
זיכוי מס זר עובד כמנגנון שמפחית מהמס הישראלי את המס ששולם כבר במדינה זרה על אותה הכנסה, כדי שאותו סכום לא ימוסה פעמיים. עבור משקיעים ובעלי הון ישראלים שמחזיקים נכסים, חשבונות והכנסות מעבר לים, זהו אחד המנגנונים המרכזיים שקובעים כמה מס נשאר בפועל בכיס. ישראל ממסה את תושביה על בסיס עולמי, כלומר על כלל ההכנסות שלהם בכל מקום בעולם, ולכן ההתמודדות עם מיסוי כפול הופכת לחלק בלתי נפרד מכל תיק נכסים בינלאומי.
במאמר הזה נסביר איך המנגנון פועל בפועל, אילו שאלות צריך לבדוק לפני שקובעים אם המס הזר בכלל מקטין את החבות בישראל, איך מסווגים כל סוג הכנסה לסל המתאים, ומה תפקידן של אמנות המס בין המדינות. המטרה היא לתת לכם תמונה ברורה שתאפשר לנהל את התיק הבינלאומי בעיניים פקוחות ולא להיתפס בהפתעות מול רשות המסים.
איך עובד זיכוי מס זר בפועל
הרעיון המרכזי פשוט: כשאתם משלמים מס במדינה זרה על הכנסה שגם ישראל רואה כהכנסה חייבת, אתם זכאים לקזז את המס הזר מול המס הישראלי שחל על אותה הכנסה. במקום שהסכום ימוסה גם שם וגם כאן במלואו, המדינה נותנת זיכוי בגובה המס ששולם בחו״ל, עד לתקרה מסוימת. כך התוצאה הסופית שואפת להיות המס הגבוה מבין השניים, ולא סכום כפול.
המנגנון הזה לא פועל אוטומטית על כל תשלום שביצעתם בחו״ל. יש סדר בדיקה ברור שקובע אם המס הזר אכן ניתן לזיכוי. לפי הניתוח המקצועי, בזיכוי מס זר על הכנסה מחו״ל יש לבחון אם ההכנסה חייבת במס בישראל, אם התשלום הזר הוא “מסי חוץ”, לאיזה סל הכנסה הוא שייך ומהי תקרת הזיכוי לפי הפקודה, ורק אז נקבע אם המס הזר מקטין את המס בישראל (מקור). כל שלב בשרשרת הזו יכול לשנות את התוצאה הסופית, ולכן כדאי להבין כל אחד מהם לעומק.
נדגים זאת במספרים כלליים. נניח שהכנסה מסוימת ממוסה בחו״ל בשיעור נמוך יחסית, ובישראל היא חייבת בשיעור גבוה יותר. במצב כזה הזיכוי יקזז את המס הזר, אך תישאר חבות משלימה בישראל עד להשלמת הפער. במצב ההפוך, שבו המס הזר גבוה מהמס הישראלי, הזיכוי יגיע עד גובה המס הישראלי בלבד, והעודף לא יומר להחזר במזומן. ההיגיון הזה הוא שמסביר מדוע שני משקיעים עם אותה הכנסה נומינלית מחו״ל עשויים לשלם בישראל סכומים שונים לגמרי, בהתאם למדינת המקור ולשיעור המס שם.
ארבע השאלות שקובעות אם מגיע לכם זיכוי
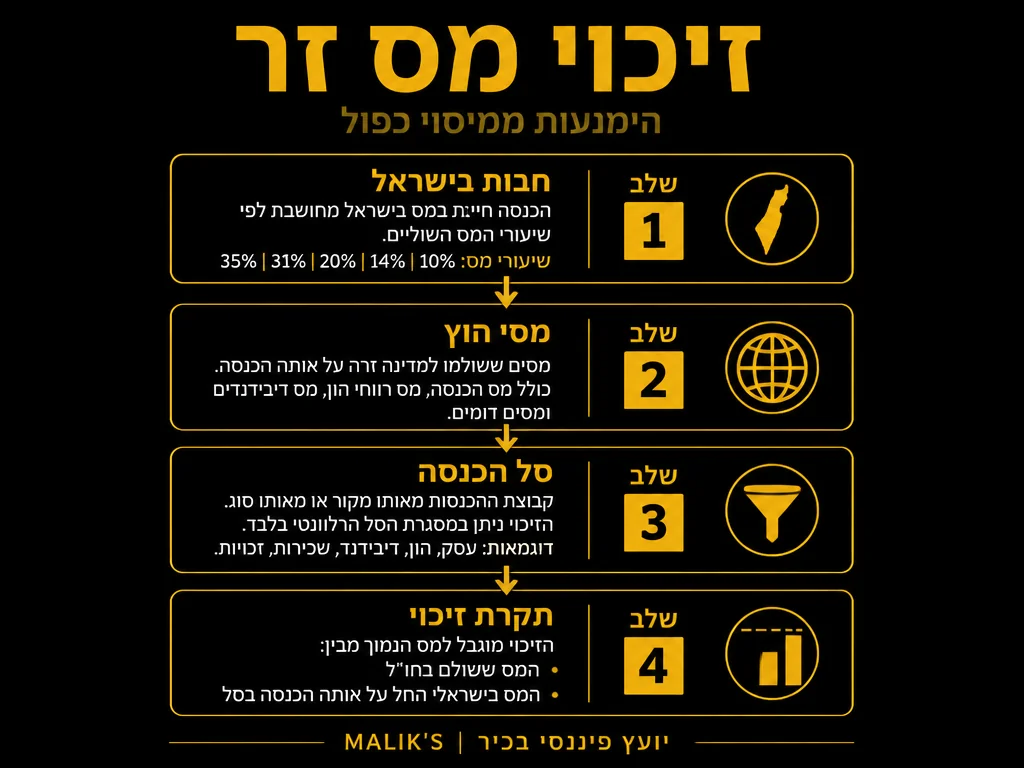
לפני שממהרים לרשום את המס הזר כזיכוי, כדאי לעבור על ארבע שאלות מפתח. כל אחת מהן מסננת מקרים שבהם הזיכוי לא יינתן או יינתן באופן חלקי בלבד:
- האם ההכנסה חייבת במס בישראל? אם ההכנסה פטורה בישראל, אין מס ישראלי שממנו אפשר לקזז, ולכן אין מקום לזיכוי. הזיכוי רלוונטי רק כאשר קיימת חבות מס בישראל על אותה הכנסה.
- האם התשלום הזר נחשב “מסי חוץ”? לא כל תשלום למדינה זרה עונה להגדרה. אגרות, קנסות, תשלומי ביטוח לאומי זר או תשלומים שאינם מס הכנסה במהותם עלולים שלא להיכנס להגדרת מסי החוץ שניתנים לזיכוי.
- לאיזה סל הכנסה שייך המס הזר? הפקודה מחלקת את ההכנסות לסלים נפרדים, וזיכוי המס נשמר בתוך הסל שאליו שייכת ההכנסה. מס זר על דיבידנד ישמש לזיכוי מול המס הישראלי בסל הרלוונטי, ולא יזלוג לסל אחר.
- מהי תקרת הזיכוי? הזיכוי מוגבל לגובה המס הישראלי שחל על אותה הכנסה זרה. אם המס הזר גבוה מהמס הישראלי, העודף לא מוחזר לכם במזומן, אלא נשאר כפער שאפשר לעיתים לנצל בשנים הבאות בתנאים מסוימים.
רק לאחר שעוברים את ארבע התחנות האלה אפשר לקבוע אם המס הזר באמת מקטין את החבות בישראל, ובאיזה שיעור. דילוג על אחת מהן מוביל לחישוב שגוי, שעלול לעלות לכם ביתר תשלום או להפך, בחשיפה מול רשות המסים.
סלי ההכנסה: למה הסיווג כל כך קריטי
המושג “סל” הוא הלב של המנגנון. הפקודה אינה מאפשרת לערבב מס זר ששולם על סוג אחד של הכנסה כדי לקזז מס ישראלי על סוג אחר. כל סוג הכנסה חי בעולם משלו, והזיכוי חסום בתוך הגבולות שלו. משמעות הדבר היא שמשקיע עם תמהיל מגוון של הכנסות מחו״ל צריך לנהל חישוב נפרד לכל אפיק, ולא מספר מס אחד כולל.
הטבלה הבאה מסכמת את סוגי ההכנסה הנפוצים מחו״ל, את שיוכם העקרוני לסל ואת אופן הזיכוי בכל מקרה. שימו לב שמדובר בהיגיון כללי, והפרטים המדויקים תלויים בנסיבות של כל תיק:
| סוג ההכנסה מחו״ל | שיוך עקרוני לסל | אופן הזיכוי |
|---|---|---|
| דיבידנד ממניות זרות | סל הכנסות פסיביות מהון | מס במקור בחו״ל נזקף לזיכוי מול המס הישראלי על הדיבידנד |
| שכר עבודה מחו״ל | סל הכנסה מיגיעה אישית | מס ההכנסה הזר נזקף מול המס הישראלי על השכר באותו סל |
| הכנסה משכירות נדל״ן בחו״ל | סל הכנסה מנכס מקרקעין זר | המס הזר נזקף בתוך הסל, בכפוף למסלול המס שנבחר על ההכנסה |
| רווח הון ממכירת נכס זר | סל רווחי הון | מס רווח ההון הזר נזקף מול מס רווח ההון הישראלי על אותה עסקה |
ההפרדה לסלים מסבירה מדוע לעיתים משקיע משלם מס נוסף בישראל למרות ששילם מס לא מבוטל בחו״ל: אם המס הזר שולם על אפיק אחד והמס הישראלי חל בעיקר על אפיק אחר, אין ביניהם קיזוז. תכנון נכון של מבנה ההחזקות יכול לצמצם פערים כאלה מראש.
מיסוי כפול: למה הוא נוצר ואיך המנגנון פותר אותו
מיסוי כפול נולד ממפגש בין שתי שיטות מיסוי. מדינת המקור, שבה נוצרה ההכנסה, מבקשת למסות אותה מעצם היווצרותה בשטחה. מדינת המושב, ישראל במקרה שלכם, מבקשת למסות את אותה הכנסה מכוח היותכם תושבים החייבים במס על בסיס עולמי. שתי הדרישות לגיטימיות כל אחת בפני עצמה, אבל יחד הן יוצרות סיכון שאותו שקל ימוסה פעמיים.
המדינה מציעה שני כלים מרכזיים לפתרון. הראשון הוא זיכוי המס הזר שתיארנו, המופעל מכוח הדין הפנימי. השני הוא רשת אמנות המס שישראל חתומה עליהן מול עשרות מדינות. כאשר קיימת אמנה, היא קובעת מראש כללי חלוקה: איזו מדינה מקבלת זכות מיסוי ראשונית על כל סוג הכנסה, ומה התקרה למס שכל צד רשאי לגבות. האמנה נועדה למנוע חיכוך ולתת ודאות.
העיקרון המנחה הוא שהמס הכולל על הכנסה בינלאומית לא צריך לחרוג מהמס הגבוה מבין המדינות המעורבות. כשהמנגנון פועל כשורה, אתם משלמים פעם אחת, אבל בשיעור של הרמה הגבוהה.
הבנת הקשר בין הזיכוי לאמנה חשובה במיוחד. במקרים מסוימים האמנה מגבילה את המס במדינת המקור לשיעור מופחת, מה שמקטין את המס הזר ומשאיר יותר מס לתשלום בישראל. במקרים אחרים היא מעניקה זכות מיסוי בלעדית למדינה אחת בלבד, וכך מייתרת את הצורך בזיכוי מלכתחילה.
מתי תושב ישראל חשוף למיסוי על הכנסה מחו״ל
הבסיס לכל הדיון הוא כלל התושבות. תושב ישראל חייב במס על הכנסתו בכל העולם, בין שהיא מגיעה מריבית בבנק זר, מדירה מושכרת באירופה, ממשכורת בחברה אמריקאית או מרווח על מכירת מניות. ההכנסה נכנסת לדוח השנתי בישראל גם אם מעולם לא הועברה לחשבון ישראלי. עצם היווצרותה בבעלותכם מספיקה כדי להצמיח חבות.
כאן נכנס משקלו של מנגנון הזיכוי. בלעדיו, בעל הון ישראלי היה מוצא את עצמו משלם מס מלא בשתי מדינות, ותשואת ההשקעה הבינלאומית הייתה נשחקת. עם המנגנון, החשיפה מצטמצמת לפער בין המס הזר למס הישראלי בלבד. לכן ניהול מסודר של תיק בינלאומי מחייב מעקב אחר המס ששולם בכל מדינה, שמירת אישורים ותיעוד מסודר של כל אפיק הכנסה בנפרד.
עבור מי שמעוניין לבנות אסטרטגיה מסודרת סביב הנכסים הזרים שלו, מימוש זכויות ותכנון מס בינלאומי הוא הבסיס להבטיח שכל שקל של מס זר אכן מנוצל לזיכוי ולא הולך לאיבוד. תכנון מקדים חוסך גם כסף וגם חיכוך מול הרשויות בהמשך.
טעויות נפוצות שמובילות לתשלום מס ביתר
הניסיון מלמד שכמה טעויות חוזרות אצל בעלי הון שמנהלים הכנסות מחו״ל. הכרתן מראש עוזרת לצמצם חשיפה מיותרת:
- הנחה שהמס הזר תמיד מכסה הכל. כאשר שיעור המס בחו״ל נמוך מהשיעור בישראל, נותרת חבות משלימה בישראל שרבים מפספסים בדוח השנתי.
- ערבוב סלים. ניסיון לקזז מס זר ששולם על שכירות מול מס ישראלי על דיבידנד נדחה, כי הזיכוי חסום בתוך הסל.
- אי שמירת אסמכתאות. ללא אישורי ניכוי במקור ותיעוד מהמדינה הזרה, קשה להוכיח את זכאותכם לזיכוי מול רשות המסים.
- התעלמות מהאמנה הרלוונטית. תשלום מס במקור בשיעור מלא במקום השיעור המופחת שהאמנה מאפשרת מותיר בידיכם פחות מס לזיכוי ופוגע בתשואה נטו.
- דיווח באיחור. הכנסות מחו״ל שלא דווחו בזמן עלולות לגרור ריבית וקנסות, גם כאשר בפועל לא היה מס נוסף לשלם.
כל טעות כזו ניתנת למניעה בעזרת סדר עבודה קבוע: מיפוי ההכנסות לסלים, איסוף אישורי המס הזר ובדיקת האמנה הרלוונטית לפני סוף שנת המס. משקיע מסודר מטפל בכך לאורך השנה, ולא בלחץ של מועד הגשת הדוח.
איך בונים ניהול מס בינלאומי מסודר
ניהול נכון מתחיל במיפוי. עשו רשימה של כל מקורות ההכנסה מחו״ל, שייכו כל אחד לסל המתאים וסמנו לצד כל אחד את המס שכבר שולם במדינת המקור. מול הרשימה הזו בדקו אם קיימת אמנת מס עם אותה מדינה ומה היא קובעת לגבי אותו סוג הכנסה. כך תדעו מראש כמה מס זר עומד לרשותכם לזיכוי וכמה חבות משלימה צפויה בישראל.
השלב הבא הוא תיעוד. שמרו אישורי ניכוי במקור, דוחות מהברוקר הזר, חוזי שכירות ואסמכתאות על מכירת נכסים. התיעוד הזה הוא שמבסס את הזיכוי מול רשות המסים בעת הגשת הדוח. תיק מסודר גם מקצר את זמן הטיפול ומקטין את הסיכון לשאלות ובירורים.
כדאי גם לבחון את מבנה ההחזקות עצמו. לעיתים החזקה ישירה של נכס זר תיצור חבות מס שונה מהחזקה דרך ישות ביניים, והבחירה משפיעה ישירות על יכולת הזיכוי ועל התשואה נטו. החלטות כאלה מתקבלות מראש, לפני הרכישה, ולא בדיעבד כשההכנסה כבר זרמה.
מעל לכל אלה עומד לוח הזמנים. שנת המס בישראל וזו של מדינת המקור לא תמיד חופפות, ולעיתים המס הזר מנוכה במועד אחד וההכנסה מדווחת בישראל במועד אחר. פערי עיתוי כאלה עלולים ליצור מצב שבו הזיכוי נדרש בשנה שאינה תואמת את שנת ההכנסה, ולכן ריכוז מסודר של התאריכים הרלוונטיים לצד כל אפיק הכנסה מונע בלבול בהגשת הדוח. משקיע שמנהל כמה מטבעות במקביל צריך גם לשים לב לשער ההמרה שבו נרשמת ההכנסה והמס, שכן תנודות מטבע יכולות להשפיע על הסכומים המדווחים בשקלים.
ככל שהתיק הבינלאומי גדל ומתפרש על יותר מדינות ויותר סוגי נכסים, כך עולה הערך של תהליך עבודה קבוע ומתועד. במקום להתמודד עם כל אפיק בנפרד ובדיעבד, בעל הון שמנהל את התיק שלו בראייה כוללת מצליח למפות את מלוא הזיכויים המגיעים לו, להימנע מכפל תשלום ולשמור על תשואה נטו גבוהה יותר לאורך שנים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על נקודות זיכוי במס הכנסה.
שאלות נפוצות
האם כל מס ששילמתי בחו״ל מוכר לזיכוי בישראל?
לא בהכרח. רק תשלום שנחשב “מסי חוץ” לפי הפקודה, ששולם על הכנסה החייבת במס גם בישראל ושייך לסל המתאים, מוכר לזיכוי. אגרות, קנסות או תשלומים שאינם מס הכנסה במהותם עשויים שלא להיכלל.
מה קורה כשהמס הזר גבוה מהמס הישראלי?
הזיכוי מוגבל לתקרת המס הישראלי על אותה הכנסה. עודף המס הזר מעבר לתקרה לא מוחזר לכם במזומן, אך בתנאים מסוימים ניתן להעביר אותו ולנצלו בשנים הבאות באותו סל.
איך אמנת מס משנה את התוצאה?
אמנה קובעת איזו מדינה זכאית למסות כל סוג הכנסה ובאיזה שיעור מרבי במקור. היא יכולה להפחית את המס הזר, להעניק זכות מיסוי בלעדית למדינה אחת ולמנוע כפילות עוד לפני שלב הזיכוי.
האם צריך לדווח על הכנסה מחו״ל גם אם היא נשארה בחשבון זר?
כן. תושב ישראל חייב במס על בסיס עולמי, ולכן ההכנסה נכנסת לדוח השנתי בישראל בין שהיא הועברה לישראל ובין שנשארה בחו״ל. עצם היווצרותה מצמיחה חבות דיווח.
מתי כדאי לפנות לליווי מקצועי?
כאשר קיים תמהיל של כמה סוגי הכנסה, כמה מדינות מקור או מבנה החזקות מורכב, כדאי לבנות תכנון מסודר מראש. ליווי מקצועי עוזר למפות את הסלים, לנצל את מלוא הזיכוי ולהתאים את המבנה לתשואה נטו הגבוהה ביותר.
המידע במאמר זה הוא מידע כללי בלבד, ואין בו כדי להחליף ייעוץ מקצועי פרטני המותאם לנסיבות שלכם.












