
השקעות אלטרנטיביות הן אפיקי השקעה בנכסים שאינם מניות, אג”ח או מזומן, והן מתאימות בעיקר לבעלי הון ולמשקיעים כשירים שמחפשים פיזור מעבר לשוק הסחיר ומוכנים לוותר על נזילות מיידית בתמורה לפוטנציאל תשואה גבוה יותר. הקטגוריה כוללת קרנות גידור, פרייבט אקוויטי, הון סיכון, קרנות חוב ונדל”ן, ולפי בית הספר למינהל עסקים באוניברסיטת תל אביב מרבית האפיקים האלה דורשים השקעות מינימום גבוהות ודמי ניהול גבוהים בהשוואה לקרנות נאמנות וקרנות סל. בעלי הון רבים מגלים שהתיק הסחיר שלהם, מוצלח ככל שיהיה, נע פחות או יותר באותו קצב כמו השוק כולו, וכאן נכנס התפקיד של האפיק האלטרנטיבי: להוסיף שכבת נכסים שמתנהגת אחרת. במאמר הזה נסביר את המבנה של כל אפיק, את שכבות העלות שגובים מנהלי הקרנות, ואת פרופיל הסיכון שאתם צריכים להבין לפני שאתם מקצים חלק מההון שלכם לעולם הזה.
מה הופך השקעה ל”אלטרנטיבית” ולמי היא מתאימה
ההגדרה פשוטה במהותה: כל נכס שאינו נסחר בשוק ההון הציבורי הסטנדרטי נכנס תחת המטרייה הזו. בעוד שתיק קלאסי בנוי ממניות, אג”ח ומזומן, האפיקים האלטרנטיביים חושפים אתכם לחברות פרטיות, להלוואות חוץ-בנקאיות, לנכסים מניבים ולאסטרטגיות מסחר מתוחכמות. ההיגיון שמאחורי ההקצאה הוא פיזור אמיתי: כשהבורסה יורדת, לא כל הנכסים האלטרנטיביים נעים באותו כיוון, ולכן הם יכולים לרכך תנודתיות בתיק הכולל. נכס פרטי, למשל, אינו מתומחר מחדש בכל שנייה מסחר, ולכן הוא חווה את התנודות בצורה מתונה יותר מאשר מניה ציבורית שמגיבה לכל כותרת בעיתון.
עם זאת, האפיק הזה לא מתאים לכל אחד. נדרשת לרוב הון פנוי משמעותי, אופק השקעה ארוך של חמש עד עשר שנים, ויכולת לספוג תקופות שבהן הכסף “נעול” ולא ניתן למשיכה. הרגולציה בישראל ובעולם מסווגת חלק מהאפיקים האלה כמיועדים למשקיעים כשירים בלבד, כלומר משקיעים שעומדים ברף הון או הכנסה מסוים, מתוך הנחה שיש להם את היכולת הכלכלית והידע לספוג את הסיכון. משקיע שזקוק לנזילות גבוהה או שמתקשה לעמוד בהפסדים זמניים יתאים יותר לתיק סחיר מנוהל. בשלב התכנון מומלץ לשלב את ההקצאה האלטרנטיבית כרובד אחד בתוך אסטרטגיית ניהול תיקי השקעות כוללת, ולא כתחליף לליבה הסחירה והנזילה של התיק.
סוגי ההשקעות האלטרנטיביות: השוואה לפי מינימום, נזילות וסיכון
לכל אפיק יש פרופיל שונה לחלוטין. קרן גידור מתמקדת באסטרטגיות מסחר אקטיביות שמטרתן להרוויח גם בשוק עולה וגם בשוק יורד, ולכן השם “גידור” מתייחס ליכולת להגן על התיק מפני ירידות. פרייבט אקוויטי רוכשת חברות בוגרות, לרוב באמצעות מינוף, כדי להשביח אותן תפעולית ולמכור אותן ברווח כעבור מספר שנים. הון סיכון מהמר על סטארטאפים בשלבי צמיחה מוקדמים, מתוך ידיעה שרוב ההשקעות ייכשלו ומעטות יחזירו את כל הקרן. קרן חוב מעניקה הלוואות בריבית לחברות שמתקשות לגייס מהבנקים, ונדל”ן מניב מספק תזרים שכירות יציב יחסית. הטבלה הבאה ממפה את ההבדלים המרכזיים שאתם צריכים להכיר לפני הקצאה.
| אפיק | השקעת מינימום | נזילות | רמת סיכון |
|---|---|---|---|
| קרן גידור | גבוהה | נמוכה עד בינונית (תקופות נעילה ורבעוניות) | בינונית-גבוהה, תלוי באסטרטגיה |
| פרייבט אקוויטי (PE) | גבוהה מאוד | נמוכה מאוד (5 עד 10 שנים) | גבוהה |
| הון סיכון (VC) | גבוהה מאוד | נמוכה מאוד (יציאה תלוית אקזיט) | גבוהה מאוד |
| קרן חוב | בינונית-גבוהה | נמוכה עד בינונית | בינונית, תלוי בבכירות החוב |
| נדל”ן מניב | בינונית-גבוהה | נמוכה (נכס לא סחיר) | בינונית |
שימו לב שהנזילות היא המכנה המשותף לכל האפיקים: בכולם הכסף נעול לתקופה ארוכה, וזו בדיוק הסיבה שהם דורשים אופק השקעה ארוך וכרית ביטחון נזילה מחוץ לאפיק האלטרנטיבי. ההבדל בין האפיקים הוא לא רק ברמת הסיכון אלא גם בצורת התשואה: יש אפיקים שמחזירים תזרים שוטף כמו קרן חוב ונדל”ן מניב, ויש כאלה שמחזירים את כל הרווח בבת אחת במועד היציאה, כמו פרייבט אקוויטי והון סיכון.
מבנה דמי הניהול: למה משלמים פעמיים
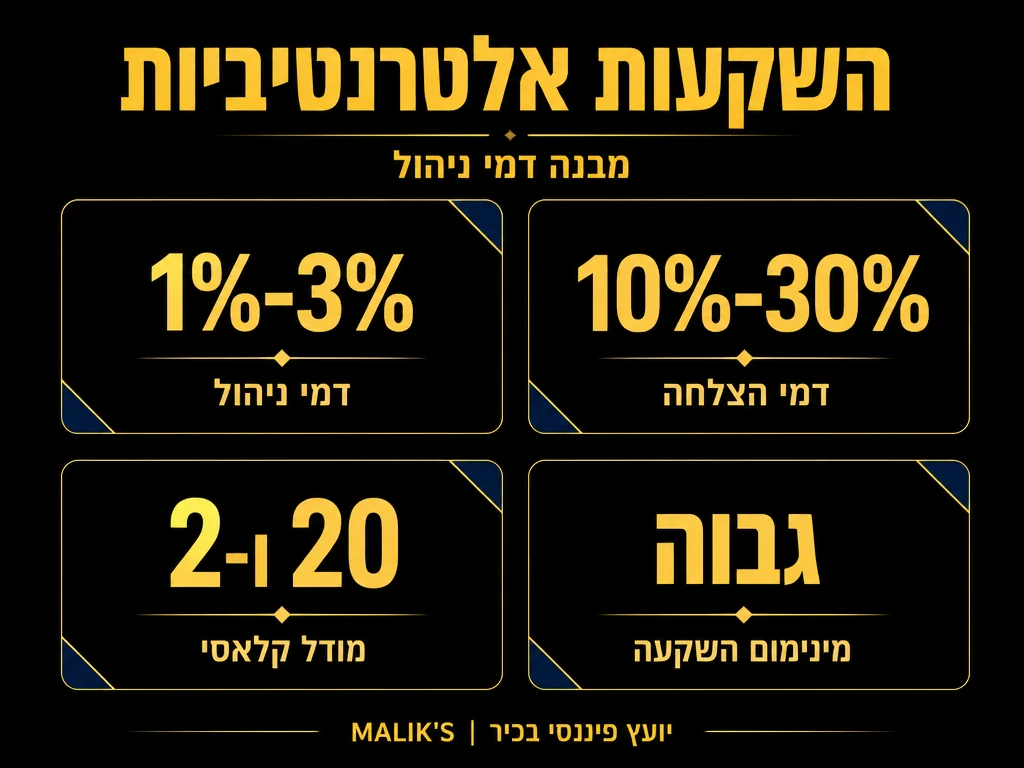
השכבה שמפתיעה הכי הרבה משקיעים חדשים בעולם האלטרנטיבי היא מבנה העלות הכפול. בניגוד לקרן סל פסיבית שגובה אחוזים בודדים בשנה, קרנות אלטרנטיביות גובות הן דמי ניהול קבועים על הנכסים והן דמי הצלחה על הרווחים. המודל ההיסטורי הידוע הוא “2 ו-20”, כלומר 2% דמי ניהול בתוספת 20% מהרווח. לפי iFunds Capital, המודל הקלאסי הזה התרחב עם השנים, וכיום דמי הניהול נעים בין 1% ל-3% ודמי ההצלחה נעים בין 10% ל-30%, לעיתים בליווי מנגנונים נוספים שמגנים על המשקיע.
כדי להבין כמה משמעותית העלות הזו, שווה לחשוב על דוגמה פשוטה: על תיק בהיקף ₪1,000,000, דמי ניהול של 2% משמעם ₪20,000 בשנה שיוצאים מהקרן עוד לפני שחושבו הרווחים, ולאחר מכן 20% מכל רווח שנוצר. לכן שני אחוזים שנראים זניחים על הנייר מצטברים לסכומים גדולים לאורך מספר שנות החזקה, וההבדל בין דמי ניהול של 1% ל-3% הוא הבדל מהותי בתשואה הסופית שתישאר בידיכם. שני המנגנונים החשובים ביותר שכדאי לחפש בכל הסכם הם אלה:
- High Water Mark (קו גובה מים): מנגנון שמבטיח שהמנהל גובה דמי הצלחה רק על רווחים חדשים שמעבר לשיא הקודם של הקרן. אם הקרן ירדה ואז התאוששה, המנהל לא גובה דמי הצלחה פעמיים על אותו טווח רווח.
- Hurdle Rate (רף תשואת מינימום): סף תשואה שהקרן חייבת לעבור לפני שהמנהל זכאי בכלל לדמי הצלחה. רק תשואה מעל הרף הזה מזכה את המנהל בנתח מהרווח.
שני המנגנונים האלה מיישרים את האינטרס של המנהל עם שלכם, ולכן קרן שמציעה אותם משדרת ביטחון רב יותר מקרן שגובה דמי הצלחה על כל שקל ראשון של רווח. כשאתם בוחנים הסכם, בקשו לראות במפורש כיצד מחושבים דמי ההצלחה, האם הם מצטברים, והאם יש תקרה כלשהי. ההבדל בין מבנה הוגן למבנה אגרסיבי יכול להגיע לנקודות אחוז שלמות בתשואה השנתית הנקייה שלכם.
פרופיל הסיכון של כל אפיק
הסיכון בעולם האלטרנטיבי הוא רב-ממדי, והוא לא מסתכם בתנודתיות בלבד. מעבר לסיכון השוק הרגיל, אתם חשופים לסיכון נזילות (חוסר היכולת למשוך כסף בזמן), לסיכון מנהל (איכות וניסיון הצוות המנהל), ולסיכון שקיפות (מידע חלקי על האחזקות בפועל). קרן הון סיכון, למשל, יכולה לאבד את מרבית ההון בחברות שנכשלות ולפצות על כך באקזיט אחד מוצלח, בעוד קרן חוב בכירה מציעה תזרים צפוי יותר אך עם תקרת תשואה נמוכה יותר.
כדאי גם להבין את ההשפעה של מינוף. אפיקים כמו פרייבט אקוויטי משתמשים לעיתים קרובות בחוב כדי לממן את רכישת החברות, והמינוף הזה מגדיל את התשואה הפוטנציאלית אך גם מעצים את ההפסד אם העסקה לא מסתדרת. סיכון נוסף שמשקיעים נוטים לזלזל בו הוא סיכון ההערכה: מכיוון שנכסים פרטיים אינם נסחרים יום-יום, השווי שמופיע בדוח הוא הערכה ולא מחיר שוק אמיתי, וההפרש בין השניים מתגלה רק במועד היציאה.
הכלל הבסיסי בהקצאה אלטרנטיבית: ככל שאפיק מבטיח פוטנציאל תשואה גבוה יותר, כך הוא דורש סבלנות ארוכה יותר וסובלנות גבוהה יותר לאי-ודאות לאורך הדרך.
בגלל ריבוי הממדים האלה, בחירת האפיק חייבת להתחיל מהבנת היכולת שלכם לספוג הפסד ומהאופק האמיתי שבו תזדקקו לכסף, ולא מהתשואה המבטיחה שמופיעה במצגת.
סיכונים ונזילות: מדוע הכסף נעול לאורך שנים
הנזילות היא ההבדל המהותי ביותר בין השקעה אלטרנטיבית להשקעה סחירה, וכדאי להבין אותו לעומק לפני כל הקצאה. כשאתם קונים מניה בבורסה, אתם יכולים למכור אותה תוך שניות ולקבל את הכסף תוך ימים ספורים. בקרן אלטרנטיבית המצב הפוך לחלוטין: הכסף שלכם מחויב לקרן לתקופה מוגדרת מראש, שיכולה להגיע לעשר שנים בפרייבט אקוויטי, ובמהלכה אין דרך קלה למשוך אותו. חלק מהקרנות מאפשרות יציאה רבעונית בכפוף להודעה מוקדמת, וחלקן נועלות את ההון לחלוטין עד מועד הפירוק.
הסיבה לנעילה אינה שרירותית. מנהל קרן פרייבט אקוויטי שרכש חברה זקוק לזמן כדי להשביח אותה ולמכור אותה ברווח, ואם המשקיעים יוכלו למשוך כספים בכל רגע הוא ייאלץ למכור נכסים בתזמון גרוע. הנעילה מאפשרת למנהל לפעול לפי תכנית ארוכת טווח בלי לחשוש מבריחת הון פתאומית. עבורכם המשמעות היא שאתם חייבים להקצות לאפיק הזה רק כספים שאינכם צפויים להזדקק להם בשנים הקרובות, ולשמור כרית נזילה נפרדת לכל צורך שוטף או חירום.
מעבר לנזילות, שווה להכיר את הסיכונים הפחות גלויים שמלווים את האפיק הזה:
- סיכון ריכוז: קרן שמשקיעה במספר מצומצם של עסקאות חשופה מאוד לכישלון של אחת מהן.
- סיכון מאקרו: סביבת ריבית עולה מייקרת את המינוף ופוגעת במיוחד בעסקאות פרייבט אקוויטי וחוב.
- סיכון תזמון משיכות: בקרנות עם חלונות יציאה מוגבלים, ייתכן שלא תוכלו לצאת בדיוק כשתרצו.
מתי השקעה אלטרנטיבית מתאימה לתיק שלכם
ההחלטה אם להקצות הון לאפיק האלטרנטיבי תלויה פחות ברצון להרוויח יותר ויותר בהתאמה בין הנכס לבין הפרופיל האישי שלכם. משקיע שכבר בנה תיק סחיר מפוזר, שיש לו כרית נזילה מספקת, ושאופק ההשקעה שלו ארוך, הוא המועמד הטבעי להוסיף שכבה אלטרנטיבית. לעומתו, מי שעדיין בונה את הליבה הסחירה שלו או שזקוק לגישה מהירה לכסף יתאים פחות, ועדיף שימתין עד שהבסיס יהיה יציב.
גודל ההקצאה הוא שאלה מרכזית בפני עצמה. גופים מוסדיים ומשפחות אמידות מקצים לעיתים נתח משמעותי מהתיק לאפיקים אלטרנטיביים, אך עבור משקיע פרטי הגיוני להתחיל בהקצאה מתונה ולגדול בהדרגה ככל שמתבססת ההיכרות עם האפיק. הקצאה מתונה מאפשרת ליהנות מהפיזור בלי לסכן את היציבות של התיק כולו אם עסקה מסוימת נכשלת. מומלץ גם לפזר בתוך האפיק עצמו, כלומר להחזיק כמה קרנות בכמה אסטרטגיות ולא לרכז את כל ההקצאה האלטרנטיבית בקרן בודדת.
לפני שאתם מעבירים הון לקרן אלטרנטיבית, יש סדר בדיקות שכדאי לעבור עליו בקפדנות. הסדר הזה עוזר לכם להפריד בין הבטחות שיווקיות לבין מבנה אמיתי:
- בדקו את מבנה העלות המלא: גם דמי הניהול הקבועים וגם דמי ההצלחה, ואת קיומם של High Water Mark ו-Hurdle Rate.
- ודאו מהי תקופת הנעילה ומתי בכלל ניתן למשוך כספים מהקרן.
- בקשו לראות את הרקורד של המנהל לאורך מספר מחזורי שוק, כולל תקופות ירידה.
- הבינו את אסטרטגיית הליבה: על מה הקרן מהמרת ומה התרחיש שבו היא מפסידה.
- בדקו את רמת השקיפות והדיווח: באיזו תדירות ובאיזו רזולוציה תקבלו עדכון על האחזקות.
שילוב נכון של ההקצאה האלטרנטיבית בתוך תכנית ניהול תיקי השקעות מותאמת אישית הוא שמבטיח שהסיכון הנוסף מתורגם לפיזור אמיתי ולא לחשיפה מיותרת.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על הלוואה כנגד תיק ניירות ערך.
שאלות נפוצות
מהי השקעה אלטרנטיבית בקצרה
זו השקעה בנכס שאינו מניות, אג”ח או מזומן, כמו קרן גידור, פרייבט אקוויטי, הון סיכון, קרן חוב או נדל”ן. רוב האפיקים האלה דורשים השקעת מינימום גבוהה וגובים דמי ניהול גבוהים יחסית לקרנות נאמנות וקרנות סל.
מה אומר מודל “2 ו-20”
זה מבנה העלות ההיסטורי שבו הקרן גובה 2% דמי ניהול שנתיים ועוד 20% מהרווח כדמי הצלחה. כיום המודל גמיש יותר: דמי הניהול נעים בין 1% ל-3% ודמי ההצלחה בין 10% ל-30%.
למי מתאימות השקעות אלטרנטיביות
בעיקר לבעלי הון ולמשקיעים כשירים עם אופק השקעה ארוך, הון פנוי משמעותי ויכולת לספוג תקופות שבהן הכסף נעול ולא נזיל. למשקיע שזקוק לנזילות מיידית האפיק הזה פחות מתאים.
מהו High Water Mark
זהו מנגנון שמונע מהמנהל לגבות דמי הצלחה פעמיים על אותו רווח. הקרן גובה דמי הצלחה רק על רווחים שמעבר לשיא הקודם שלה, מה שמיישר את האינטרס של המנהל עם זה של המשקיע.
כמה זמן הכסף נעול בקרן אלטרנטיבית
זה תלוי באפיק. בקרן חוב ובחלק מקרנות הגידור תקופת הנעילה קצרה יותר וקיימים חלונות יציאה תקופתיים, בעוד שבפרייבט אקוויטי ובהון סיכון הכסף יכול להיות נעול חמש עד עשר שנים עד מועד הפירוק או האקזיט.












