
השאלה אם להשקיע בנדל”ן בישראל לעומת חו”ל הפכה בשנת 2026 לאחת ההתלבטויות המרכזיות של משקיעים ישראליים. אחרי שמונה חודשים רצופים של ירידות מחירים בארץ, מלאי שיא של דירות לא מכורות ותשואות שכירות שדועכות במרכז, רבים שואלים את עצמם אם כדאי להוציא את ההון אל מעבר לים. במדריך הזה נפרק את הנתונים המאומתים לרבעון השלישי של 2025 ולשנת 2026 – מחירי דירות, תשואות שכירות, מיסוי, מינוף ושיקולי סיכון – כדי שתוכלו לקבל החלטה מבוססת ולא רגשית.
מצב שוק הנדל”ן בישראל בכניסה ל-2026
השוק הישראלי נמצא בנקודת מפנה היסטורית. לפי דיווח של Globes, בין פברואר 2025 לאוקטובר 2025 ירדו מחירי הדירות בישראל בכ-2.7% במצטבר – החודש השמיני ברציפות של ירידה במדד מחירי הדיור של הלמ”ס. נתוני Calcalist מאשרים את המגמה ומראים ירידה של 2.4% בין מאי לאוקטובר 2025.
במקביל, מדד Global Property Guide מצביע על מלאי חסר תקדים של 83,920 דירות חדשות בלתי מכורות בסוף הרבעון השלישי של 2025. לפי ניתוח Sands of Wealth, מלאי זה שווה לכ-28.8 חודשי היצע בקצב המכירות הנוכחי – מספר שמסביר את הלחץ העצום על קבלנים ואת ההזדמנויות שנוצרות לקונים סבלניים.
מחירים ממוצעים לפי מחוז
הפערים בין אזורי הארץ מעולם לא היו כה גדולים. דוח רבעוני של Globes מציג תמונה מורכבת:
| מחוז | מחיר ממוצע (Q3 2025) | שינוי שנתי |
|---|---|---|
| תל אביב | 3.01 מיליון ₪ | -7.6% |
| צפון | 1.56 מיליון ₪ | +9.5% |
| ירושלים | – | +8% |
| חיפה | – | +5.1% |
| דרום | – | +1.7% |
| ארצי | 2.21 מיליון ₪ | ירידה רבעונית |
בעיר תל אביב עצמה התמונה עוד יותר חדה: לפי דוח Easy Aliyah המחיר הממוצע ברבעון השלישי 2025 עמד על כ-3.68 מיליון ש״ח – ירידה של 13% ביחס לאותו רבעון אשתקד. ניתוח של Ynet מראה שדירות 5 חדרים בלב תל אביב צנחו עד 26% מערכי השיא של 2022 – התיקון החריף ביותר שנרשם בעיר ישראלית.
תשואות שכירות בישראל – האמת שמאחורי המספרים
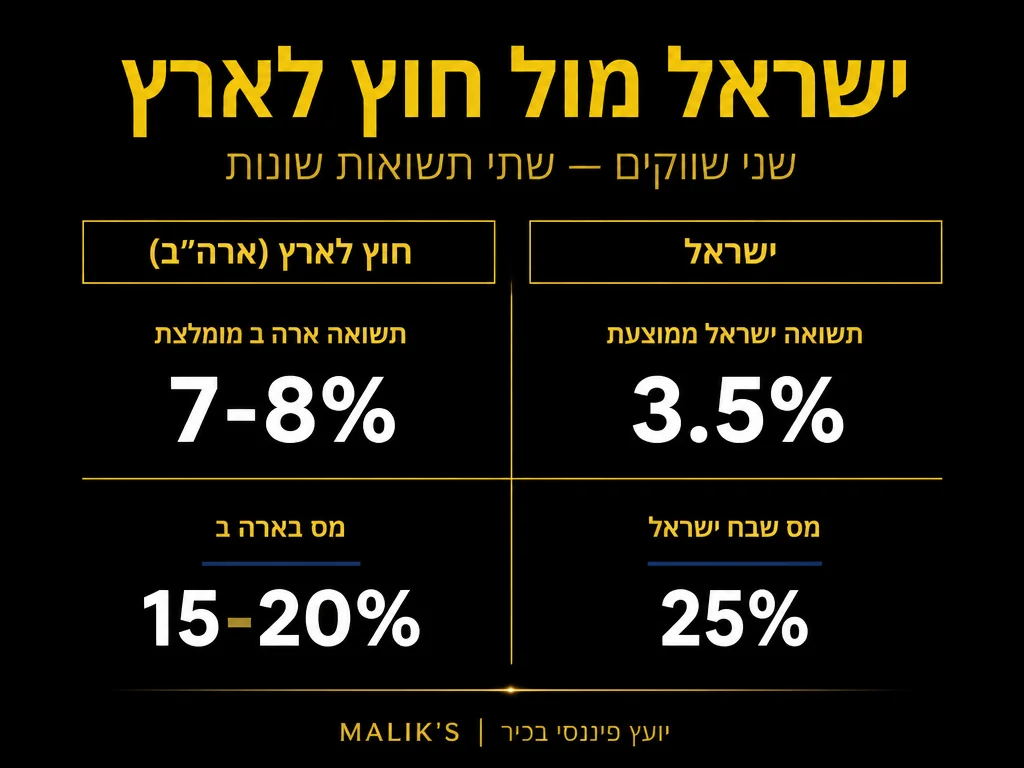
אחת הטעויות הנפוצות של משקיעים מתחילים היא להסתכל רק על מחיר הקנייה. התשואה היא הכלי הנכון להשוואה – והנתונים בארץ אינם מחמיאים. לפי Global Property Guide, התשואה הברוטו הממוצעת בישראל ברבעון השלישי 2025 עמדה על 3.16% בלבד.
- ירושלים: מובילה בקרב הערים הגדולות עם תשואה ברוטו של 3.54%, ובשכונות מסוימות עד 4.2%
- חיפה: 3.45% – הזדמנות סבירה למשקיעים שחיפושים פערים
- תל אביב: 3.14% ברוטו, אך בנטו אחרי ארנונה, ועד בית וניהול – 1.5% עד 2% בלבד
מדד DiffeRent מראה ששכר הדירה הממוצע בישראל ב-2025 הגיע לכ-4,919 ש״ח לחודש – עלייה של 4.3% לעומת 2024. בתל אביב המספר עומד על 6,718 ש״ח, בירושלים 5,164 ש״ח ובבאר שבע 3,034 ש״ח. אך כשמשקללים את המחיר הכניסה, המתמטיקה נשארת מאתגרת.
הנטו האמיתי – מה אוכל לכם את התשואה
החישוב שמטעה את רוב המשקיעים מתעלם משכבות עלות שמופיעות מיד בשנה הראשונה. לפי מדריך Ronkin List, הארנונה הממוצעת למגורים בתל אביב עמדה ב-2025 על כ-71.4 ש״ח למ”ר לשנה, ועלתה לכ-72.6 ש״ח למ”ר ב-2026 בעקבות עדכון המדד. דירת 80 מ”ר משלמת לעירייה כ-5,800 ש״ח בשנה לפני שראיתם שקל ראשון של תשואה.
הוסיפו לזה ועד בית, ביטוח מבנה, תיקונים שוטפים, חודשי ריקנות בין שוכרים ודמי ניהול אם אתם משקיעים מרחוק – והתשואה נטו צונחת מ-3% ברוטו ל-1.5% בלבד.
השקעת נדל”ן בחו”ל – ההבטחה ושיקולי המציאות
מול תשואות נטו של 1.5% עד 2% בארץ, השוק הבינלאומי מציע מספרים שנשמעים מפתים: יוון, ספרד, פורטוגל, בולגריה, גרמניה והממלכה המאוחדת מציגים תשואות ברוטו שנעות לרוב בין 4% ל-7% – ולעיתים מעבר לכך בערים פריפריאליות. אך מאחורי המספרים מסתתרים גורמי סיכון שלא קיימים בהשקעה מקומית.
היתרונות הברורים של נדל”ן בחו”ל
- מחיר כניסה נמוך: בערים אירופיות ניתן לרכוש דירה ב-150,000 עד 250,000 אירו – כשליש ממחיר דירה ממוצעת בתל אביב
- תשואה גבוהה יותר: פערי תשואה של 2-3 נקודות אחוז לכל הפחות, גם אחרי הוצאות
- פיזור גיאוגרפי וגידור גיאופוליטי: חיסון מסיכוני בטחון מקומיים
- גידור מטבעי: חשיפה לאירו, דולר או ליש”ט מקזזת חשיפה לשקל
- היצע גדול ומחזורי קצרים: נזילות גבוהה יותר במכירה
החסרונות שמשקיעים נוטים להמעיט בערכם
- ניהול מרחוק: בלי מנהל נכס מקומי שמכירים אישית – עלויות וגניבות
- מערכת מס כפולה: מסים במדינת הנכס + דיווח לרשות המסים בישראל
- חוקי שוכרים מקומיים: בערים מסוימות באירופה שוכר יכול להישאר שנים
- סיכון מטבעי בכיוון השני: ייסוף השקל אוכל את התשואה
- קושי במינוף: בנקים ישראליים לא ימנפו נכס בחו”ל; בנקים מקומיים בחו”ל ידרשו מקדמה גבוהה ממך כזר
ההפרשים האלה אינם תיאורטיים. כדאי לקרוא בנפרד את המדריך המלא ליתרונות והחסרונות של השקעות נדל”ן בחו”ל לפני שמתחייבים לשוק יעד מסוים.
מיסוי – הפער שיכול לבטל כל יתרון
פן המיסוי הוא לעיתים קרובות מה שמכריע את הכף בפועל, וזה המקום שבו השקעה ישראלית “משעממת” עדיין מנצחת השקעה אקזוטית בחו”ל.
מיסוי בישראל – הקלות לתושב, נטל לזר
תושב ישראלי שקונה דירה ראשונה נהנה מ”הטבת דירה יחידה” – מס רכישה מופחת, פטור ממס שבח עד תקרה ופטור משכר דירה למגורים עד תקרה חודשית. אך התמונה משתנה דרמטית עבור משקיעים זרים: לפי PwC Tax Summaries, רוכשים זרים של נדל”ן למגורים בישראל משלמים מס רכישה של 8% על 6,055,070 ש”ח הראשונים, ו-10% על כל סכום מעבר לכך – ללא גישה להטבת דירה יחידה.
למשקיע ישראלי שלוקח את הכיוון ההפוך – קונה בחו”ל – הסיפור שונה: יש לו מסי רכישה במדינת היעד, מס שבח דו-כיווני (במדינת היעד ובישראל אחרי קיזוז אמנת מס), מס הכנסה על שכר דירה ולעיתים מס עיזבון ירושה במדינת היעד. תכנון מס מקצועי הופך לחובה.
מינוף ומימון – איפה הבנק שלכם מאמין בכם
זה אולי הסעיף שמשפיע יותר מכל אחר על התשואה האמיתית. בנק ישראלי ממנף לרוב 50%-75% משווי דירה למגורים בארץ, בריביות פריים-מינוס שעדיין נחשבות סבירות גלובלית. בחו”ל, משקיע ישראלי כזר רואה לעיתים קרובות LTV של 50%-60% במקרה הטוב, ריביות גבוהות יותר ב-1-2 נקודות אחוז, ודרישות הון עצמי שעוקרות חלק ניכר מההזדמנות.
מינוף נמוך משמעו תשואה מוחלטת נמוכה יותר על ההון העצמי – גם אם תשואת הנכס נומינלית גבוהה. השוו: דירה בישראל ב-2 מיליון ש”ח עם 70% משכנתא דורשת 600 אלף ש”ח הון עצמי, בעוד דירה בפורטוגל ב-220 אלף אירו עם 50% מימון דורשת כ-450 אלף ש”ח הון עצמי. הפער קטן ממה שנדמה ברגע שמכניסים את עלות המינוף לחישוב.
מבנה התשואה הכולל – לא רק שכירות
התשואה הכוללת מורכבת משלושה רכיבים: שכירות שוטפת, עליית ערך ומיסוי. בישראל הרכיב המסורתי הדומיננטי היה עליית הערך – אך זו נעצרה בלפחות שמונה חודשים רצופים. לפי Easy Aliyah, עסקאות יד שנייה היוו 62.4% מסך עסקאות הדיור בישראל ברבעון השלישי 2025 (14,550 עסקאות), בעוד דירות חדשות תפסו רק 37.6% מהשוק (8,780 עסקאות) – סימן ברור להסתה של הביקוש לעבר נכסים זמינים ומחירים נמוכים יותר.
סיכון פוליטי, גיאופוליטי ופועלי
אחד היתרונות שמשקיעים בחו”ל מציגים הוא “פיזור סיכון גיאופוליטי”. זה נכון, אך לא בחינם. השקעה במדינה זרה חושפת אתכם לסיכונים אחרים: שינויי חקיקה לרעת זרים (כפי שראינו בפורטוגל ב-Golden Visa), מגבלות חדשות על השכרה לטווח קצר (Airbnb בברצלונה, אמסטרדם, ליסבון), הגבלות הרכישה לזרים (קנדה, ניו זילנד), ומשברים מקומיים שאינם בחדשות הישראליות אבל יכולים לקרוס את שווי הנכס בן לילה.
בישראל, לעומת זאת, הסיכון הוא לרוב גלוי – אתם רואים אותו בחדשות מדי יום. כפי שמראה המדריך לאזורי השקעה בנדל”ן בישראל, יש פערים גדולים בין מחוזות שיכולים להזין אסטרטגיית בחירה חכמה.
מי מתאים לאיזו השקעה? – מטריצת החלטה
במקום לשאול “מה עדיף”, השאלה הנכונה היא “מה מתאים לי”. הנה מסגרת לקבלת החלטה:
| פרופיל משקיע | נטייה מומלצת | סיבה עיקרית |
|---|---|---|
| קונה דירה ראשונה | ישראל | הטבת דירה יחידה + מינוף 70%-75% |
| משקיע מינוף גבוה | ישראל | בנקים מקומיים מבינים נכס מקומי |
| משקיע הון עצמי 1.5M ש״ח+ | שילוב 70/30 | פיזור גיאופוליטי |
| פנסיונר מחפש תזרים | חו”ל סלקטיבי | תשואה גבוהה ויציבה |
| משקיע עליית ערך | ישראל בתחתית מחזור | הזדמנות הנוכחית בתל אביב |
| משקיע שונא ניהול | שוק ההון (לא נדל”ן) | הוצאות נסתרות גבוהות |
נקודת תזמון חשובה: לפי Times of Israel, במאי 2025 מכירות דירות חדשות בישראל ירדו ב-17% שנה על שנה בעוד יד שנייה זינקה ב-12% – אינדיקציה ברורה לכוח קונים שצובר היום עוצמה. למשקיע מסוג נכון, נקודת השוק הזו עשויה להיות הזדמנות ראשונה במעלה. כדי לבחון מתי הזמן הנכון, ראו את המדריך לתזמון השקעת נדל”ן.
סיכום – היכן באמת התשואה גבוהה יותר?
התשובה הכנה היא: תלוי בכם. תשואת ברוטו של 5%-7% בחו”ל יכולה לקרוס לאחר מסים, ניהול ומטבע ל-3%-4% נטו – לא רחוק מהתשואה של ירושלים או חיפה ביד מקומית מנוסה. מנגד, השוק הישראלי מציע ב-2026 משהו שלא ראינו עשור: לחץ קונים, ירידות מחירים אמיתיות בגוש דן, ומלאי שמתורגם לכוח מיקוח. שילוב של 60%-70% בישראל ו-30%-40% פיזור בחו”ל – לאחר שצברתם הון מספיק לשתי החלטות נפרדות – הוא לרוב הפתרון השמרני והנכון. אל תגלשו אחרי כותרות תשואה; התעמקו בנטו, במס, במינוף ובסיכון. וזכרו שהשקעת נדל”ן ראשונה צריכה תמיד להיות זו שאתם יכולים לישון איתה בשקט בלילה.
שאלות נפוצות
האם משתלם יותר להשקיע בנדל”ן בחו”ל ב-2026?
לא בהכרח. תשואות הברוטו בחו”ל אכן גבוהות יותר (לעיתים 5%-7% מול 3.16% בישראל), אך אחרי מס במדינת היעד, מס בישראל, ניהול מרחוק וסיכון מטבעי – התשואה נטו האמיתית מתקרבת לזו של נכס מקומי טוב. מינוף לישראלי בחו”ל נמוך משמעותית, מה שמקטין תשואה על ההון העצמי.
כמה הון עצמי צריך להשקעה בחו”ל מול בישראל?
בישראל בנקים ממנפים עד 75% למגורים, כך שלהשקעה של 2 מיליון ש”ח דרושים 500-600 אלף ש”ח הון עצמי. בחו”ל הבנק המקומי לרוב יממן רק 50%-60% למשקיע זר ובריביות גבוהות יותר, כך שאותה השקעה דורשת 40%-50% הון עצמי. ההפרש משפיע ישירות על התשואה על ההון.
מה תשואת השכירות הריאלית בתל אביב ב-2025?
לפי Global Property Guide, התשואה הברוטו הממוצעת בתל אביב עמדה על 3.14% ברבעון השלישי 2025. אך אחרי הוצאות שוטפות – ארנונה של כ-72 ש”ח למ”ר לשנה (2026), ועד בית, ביטוח, חודשי ריקנות וניהול – התשואה נטו צונחת ל-1.5% עד 2% בלבד. ירושלים וחיפה מציעות תשואות נטו טובות יותר.
האם כדאי לחכות עוד עם רכישת דירה בישראל ב-2026?
הסטטיסטיקה מראה שמונה חודשים רצופים של ירידות מחירים, מלאי של 83,920 דירות חדשות לא מכורות (28.8 חודשי היצע), ודירות 5 חדרים בלב תל אביב שירדו עד 26% מערכי 2022. מי שמסוגל לשלם הון עצמי של 25%-30% היום ויש לו רוחב נשימה תזרימי, נמצא בעמדת מיקוח חזקה במיוחד מול קבלנים. תזמון מדויק של תחתית קשה לזהות, אך כיווניות השוק ברורה.












