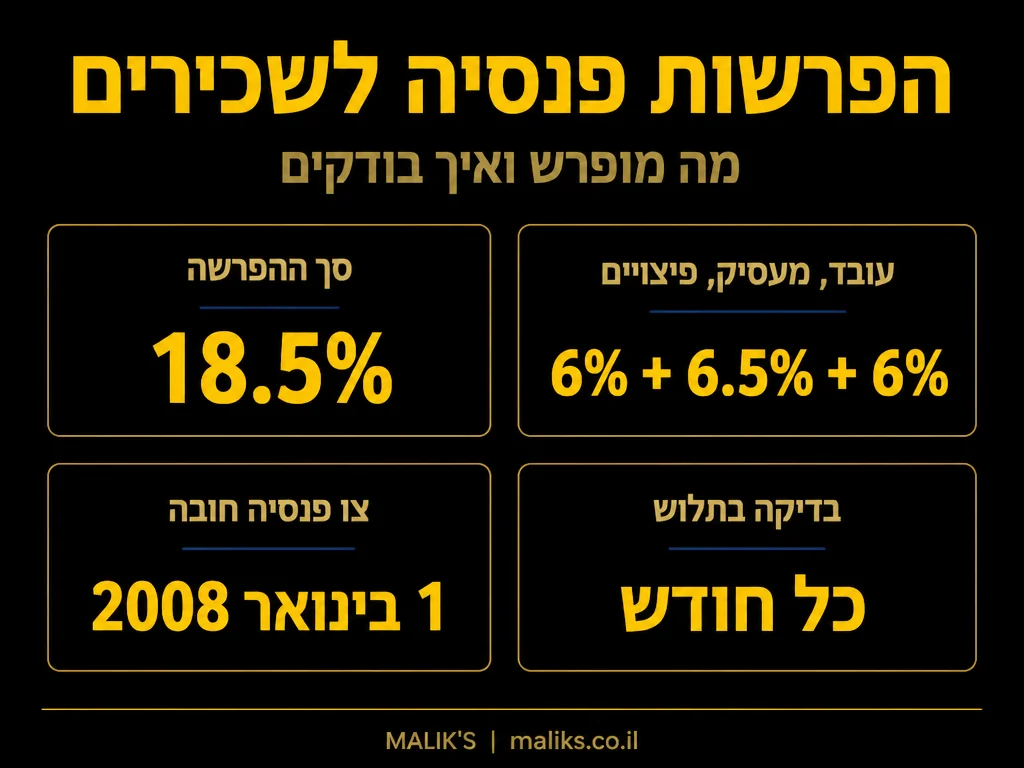
מעסיק בישראל חייב להפריש לפנסיה עבור כל שכיר, ושיעור ההפרשה המינימלי הכולל הוא 18.5% מהשכר, לפי נתוני OECD, ובתוקף מינואר 2018. מתוכם חלק מנוכה מהשכר שלכם וחלק מגיע מהמעסיק על חשבונו. התלוש מראה רק מה המעסיק חישב, ולכן צריך לבדוק שהכסף גם נכנס לקרן בפועל.
המאמר מסביר איך ההפרשה מתחלקת, מה בודקים בתלוש כל חודש, איך מצליבים מול הדוח של קרן הפנסיה, ומה עושים כשמשהו לא מסתדר. אם תרצו לעבור על כל הנתונים יחד עם איש מקצוע, אפשר להיעזר בביטוח פנסיוני ופיננסי של מליק פיננסים.
איך מתחלקת ההפרשה החובה לפנסיה
צו ההרחבה לפנסיה חובה, שפורסם ב-1 בינואר 2008, קבע לראשונה זכות לכל שכיר בישראל לפנסיה במימון העובד והמעסיק, לפי כל-זכות. לפי הפניקס, החלוקה היא 6% + 6.5% + 6%: שישה אחוזים מהעובד לתגמולים, שישה וחצי אחוזים מהמעסיק לתגמולים, ושישה אחוזים מהמעסיק לרכיב הפיצויים. הסכום הכולל מגיע ל-18.5% מהשכר.
כדאי להבין מה כל חלק עושה:
- תגמולי עובד: הכסף שיורד לכם מהשכר. הוא מופיע בתלוש כניכוי ונכנס לחיסכון שלכם.
- תגמולי מעסיק: הפרשה על חשבון המעסיק, שנכנסת לחיסכון הפנסיוני והיא לא מנוכה מהשכר שלכם. חלק ממנה יכול לממן כיסויים ביטוחיים, כמו אובדן כושר עבודה ושאירים.
- פיצויים: רכיב נפרד שמיועד לכסות את הפיצויים לשעת פרישה או פיטורים, אם הוא מופקד בקרן הפנסיה כנדרש.
זה המינימום הקבוע בצו. אפשר לקבל יותר מזה, אם כך נקבע בהסכם העבודה, בהסכם קיבוצי או בהסכמה מיוחדת עם המעסיק, ולכן בדקו מה נכתב בחוזה שלכם ולא רק מה שהחוק מחייב.
מאיזה שכר מחשבים את ההפרשה
השיעור הוא אחוז משכר, והשאלה אילו רכיבים נכללים בבסיס מעסיקה הרבה עובדים. לא כל סכום שמופיע בתלוש נחשב שכר לצורך פנסיה: החזרי הוצאות, למשל, בדרך כלל לא נכללים. רכיבים אחרים, כמו בונוסים, שעות נוספות או תוספות קבועות, נכללים או לא נכללים בהתאם להסכם ולהוראות, ולכן שאלו את מחלקת השכר מה בדיוק נכנס לבסיס.
שכר גבוה במיוחד מעלה שאלה נוספת: האם חובת ההפרשה חלה על כל השכר או רק על חלק ממנו. התשובה תלויה בהוראות העדכניות ובהסכם שלכם עם המעסיק, ולכן שאלו את מחלקת השכר ואת הקרן, ואל תסתמכו על מאמר כללי.
איך קוראים את שורות הפנסיה בתלוש השכר
התלוש הוא הנקודה הראשונה לבדיקה, והוא מכיל בדרך כלל כמה שורות הקשורות לפנסיה. השמות משתנים בין מערכות שכר, אבל המבנה דומה:
| שורה בתלוש | מה היא אומרת | מה בודקים |
|---|---|---|
| הפרשת עובד לתגמולים | הסכום שנוכה מהשכר שלכם | שהוא מחושב על הבסיס הנכון |
| הפרשת מעסיק לתגמולים | החלק של המעסיק לחיסכון הפנסיוני | שהשורה קיימת ושאתם לא משלמים אותה |
| הפרשת מעסיק לפיצויים | הצבירה לפיצויים | שהיא מופקדת בקרן ולא רק נרשמת |
| שם הקרן ומספר הפוליסה | לאן הכסף נשלח | שהם תואמים לקרן שבחרתם |
| שכר מבוטח | הבסיס שעליו נעשה החישוב | שהוא תואם לשכר החודשי שלכם |
בדקו גם שיש שורות מצטברות מתחילת השנה. אם הסכומים לא גדלים מחודש לחודש, יש סיבה לשאול למה.
למה תלוש לבדו לא מספיק
תלוש מראה מה המעסיק חישב. הוא לא מוכיח שהכסף הועבר לקרן. יש מעסיקים שמנכים מהשכר ולא מעבירים, במקרים אחרים ההפקדה מתעכבת, ולעיתים נרשם סכום נמוך מהנדרש. עובד שלא בודק מגלה את זה רק בפרישה, כשכבר קשה לתקן.
לכן מצליבים בין שלושה מקורות: התלוש, האזור האישי באתר הקרן והדוח התקופתי שהקרן שולחת. על הדרך לקרוא את הדוח עצמו כתבנו בפוסט איך לקרוא את דוח הפנסיה השנתי שלך, ומה שנכתב שם משלים את הבדיקה כאן.
איך מצליבים מול הקרן: שלושה צעדים
- כניסה לאזור האישי של הקרן. הירשמו באתר הקרן או באפליקציה שלה, ופתחו את פירוט ההפקדות. תראו לאיזה חודש שויכה כל הפקדה, מה הסכום ומי הפקיד.
- השוואה לתלוש. לכל חודש, השוו בין סכום ההפרשה בתלוש לסכום שנרשם בקרן. הפרש קטן יכול לנבוע מהפרשי עיתוי, והפרש גדול או חודש חסר דורש בירור.
- בדיקה של המעסיק הנוכחי והקודמים. אם החלפתם עבודה, ודאו שגם ההפקדות במקום הקודם נכנסו, ושלא נותרו חשבונות פתוחים שאתם לא יודעים עליהם.
כדי לקבל תמונה מרוכזת על כל החסכונות שלכם בכל הקרנות, אפשר להשתמש גם באתר הממשלתי “הר הכסף” שמרכז מידע על כספים שנשכחו.

סימנים שמשהו לא תקין
חלק מהבעיות נראות מיד, וחלקן מתגלות רק בהשוואה. אלה הסימנים הנפוצים:
- ניכוי מהשכר שלא מופיע כהפקדה בקרן באותו חודש או בחודש שאחריו.
- הפקדה של המעסיק שחסרה, או שנרשמה בסכום נמוך מהצפוי.
- הפרשה שמחושבת על שכר נמוך מהשכר האמיתי שלכם.
- קרן שלא מופיעה אצלכם בכלל, אף שיש ניכוי בתלוש.
- הפסקה בהפקדות אחרי חופשה, מחלה או שינוי תפקיד.
- שם קרן שונה בתלוש ובדוח, בלי שהודיעו לכם על שינוי.
מה עושים כשהכסף לא מגיע
קודם כול, פנו למחלקת השכר או למעסיק בכתב ושאלו מה קרה. בדרך כלל מדובר בטעות במערכת, בעיכוב בהעברה או בחוסר הבנה לגבי הבסיס, ואת כולם אפשר לתקן. שמרו את התלושים ואת הדוחות, ובקשו תשובה כתובה.
אם המעסיק לא מגיב או שלא תיקן את ההפקדות, אפשר לפנות לקרן הפנסיה, שיש לה כלים לגבות הפקדות חסרות, ולשקול ייעוץ משפטי. הדבר נכון במיוחד כשהסכומים גדולים או כשהבעיה חוזרת. אל תחכו לפרישה, כי ככל שהזמן עובר קשה יותר לשחזר מה קרה.
שימו לב: לא כל פער הוא עבירה. לפעמים מדובר בהפרשי הצמדה, בשכר שתוקן בדיעבד או בהפקדה שנרשמה בחודש אחר. בדקו לפני שמאשימים, אבל גם אל תקבלו הסבר מעורפל.
מתי מתחילה ההפרשה לעובד חדש
מי שמתחיל במקום עבודה חדש לא תמיד רואה הפרשה כבר בתלוש הראשון. מועד ההתחלה תלוי בנסיבות, כמו החיסכון הפנסיוני שהיה לכם קודם, ובחלק מהמקרים יש תקופת המתנה. את הפרטים המדויקים לגבי המקרה שלכם שאלו את מחלקת השכר והקרן, וקבלו את התשובה בכתב.
מה שחשוב הוא שלא לוותר על מה שנצבר בתקופת ההמתנה. כשההפרשה מתחילה, בדקו אם היא כוללת גם את החודשים הראשונים, ואם לא, בקשו הסבר כתוב. בעיה שתתגלה בתוך שנה קל יותר לתקן מבעיה שתתגלה אחרי עשור.
מה מקבלים בתוך ההפרשה: כיסויים ביטוחיים
הפנסיה היא לא רק חיסכון. חלק מההפרשה הולך לכיסוי ביטוחי שמגן עליכם ועל המשפחה אם קורה משהו לפני הפרישה: אובדן כושר עבודה בגלל מחלה או תאונה, ופנסיית שאירים לבן או בת זוג וליתומים במקרה פטירה. כל קרן בונה את החבילה אחרת, ולכן משווים בין קרנות גם את היקף הכיסוי ולא רק את ההפרשות.

הכיסוי הביטוחי עולה כסף, והעלות יורדת מהחיסכון. מי שמשלם על כיסוי כפול, למשל כי יש לו גם ביטוח פרטי, מפסיד לפעמים בלי לדעת. כדאי לשאול אם חבילת הכיסויים בקרן מתאימה למצב המשפחתי שלכם: אדם רווק בלי תלויים צריך כיסוי אחר ממי שמפרנס משפחה עם משכנתא.
שכיר שיש לו גם הכנסה נוספת
לא מעט שכירים עובדים גם כעצמאים, למשל במשרה חלקית או בעבודה צדדית. ההפרשות אצל המעסיק לא באות במקום בדיקה של ההפקדות על ההכנסה העצמאית, והן נקבעות בנפרד. מי שנמצא במצב כזה יכול לקרוא את הפוסט על פנסיה חובה לעצמאים ולבדוק את שני המקורות יחד.
טעויות נפוצות שכדאי להימנע מהן
- לסמוך על התלוש בלבד. התלוש מראה חישוב, והקרן מראה כסף שהתקבל בפועל.
- להתעלם מחשבונות ישנים. קרנות ממקומות עבודה קודמים ממשיכות לגבות דמי ניהול גם כשאין הפקדות.
- לבדוק פעם אחת ולשכוח. מעסיק יכול להחליף מערכת שכר או חברת שכר, ואז הבעיות מתחילות.
- למשוך פיצויים בלי לחשוב. משיכה בעת עזיבת עבודה עלולה לפגוע ברצף הפנסיוני ולהוביל לחיוב במס.
- לא לשאול כשיש הסבר מעורפל. כל פער צריך לקבל הסבר כתוב.
מי ששוקל למשוך כספי פיצויים, שיעבור קודם על ההסבר במשיכת כספי פיצויים: המס, הפגיעה ברצף הפנסיוני ומה כדאי לשקול לפני שמושכים.
מה עוד שווה לבדוק לפני שהחיסכון ייצבר שנים
אם לא בחרתם קרן בעצמכם, יתכן שהצטרפתם לקרן ברירת המחדל. מה זה אומר ואם כדאי להישאר בה מפורט בפוסט מה זה פנסיית ברירת מחדל והאם כדאי להישאר בה. אם אתם שוקלים להחליף קרן, יש כמה קריטריונים להשוואה בין קרנות, וכתבנו עליהם באיך לבחור קרן פנסיה שמתאימה לצרכים שלך.

בבחירה כזו מסתכלים על דמי ניהול מההפקדה ומהצבירה, על מסלול ההשקעה, על הכיסויים הביטוחיים ועל ההתאמה לגיל ולצרכים. החוק קובע תקרות לדמי הניהול, והקרנות גובות לעיתים פחות מהתקרה, ולכן השוואה בין קרנות שווה את הזמן. אין קרן אחת שהיא “הטובה ביותר” לכולם, ומה שמתאים לצעיר רווק לא תמיד מתאים למי שעומד לפני פרישה.
סדר פעולות קבוע שלא לוקח הרבה זמן
בדיקה כזו לא צריכה להפוך לעבודה שנייה. מספיק להקדיש לה כמה דקות במועדים קבועים, ואז היא נכנסת לשגרה:
- בכל תלוש חדש: להסתכל שהשורות של העובד, של המעסיק ושל הפיצויים קיימות ושהסכומים הגיוניים ביחס לשכר.
- אחת לרבעון: להיכנס לאזור האישי של הקרן ולהשוות כמה חודשים אחורה.
- אחרי שינוי בשכר, בתפקיד או במקום העבודה: לבדוק שההפרשה התעדכנה בהתאם.
- פעם בשנה: לקרוא את הדוח השנתי ולבדוק גם את דמי הניהול ואת מסלול ההשקעה.
מי שעושה את זה גם מצמצם מאוד את הסיכון שמשהו ייעלם בלי שישימו לב, וגם נשאר מעודכן בנוגע למה שנצבר ולמה שצפוי לו בפרישה. הבדיקה הזו קלה בהרבה מתיקון של חוב שהצטבר שנים.
כתבנו גם על השקעה בפינוי בינוי, שווה לקרוא אם הנושא רלוונטי עבורכם.
שאלות נפוצות
האם המעסיק יכול לשלם לי את ההפרשות במזומן ולא לקרן?
לא. ההפרשה לפנסיה חובה להעביר לקרן הפנסיה, ואי אפשר להחליף אותה בתוספת שכר. הסדר כזה עלול לפגוע בכם בפרישה, בגלל הכיסויים הביטוחיים ובגלל הצבירה שלא נוצרה.
מה לעשות אם אני רואה ניכוי בתלוש אבל לא רואה הפקדה בקרן?
בדקו קודם אם עבר חודש, כי לעיתים ההפקדה נרשמת באיחור. אם לא הופיעה, פנו למעסיק בכתב וגם לקרן, ובקשו להבין אם נתקבלה הפקדה ומאיזה חודש. שמרו את התלוש כראיה.
האם אפשר להגדיל את ההפרשה מעבר למינימום?
אפשר, אם המעסיק מסכים, או אם אתם מפקידים בעצמכם כספים נוספים לקרן. הפקדות נוספות יכולות להיות כדאיות או לא, בהתאם למצב המס שלכם ולצרכים, ולכן כדאי לבדוק את זה לפני שמחליטים.
מה קורה בהפרשות כשאני מחליף עבודה?
המעסיק החדש מפריש לקרן שבחרתם או לקרן ברירת המחדל. מומלץ לוודא שההפקדות מתחילות בזמן, ושהצבירה הקיימת נשארת במקום או עוברת לקרן אחת, לפי מה שמתאים לכם. כל ניוד כספים עושים אחרי בדיקה של הכיסויים הביטוחיים ושל דמי הניהול.
האם גם עובד במשרה חלקית או בשכר נמוך זכאי להפרשות?
ככלל, כן. החובה חלה על שכירים בלי קשר להיקף המשרה, והיא נקבעת לפי השכר שמשולם. מי שעובד בכמה מקומות צריך לבדוק שבכל מקום עבודה נפתחת הפרשה, ושאין כפילות בקרנות שגובות דמי ניהול בלי צבירה משמעותית. אם יש ספק לגבי המקרה שלכם, שאלו את הקרן.
מה ההבדל בין תגמולים לפיצויים בתלוש?
תגמולים הם ההפרשות לחיסכון הפנסיוני שלכם: חלק שלכם וחלק של המעסיק. פיצויים הם רכיב נפרד שהמעסיק מפריש כדי לכסות את הפיצויים שמגיעים לכם בעת פיטורים או פרישה, ובמקרים מסוימים גם בעזיבה. ההבדל משפיע על המסים ועל הזכויות בעת משיכה.
איפה בודקים את הנתונים המעודכנים על תקרות ושיעורים?
הנתונים המעודכנים מתפרסמים באתרי הגורמים הרשמיים ובאתר הקרן עצמה. מידע כללי על זכויות ועל תשלומים תמצאו באתר המוסד לביטוח לאומי, ושאלות על ההפרשות שלכם כדאי להפנות לקרן ולמחלקת השכר.
המידע במאמר הוא מידע כללי, והבדיקה של הפנסיה שלכם צריכה להתאים למצב האישי שלכם. אם תרצו לעבור על התלושים והדוחות עם איש מקצוע, אפשר לפנות למליק פיננסים.