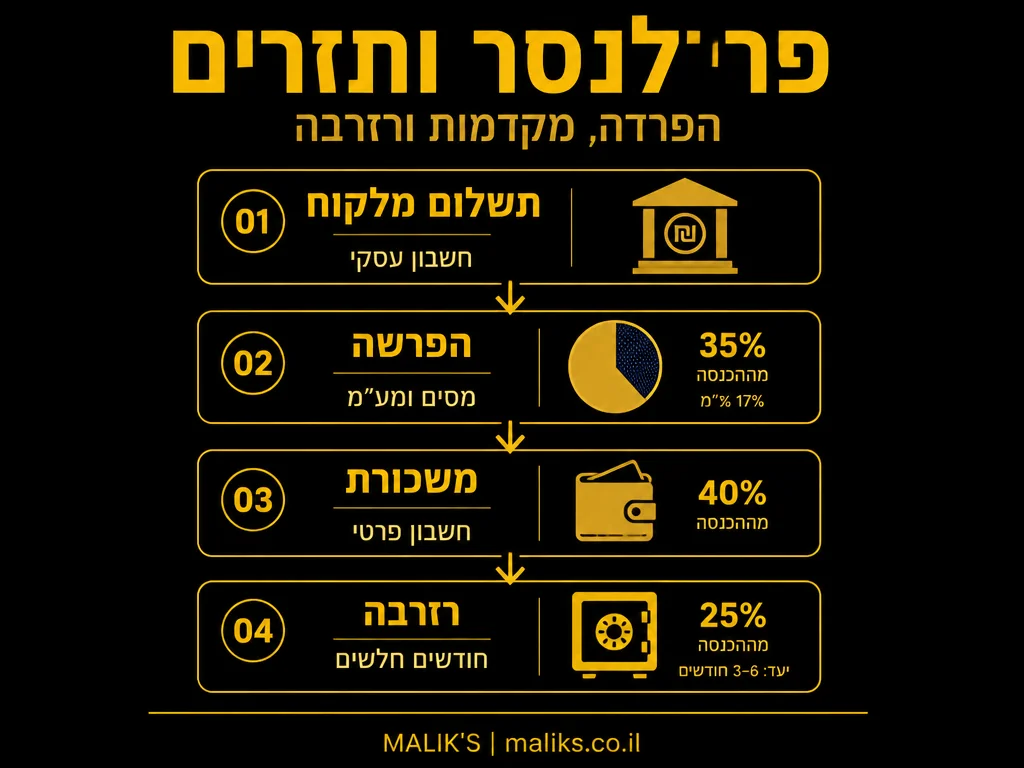
הדרך המעשית לנהל תזרים כפרילנסר היא לפתוח חשבון עסקי נפרד, להעביר ממנו לעצמכם סכום קבוע בכל חודש כמו משכורת, ולהפריש מכל תשלום שנכנס חלק קבוע למס, למע״מ ולפנסיה לפני שנוגעים בשאר. ככה ההכנסה המשתנה של העסק הופכת לתקציב פרטי יציב, והחיובים של רשות המסים והביטוח הלאומי לא מפתיעים אתכם.
רוב הקשיים של פרילנסרים לא נובעים מהכנסה נמוכה אלא מערבוב. כל התשלומים נכנסים לאותו חשבון, וקשה לדעת איזה חלק מהם באמת שלכם ואיזה חלק מגיע למדינה. כדי לבנות מערך כזה בלי הפתעות, כדאי להתחיל מהיסודות הכלכליים של כלכלת המשפחה, ואז להוסיף את הצד העסקי. במדריך הזה נעבור על הפרדת החשבונות, על מקדמות המס, על ההפרשות לפנסיה, ועל התכנון לחודשים הדלים.
למה הפרדה בין עסקי לפרטי היא הצעד הראשון
פרילנסר שמשלם הוצאות פרטיות מהחשבון שאליו נכנסים תשלומי הלקוחות מאבד שליטה בתמונה: הוא לא יודע כמה הרוויח באמת, כמה נשאר אחרי המסים, וכמה הוא מושך מהעסק. ההפרדה פותרת שלוש בעיות בבת אחת. היא מקלה על הנהלת החשבונות, כי כל הוצאה עסקית מופיעה במקום אחד. היא מקלה על ההפרשה למסים, כי הכסף שמיועד להם לא מתערבב עם הכסף לקניות. והיא יוצרת ציפיות מציאותיות: מה שמגיע לחשבון הפרטי הוא מה שאפשר להוציא.

במעבר משכיר לעצמאי הרבה אנשים מופתעים מכך שאין יותר שכר יציב ונקי. במדריך מעבר משכיר לעצמאי כתבנו על ההיבטים הכלכליים והמנטליים של השינוי, וההפרדה בין החשבונות היא אחד הדברים הראשונים שמסדרים.
איך נראית ההפרדה בפועל
- חשבון עסקי אחד שאליו מגיעים כל התשלומים מלקוחות ומשם יוצאות כל ההוצאות העסקיות.
- חשבון פרטי שאליו מועבר סכום קבוע ביום קבוע בחודש.
- תת-חשבון או חשבון חיסכון לצבירה של מסים, מע״מ ופנסיה, שלא משתמשים בו לצרכים אחרים.
- כרטיס אשראי עסקי נפרד, כדי שחיובים עסקיים לא יתערבבו עם הקניות הביתיות.
אם אתם עובדים בלי חשבון עסקי, הצעד הראשון הוא לפתוח אחד. רוב הבנקים מציעים חשבון עסקי לעצמאים, ואפשר להשוות תנאים ועמלות לפני שבוחרים.
משכורת לעצמכם: איך מקבעים הכנסה משתנה
הכנסה של פרילנסר מגיעה בגלים: חודש טוב, חודש חלש, תשלום שמתעכב. אם מושכים כסף לפי מה שנכנס, התקציב הפרטי קופץ וצונח. השיטה המקובלת היא להגדיר לעצמכם משכורת חודשית קבועה ולמשוך אותה תמיד, בלי קשר לסכום שנכנס באותו חודש. החשבון העסקי משמש כמאגר שמווסת את התנודות.

את גובה המשכורת קובעים לפי ההכנסה הממוצעת של תקופה ארוכה יחסית, ולא לפי החודש הטוב ביותר. כשאין היסטוריה, מתחילים זהיר ומעדכנים אחרי כמה חודשים. כך נוצר מרווח בין מה שמרוויחים למה שמוציאים, והמרווח הזה הוא רשת הביטחון בחודשים החלשים.
| סוג כסף | לאן הולך | מתי משתמשים בו |
|---|---|---|
| תשלום מלקוח | חשבון עסקי | מיד בקבלה |
| חלק למסים ולמע״מ | תת-חשבון ייעודי | במועדי התשלום לרשויות |
| חלק לפנסיה | הפקדה לקרן או לקופה | לפי תוכנית ההפקדות |
| משכורת פרטית | חשבון פרטי | הוצאות הבית |
| עודף | חשבון עסקי כרזרבה | חודשים חלשים והוצאות עסקיות |
מקדמות מס: איך מתכננים אותן
עצמאי משלם מסים כבר במהלך השנה ולא רק בסופה. לפי רשות המסים, עצמאים משלמים מקדמות מס לאורך השנה, שמחושבות לפי אחוז מהמחזור העסקי, על חשבון חבות המס הסופית שתחושב בדוח השנתי, והפער מתקזז בהחזר או בתשלום השלמה. כלומר, המקדמה היא תשלום על החשבון ולא מס סופי, ולכן כדאי לברר מול רשות המסים או רואה החשבון איך נקבע השיעור שלכם.
למה זה חשוב לתזרים? כי המקדמה יוצאת בתאריך קבוע, בלי קשר לשאלה אם הלקוחות שלכם כבר שילמו. מי שלא הפריש מראש עלול למצוא את עצמו בחודש שבו לקוח מתעכב וצריך לשלם גם מקדמה. השיעור, התקרות והמועדים מתעדכנים, ולכן כדאי לבדוק אותם באתר רשות המסים או מול רואה החשבון. מדריך מפורט על שיטת החישוב ועל האופן שבו אפשר להתאים את המקדמות כתוב אצלנו: מקדמות מס לעצמאי: איך זה עובד.
אם ההכנסות שלכם ירדו משמעותית במהלך השנה, אפשר לבקש מרשות המסים להתאים את המקדמות. זו בקשה שנבדקת לגופה, ושווה להתייעץ עם רואה חשבון לפני שמגישים אותה.
מע״מ: כסף שלא שייך לכם
עוסק מורשה גובה מע״מ מהלקוחות ומעביר אותו לרשות המסים, תוך קיזוז מע״מ על הוצאות עסקיות. הכסף הזה עובר דרך החשבון שלכם אבל לא שייך לכם, ולכן הטעות הנפוצה היא להתייחס אליו כאל הכנסה. מי שרשום כעוסק פטור לא גובה מע״מ, אבל גם לא מקזז מע״מ על ההוצאות שלו, וקיימת תקרת מחזור שנתית שמתעדכנת ושאותה כדאי לבדוק באתר רשות המסים.
ביטוח לאומי ודמי בריאות
לצד מס ההכנסה, עצמאי משלם דמי ביטוח לאומי ודמי ביטוח בריאות, והם נגזרים מההכנסה החייבת. גם הם נכנסים לחישוב ההפרשה החודשית, ולכן אי אפשר להסתכל רק על מס הכנסה. התשלום נקבע לפי שיעורים ותקרות שהמוסד לביטוח לאומי מעדכן, ואת הנתונים העדכניים תמצאו באתר הביטוח הלאומי. הרבה עצמאים מגלים רק בסוף השנה שהתשלום הכולל גבוה ממה שחשבו, כי חשבו על מס הכנסה בלבד.
הדרך להימנע מהפתעה היא לשאול את רואה החשבון, בתחילת השנה, מה סך התשלומים הצפוי לשלושת הגופים: מס הכנסה, ביטוח לאומי ומע״מ. מהסכום הזה גוזרים אחוז הפרשה אחד מכל תשלום שנכנס, ובודקים אותו מחדש אחרי כל רבעון.
הוצאות מוכרות: איך הן משפיעות על התזרים
לפי CPA-EA, הוצאות שיצאו לייצור הכנסה הן הוצאות מוכרות לצורכי מס ומקטינות את ההכנסה החייבת, ודיווח נכון עליהן מונע תשלום יתר של מס הכנסה. לכן ההפרדה בין עסקי לפרטי חשובה גם לצד המס: הוצאה עסקית שעוברת בחשבון הפרטי קשה יותר להוכיח ולדווח.
כדאי לשמור כל חשבונית וקבלה, ולתעד את ההוצאות במערכת הנהלת חשבונות אחת. אילו הוצאות מוכרות ובאיזה שיעור נקבע בחוק ובתקנות, ויש הוצאות מעורבות, כמו רכב, אינטרנט וטלפון, שמוכרות רק בחלקן. את הכללים המעודכנים מפרסמת רשות המסים, ואת היישום לעסק שלכם כדאי לבדוק מול רואה חשבון.
פנסיה לעצמאי: מה חובה ומה רצוי
שכירים מקבלים הפרשות אוטומטיות מהמעסיק, ועצמאים צריכים לדאוג לכך בעצמם. לפי האוצר שלי, ככלל, עצמאים מחויבים בהפרשת פנסיה בשיעורים של 4.45% / 12.55%: שיעור של 4.45% עד מחצית השכר הממוצע במשק, ושיעור של 12.55% מחצי השכר ועד שכר ממוצע מלא, על פי חוק פנסיה חובה לעצמאים. ההפקדות האלה הן חלק קבוע מהתזרים ולא תוספת רצונית, ולכן מכניסים אותן לחישוב כבר בהתחלה.
מעבר לחובה, אפשר להפקיד יותר, ייתכנו לכך הטבות מס, אבל יש גם חיסרון בנזילות: כסף שנכנס לפנסיה נעול בדרך כלל עד גיל פרישה. הבחירה בין הפקדה גבוהה לבין שמירה על נזילות בחשבון תלויה בגיל, בהכנסה, ביציבות העסק ובקרן החירום שיש לכם, ולכן אין תשובה אחת לכולם.
תזרים ולא רק רווח: למה חשבוניות פתוחות לא משלמות שכר
פרילנסרים מתבלבלים לעיתים בין הכנסה שנרשמה להכנסה שנכנסה. לפי Cashflowy, עסק יכול לרשום הכנסה גבוהה על בסיס חשבוניות שהוצאו, ואם כל הלקוחות משלמים בתנאי תשלום ארוכים, מזומן לא נכנס בפועל: ₪20K רווח / 0 מזומן. זה המצב שבו העסק נראה רווחי על הנייר והחשבון ריק.

הפתרון הוא לעקוב אחרי שני מספרים נפרדים: מה חויב ומה נגבה. כדאי גם לנהל רשימת חייבים עם תאריכי יעד, לשלוח תזכורות בזמן, ולהסכים מראש עם הלקוחות על תנאי תשלום ברורים. על הטעויות שגורמות לבעיות תזרים בעסקים קטנים אפשר לקרוא בניהול תזרים מזומנים לעסקים קטנים.
רזרבה לחודשים דלים: כמה לשמור
פרילנסר צריך רזרבה גדולה מזו של שכיר, כי ההכנסה שלו לא יציבה מחודש לחודש. ההמלצות הנפוצות הן לשמור כמה חודשי הוצאות בקרן נזילה, ופרילנסר יכול לשאוף לטווח גבוה יותר. הקרן הזאת נפרדת מההפרשה למסים: זה כסף שלכם, והוא מיועד להבטיח שהמשכורת הפרטית לא תיפגע כשהעבודה נעלמת.
- קובעים מהן ההוצאות הפרטיות והעסקיות הקבועות בחודש.
- מכפילים אותן במספר החודשים שאתם רוצים לכסות.
- מפרישים בכל חודש סכום קבוע עד שמגיעים ליעד.
- בודקים אחת לרבעון אם היעד עדיין מתאים לשינויים בהכנסה.
אוטומציה: כמה הוראות קבע חוסכות הרבה החלטות
הדרך הקלה ביותר לשמור על המערך היא לא להסתמך על כוח רצון. מגדירים הוראות קבע בבנק שמעבירות ביום קבוע את המשכורת הפרטית, את ההפרשה למסים ואת ההפקדה לפנסיה, ומשאירים את החשבון העסקי כמקום שבו נשאר העודף. כשההעברות קורות מעצמן, החודשים העמוסים לא מפילים את המערכת.
כדאי גם לקבוע שעה קבועה בשבוע לעבור על החשבון העסקי: מי שילם, מי חייב, מה צפוי להיכנס. חצי שעה כזאת חוסכת הפתעות, ומאפשרת לזהות בזמן לקוח שמתעכב או הוצאה שלא תוכננה. מי שמשתמש בתוכנת הנהלת חשבונות יכול לבקש דוח חייבים שבועי, ולהשוות אותו לדף הבנק.
מה עושים כשהכנסה יורדת פתאום
לפעמים לקוח גדול עוזב, מתחלף שוק או נעצרת עבודה לחודשיים. במצב כזה יש סדר פעולות שמגן על התקציב הפרטי. קודם מקטינים את המשכורת הפרטית לרמה הנחוצה ביותר, ומשאירים את ההפרשות לפנסיה ולמסים כמה שאפשר. אחר כך בודקים אם אפשר לבקש התאמת מקדמות, ואם יש הוצאות עסקיות שאפשר לדחות. רק לבסוף פונים לרזרבה.
הדרך הגרועה ביותר היא להפסיק להפריש למסים כדי לממן את הבית. החוב לרשות המסים לא נעלם, ובסוף השנה הוא מתגלה בבת אחת. אם התחושה היא שהמצב ממושך, כדאי להתייעץ במהירות עם רואה חשבון ועם יועץ פיננסי, ולא לחכות עד שהרזרבה נגמרת.
מי שמתכנן את הצעד הבא ימצא עוד פרטים במדריך על הוצאות שנתיות בתקציב.
שאלות נפוצות
האם חייבים לפתוח חשבון בנק עסקי?
החוק לא תמיד מחייב, אבל בפועל כדאי מאוד. חשבון עסקי נפרד מקל על הנהלת החשבונות, על הדיווח לרשות המסים ועל הבנת התזרים. לפני שמחליטים, בודקים אם יש לבנק שלכם מסלול מתאים ומה העמלות.
כמה אחוזים מכל תשלום כדאי להפריש למסים?
אין אחוז אחד לכולם, כי המס תלוי בהכנסה השנתית, בהוצאות המוכרות ובנקודות הזיכוי. השיטה המעשית היא לבקש מרואה חשבון הערכה לפי ההכנסה הצפויה שלכם, ולהפריש לפי ההערכה הזאת עם מרווח קטן. את שיעורי המס המעודכנים מפרסמת רשות המסים.
מה קורה אם לקוח לא משלם?
קודם פונים אליו בכתב, שומרים תיעוד ונותנים מועד סופי לתשלום. אם זה לא עוזר, אפשר לפנות לייעוץ משפטי. בינתיים צריך להמשיך להפריש למסים, כי חיוב המע״מ והמקדמות לא נעצר בהכרח בגלל חוב של לקוח, ולכן כדאי לבדוק עם רואה החשבון מה חל במקרה שלכם.
האם אפשר להפסיק להפקיד לפנסיה בחודשים חלשים?
ככלל, עצמאים חייבים בהפקדה לפי החוק. לכן כדאי לתכנן את ההפקדות כחלק מהתזרים הקבוע ולא כהוצאה לפי רצון. אם מתעוררת בעיה, כדאי לפנות לקרן או ליועץ.
מתי כדאי לפנות לרואה חשבון ומתי ליועץ פיננסי?
רואה חשבון מטפל בדיווחים, במסים ובהוצאות מוכרות. יועץ פיננסי עוזר לראות את התמונה המשפחתית: משכנתא, חיסכון, פנסיה, ביטוחים ותזרים פרטי. פרילנסרים רבים צריכים את שניהם, בחלוקת תפקידים ברורה.
איך אפשר לנהל תזרים כשיש כמה לקוחות עם מועדי תשלום שונים?
מרכזים את כל החשבוניות בטבלה אחת עם תאריך הוצאה ותאריך תשלום צפוי, ומסדרים לפי מועד הגבייה. כך רואים בכל שבוע כמה מזומן צפוי להיכנס ומתי, ואפשר לתכנן את ההפרשות והמשיכות בהתאם.
המאמר הוא מידע כללי ולא ייעוץ אישי, וההחלטות צריכות להתאים למצב העסקי והמשפחתי שלכם. אם תרצו לבנות יחד מערך תזרים לפרילנס, אתם מוזמנים לפנות אל מליק פיננסים.