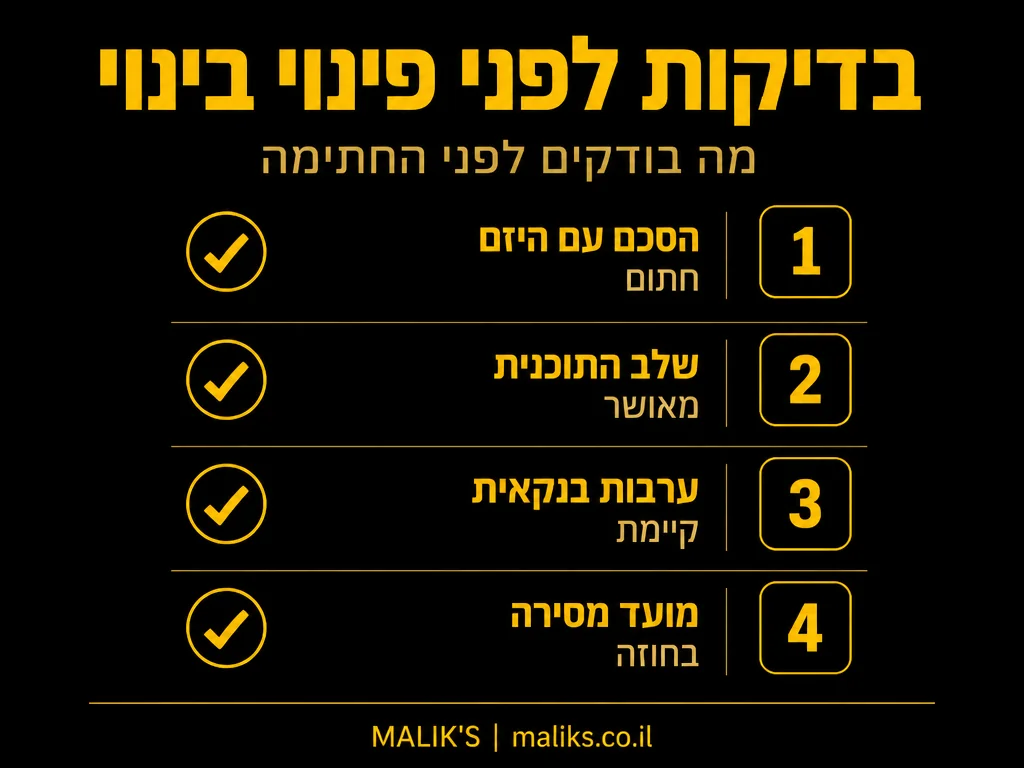
לפני שחותמים על השקעה בפרויקט פינוי בינוי בודקים שלושה דברים: מה הסכים היזם עם בעלי הדירות, באיזה שלב סטטוטורי עומד המתחם, ומה בדיוק כתוב בחוזה שלכם לגבי איחור, מימון וביטחונות. כל השאר, כולל המחיר שנראה אטרקטיבי היום, תלוי בשלושת הדברים האלה. פרויקט כזה נמשך שנים רבות, והכסף שלכם יושב בנכס בלי הכנסה משמעותית עד שהדירה החדשה נמסרת.
המדריך עובר על הבדיקות לפי הסדר שבו כדאי לעשות אותן: הניירת מול היזם, מצב התוכנית, הסעיפים בחוזה, המימון והמסים, והשאלות שכדאי להעלות לפני שמתחייבים. אם אתם בונים תיק נכסים, פינוי בינוי הוא רק אפשרות אחת מתוך כמה, ואת מקומה בתוכנית שלכם אפשר לבחון יחד עם ייעוץ בהשקעות נדל״ן.
מה הופך פינוי בינוי להשקעה שונה מרכישת דירה רגילה
בפינוי בינוי יזם הורס בניין ישן ובונה במקומו בניין חדש וגדול יותר. בעלי הדירות הקיימות מקבלים דירות חדשות, והיזם מממן את הפרויקט ממכירת הדירות העודפות. כמשקיעים אתם נכנסים לתמונה באחת משתי דרכים: קונים דירה ישנה מבעל דירה קיים במתחם, או קונים דירה חדשה מהיזם בשלב מוקדם.

בשתי הדרכים אתם לוקחים על עצמכם סיכון שרכישה רגילה כמעט לא כוללת. הדירה לא קיימת עדיין, לוח הזמנים תלוי בוועדות, בבעלי דירות ובמצב השוק, והיזם הוא צד שהחוזה שלכם לא תמיד מחייב. מי שקרא את הפוסט על יתרונות השקעה בפרויקטים של התחדשות עירונית מכיר את צד התועלת. כאן נעסוק בצד שבודקים לפני שחותמים.
הבדיקה הראשונה: מי עומד מאחורי הפרויקט ומה כבר חתום
הכול מתחיל בשאלה אם יש בכלל פרויקט. מודעה על מתחם ש”יצא לפינוי בינוי” יכולה להתייחס להכרזה, לתוכנית שבתהליך או להסכם שנחתם בפועל. אלה שלושה מצבים שונים מאוד, והמחיר מתמחר אותם אחרת. מה שתבקשו לראות:
- הסכם התחדשות עירונית חתום בין היזם לבעלי הדירות, ולא רק מכתב כוונות או מסמך שיווקי.
- רשימת החותמים והיקף הרוב שהצטבר בבניין או במתחם. אם הרוב הנדרש עוד לא התקבל, הפרויקט יכול להיתקע בלי קשר ליזם.
- זהות היזם ופרטי החברה: האם היא חברה ותיקה עם פרויקטים שהושלמו, או חברת פרויקט שהוקמה למתחם הזה בלבד.
- פרטי הליווי הבנקאי, אם כבר קיים, ושם הבנק המלווה.
- האם יש בבניין דיירים מסרבים, תיקים פתוחים בבית משפט או מחלוקות עם נציג הדיירים.
את רוב הנתונים האלה אפשר לקבל דרך עורך דין שמתמחה בהתחדשות עירונית, ולא כדאי לוותר עליו. שאלו אותו כמה פרויקטים דומים הוא ליווה ואילו בעיות חזרו בהם.
באיזה שלב בתוכנית נמצא המתחם ולמה זה משפיע על המחיר
תוכנית בניין עיר צריכה לעבור כמה שלבים אצל הרשות המקומית והוועדות המחוזיות לפני שמוציאים היתר בנייה. ככל שהמתחם רחוק יותר מההיתר, הסיכון גבוה יותר, ולכן המחיר אמור להיות נמוך יותר. זה הרעיון שמאחורי ההנחה בדירות שנמכרות מוקדם, וגם הסיבה שמחיר זול לא מעיד על הזדמנות כשלעצמו.

כדי להבין איפה המתחם עומד, בקשו מסמכים ולא הבטחות:
- מספר התוכנית ומצבה הנוכחי בוועדה המקומית או המחוזית, כפי שמופיע באתרי התכנון הרשמיים.
- האם התוכנית אושרה או שרק הופקדה להתנגדויות.
- האם הוגשה בקשה להיתר בנייה, והאם כבר התקבל היתר.
- אילו תנאים נקבעו להיתר, כמו פינוי הדיירים, סילוק שעבודים או השלמת תשתיות.
שימו לב להבדל בין צפי להתחייבות. יזם שאומר “בעוד כמה שנים תכנסו לדירה” נותן הערכה. מה שמחייב אותו הוא רק מה שכתוב בחוזה, ולכן נעבור עכשיו לחוזה.
מה בודקים בחוזה ובאילו סעיפים כדאי להתעכב
חוזה לרכישת דירה ישנה במתחם שונה מחוזה רכישה ישירה מהיזם. בשני המקרים יש סעיפים שחוזרים, וכדאי לעבור עליהם שורה אחר שורה, עם עורך דין, לפני החתימה ולא אחריה.
לוח זמנים ומה קורה באיחור
בדקו אם החוזה קובע מועד מסירה מחייב, איך הוא מגדיר “איחור סביר” ואילו אירועים פוטרים את היזם מאחריות, כמו עיכוב ברישוי או הליכים משפטיים. חוזה שבו כל עיכוב נחשב “כוח עליון” לא מגן עליכם. כדאי לוודא גם אם יש פיצוי על כל חודש איחור ואם הוא מנוסח בסכום ברור.
ערבויות וביטחונות
אם אתם קונים דירה חדשה מהיזם, בדקו שהכספים ששילמתם מכוסים בערבות בנקאית או בביטוח לפי חוק המכר (דירות), ושהערבות באמת הונפקה ולא רק הוזכרה בחוזה. בדקו גם אם נרשמה לטובתכם הערת אזהרה בטאבו, ומה הסיכון אם הקרקע משועבדת לבנק המלווה של היזם.
מפרט, שטח ושינויים
דירה חדשה נמדדת בשטח, בחדרים ובמפרט טכני. בקשו מפרט מחייב כנספח לחוזה ובדקו מי מחליט על שינויים בתוכנית הדירה ובמחירי התוספות. בפרויקט גדול שינויים תכנוניים הם דבר שכיח, וכל שינוי יכול להשפיע על התמורה שתקבלו.
מי משלם על מה בדרך
המסים והאגרות בפרויקט מתחלקים בין היזם לבעלי הדירות, וההגדרה בחוזה קובעת מי נושא בכל סעיף. לפי כל-זכות ומרכז הנדלן, היטל השבחה הוא 50% מהשבחה בשווי הזכויות, ובפרויקטי תמ״א 38 בעלי הדירות פטורים ממנו והיזם נושא בעלותו. אל תניחו שהכלל הזה חל גם עליכם: בדקו בחוזה מי משלם, ואם התשובה לא כתובה, דרשו שתיכתב.
מימון הרכישה: מה הבנק מאפשר ומה זה אומר על ההון העצמי
הרבה משקיעים מניחים שאפשר לממן דירה בפינוי בינוי כמו כל דירה אחרת. בפועל דירה שהיא לא דירת המגורים היחידה מקבלת יחס מימון נמוך יותר. לפי בנק ישראל, יחס המימון לדירה להשקעה מוגבל ל-50% משווי הנכס, כלומר לפחות חצי מהסכום צריך להגיע מההון העצמי שלכם. מי שמחזיק כבר דירת מגורים צריך להביא את זה בחשבון לפני שמתחייבים.
יש גם צד שלא רואים במחשבון. הכסף נעול לשנים, ובמהלכן אתם ממשיכים לשלם החזר חודשי בלי שיש דירה שמניבה שכר דירה. מי שבנה את החישוב על מינוף גבוה צריך לבדוק מה יקרה אם הפרויקט יתעכב בשנתיים. על בחינת ההחזר מול ההכנסה ועל תרחישי הקצה כתבנו בפוסט איך מנתחים עסקת נדל״ן עם מינוף, יחס מימון סביר וניהול הסיכון.
בצד של היזם התמונה דומה. לפי Lexology ו-Northspyre, מימון יזמי בישראל ב-2025 דורש הון עצמי גבוה מאוד, ולעיתים 50%-60% הון עצמי, והדבר יכול לעצור פרויקטים לפני שהבנייה מתחילה. זה לא אומר שכל יזם חלש, אבל זו סיבה טובה לשאול מי מממן אותו ומה קורה אם אחד ממקורות המימון נופל.
| מה בודקים | למה זה חשוב | איפה מוצאים |
|---|---|---|
| הסכם התחדשות חתום | בלעדיו יש כוונה ולא פרויקט | עורך דין, נציג הדיירים |
| שלב התוכנית | קובע את אורך ההמתנה ואת רמת הסיכון | אתרי התכנון הרשמיים, הוועדה |
| מועד מסירה ופיצוי באיחור | מגן על הכסף שלכם בזמן ההמתנה | החוזה |
| ערבות לפי חוק המכר | מחזירה כספים אם הפרויקט לא יושלם | הבנק שהנפיק, החוזה |
| יחס מימון והון עצמי | קובע כמה כסף תצטרכו להביא | הבנק או יועץ משכנתאות |
| זהות המממן של היזם | מעידה על יציבות הפרויקט | הליווי הבנקאי, ניסיון קודם |
מסים ועלויות שקל לשכוח
במהלך ההשקעה ובסופה יש כמה אירועי מס שכדאי להכיר מראש. רכישת דירה להשקעה חייבת במס רכישה לפי מדרגות שמתעדכנות מדי שנה, ואת הסכומים העדכניים מפרסמת רשות המסים. מכירה של הדירה החדשה בעתיד עשויה לחייב במס שבח, והזכאות לפטורים תלויה בנסיבות שלכם. אל תסתמכו על חישוב ממודעה, והעבירו כל עסקה לבדיקה של רואה חשבון או יועץ מס.
יש גם עלויות קטנות יותר: שכר טרחה של עורך דין ושל שמאי, ארנונה על דירה ישנה עד שהיא נהרסת, ושכר דירה שאתם מפסידים אם תכננתם להשכיר. כל סכום כזה נראה זניח לבדו, אבל כשהם נצברים לאורך שנים הם משנים את התשואה בפועל.
סיכונים שכדאי לתמחר ולא להתעלם מהם
אי אפשר לבטל את הסיכונים בפינוי בינוי. אפשר להכיר אותם ולשקול אם אתם מוכנים לשאת בהם. אלה הנפוצים:
- עיכוב בתוכנית או בהיתר, שמאריך את ההמתנה בלי שההחזרים שלכם משתנים.
- דייר מסרב או הליך משפטי שעוצר את הפרויקט גם בשלב מתקדם.
- יזם שנקלע לקשיי מימון או לפירוק, ואז הערבויות הופכות לעיקר.
- שינוי במצב השוק, שמוריד את ערך הדירות החדשות בעת המסירה.
- שינויי חקיקה או מדיניות מס שמשפיעים על עלות העסקה.
על הסיכונים וההזדמנויות במתחמים מתפתחים בכלל אפשר לקרוא בפוסט מהם הסיכונים וההזדמנויות בהשקעה במתחמים מתפתחים. כאן חשוב דבר אחד: הסיכון לא נמדד רק בסבירות שהפרויקט ייתקע, אלא גם בכמה זמן הכסף שלכם יהיה נעול אם זה יקרה.
איך מחליטים אם זה מתאים לתיק שלכם
השאלה הבסיסית היא כמה מההון שלכם אפשר להשאיר נעול שנים, ומה יקרה אם תצטרכו את הכסף לפני המסירה. כדאי לקבוע מראש תקרה לחלק מהתיק שמוקצה להשקעה אחת מסוג זה, ולוודא שנשארת לכם נזילות לצרכים מתוכננים, כמו לימודי הילדים או שינוי בהכנסה.
בדקו גם את החלופה. דירה שכבר מושכרת היום, או אפיק נזיל, נותנים תמורה אחרת. פינוי בינוי הוא בחירה בתמורה גבוהה אפשרית מול זמן ארוך וחוסר ודאות. אין תשובה אחת נכונה לכולם, יש תשובה שמתאימה למצב שלכם. כדי לסדר את ההחלטה:
- קבעו סכום מקסימלי להשקעה שאתם מוכנים לנעול.
- בקשו את כל המסמכים הרשמיים לפני שאתם משלמים מקדמה.
- העבירו את החוזה לעורך דין לפני החתימה.
- חשבו את ההחזר החודשי גם בתרחיש של עיכוב ארוך.
- השוו לאפשרות חלופית עם נזילות גבוהה יותר.
מי שמתכנן את הצעד הבא ימצא עוד פרטים במדריך על תב”ע קרקע.
שאלות נפוצות
מה ההבדל בין קנייה ישירה מהיזם לקנייה מבעל דירה ישנה במתחם?
בקנייה ישירה מהיזם אתם מקבלים חוזה מכר לדירה חדשה, עם ערבות לפי חוק המכר ועם מפרט. בקנייה מבעל דירה ישנה אתם רוכשים נכס קיים וזכויות בפרויקט, והתמורה שתקבלו תלויה בהסכם שחתם המוכר עם היזם. בדרך השנייה צריך לבדוק במיוחד אם ההסכם עובר אליכם ובאילו תנאים.
האם אפשר לממן דירה בפינוי בינוי במשכנתא רגילה?
אפשר, אבל התנאים תלויים במעמד הדירה אצלכם. אם זו דירה להשקעה, יחס המימון מוגבל לפי כללי בנק ישראל, ולפעמים הבנק בוחן גם את מצב הפרויקט לפני שהוא קובע את סכום ההלוואה. כדאי להגיע לבנק עם הסכם ברור ועם תוכנית מימון מוכנה.
כמה זמן לוקח פרויקט פינוי בינוי?
אין תשובה אחת. המשך תלוי בגודל המתחם, בשלב התוכנית וביזם. מי שמבטיח לוח זמנים קבוע בלי להראות מסמכים נותן הערכה בלבד. בקשו שהמועד יופיע בחוזה יחד עם פיצוי על איחור.
מה קורה אם היזם לא מסיים את הפרויקט?
זה תלוי בחוזה ובביטחונות. אם שילמתם כספים לפי חוק המכר, הערבות אמורה להחזיר אותם, ולכן חשוב לוודא שהיא קיימת. אם קניתם דירה ישנה ממוכר, הסיכון שונה, כי אתם מחזיקים בנכס הקיים ובזכויות שנגזרות ממנו.
מי משלם מס רכישה בפרויקט כזה?
הרוכש משלם מס רכישה על הדירה שהוא קונה, לפי המדרגות שמפרסמת רשות המסים. ההקלות לבעלי דירות קיימים, אם יש כאלה, תלויות בהסכם ובנסיבות. את הנתונים המעודכנים תמצאו באתר רשות המסים.
האם כדאי להיכנס למתחם שהתוכנית שלו עוד לא אושרה?
המחיר בשלב כזה נמוך יותר, והסיכון גבוה יותר. מי שבוחר בו צריך להיות מוכן להמתנה ארוכה ולאפשרות שהפרויקט לא ייצא לפועל כלל. זו החלטה שמתאימה רק למי שיכול להרשות לעצמו לנעול את הכסף.
המידע במאמר הוא מידע כללי, והחלטה על השקעה צריכה להתאים למצב האישי שלכם. אם אתם שוקלים עסקה כזו, אפשר לדבר עם מליק פיננסים ולבדוק אותה יחד לפני החתימה.