
שאלת תשלום מס רווחי הון מבלבלת מאות אלפי משקיעים בישראל, ובצדק. המס הזה יושב כמעט בכל פינה של החיים הפיננסיים שלנו: בקרן ההשתלמות שמושכים, בתיק ההשקעות בבית ההשקעות, במכירת דירה להשקעה, ואפילו בדיבידנד מצנוע מחברה ציבורית. הסיבוך לא נובע מאחוז המס עצמו, אלא משאלות פרקטיות: מי בכלל מחויב להגיש דוח? מתי משלמים, ולא פחות חשוב – איך מחשבים את הרווח הריאלי כך שלא ישלמו מס על אינפלציה. במדריך הזה נפרק את התהליך לצעדים ברורים: מה השיעורים בפועל לשנת 2025-2026, איך פועל מנגנון הניכוי במקור בבית ההשקעות, מתי יש חובת דיווח עצמית, איך מתמודדים עם מס יסף החדש שעלה ל-5% על הכנסות הון, ואיך לבחור בין דחיית מס לקיזוז הפסדים. הכול בעברית פשוטה, עם דוגמאות מספריות ומועדים מדויקים.
מהו מס רווחי הון ומה השיעור שתשלמו בפועל
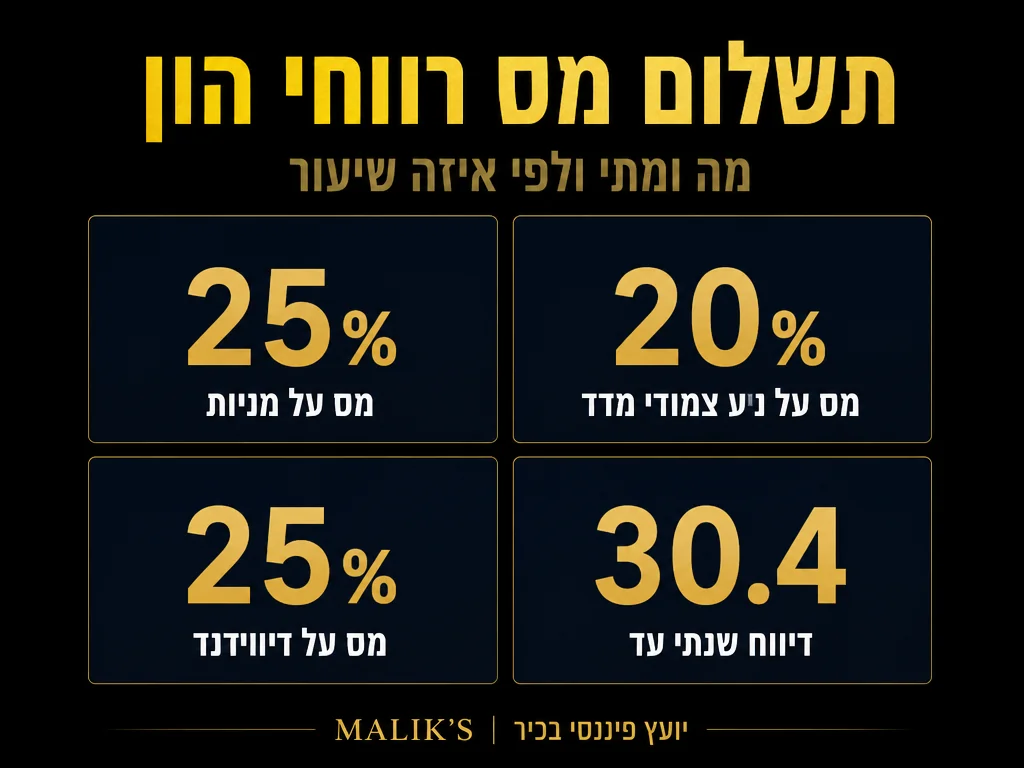
מס רווחי הון בישראל הוא מס המוטל על ההפרש בין מחיר הקנייה למחיר המכירה של נכס פיננסי או נדל”ני, לאחר התאמות מדד ניכויים מותרים. בשונה ממס ההכנסה הפרוגרסיבי על שכר, מס רווחי הון מוטל בשיעור קבוע. לפי PwC Israel Tax Summary, רווחים ריאליים ממכירת ניירות ערך שנרכשו מ-1 בינואר 2003 ואילך חייבים במס בשיעור 25% ליחיד, ועולים ל-30% עבור בעל מניות מהותי המחזיק 10% או יותר מהון המניות של החברה.
לצד שיעור הבסיס, יש להבחין בין סוגי הנכסים השונים. משרד בן שושן רואי חשבון מבהיר שעבור ניירות ערך צמודי מדד או מנייתיים שיעור המס הוא 25% מהרווח הריאלי, אך עבור ניירות ערך לא צמודים – למשל אג”ח שקלית – שיעור המס הוא 15% בלבד מהרווח הנומינלי. החלוקה הזאת חשובה כי בית ההשקעות מנכה במקור באוטומט לפי קוד הנייר, ולפעמים אפשר “לחתוך” את חבות המס באמצעות בחירת מסלול השקעה מתאים.
טבלת השיעורים העיקריים לשנת 2025
| סוג רווח | שיעור המס | בסיס חישוב |
|---|---|---|
| מניות ותעודות סל ישראליות | 25% | רווח ריאלי (אחרי מדד) |
| אג”ח לא צמוד / פיקדון שקלי | 15% | רווח נומינלי |
| דיבידנד – בעל מניות רגיל | 25% | סכום ברוטו |
| דיבידנד – בעל מניות מהותי (10%+) | 30% | סכום ברוטו |
| מס שבח על דירה (לא מזכה) | 25% | שבח ריאלי |
| תוספת מס יסף על הכנסות הון | +2% (סה”כ 5%) | מעל 721,560 ש”ח לשנה |
החידוש של 2025: מס יסף בשיעור 5% על הכנסות הון
השינוי הדרמטי ביותר בנוף המיסוי הישראלי הוא ההחמרה של מס יסף – אותה תוספת מס שמוטלת על מי שמרוויח מעבר לסף שנתי מסוים. לפי MoneyPlan, החל מינואר 2025 הוטל מס יסף מוגדל של 3% על הכנסה חייבת מעל 721,560 ש”ח בשנה, ונוספים 2% על הכנסות ממקור הוני – רווחי נדל”ן, דיבידנדים, ריבית – שמעבר לאותו סף, סה”כ 5%.
פירוש הדבר: יחיד שמכר דירה להשקעה ברווח של 1.5 מיליון ש”ח בשנה אחת, או שמכר מניות בבת אחת ויצר אירוע מס גדול, ימצא את עצמו משלם 25% מס בסיסי + 5% תוספת על החלק החורג מהסף. חוק ההסדרים שניתח PwC מציין שסף ההכנסה השנתי לשנת 2025 נקבע על 721,560 ש”ח והוקפא לשלוש שנים עד 2027 – כלומר אין הצמדה למדד, מה שמרחיב בפועל את בסיס החייבים שנה אחר שנה.
אסטרטגיית הקטנת אירוע מס יסף היא פיזור המכירות לאורך מספר שנות מס: במקום למכור תיק שלם ב-2025, רבים בוחרים לפצל את העסקה לסוף 2025 ותחילת 2026 כדי להישאר תחת הסף בכל שנה בנפרד.
מנגנון הניכוי במקור: כמה זה באמת אוטומטי
נקודה שמבלבלת רבים – האם בכלל צריך להגיש דוח, או שבית ההשקעות מטפל בכול? התשובה תלויה בסוג הנכס ובאופן ההחזקה.
מתי הבית מטפל לבד
- תיק נושא ניירות ערך בבנק או בית השקעות: הבנק מנכה את המס במקור עם כל פעולת מכירה, ואין חובת דיווח עצמית אם זה מקור ההכנסה היחיד.
- דיבידנדים מחברה ציבורית ישראלית: החברה מנכה 25% במקור (30% לבעל מניות מהותי) לפני שהכסף נכנס לחשבון.
- פיקדונות וקופות מסלוליות: הבנק מנכה אוטומטית במועד הפדיון.
מתי תידרשו לדווח עצמאית
- השקעה בברוקר זר (Interactive Brokers וכדומה) – אין ניכוי במקור, ועליכם להגיש דוח שנתי 1322 או 1399.
- מכירת דירה להשקעה – חובת הגשת שומה עצמית למיסוי מקרקעין תוך 30 יום מיום העסקה.
- הכנסות מהשכרה החייבות במס בשיעור מלא או רווחים מקריפטו.
- מי שעובר את סף הכנסת היסף חייב בדיווח גם אם כל הניכוי נעשה במקור – כי החישוב הסופי נעשה רק בדוח השנתי.
הקפדה על הסעיף האחרון קריטית: אנשים רבים חושבים שאם הבנק ניכה את המס “הכל סגור”, אבל אם הם עברו את 721,560 ש”ח, הם חייבים בדוח השנתי כדי להוסיף את 2% תוספת ההון.
חישוב הרווח הריאלי – איך לא לשלם מס על אינפלציה
אחד החששות העיקריים של משקיעים ישראלים הוא שבסביבת אינפלציה גבוהה, הם משלמים מס על “רווח” שנובע פשוט מירידת ערך השקל. החדשות הטובות: החוק הישראלי מבין את זה.
הנוסחה למס רווחי הון על ניירות ערך צמודי מדד ומנייתיים היא:
- חישוב הרווח הנומינלי = מחיר מכירה – מחיר רכישה.
- חישוב חלק האינפלציה = מחיר רכישה × (מדד מועד מכירה / מדד מועד רכישה – 1).
- רווח ריאלי = רווח נומינלי – חלק אינפלציה.
- מס לתשלום = 25% × רווח ריאלי.
דוגמה מספרית: רכשתם תעודת סל ב-100,000 ש”ח, מכרתם אחרי שלוש שנים ב-130,000 ש”ח, והאינפלציה הצטברה ב-7%. חלק האינפלציה הוא 7,000 ש”ח, הרווח הריאלי 23,000 ש”ח, והמס 5,750 ש”ח – לא 7,500 ש”ח שהיו יוצאים על “רווח” של 30,000 ש”ח.
עבור אג”ח לא צמוד הסיפור שונה: שם המס הוא 15% על הרווח הנומינלי המלא, בלי הגנת אינפלציה – מתאים יותר בסביבת אינפלציה נמוכה.
מס שבח על נדל”ן: שיטה נפרדת עם מועדים קצרים
מכירת דירה להשקעה היא אירוע מס מיוחד שאינו מתנהל מול פקיד שומה רגיל אלא מול רשות מיסוי המקרקעין. לפי PwC Tax Summaries Israel, מס השבח עומד על 25% מהרווח הריאלי הנקי, אחרי התאמת אינפלציה וניכוי הוצאות מותרות (שכ”ט עו”ד, מתווך, שיפוץ מהותי, מס רכישה ששולם בעת הקנייה).
הפטור החשוב לדירת מגורים יחידה שווה תשומת לב: לפי כל-זכות, תקרת הפטור ממס שבח לדירת מגורים מזכה (דירה יחידה) בשנת 2025 עומדת על 5,008,000 ש”ח לפי שווי המכירה – מעל סכום זה ישולם מס שבח על החלק היחסי של הרווח. כלומר, אם מכרתם ב-6 מיליון ש”ח, החלק החייב במס יהיה הפרופורציה של ה-992,000 ש”ח שמעל התקרה ביחס לשווי הכולל.
עוד עניין שעלול להפתיע: חוק מיסוי מקרקעין מגביל את הפטור לשטח קרקע שאינו עולה על 1.7 דונם או חמש פעמים שטח הבית – הנמוך מבין השניים. בעלי בתים פרטיים עם חצרות גדולות עלולים למצוא את עצמם משלמים מס על “החלק החקלאי” של הנכס.
למי שמתכנן עסקה גדולה, מומלץ לקרוא קודם את המדריך המפורט שלנו למיסוי השקעות נדל”ן בישראל, שמתאר את כלל ההיבטים – מס רכישה, פחת, וזיכויים על שיפוץ.
מועדי תשלום ודיווח – לוח שנה שצריך להכיר
איחור בדיווח על אירוע מס עולה כסף: יש קנס פיגורים, ריבית והצמדה, ולפעמים גם סנקציות פליליות במקרים חמורים. אלו המועדים הקריטיים:
- 30 יום מיום עסקה במקרקעין – הגשת שומה עצמית למיסוי מקרקעין (טופס 7000) ותשלום המקדמה. איחור גורר ריבית פיגורים יומית.
- 30 באפריל בכל שנה – מועד אחרון להגשת דוח שנתי ליחיד (1301) על הכנסות השנה הקודמת. מי שמייצג רואה חשבון מקבל בדרך כלל אורכה.
- תשלום מקדמות רבעוניות – בעלי הכנסות מהון משמעותיות מקבלים שומת מקדמה ומחויבים בתשלום ב-15 לכל חודש.
- שש שנים לאחור – תקופת ההתיישנות לתביעת החזרי מס. מי שלא בדק זכאות להחזר מס בשש השנים האחרונות עלול לאבד עשרות אלפי שקלים.
מסלולי הקלה: המקלטים החוקיים שכדאי להכיר
החוק הישראלי מציע שורה של מסלולים שמאפשרים לדחות, להפחית ואף להעלים את חבות המס בצורה לגיטימית לחלוטין:
קרן השתלמות
לפי S. Horowitz Tax Newsflash, קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון, או 3 שנים אם הכספים מיועדים להשתלמות מקצועית; תקרת השכר לפטור ממס היא 15,712 ש”ח. זה הכלי החזק ביותר בארגז כלי המס של השכיר הישראלי. רוצים לצלול לעומק? קראו את המדריך המלא לקרן השתלמות.
קופת גמל להשקעה ותיקון 190
לפי כל-זכות, התקרה השנתית להפקדה בקופת גמל להשקעה היא 83,641 ש”ח לשנת 2026 לכל אדם; משיכה הונית כפופה למס של 25% על רווח ריאלי, אך משיכה כקצבה מגיל 60 פטורה ממס. שילוב של הכלי הזה עם תיקון 190 מאפשר לפנסיונרים להפקיד סכומים חד-פעמיים גדולים וליהנות ממיסוי מועדף בעת המשיכה.
הפקדות לקרן השתלמות לעצמאים
לפי ardcpa.com, עצמאי בישראל יכול להפקיד עד 7% מתקרת ההכנסה (293,397 ש”ח לשנת 2025) לקרן השתלמות, סך 20,520 ש”ח לשנה; מתוכם 13,203 ש”ח מותרים בניכוי לצרכי מס. כלומר, לא רק שהפיקדון יוצר הון פטור ממס בעתיד – הוא גם מקטין את חבות המס השוטף השנה.
קיזוז הפסדים מועברים
הפסד הון ניתן לקיזוז כנגד רווחי הון באותה שנת מס וגם לקדימה – ללא הגבלת זמן. משקיעים מתוחכמים מבצעים “קציר הפסדים” בסוף השנה: מוכרים פוזיציות מפסידות, רושמים את ההפסד, ורוכשים מחדש מוצר דומה (אך לא זהה) כדי לשמור על אסטרטגיית ההשקעה.
למי שמרגיש מוצף, קראו את המדריך המלא לחיסכון חוקי במס רווחי הון שמרכז את כל המסלולים במקום אחד.
הקשר לכלל ההכנסה: מתי כדאי להגיש דוח גם בלי חובה
אנשים רבים מוותרים על הגשת דוח שנתי כי “אני שכיר, הכל מנוכה”. זו טעות יקרה. מערכת המס הישראלית מחזיקה במספר מנופים שמאפשרים השבת מס ששולם ביתר. לפי כל-זכות, המדרגה העליונה של מס הכנסה בישראל ל-2025 היא 47%, אך עם מס יסף של 3% עבור הכנסה מעל 721,560 ש”ח לשנה, המס השולי המקסימלי מגיע ל-50%. בקצה השני, שווי 2.25 נקודות הזיכוי לכל תושב ישראל הוא 6,534 ש”ח לשנה (נכון ל-2026), עם שיעורי מס מ-10% עד 50%.
מי שזכאי לנקודות זיכוי שלא נוצלו במלואן (סטודנט, הורה לפעוטות, יוצא צבא, עולה חדש) – בית ההשקעות שניכה במקור 25% מהרווחים שלו לא לקח בחשבון את הזכאויות האלה, וייתכן שיש החזר משמעותי לבקש. אותו עיקרון חל על החזרי מס על הפקדות לקופת גמל וקרן השתלמות, שלא מתקזזים אוטומטית במשכורת בכל המקרים.
סיכום: עקרונות פעולה למי שמתכנן אירוע מס
תשלום מס רווחי הון בישראל הוא לא רק חובה אזרחית אלא הזדמנות תכנונית. השיעורים הסטטוטוריים – 25% על רוב הנכסים, 15% על אג”ח לא צמוד, ותוספת יסף של עד 5% מעל הסף – נראים גבוהים, אבל הכלים החוקיים לדחייה, פטור וקיזוז משמעותיים מאוד. שלוש פעולות שכל משקיע ישראלי צריך לבצע: ראשית, למפות את כל אירועי המס הצפויים לשנה הקרובה ולפזרם בין שנות מס סמוכות אם הם חורגים מסף היסף. שנית, לבחון את ניצול הקרנות המוטבות מס – קרן השתלמות, קופת גמל להשקעה, פנסיה – לפני שמשקיעים בתיק חופשי. שלישית, לבדוק זכאות להחזרי מס שש שנים לאחור – זה כסף שכבר שילמתם, ולעיתים מדובר בעשרות אלפי שקלים. עם תכנון מקדים נכון אפשר לחתוך עשרות אחוזים מחבות המס באופן חוקי לחלוטין.
שאלות נפוצות
האם חייבים להגיש דוח שנתי על רווחי הון אם הכל נוכה במקור בבנק?
לא תמיד, אבל יש מקרים שבהם החובה קיימת גם אם בית ההשקעות ניכה את המס. למשל: מי שעבר את סף הכנסת היסף השנתי (721,560 ש”ח ב-2025), מי שמחזיק בחשבון השקעות בחו”ל, מי שמכר נכס מקרקעין, או מי שמבקש לקזז הפסדי הון מועברים. גם כשאין חובה – לעיתים קרובות יש זכות: דוח שנתי מאפשר לתבוע נקודות זיכוי וניכויים שלא ניתנו במקור.
האם רווחי קריפטו חייבים במס בישראל?
כן. רשות המיסים מסווגת מטבעות דיגיטליים כ”נכס” לעניין סעיף 88 לפקודת מס הכנסה, ולכן חייבים במס רווחי הון בשיעור 25% על הרווח הריאלי. בשונה ממסחר בבית השקעות מקומי, אין ניכוי מס במקור – מה שמטיל על המשקיע חובת דיווח עצמית מלאה והגשת דוח שנתי. שמירת רישום מסודר של עסקאות (תאריך, שווי, מטבע פיאט) היא קריטית.
איך מקזזים הפסד הון מול רווח הון?
הפסד הון בשנה נתונה ניתן קודם לקיזוז מול רווח הון מאותו סוג (נייר ערך מול נייר ערך) באותה שנה, אחר כך מול רווח הון אחר. אם נשאר הפסד עודף – הוא מועבר קדימה ללא הגבלת זמן עד שיתקזז. הפסד מועבר אינו ניתן לקיזוז כנגד הכנסת עבודה רגילה, אלא רק מול רווחי הון עתידיים. מומלץ לדווח על ההפסד גם אם בשנת התביעה אין רווח לקיזוזו, כדי “לשריין” אותו לעתיד.
מה ההבדל בין מס שבח למס רווחי הון רגיל?
מס שבח חל ספציפית על מכירת מקרקעין (דירה, קרקע, חנות) ומנוהל מול רשות מיסוי המקרקעין עם טופס שומה עצמית שמוגש תוך 30 יום מיום העסקה. מס רווחי הון “רגיל” חל על נכסים פיננסיים ומנוהל מול פקיד שומה במסגרת הדוח השנתי. השיעור הסטטוטורי דומה (25% על רווח ריאלי), אבל השיטה – לרבות אפשרויות הפטור (כמו פטור דירה יחידה), חישוב הפחת והניכוי המותר – שונה לחלוטין. מי שמכר גם דירה וגם תיק מניות באותה שנה צריך להגיש שני דוחות נפרדים.












