
השקעה בקרקע לפני שינוי ייעוד נחשבת לאחת ההשקעות הספקולטיביות המתגמלות בישראל – אך גם לאחת המסוכנות. ההבדל בין משקיע שמכפיל את כספו פי שלושה לבין מי שתקוע עם חלקה חקלאית שלא תהפוך לעולם לקרקע מגורים, מתחיל ונגמר בעבודה אחת: הערכת שווי קרקע לפני שינוי ייעוד על ידי שמאי מקרקעין מוסמך. במדריך הזה נפרק בדיוק מה שמאי בודק, איך הוא מתמחר את הציפייה לשינוי ייעוד (ולא רק את הקרקע “כמו שהיא”), ומה ההבדלים בין סוגי הקרקעות שאתם עומדים להיתקל בהם בשטח.
כדי להבין את גודל ההזדמנות, מספיק להסתכל על מחירי הסיום: המחיר הממוצע של דירה בעיר תל אביב ברבעון השלישי של 2025 עמד על כ-3.68 מיליון ש״ח, ובסוף אותה שנה נרשם בישראל מלאי שיא של 83,920 דירות חדשות בלתי מכורות. כשבונים על קרקע שעברה הליך תכנוני מוצלח, רכיב הקרקע הוא לרוב מעל מחצית משווי הדירה הסופי – ולכן הערכת שווי מקצועית, לפני הרכישה, היא ההבדל בין רווח לבין מלכודת.
למה הערכת שווי קרקע לפני שינוי ייעוד שונה מהערכת דירה
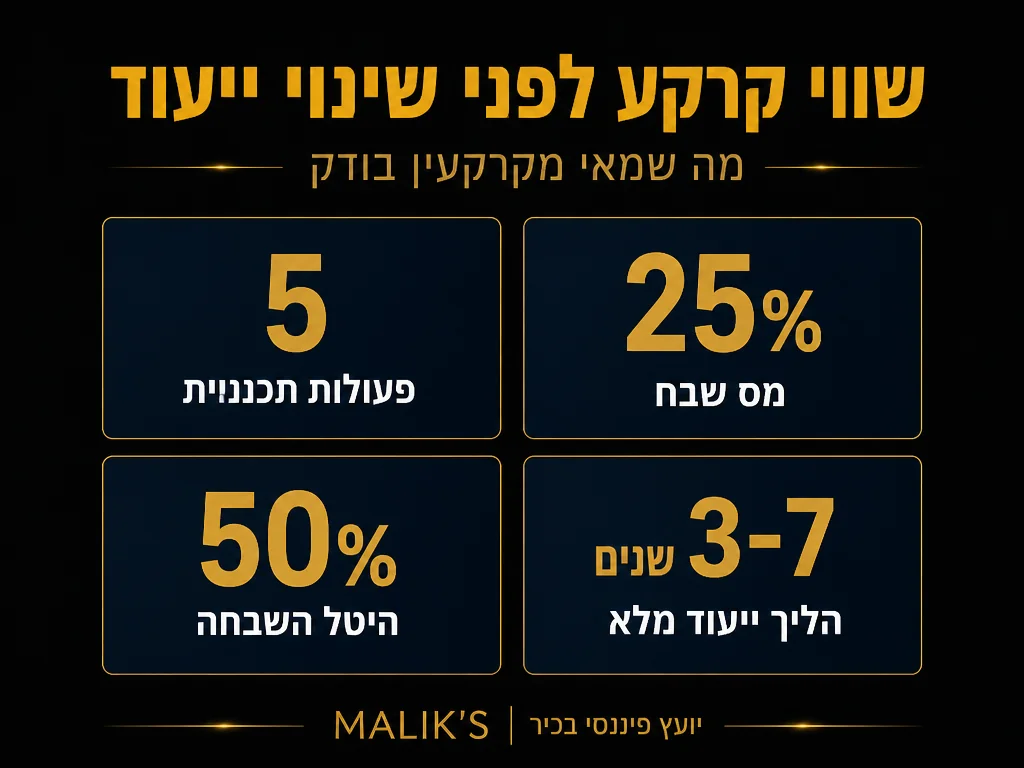
שמאי שמעריך דירה רגילה יודע מה הוא מקבל: ארבעה קירות, מטר רבוע מוגדר, חניה ומחסן. שמאי שמעריך קרקע חקלאית או קרקע ייעודית במצב “לפני שינוי ייעוד” עובד אחרת לגמרי. הוא לא מתמחר את מה שיש – גידולים חקלאיים, גישה לכביש עפר, חיבור לקו מים – אלא את ההסתברות שהקרקע תשנה ייעוד בעוד 5, 10 או 20 שנה ותיהפך למגרש בנייה.
זו עבודה שדורשת תכנון, היכרות עם תוכניות מתאר ארציות (תמ”א), מחוזיות וקרקעיות, ניתוח מגמות אוכלוסייה, ובדיקה צולבת של דוחות הוועדה המקומית והמחוזית לתכנון ובנייה. במילים אחרות: שמאי מקרקעין כאן הוא חצי שמאי וחצי אנליסט תכנון. השווי שיוצא מהדוח שלו הוא שווי ספקולטיבי מהוון – השווי העתידי הצפוי לאחר שינוי הייעוד, מנוכה בריבית מתאימה ומותאם להסתברות שהשינוי באמת יקרה.
הקטע הבא מסביר היטב למה רכיב הקרקע הוא חלק כל-כך משמעותי משווי הנכס הכולל באזורי הביקוש בארץ:
סוגי קרקעות בישראל – חקלאית, ייעודית, מנהל ופרטית
לפני שמתחילים לדבר על הערכת שווי, צריך להבין על איזו סוג קרקע מדובר. הסיווג קובע גם את המחיר וגם את הסבירות לשינוי ייעוד:
- קרקע חקלאית פרטית (טאבו): רשומה על שם הבעלים בלשכת רישום המקרקעין. הקרקע ניתנת לסחר חופשי, ובהינתן שינוי ייעוד – השווי שלה זינוק חד. זו הקרקע הקלאסית של עסקאות ספקולטיביות.
- קרקע חקלאית של רשות מקרקעי ישראל (רמ”י): חכירה מהמדינה, לרוב לדורות. שינוי ייעוד לא הופך את החוכר אוטומטית לבעלים – יש דמי הסכמה, היטל השבחה, ולעתים החזר חלק מהזכויות למדינה. שמאי שעובד על קרקע מנהל חייב להכיר את החלטות מועצת מקרקעי ישראל הרלוונטיות.
- קרקע ייעודית (כבר מיועדת לבנייה אך לא מבונה): ייעוד מגורים, מסחר או תעשייה כבר אושר, אבל אין עדיין היתר בנייה. רמת הסיכון נמוכה משמעותית, אך גם הפוטנציאל הספקולטיבי נמוך יותר – כי השוק כבר תמחר את שינוי הייעוד.
- קרקע במתחם תכנון אסטרטגי: שטחים שמיועדים בתוכניות מתאר עתידיות (תמ”א 35, תוכנית מחוזית) להפשרה, אך התהליך התכנוני עדיין לא הושלם.
נכון להיום, לחץ ההיצע על הממשלה הוא עצום: באוגוסט 2025 פרסמה רשות מקרקעי ישראל מכרזים ל-25,000 יחידות דיור ברחבי הארץ, וכן 13,537 יחידות שווקו תחת מסגרת מחיר מטרה במהלך 2025. ההכרזות האלה משפיעות ישירות על שווי קרקעות פרטיות סמוכות, ושמאי טוב יידע לשלב את הנתונים האלה בהערכת השווי שלו.
מהו תהליך שינוי ייעוד והאם אפשר לחזות אותו
שינוי ייעוד קרקע (הפשרה) הוא תהליך תכנוני סטטוטורי שעובר דרך ועדה מקומית, ועדה מחוזית, לעתים גם הוועדה הארצית, ופרסום תוכנית מפורטת לפי חוק התכנון והבנייה. בפועל, הליך מלא יכול לקחת בין 4 ל-15 שנה. שמאי מנוסה לא מבטיח שהליך יסתיים, אבל הוא יכול לכמת את ההסתברות בהתבסס על:
- מצב התוכניות הקיימות: האם הקרקע נכללת בתוכנית מתאר מקומית כוללנית? האם היא מסומנת כשטח לפיתוח עתידי? האם יש החלטות של הוועדה המחוזית שמכירות בה כעתודת קרקע?
- מגמת הפיתוח האזורי: האם הרשות המקומית רוצה לצמוח לכיוון הזה? האם יש לחץ דמוגרפי? האם יש תשתיות (כבישים, חשמל, ביוב) שמתקרבות?
- פעילות יזמים בסביבה: אם יזמים מובילים רכשו חלקות סמוכות, זה אות חיובי. אם מי שמחזיק בקרקעות הסמוכות הם בעלים פרטיים שיושבים על הנכס דורות – הסיכוי קטן יותר.
- מדיניות ממשלתית: הצורך הלאומי בדיור הוא טיעון חזק. כיוון ש-בין אוקטובר 2024 לספטמבר 2025 החלה בנייתן של כ-81,020 דירות בישראל, מגמת ההפשרה צפויה להמשיך.
שמאי שעושה את עבודתו ייצור מטריצת הסתברות: סבירות גבוהה (60%-90%), בינונית (30%-60%), נמוכה (פחות מ-30%) – ולפי זה הוא יבנה את ההיוון. ככל שההסתברות נמוכה יותר וזמן ההמתנה ארוך יותר, ערך הקרקע במונחי “היום” יורד באופן דרמטי.
מה השמאי בודק בפועל – מסמכים, רישום ותכנון
הדוח השמאי לקרקע ספקולטיבית נשען על שלושה צירי בדיקה מקבילים:
בדיקת רישום ובעלות
נסח טאבו, רישום ברמ”י, היסטוריית עסקאות, חכירה, משכון, צו עיכוב, חובות ארנונה והיטלי השבחה היסטוריים – כל אלו חייבים להיות נקיים. הסכמי שיתוף בין שותפים בחלקה גדולה (מצב נפוץ בקרקעות חקלאיות) הם מקור עיקרי לסיבוכים: שמאי טוב ידרוש לראות את ההסכם ולוודא שהוא מאפשר חלוקה ושיווק עצמאי בהמשך.
בדיקה תכנונית
הוצאת מידע תכנוני מהוועדה המקומית (תיק תכנון), בדיקה מול אתר ה-GIS של העירייה, מערכת GovMap הארצית, אתר משרד הפנים והוועדות המחוזיות. השמאי מאתר תמ”אות חופפות, תוכניות מקומיות, גבולות שיפוט, אזורי שמורה, רצועות ביטחון, רצועות תשתית ארצית (קווי חשמל, מים, גז) – כל אלה יכולים להוריד דרמטית את שטח הבנייה האפקטיבי גם אחרי שינוי ייעוד.
בדיקה פיזית בשטח
סיור פיזי, מדידה, הערכת טופוגרפיה, גישה לדרכים, מרחק לתשתיות, איכות הקרקע, ניקוז, גובה מי תהום ולעתים בדיקות סביבתיות. קרקע יפה במפה יכולה להיות חסרת ערך בנייתי בשטח אם היא תלולה מדי, רוויה במים או רחוקה מדי מתשתית.
הקטע הבא מציג בדיקה עצמאית בסיסית שכל משקיע יכול לעשות בעצמו – לפני שמזמינים שמאי – באמצעות GovMap ומפות התכנון:
שיטות חישוב שווי – השוואה, היוון וגישת השארית
שמאי מקרקעין משתמש בכמה שיטות הערכה מקבילות, ולרוב הוא מצליב ביניהן כדי להגיע לטווח שווי סביר:
- גישת ההשוואה: איתור עסקאות באותו אזור, בקרקעות בעלות מאפיינים דומים (סטטוס תכנוני, גודל, מיקום ביחס ליישוב). זוהי שיטת הברירה כשיש מספיק עסקאות עכשוויות.
- גישת השארית (Residual): השמאי מחשב מה צפוי להיות שווי הפרויקט הסופי לאחר בנייה (למשל 30 דירות במחיר ממוצע ידוע), מנכה את כל עלויות הפיתוח, הבנייה, המימון, הרישוי, ההיטלים והרווח היזמי – והשארית היא שווי הקרקע במצב המתוכנן. אם מהוונים את השארית הזו לאחור עד היום, מקבלים את שווי הקרקע ב”מצב נוכחי”.
- גישת היוון תזרים מזומנים (DCF): מתאימה לקרקעות עם פוטנציאל הכנסה ארוך טווח (למשל קרקעות חקלאיות עם הסכמי חכירה משנה).
- גישת העלות: מעט רלוונטית לקרקע, אך לעתים מסייעת לתחתון של הטווח (שווי קרקע במצב חקלאי טהור ללא ציפיות).
ככל שהשמאי משתמש ביותר משיטה אחת, ההערכה אמינה יותר. דוח רציני יכלול בדרך כלל גישת השוואה כעוגן וגישת שארית כאימות.
גורמים שמעלים ומורידים את השווי
אחרי שהשמאי הציב את ההסתברות לשינוי הייעוד והתוצאות הצפויות, הוא מתאים את השווי לפי מאפייני הקרקע הספציפית. ההתאמות העיקריות:
גורמים שמעלים שווי: קרבה לאזור ביקוש (גוש דן, חיפה, ירושלים, באר שבע); נגישות לכבישים ראשיים וצירי תחבורה ציבורית עתידיים (רכבת קלה, מטרו); כלילה בתוכנית מתאר מקומית כוללנית; חלקה רגולרית (לא חצויה ולא משולשת); גישה לחלקה דרך דרך סלולה; שטח מספק לבנייה רב-קומתית; אישור ועדה מקומית קודם לשמירת זכויות; גוש פרטי קטן (מהיר יותר לאסוף הסכמות בעלים).
גורמים שמורידים שווי: שטחים פתוחים מוגנים בסביבה (יער קק”ל, שמורת טבע); רצועות תשתית עוברות (חשמל מתח עליון, גז, מסילת רכבת); סטטוס “שטח חקלאי מובהק” שמסומן כך גם בתמ”א ארצית; פיצול בעלויות (עשרות שותפים בגוש אחד); גישה רק דרך חלקה של אדם פרטי אחר (זיקת הנאה); קרבה לאתרי פסולת או מתקנים סביבתיים בעייתיים; שיפוע טופוגרפי קיצוני; מי תהום גבוהים.
חשוב להבין את הקשר השוקי: עסקאות יד-שנייה היוו 62.4% מסך כל עסקאות הדיור בישראל ברבעון השלישי של 2025, מה שמרמז על ביקוש מתמשך לדיור באזורי המרכז – וכן על הצורך הגובר של יזמים לאתר קרקעות חדשות לפיתוח. שמאי חכם משלב את התמונה המקרו-כלכלית הזו בהערכה אזורית קונקרטית.
סיכונים נפוצים שמשקיעים לא רואים מראש
גם אחרי שמאות מקצועית, השקעה בקרקע לפני שינוי ייעוד נושאת סיכונים שכל משקיע חייב להכיר. למידע נוסף על סיכונים כלליים, ראו את המדריך שלנו על רכישת קרקע חקלאית בישראל – הזדמנות או מלכודת.
- סיכון תכנוני: הליך שינוי הייעוד מתעכב, נדחה או נדחה לחלוטין. דוגמה קלאסית: התנגדויות של רשויות סביבה, צבא, חקלאות או תושבים מקומיים.
- סיכון מימוני: כיוון שלא ניתן ברוב המקרים לקחת משכנתא רגילה על קרקע חקלאית, רכישות נעשות עם הון עצמי גבוה או מימון יקר. עליית ריבית בנק ישראל מורידה משמעותית את שווי ההיוון.
- סיכון היטל השבחה: כשהקרקע משנה ייעוד, הוועדה המקומית גובה היטל השבחה של עד 50% מעליית הערך. שמאי טוב מתחשב בכך בחישוב.
- סיכון עסקאות שותפות: רבים מקרקעות החקלאיות בישראל מוחזקות בבעלות משותפת של עשרות עד מאות בעלים. ללא הסכם שיתוף ברור, אי אפשר לבצע פעולה משמעותית – אפילו עם שמאות מצוינת.
- סיכון יזמי: כשרוכשים קרקע דרך יזם או “מאחד”, יש לבדוק את האמינות, ההיסטוריה, ופרטי החוזה – לרבות תניות ביטול והגנות במקרה של כשל.
שמאי טוב לא רק “נותן מספר” – הוא מציג ניתוח רגישות שמראה איך השווי משתנה בתרחישים שונים: אם שינוי הייעוד יקח 5 שנים במקום 10, אם הצפיפות המאושרת תהיה 6 דירות לדונם במקום 10, אם הריבית תעלה ב-2% נוספים. זו הדרך היחידה לקבל החלטת השקעה רציונלית.
איך לבחור שמאי מקרקעין מתאים
לא כל שמאי מקרקעין מוסמך הוא שמאי שמתאים להערכת קרקע ספקולטיבית. תמהיל המיומנויות הנדרש כאן הוא מיוחד: שילוב של שמאות “קלאסית”, הבנת תכנון מרחבי, היכרות עם הוועדות המחוזיות וקריאה רגישה של מגמות שוק. כשבוחרים שמאי, חפשו:
- ניסיון ספציפי בקרקעות חקלאיות לפני הפשרה – שאלו לדוגמאות של עסקאות שהוערכו והתבצעו בפועל באזורים דומים.
- היכרות עם האזור הגיאוגרפי הספציפי – שמאי מהמרכז לא יכיר את הדינמיקה של תוכניות פיתוח בנגב או בגליל.
- יכולת לכתוב דוח מורחב שכולל ניתוח רגישות, השוואה לעסקאות עכשוויות, ופירוט גישות הערכה – לא רק “השווי הוא X ש”ח”.
- אי-תלות מהיזם – שמאי שעובד עבור היזם המוכר את הקרקע נמצא בניגוד עניינים. שלמו בעצמכם וקבלו דוח עצמאי.
- שיתוף פעולה עם עורך דין מקרקעין מנוסה – שניהם צריכים לעבוד יחד על אותה עסקה.
הקטע הבא דן ספציפית בבחירת אנשי המקצוע הנכונים לעסקת קרקע – יזם, עורך דין ושמאי – ולמה כל אחד מהם קריטי:
מתי שווה להשקיע – וכיצד הערכת השווי משתלבת בהחלטה
הערכת שווי קרקע אינה מהווה תחליף לשיקול דעת השקעתי – היא תשומה לקבלת החלטה. שמאי טוב יספק לכם את הטווח: “שווי שוק ראלי, בהינתן ההסתברויות והסיכונים, הוא בין X ל-Y ש”ח”. התפקיד שלכם כמשקיעים הוא לוודא שמחיר הרכישה נמצא לפחות 20%-30% מתחת לתחתית הטווח – מרווח ביטחון לטעויות.
נושא משלים שכדאי להכיר לפני קבלת החלטה הוא מיסוי השקעות נדל”ן – מס רכישה, מס שבח והיטל השבחה משפיעים דרמטית על התשואה הסופית בעסקאות קרקע. כדאי לבחון את האפשרות של ליווי משקיעי נדל”ן – מומחה שמלווה את כל התהליך, מהאיתור ועד החתימה.
סיכום
הערכת שווי קרקע לפני שינוי ייעוד היא לא טכנית – היא אסטרטגית. שמאי מקצועי בודק שלושה עולמות במקביל: רישום, תכנון ושוק. הוא מכמת את ההסתברות לשינוי, מהוון את הערך העתידי לערך נוכחי, מתאים לפי מאפיינים פיזיים ותכנוניים ספציפיים, ומציג ניתוח רגישות שמאפשר למשקיע להבין את טווח הסיכון. ככל שהשוק הישראלי מתבגר ומוסכמת לעניין שקיפות מתחזקת, ככל שכלי GovMap והמערכות התכנוניות נגישים יותר, וככל שהממשלה דוחפת יותר מכרזים לשוק – הצורך בהערכת שווי איכותית רק גובר. אל תרכשו קרקע ספקולטיבית בלי דוח שמאות עצמאי, שכולל גישת השוואה וגישת שארית, וניתוח רגישות לתרחישים שונים. זו ההשקעה הכי משתלמת שתעשו בכל העסקה.
שאלות נפוצות
כמה עולה הערכת שווי שמאית לקרקע חקלאית בישראל?
דוח שמאי מלא לקרקע ספקולטיבית עולה בדרך כלל בין 4,000 ל-15,000 ש”ח, תלוי בגודל החלקה, מורכבות התכנון ועומק הניתוח הנדרש. דוח זול מדי הוא לרוב סקירה שטחית; דוח באלפי ש”ח בודדים בעסקה ששווה מיליונים הוא בזבוז ההון העצמי הכי גרוע שאפשר לעשות.
כמה זמן באמת לוקח שינוי ייעוד מקרקע חקלאית למגורים?
טווח של 4 עד 15 שנה הוא ריאלי, ובמקרים רבים אף יותר. תוכניות שאינן כלולות בתמ”א או בתוכנית מחוזית קיימת יכולות להמתין עשורים. שמאי טוב ייתן הערכת זמן ספציפית לאזור ולחלקה – לא ממוצע ארצי.
מה ההבדל בין קרקע “מנהל” לקרקע פרטית מבחינת הערכת שווי?
קרקע פרטית בטאבו ניתנת לסחר חופשי ושמאות שלה היא ישירה. קרקע של רשות מקרקעי ישראל (חכירה) דורשת בדיקה של תנאי החוזה, דמי הסכמה, החלטות מועצת מקרקעי ישראל הרלוונטיות ולעתים החזר חלקי של זכויות בעת שינוי ייעוד – מה שיכול להפחית 20%-40% מהשווי המהוון לעומת קרקע פרטית מקבילה.
האם אפשר לסמוך על דוח שמאי שהיזם המוכר מציג?
לא. שמאות שמוזמנת ומשולמת על ידי המוכר היא בניגוד עניינים מובנה. גם אם השמאי מוסמך ומקצועי, חובה להזמין דוח שני, עצמאי, על חשבונכם. עלות נוספת של אלפי ש”ח שווה החלטת השקעה בריאה במאות אלפי או מיליוני ש”ח.












