
רוב הרוכשים בישראל מתמקדים בשורה אחת בלבד בהצעת המשכנתא: ההחזר החודשי שהבנק מציג. בפועל, החזר חודשי ריאלי במשכנתא הוא הרבה יותר מסכום ההחזר לבנק – הוא כולל ביטוח חיים, ביטוח מבנה, אגרות, מס רכישה, עלויות עורך דין, יועץ משכנתאות והוצאות נלוות שמצטברות לאלפי שקלים בחודש או לעשרות אלפים בשנה הראשונה. במדריך זה נראה איך לחשב את ההחזר האמיתי שתעמדו מולו בכל חודש, אילו מספרים הבנק לא מציג מיוזמתו, ואיך להיכנס לעסקה כשהתמונה הפיננסית שלמה – לא חצי-תמונה.
למה ההחזר שהבנק מציג אינו ההחזר האמיתי שלכם
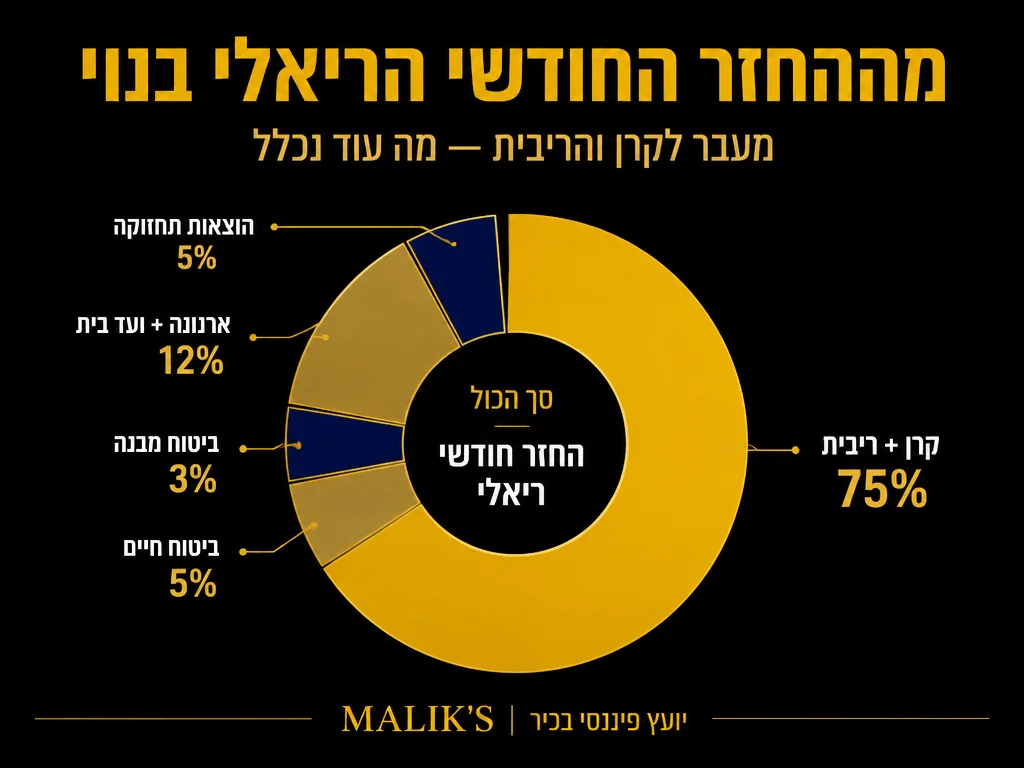
הסכום שמופיע בהצעת המשכנתא מהבנק הוא הקרן והריבית בלבד. אבל החזר חודשי ריאלי כולל גם פוליסות ביטוח שהבנק מחייב לרכוש, אגרות חודשיות וחד-פעמיות, וכן הוצאות שוטפות שנובעות מהבעלות על הנכס. לפי בנק ישראל, ההלוואה הממוצעת בישראל בדצמבר 2024 הגיעה לשיא של 1,088,000 ש״ח – כשמדובר בסכום כזה, גם תוספת של 300-700 ש״ח בחודש לעלויות נלוות מצטברת לעשרות אלפי שקלים לאורך חיי ההלוואה.
החשיפה האמיתית שלכם תלויה בשלושה רכיבים: התשלום לבנק (קרן + ריבית), העלויות החובה הנלוות שהבנק כופה (ביטוחים, אגרות, רישום), והעלויות הסביבתיות של הנכס (ועד בית, ארנונה, תחזוקה). רק חיבור של שלושת הרכיבים נותן את החזר חודשי ריאלי משכנתא שעליו צריך לבסס החלטה.
תקרת ההחזר לפי בנק ישראל ולפי הבנקים בפועל
בנק ישראל קובע שכאשר ההחזר החודשי עולה על 50% מההכנסה הפנויה – הבנק לא מאשר את ההלוואה כלל. לפי תקנות בנק ישראל, מעל 50% PTI אסור להעמיד הלוואה לדיור. אבל גם 40% נחשבים בעיני הרגולטור הבינלאומי BIS למשכנתא בסיכון גבוה – דבר שמייקר את הריבית שתקבלו.
בפועל, רוב הבנקים בישראל מאמצים תקרה שמרנית יותר. סקר של First Israel Mortgage מראה שבחיתום אמיתי הבנקים מסתכלים על תקרה אפקטיבית של כ-33% מההכנסה נטו, גם כשהרגולציה מאפשרת יותר. למה? כי הבנק רוצה להבטיח שגם אם המדד יעלה או הריבית תעלה, ההחזר עדיין ייפול בתוך תקציב המשפחה.
החישוב הנכון של ההכנסה הפנויה
אל תבלבלו בין הכנסה ברוטו להכנסה נטו. בנק ישראל מתייחס להכנסה הפנויה – מה שנכנס בפועל לחשבון אחרי מסים וביטוח לאומי. שני בני זוג עם 25,000 ש״ח ברוטו עשויים להגיע ל-19,500 ש״ח נטו, ובהתאם לכך תקרת ההחזר השמרנית תעמוד על כ-6,400 ש״ח לחודש (33%) – לא 8,250 ש״ח (33% מהברוטו, חישוב שגוי שמוביל למינוס).
הביטוחים שחובה לקחת – ההוצאה הנסתרת הראשונה
הבנקים בישראל מחייבים נוטלי משכנתא לרכוש שתי פוליסות ביטוח לכל אורך תקופת ההלוואה: ביטוח חיים בגובה יתרת המשכנתא, וביטוח מבנה. לפי מדריך BuyItInIsrael, הבנק רשום כמוטב ראשון בשתי הפוליסות, ולא ניתן לסיים את העסקה בלעדיהן.
טווחי עלות ריאליים לפי גיל וסכום
- ביטוח חיים – לזוג בני 35 על משכנתא של מיליון ש״ח: כ-90-180 ש״ח לחודש לפי גיל, מצב בריאותי וחברת ביטוח. בני 50 ישלמו פי 2-3.
- ביטוח מבנה – לדירה בשווי 2 מיליון ש״ח: 25-60 ש״ח לחודש (תלוי באזור גיאוגרפי וכיסויים נוספים כמו רעידת אדמה).
- סך הכל – כל הזוגות ימצאו את עצמם משלמים בין 120 ל-250 ש״ח בחודש לביטוחים, מעבר להחזר לבנק.
טיפ חשוב: הבנק יציע לכם ביטוח דרכו, אבל אינכם חייבים לקנות אצלו. בדיקה של 3-4 חברות ביטוח חיצוניות חוסכת לרוב 20-40% מהפרמיה החודשית. המקור הזה מסביר את הזכות לבחור חברת ביטוח עצמאית.
מס רכישה ואגרות – חד-פעמי גדול שמשפיע על ההון העצמי
מס רכישה בישראל מתוכנן כמדרגות מס. לפי כל-זכות, ברוכש דירה יחידה לא משולם מס רכישה כלל על שווי עד 1,978,745 ש״ח, ומעל לסכום זה ועד 2,347,040 ש״ח חל מס בשיעור 3.5%. המדרגה העליונה לדירה יחידה ב-2025, לפי עו״ד דורון אהרוני, היא 8% על שווי שמעל 6,055,070 ש״ח, ועל שווי שמעל 20,183,565 ש״ח חל שיעור של 10%.
על דירה שנייה להשקעה המצב שונה לחלוטין. לפי הג׳רוזלם פוסט, ישראל מטילה מס רכישה של 8% החל מהשקל הראשון על דירות השקעה – מהלך שמיועד לקרר את שוק הדיור.
אגרות נלוות שצריך לתקצב מראש
| סוג עלות | טווח שקלי טיפוסי | חד-פעמי / חודשי |
|---|---|---|
| שכר טרחת עורך דין רכישה | 0.5%-1.75% משווי הנכס + מע״מ | חד-פעמי |
| אגרת רישום בטאבו | ~250-450 ש״ח | חד-פעמי |
| אגרת רישום משכון ברשם | ~200 ש״ח | חד-פעמי |
| שמאי מקרקעין (חובת בנק) | 1,500-3,500 ש״ח + מע״מ | חד-פעמי |
| פתיחת תיק משכנתא בבנק | 0.25% מסכום ההלוואה | חד-פעמי |
| מתווך נדל״ן (אם יש) | 1%-2% משווי הנכס + מע״מ | חד-פעמי |
חשוב לזכור – חוק מס רכישה מחייב לדווח ולשלם תוך 60 יום מחתימת חוזה הרכישה. איחור גורר ריבית והצמדה. כדאי לתקצב את כל הסכומים האלה כחלק מההון העצמי הנדרש, ולא להיכנס לעסקה ולגלות באמצע שהיתר 50,000 ש״ח שלא נכנסו לתחשיב הראשוני. למבט עומק על העלויות הנלוות, ראו את המדריך הקודם שלנו: מהן העלויות הנלוות ללקיחת משכנתא?
השפעת הריבית והמדד על ההחזר הריאלי
אם רכשתם דירה ב-2021 כשהריבית הייתה אפסית, וההחזר עמד על 4,200 ש״ח לחודש – כיום אותה הלוואה עשויה להחזיר 5,800 ש״ח. בנק ישראל העלה את הריבית 10 פעמים ברצף בין מרץ 2022 למאי 2023, סך הכל 465 נקודות בסיס – מ-0.1% ל-4.75%. בשלב מאוחר יותר חזרה הריבית להתמתן, ולפי דיווח של ישראל היום, בנק ישראל הוריד את הריבית ל-4.25% בנובמבר 2025 ול-4.0% בינואר 2026.
חישוב ריאלי חייב להניח תרחיש שמרני: גם אם הריבית כיום עומדת על 4%, יש להניח שבמהלך 25-30 שנים היא עשויה לעלות שוב 1-2 נקודות אחוז. בהלוואה של מיליון שקל ל-25 שנים, עלייה של 1% בריבית = כ-560 ש״ח נוספים לחודש. עיינו במדריך שלנו איך משפיעה עליית המדד על החזר המשכנתא שלכם? כדי להבין את החשיפה למסלולים צמודי-מדד.
תקנות התמהיל של בנק ישראל
כדי להגן על הלווים, בנק ישראל קבע שלפחות שליש מסך המשכנתא חייב להיות בריבית קבועה (לא צמודה ולא משתנה), ושמסלול הפריים אינו יכול לעלות על שני שלישים מסך ההלוואה. הכלל הזה נועד למנוע מצב שבו עלייה אחת בריבית הפריים מקפיצה את כל ההחזר – וזה בדיוק מה שקרה לאלפי משפחות ב-2022-2023.
הוצאות הבעלות שלא מופיעות בהצעת המשכנתא
אחרי שקיבלתם את המפתח, מתחילות הוצאות חודשיות חדשות שלא היו לכם כשכרתם. תקצוב נכון חייב לכלול אותן:
- ארנונה – תלוי בעיר ובגודל הנכס, אך טווח טיפוסי לדירת 4 חדרים: 350-900 ש״ח לחודש.
- ועד בית – בבניין רגיל: 100-250 ש״ח לחודש. בבניין עם מעלית, גינון ולובי שמור: 400-900 ש״ח.
- תחזוקה שוטפת ופתיחת קלקולים – כלל אצבע: 1% משווי הנכס לשנה, פרוס לחודשי = 1,000-2,000 ש״ח לדירה ממוצעת.
- חשמל, מים, גז – לרוב 600-1,200 ש״ח לחודש למשק בית של 4 נפשות.
בסך הכל, התוספת מעל ההחזר לבנק יכולה להגיע ל-2,000-4,000 ש״ח בחודש – וזה מספר שצריך להיות בתקציב המשפחתי לפני שמחליטים האם המשכנתא ״סבירה״.
נוסחת ההחזר הריאלי – שיטת חישוב מעשית
הנה השיטה שבה אני ממליץ ללקוחות לעבוד לפני קבלת ההחלטה הסופית:
- חשבו את ההחזר לבנק – קרן + ריבית, באמצעות מחשבון משכנתא של אחד הבנקים או של היועץ.
- הוסיפו 150-250 ש״ח לביטוחי חיים ומבנה ביחד (סכום שמרני, מותאם לזוג בני 30-40).
- הוסיפו 1,500-3,000 ש״ח להוצאות הבעלות (ארנונה, ועד, תחזוקה, שירותים).
- השתמשו בהכנסה הנטו של שני בני הזוג, לא הברוטו.
- בדקו את הסכום מול 33% – אם הוא גבוה מ-33% מההכנסה הנטו, יש בעיה. אם גבוה מ-40% – אסור.
דוגמה: זוג עם הכנסה נטו של 22,000 ש״ח. תקרת החזר שמרנית = 33% × 22,000 = 7,260 ש״ח. אם החישוב הריאלי (בנק + ביטוחים + ארנונה + ועד + תחזוקה) מסתכם ב-9,800 ש״ח – צריך להוריד את גובה ההלוואה, להאריך את התקופה, או לחפש דירה זולה יותר. כדי להעמיק את החישוב הזה, ראו איך לחשב את יכולת ההחזר החודשי שלך למשכנתא.
טעויות נפוצות שמסתירות את ההחזר האמיתי
במהלך השנים נתקלתי בכמה טעויות חוזרות שמשפיעות ישירות על ההחזר הריאלי:
- לא לתקצב מסלולים צמודי-מדד – מסלול ק״צ נראה זול בהתחלה, אבל יתרת הקרן עולה עם המדד וההחזר תופח.
- להניח שביטוח החיים נשאר אותו דבר – הפרמיה עולה עם הגיל. מי שלוקח משכנתא ל-30 שנה בגיל 35, ישלם בעשור האחרון פי 2-3 ביטוח חיים מהשנה הראשונה.
- להתעלם מארנונה כשעוברים מעיר לעיר – דירה זהה בתל-אביב ובאשדוד תייצר פער של 250-400 ש״ח לחודש בארנונה.
- לא להפריש לקרן תיקונים – מקררים, מזגנים ודוודים מתקלקלים. בעלי דירות שלא מפרישים מוצאים את עצמם בחוב קצר-טווח אחרי כל קלקול.
- להניח שהמדד יישאר נמוך – בגלל שינויים בריבית בנק ישראל, מסלולי פריים יכולים לעלות בעשרות אחוזים בתוך שנה.
סיכום: התמונה השלמה לפני החתימה
ההחזר החודשי הריאלי במשכנתא רחב הרבה יותר מהמספר שמופיע בהצעת הבנק. הוא כולל ביטוחים שאסור להתעלם מהם, אגרות חד-פעמיות שמכרסמות את ההון העצמי, מסי רכישה שמשתנים לפי שווי הדירה ומספר הדירות שבבעלותכם, והוצאות שוטפות שמכפילות את התקציב החודשי הנדרש. משכנתא טיפוסית בישראל לפי מרכז טאוב היא מיליון ש״ח על 60% משווי הדירה, עם החזר חודשי של כ-30% מההכנסה הפנויה – אך כדי להגיע למספר הזה ללא הפתעות, צריך לחשב את כל הרכיבים מראש. שני זוגות עם אותו החזר לבנק עשויים לחיות חיים שונים לגמרי — אם אחד מהם תקצב נכון את ההחזר הריאלי והשני לא.
שאלות נפוצות
מהו ההפרש הטיפוסי בין ההחזר שהבנק מציג להחזר הריאלי?
ברוב המקרים, ההחזר הריאלי גבוה ב-25%-40% מההחזר שהבנק מציג. אם הבנק מציג 5,500 ש״ח, ההחזר הריאלי עם ביטוחים, ארנונה, ועד ותחזוקה יעמוד על 7,500-8,200 ש״ח. ההפרש המדויק תלוי בעיר, בגיל הלווים ובסוג הדירה.
האם חובה לרכוש ביטוח חיים וביטוח מבנה דרך הבנק?
לא. הבנק מחייב את הביטוחים, אבל לא מחייב לקנות אותם דרכו. אתם רשאים לקנות ביטוח חיים וביטוח מבנה אצל כל חברת ביטוח רישומה, ולהמציא לבנק את הפוליסה. ברוב המקרים זה חוסך 20-40% מהפרמיה החודשית.
מה הריבית הצפויה במשכנתא חדשה ב-2026?
הריבית במשכנתא תלויה במסלול. ריבית הבסיס של בנק ישראל עומדת על 4% בתחילת 2026 (אחרי הורדה מ-4.25% בנובמבר 2025), והפריים עומד על 5.5% (בנק ישראל + 1.5%). מסלולים בריבית קבועה לא צמודה ינועו לרוב סביב 5.0%-5.7%, ומסלולי ק״צ סביב 4.2%-4.8% – לפני התחשבות במדד.
כמה הון עצמי צריך מעבר ל-25% של מחיר הדירה?
על דירה ראשונה בנק ישראל מחייב 25% הון עצמי כמינימום (LTV עד 75%). אבל כדי לכסות גם את העלויות הנלוות – מס רכישה, עורך דין, שמאי, פתיחת תיק, ועוד – צריך עוד 4%-9% משווי הדירה במזומן. כלומר, על דירה של 2 מיליון ש״ח, ההון העצמי המינימלי הריאלי הוא לא 500,000 ש״ח אלא 580,000-680,000 ש״ח.












