
“לפני שנה, משפחת כהן עמדה בפני החלטה גורלית – לקיחת משכנתא לרכישת דירת חלומותיהם. הם היו בטוחים שיוכלו לעמוד בהחזר חודשי של 7,000 ₪, אך לאחר בדיקה מעמיקה של התקציב המשפחתי, גילו שהסכום המקסימלי שיוכלו להקדיש למשכנתא הוא 5,500 ₪. ההבנה הזו חסכה להם שנים של לחץ כלכלי. לקיחת משכנתא היא מהלך גדול וחשוב, וכשהיא נעשית בחיפזון – המחיר עלול להיות כבד. לכן, החכמה היא לחשוב רחוק, לתכנן בזהירות ולגשת לתהליך עם כל המידע והכלים הנכונים.
למה חשוב לחשב את יכולת ההחזר מראש?
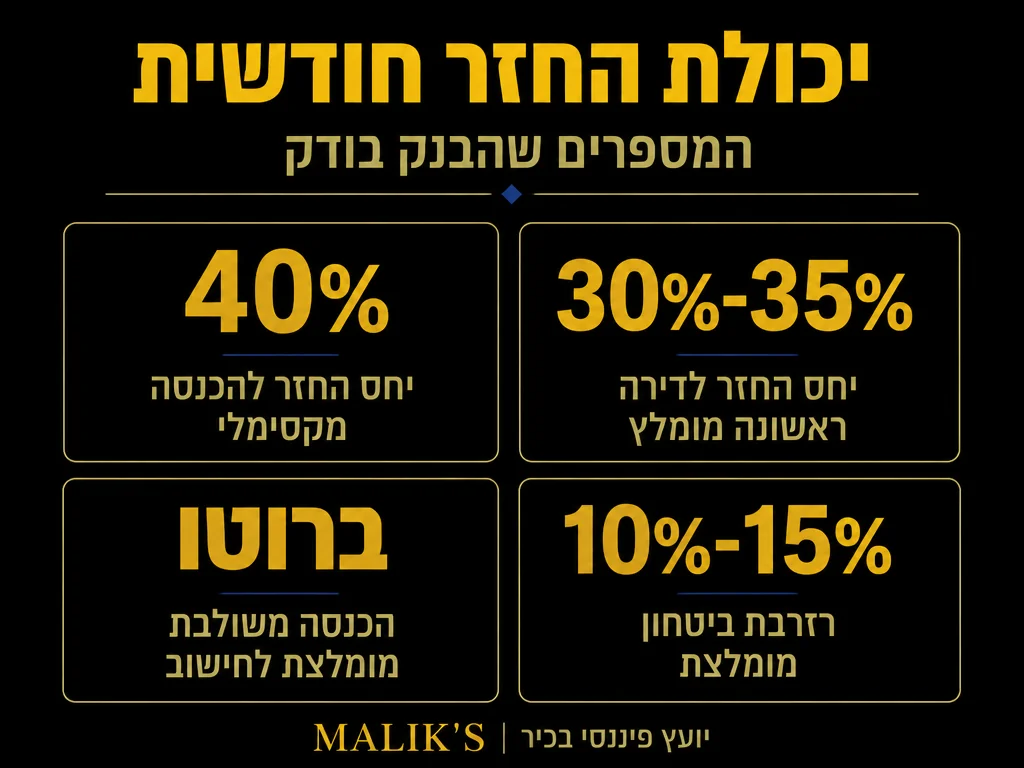
חישוב מדויק של יכולת ההחזר החודשי הוא אחד הצעדים החשובים ביותר בתהליך לקיחת משכנתא. זהו המפתח להתנהלות פיננסית בריאה ולשמירה על איזון תקציבי לאורך שנים. החישוב הנכון מונע מצבים של קושי בתשלומים ומאפשר לכם לתכנן את עתידכם הכלכלי בצורה מושכלת. משפחות רבות נוהגות לחשוב שיכולותיהן גבוהות יותר ממה שהמציאות מאפשרת, ורק לאחר התחייבות הן מגלות את הקושי היום-יומי של החזר חודשי שאינו תואם את שאר ההוצאות שלהן. כדאי לזכור שבדצמבר 2024 נרשם שיא של 13.8 מיליארד שקלים במשכנתאות חדשות בחודש אחד, והמשכנתא הממוצעת עמדה על 1.088 מיליון שקלים – נתונים שמדגישים עד כמה חשוב לגשת לתהליך בצורה מחושבת ומוכנה.
|
🏢
13.8 מיליארד ₪
שיא חודשי במשכנתאות חדשות בישראל, דצמבר 2024 מקור
|
💰
1.088 מיליון ₪
המשכנתא הממוצעת בישראל בשיא 2024 מקור
|
📊
33%
תקרת יחס החזר-להכנסה הפנימית בבנקים בישראל מקור
|
⚠️
8%
שיעור דחיית בקשות משכנתא בישראל 2024-2025 מקור
|
הפרמטרים המשפיעים על יכולת ההחזר
בעת חישוב היכולת הכלכלית, חשוב להתייחס למכלול ההוצאות וההכנסות:
– הכנסה משפחתית נטו: כמה כסף נשאר בחשבון לאחר ניכוי מסים, ביטוח לאומי וכו’.
– הוצאות קבועות חודשיות: שכר דירה, מזון, גני ילדים, ועוד הוצאות קבועות שיש לשלם כל חודש.
– התחייבויות פיננסיות קיימות: הלוואות קודמות, התחייבויות מסחריות, הלוואות סטודנטים וכו’.
– חסכונות והשקעות קיימים: ייתכן ויש קרן שיכולה לשמש ככרית ביטחון במצבי חירום.
– צפי לשינויים בהכנסות ובהוצאות: לדוגמה תוספת עול כלכלי עקב הרחבת משפחה או ירידה לצורך לימודים.
נוסחת החישוב המומלצת
ההמלצה המקובלת היא שההחזר החודשי למשכנתא לא יעלה על 30% מההכנסה המשפחתית נטו. כלל זה נועד לשמור על איזון בין המשכנתא לבין ההוצאות השוטפות. בפועל, רוב הבנקים בישראל משתמשים ב-33% מההכנסה נטו כתקרה עבודה פנימית לאישור המשכנתא, ולפי תקנות בנק ישראל, ההגבלה המוחלטת עומדת על 50% מההכנסה החודשית – ואילו משכנתא שבה ההחזר עולה על 40% מההכנסה מסווגת כהלוואה בסיכון גבוה ומאפשרת לבנק לדרוש ריבית גבוהה יותר. יש לקחת בחשבון כי עליכם להותיר כסף לזמנים בלתי צפויים. הנה דרך פעולה מומלצת:
- חשבו את סך ההכנסות החודשיות נטו – כולל משכורות, קצבאות קבועות או הכנסות שכירות מהשכרה.
- הפחיתו את כל ההוצאות הקבועות – לדוגמה: שכר לימוד, תקשורת, מזון, תחבורה, גני ילדים, וכדומה.
- השאירו רזרבה של 20% מההכנסה למקרי חירום – לבלתי צפוי כמו תיקון רכב או ימי מחלה ללא שכר.
- הסכום הנותר הוא המקסימום הפוטנציאלי להחזר משכנתא – אך גם כאן מומלץ לא להשתמש במקסימום ממש.
הגישה המחושבת הזו מאפשרת להבטיח שלא תמצאו את עצמכם בלחץ כלכלי בשגרה או במצבי משבר.
החלטות חכמות מול החלטות מסוכנות בלקיחת משכנתא
|
✅
לעשות
|
❌
לא לעשות
|
תכנון תקציב חכם
לפני קביעת סכום ההחזר החודשי, חשוב לערוך טבלת תקציב מפורטת הכוללת את כל הפרטים הבאים:
- הוצאות מחיה בסיסיות – מזון, מים, חשמל, גז, ארנונה.
- חינוך ובריאות – לימודים, מעונות, קופות חולים ותשלומי תרופות.
- ביטוחים – חיים, בריאות, רכב, דירה.
- רכב ותחבורה – כולל דלק, ביטוחים וטיפולים.
- בילויים ופנאי – מסעדות, טיולים, קניות אישיות.
- חסכונות והשקעות – חיסכון לכל ילד, קרן פנסיה והשקעות בשוק ההון.
התקציב הוא הבסיס לכלכלת הבית, וכאשר יודעים איפה כל שקל נמצא – ניתן להתנהל בביטחון ולשפר תכנון עתידי. חשוב לדעת כי הבנקים בישראל דורשים שהכנסתכם תהיה פי שלושה לפחות מהתשלום החודשי המתוכנן, כלומר אם אתם שוקלים החזר של 5,000 ₪ לחודש, תצטרכו להוכיח הכנסה חודשית של לפחות 15,000 ₪.
גורמים נוספים שיש לקחת בחשבון
בבחינת ההחזר החודשי צריך לחשוב רחוק יותר מכאן ועכשיו. אלה הגורמים שיכולים להשפיע בעתיד:
- שינויים צפויים בהכנסה – לדוגמה קידום בעבודה או תקופה של אבטלה צפויה.
- הוצאות עתידיות – ילדים שנולדים, הוצאות חינוך אקדמי, טיפול רפואי לא צפוי.
- ריבית משתנה והשפעתה על ההחזר – במהלך 2022-2023 העלה בנק ישראל את הריבית בסך של 2.9 נקודות אחוז בשנת 2022 בלבד, מה שהגדיל את ההחזר החודשי של לוקחי משכנתא בריבית משתנה בסכומים ניכרים. תקופת המשכנתא המקסימלית בישראל היא 30 שנה, כך שגם שינוי קטן בריבית מתרכז לסכומים גדולים לאורך זמן.
- עלויות תחזוקת הנכס – הדירה דורשת שיפוצים, תיקונים ושדרוגים שעלולים להיות יקרים.
- אינפלציה והשפעתה על המשק – כשמחירי המוצרים עולים, גם הוצאות המשפחה גדלות והנטל מורגש יותר.
חישוב מראש של משתנים אלה יאפשר לכם לבחור מסלול משכנתא שמתאים לכם לאורך זמן. שימו לב כי שיעור דחיית הבקשות למשכנתא בישראל עלה לכ-8% בשנים 2024-2025, ולכן הכנה יסודית של המסמכים ואיזון נכון של יחס ההחזר-הכנסה הם מפתח לאישור.
צ’ק-ליסט לפני הגשת בקשת משכנתא
|
שאלות נפוצות
האם כדאי לקחת משכנתא מקסימלית?
לא תמיד. חשוב לשמור על מרווח ביטחון כלכלי ולא להגיע למקסימום היכולת. בנק ישראל אוסר על הבנקים לאשר משכנתא שבה ההחזר עולה על 50% מההכנסה החודשית, אך בפועל מומלץ להישאר הרחק מתקרה זו. משכנתא גדולה מדי עלולה לגרור לחצים ולהגביל את הגמישות לאורך השנים. תמיד עדיף לקחת סכום שנמצא בטווח הבטוח.
מה קורה אם ההכנסה משתנה?
מומלץ לבנות תוכנית גיבוי ולשמור רזרבות כספיות למקרה של ירידה בהכנסות. לדוגמה, אם בן משפחה מאבד עבודה, חשוב שתהיה רשת ביטחון שתוכל ‘לספוג’ את התקופה הקשה. קופה צדדית או קרן חירום הן פתרון מצוין.
האם כדאי לקחת בחשבון הכנסות עתידיות?
עדיף להתבסס על הכנסות קיימות ובטוחות ולא על הכנסות עתידיות לא ודאיות. מדובר בנושא מהותי – הבסיס לחישוב משכנתא צריך להיות מוצק, ולא בנוי על צפי בלבד. אם ההכנסה העתידית תתממש – מצוין, אבל אין להתחייב מראש על בסיסה.
“הייעוץ המקצועי שקיבלנו עזר לנו להבין בדיוק את יכולת ההחזר האמיתית שלנו. היום אנחנו גרים בדירה שמתאימה לתקציב שלנו ומרגישים בטוחים כלכלית.” – משפחת לוי, לקוחות החברה
המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה תחליף לייעוץ פיננסי מקצועי. כל מקרה הוא ייחודי ומצריך בחינה פרטנית. מומלץ להתייעץ עם יועץ פיננסי מוסמך לפני קבלת החלטות כלכליות משמעותיות. משכנתא היא התחייבות לטווח ארוך, ולעיתים למשך עשרות שנים – תכנון נכון הוא קריטי להצלחה הכלכלית בעתיד.












