
לפני כשנתיים, דני ורותי, זוג בשנות ה-40 לחייהם, החליטו להשקיע את חסכונותיהם בנדל”ן מניב. אחרי תהליך מחקר יסודי וליווי מקצועי, הם רכשו דירה להשקעה במרכז הארץ שמניבה להם תשואה שוטפת. סיפור ההצלחה שלהם מדגים עד כמה חשוב לזהות נכון הזדמנויות השקעה בשוק הנדל”ן המקומי.
השקעה מוצלחת מתחילה עם החלטות מושכלות המבוססות על נתונים ועקרונות פיננסיים ברורים.
מיקום אסטרטגי – המפתח להשקעה מוצלחת
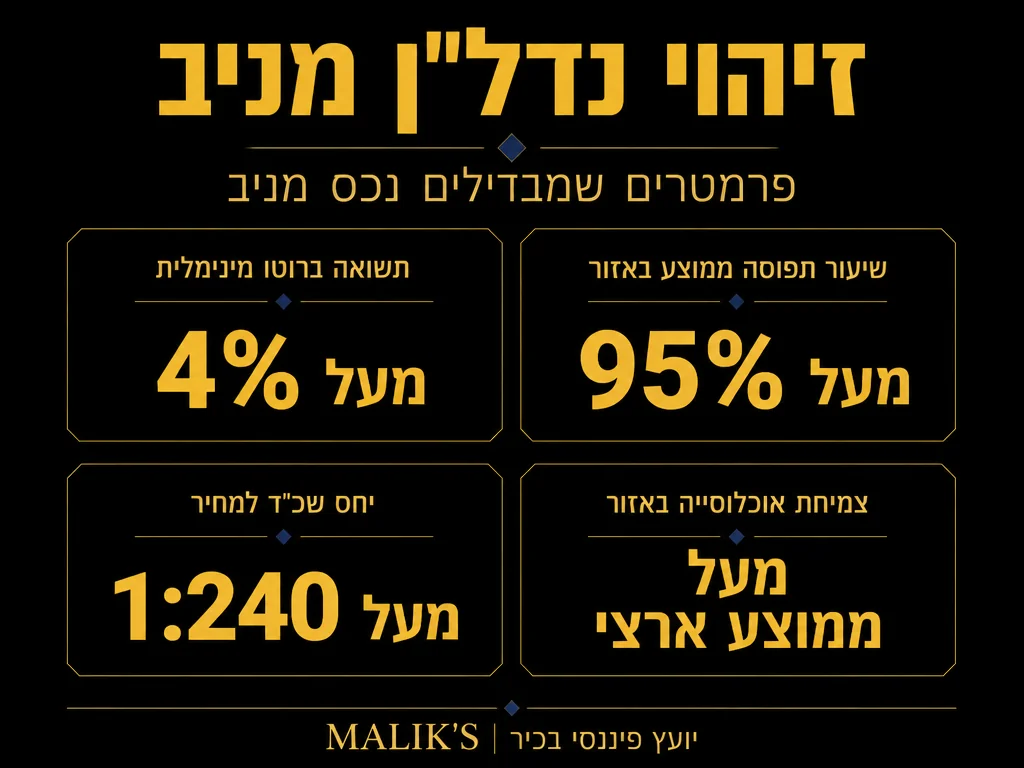
בעולם הנדל”ן, המיקום הוא אחד הפרמטרים החשובים ביותר. יש לבחון את תוכניות הפיתוח העתידיות באזור, נגישות לתחבורה ציבורית, קרבה למוסדות חינוך ומרכזי תעסוקה. אזורים בהתפתחות, במיוחד כאלה שמתוכננים בהם פרויקטים תחבורתיים משמעותיים, עשויים להציע פוטנציאל השבחה גבוה. כמו כן, יש לשים לב למגמות הגירה חיוביות, אשר מעידות על אזור מבוקש ויציב.
השבחה וביקוש לנכסים באזור הם שני צדדים של אותו מטבע. הבנת פערי התשואה בין ערים שונות קריטית: לפי Global Property Guide, ירושלים הציגה את התשואה הברוטו הגבוהה ביותר בין הערים הגדולות – 3.54% ברבעון השלישי של 2025 – לעומת 3.45% בחיפה ו-3.14% בתל אביב. ממוצע התשואה הברוטו הארצי עמד על 3.16%. מידע זה ניתן להשיג גם דרך דו”חות עירוניים וחברות מחקר נדל”ן.
תמונת מצב: תשואות ומחירי נדל”ן בישראל Q3 2025
|
🏛
3.54%
תשואה ברוטו ירושלים – הגבוהה בערים הגדולות (מקור)
|
📊
3.16%
ממוצע תשואה ברוטו ארצי (מקור)
|
|
🏘
2.21M ₪
מחיר דירה ממוצע בישראל (מקור)
|
🏢
3.01M ₪
מחיר ממוצע בתל אביב – הגבוה בארץ (מקור)
|
ניתוח כלכלי יסודי
לפני כל השקעה חיוני לבצע ניתוח כלכלי מקיף הכולל:
– חישוב תשואה צפויה
– בדיקת עלויות תחזוקה
– הערכת פוטנציאל עליית ערך
– בחינת היתכנות למימון
כדאי לקחת בחשבון גם עלויות נסתרות כמו מיסי עירייה, היטלים שונים ותשלומי ועד בית. כל אלה יכולים להשפיע על הרווחיות הכוללת של ההשקעה. כדאי לדעת ש בתל אביב, לאחר ניכוי ארנונה, דמי ניהול ועלויות תחזוקה, התשואה נטו נופלת לרמה של 1.5%-2% בלבד, בעוד התשואה הברוטו מסתכמת ב-3.14%. ניתוח נכון מקדים יכול למנוע הוצאות בלתי צפויות.
מגמות שוק ופוטנציאל צמיחה
חשוב להתעדכן במגמות השוק המקומי ולזהות אזורים בעלי פוטנציאל צמיחה. למשל, אזורים שעוברים התחדשות עירונית או שכונות שמושכות אוכלוסייה צעירה עשויים להציע הזדמנויות השקעה מעניינות. המגמות האלה מתבססות על נתונים דמוגרפיים ועל מצב כלכלי, ולכן מומלץ להתייעץ עם שמאי מקרקעין או מומחים בתחום.
מחיר הדירה הממוצע בישראל ברבעון השלישי של 2025 עמד על כ-2.21 מיליון שקלים, כאשר המחיר הממוצע בתל אביב הגיע ל-3.01 מיליון שקלים – הגבוה ביותר בארץ – לעומת 1.56 מיליון שקלים בלבד במחוז הצפון. פרויקטים עתידיים כמו מרכזי מסחר חדשים, שיפור נגישות באמצעות רכבת קלה או כבישים חדישים יכולים לעודד ביקושי נדל”ן ולדחוף את המחירים כלפי מעלה.
בדיקת מצב משפטי ותכנוני
טרם ההשקעה, יש לוודא:
– רישום תקין בטאבו
– היתרי בנייה
– זכויות בנייה נוספות
– תוכניות עתידיות החלות על הנכס
בדיקה משפטית מקיפה תמנע תקלות משפטיות בעתיד, כמו ניסיונות הפקעה, תביעות על הקרקע או בעיות בעלות. יש לזכור כי מס רכישה על דירה להשקעה (דירה שנייה ומעלה) עומד על 8% משווי הנכס – עלות מהותית שיש לשקלל בתחשיב הרווחיות מראש. מומלץ להיעזר בעורך דין המתמחה בנדל”ן לביצוע בדיקות אלו.
בדיקות משפטיות – מה לעשות ומה להימנע
|
✔ כן
|
✖ לא
|
אסטרטגיית מימון חכמה
תכנון פיננסי נכון של ההשקעה כולל:
– בחירת מסלול משכנתא מתאים
– ניצול הטבות מס
– תכנון תזרים מזומנים
– יצירת כרית ביטחון לתחזוקה
תכנון נכון של אפשרויות המימון חיוני כדי למנוע לחצים פיננסיים. תקנות בנק ישראל מגבילות את יחס המימון (LTV) לדירות להשקעה ל-50% בלבד, כלומר המשקיע חייב להגיע עם הון עצמי של לפחות מחצית שווי הנכס – שונה מרוכשי דירה יחידה הזכאים למימון של עד 75%. בנוסף, רוב הבנקים בישראל מאשרים משכנתא עד תקרה של 33% מההכנסה נטו כהחזר חודשי – גבול שכדאי לתכנן בהתאם. יש לבחון בנקים שונים ולהשוות בין הריביות לתנאי המימון, ולבחור את הטובים ביותר, וכן להתחשב באפשרויות לביטוח הנכס במקרים חריגים.
צ’קליסט מימון השקעת נדל”ן בישראל
| ☑ | הון עצמי של 50% לפחות – LTV מקסימלי לדירה להשקעה לפי בנק ישראל (מקור). |
| ☑ | החזר חודשי עד 33% מההכנסה נטו – תקרה ממוצעת באישורי משכנתא (מקור). |
| ☑ | שקלול 8% מס רכישה בתחשיב ההון העצמי לדירה שנייה ומעלה (מקור). |
| ☑ | השוואת ריביות בין 3 בנקים לפחות לפני בחירת מסלול המשכנתא. |
| ☑ | כרית ביטחון של 6–12 חודשי משכנתא לתחזוקה ולתקופות ללא שוכרים. |
| ☑ | השוואת תשואה נטו צפויה אל מול ממוצע ארצי של 3.16% (מקור). |
שאלות נפוצות
מהי תשואה מינימלית מומלצת להשקעת נדל”ן?
התשואה הברוטו הממוצעת בישראל עמדה על 3.16% ברבעון השלישי של 2025, אך יש לקחת בחשבון גם פוטנציאל ההשבחה העתידי ועלויות ההחזקה שמפחיתות את התשואה נטו.
איך מחשבים תשואה על נדל”ן מניב?
התשואה מחושבת על ידי חלוקת ההכנסה השנתית נטו במחיר הרכישה של הנכס, כולל עלויות נלוות.
מהם הסיכונים העיקריים בהשקעת נדל”ן?
הסיכונים כוללים תנודות בשוק, שינויי רגולציה, עלויות תחזוקה לא צפויות ותקופות ללא שוכרים. כמו כן, ירידות כלכליות עלולות להשפיע על ערכו של הנכס בטווח הארוך.
הערה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ השקעות או המלצה לפעולה כלשהי. כל השקעה כרוכה בסיכונים ומחייבת בדיקה פרטנית והתאמה אישית. מומלץ להתייעץ עם אנשי מקצוע מוסמכים טרם ביצוע כל פעולת השקעה.












