
הוצאות שלא חשבתם עליהן מופיעות מכל כיוון, ההכנסות עשויות להיפגע בתקופת חופשת הלידה, והמסגרת הכלכלית של משק הבית משתנה מקצה לקצה.
הבשורה הטובה: מי שמתכנן נכון מראש חוסך עצבים, כסף, ומתחים מיותרים.
למה חשוב להיערך כלכלית לפני הלידה?
רוב הזוגות מתרכזים בהכנות הפיזיות: עגלה, חדר לתינוק, בגדים קטנים. זה טבעי לחלוטין.
אך הכנה פיננסית לפני הלידה היא זו שתקבע כיצד תתנהל המשפחה גם חודשים ושנים אחרי.
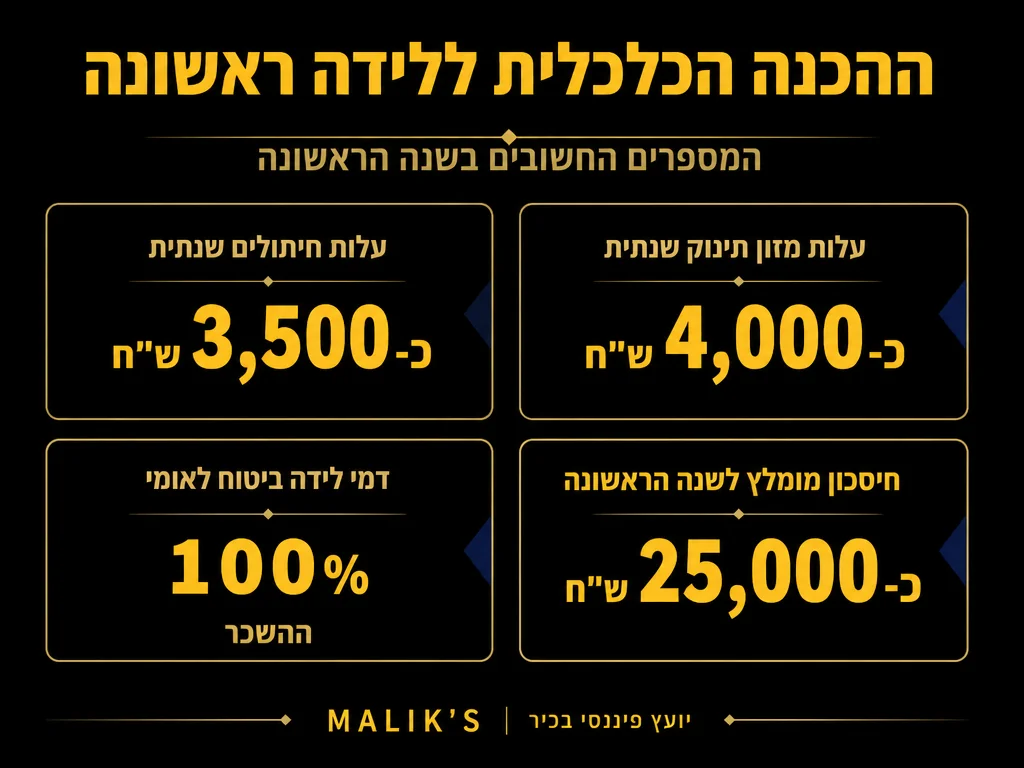
ילד ראשון מביא עמו שינוי מיידי בהוצאות החודשיות, לעיתים בהיקף של 3,000 עד 6,000 ש”ח בחודש בשנת החיים הראשונה. מי שלא מתכנן לכך מוצא את עצמו משתמש בחסכונות, נוטל הלוואות, או נכנס לאוברדראפט כרוני.
היערכות מוקדמת מאפשרת לכם ליהנות מההורות מבלי שהלחץ הכלכלי יעיב על השמחה. ההקשר המאקרו-כלכלי בישראל לשנת 2026 חיובי יחסית להורים צעירים: האינפלציה ב-2025 הסתכמה ב-2.6%, בטווח היעד של בנק ישראל (1%-3%), מה שמייצב את עלות סל המוצרים והשירותים החיוניים למשפחה.
מתי מתחילים להיערך?
עוד לפני ההריון, אם אפשר. אבל אם כבר אתם בדרך, עדיין לא מאוחר.
ברגע שנודע על ההריון, מומלץ להתחיל בבדיקה מקיפה של המצב הפיננסי הנוכחי:
- מה גובה ההכנסה הפנויה נטו לאחר כל ההוצאות הקיימות?
- האם קיים חיסכון נזיל שיכול לשמש כרשת ביטחון?
- מה מצב ביטוחי החיים, הבריאות, וחוסן ביטוח מנהלים?
- האם יש חובות שיש לצמצם לפני הלידה?
ממליצים להתחיל לפחות 6 חודשים לפני מועד הלידה, כדי שתהיה לכם מרווח לפעול בצורה מסודרת.
כמה עולה ילד ראשון בשנה הראשונה? טבלת הוצאות מרכזיות
ההוצאות יכולות להשתנות בהתאם לאזור מגורים, אורח חיים, ובחירות אישיות. להלן הערכה ריאלית של ההוצאות הנפוצות בשנה הראשונה:
| קטגוריה | הערכת עלות חודשית | הערות |
|---|---|---|
| ציוד ראשוני (עגלה, כסא בטיחות, מיטה) | 800-1,500 ₪ (ממוצע חד-פעמי) | רכישה מחד פעמית, ניתן לרכוש יד שנייה |
| מטפלת / פעוטון | 2,200 – 4,500 ₪ | תלוי גיל הילד ואזור גיאוגרפי |
| חיתולים ומוצרי היגיינה | 400 – 700 ₪ | |
| מזון לתינוק (אם לא מניקה) | 300 – 600 ₪ | תמ”ל איכותי |
| ביגוד תינוק | 150 – 300 ₪ | ילדים גדלים מהר |
| רופא ילדים, ויטמינים, תרופות | 200 – 500 ₪ | |
| ביטוח חיים ובריאות משודרג להורים | 250 – 600 ₪ | חיוני ביותר |
| סה”כ ממוצע חודשי | 4,300 – 8,700 ₪ |
טבלה זו ממחישה מדוע תכנון מוקדם של התקציב החדש הוא הכרחי ולא אופציה.
בניית תקציב משפחתי חדש: מה שינוי ומה נשאר
אחת הטעויות הנפוצות ביותר היא לנסות לשמור על אותו תקציב אחרי הלידה.
המציאות הכלכלית השתנתה. ולכן גם התקציב חייב להשתנות.
שלבים לבניית תקציב חדש:
- מיפוי הכנסות נטו לאחר הלידה (כולל קיצוצים בתקופת חופשת לידה)
- רשימת כל ההוצאות הקיימות + ההוצאות החדשות הצפויות
- הגדרת קטגוריות קבועות לעומת משתנות וניהולן בנפרד
- קביעת “קרן חירום משפחתית” של 3 עד 6 חודשי הוצאות
- ניטור חודשי ועדכון בהתאם למציאות בשטח
כלכלת המשפחה היא מסגרת שמאפשרת לכם לשמור על שליטה כלכלית גם בתקופות של שינוי, וזהו אחד התחומים המרכזיים שבהם מליק פיננסים מלווה משפחות צעירות.
זכויות כלכליות שמגיע לכם סביב הלידה
מערכת הביטחון הסוציאלי בישראל מעניקה מספר זכויות משמעותיות להורים לילד ראשון, ורבים אינם מממשים אותן במלואן.
דמי לידה (ביטוח לאומי):
- שכירות זכאיות לדמי לידה למשך 15 שבועות (על בסיס שכר ממוצע)
- עצמאיות זכאיות בתנאים שונים בהתאם לתשלומי הביטוח הלאומי
- ניתן לבדוק זכאות באתר הרשמי של ביטוח לאומי
קצבת ילדים וחיסכון לכל ילד:
- מדי חודש, עבור כל ילד, מוענקת קצבה ישירה מביטוח לאומי
- הסכום עולה עם מספר הילדים במשפחה
- בנוסף, במסגרת תוכנית “חיסכון לכל ילד” המוסד לביטוח לאומי מפקיד 58 ש”ח לחודש לחשבון של כל ילד עד גיל 18, וההורים יכולים להכפיל את הסכום ל-116 ש”ח בחודש מקצבת הילדים
נקודות זיכוי במס:
- לאם: נקודת זיכוי נוספת לשנת הלידה ולשנים שאחריה
- לאב: זכאות לנקודת זיכוי בתנאים מסוימים
- שווי 2.25 נקודות זיכוי לכל תושב ישראל הוא 6,534 ש”ח לשנה (נכון ל-2026), ומדרגות מס ההכנסה הוקפאו לשנים 2025-2027
מימוש זכויות הוא תחום שבו אנשים רבים מפסידים אלפי שקלים בשנה פשוט מחוסר ידע, ולכן ייעוץ מקצועי יכול לחסוך סכומים משמעותיים.
ביטוחים שחובה לבדוק לפני הלידה
הפיכה להורים מהווה אירוע מהותי שמחייב עדכון מלא של מעטפת הביטוחים שלכם.
ביטוח חיים:
לפני שנולד ילד, ביטוח חיים היה “נחמד שיש”. אחרי הלידה, הוא הכרחי לחלוטין.
ודאו שסכום הביטוח מספיק לכסות: משכנתא, הוצאות חינוך, ומחיית המשפחה לשנים קדימה.
ביטוח אובדן כושר עבודה וכיסוי נכות:
מה יקרה אם אחד מכם לא יוכל לעבוד לתקופה ממושכת? ילד קטן בבית הופך שאלה תיאורטית זו לדחופה מאוד.
חשוב לזכור שגם הביטחון הסוציאלי הבסיסי קיים: לנכות מלאה (100%), הביטוח הלאומי משלם 75% מההכנסה לפני הנכות, ולנכות חלקית של 60-74% משולמת קצבה יחסית – אך לרוב המשפחות זה לא מספיק לשמירה על אורח החיים, ולכן בדקו שהכיסוי הפרטי הקיים רלוונטי ועדכני.
ביטוח בריאות לתינוק:
ניתן לצרף את התינוק לביטוח בריאות פרטי כבר מהימים הראשונים לחייו.
ביטוח סיעודי:
כן, עכשיו זה הזמן לחשוב גם על כם. מי ידאג לכם אם תזדקקו לסיעוד? עם ילד קטן, הצורך בהכנה לעתיד הופך לברור יותר.
חיסכון ארוך טווח לילד: להתחיל כבר עכשיו
קופת גמל להשקעה לילד:
אחת הדרכים הפופולריות ביותר לצבור הון לטובת הילד לגיל 18 ומעלה.
ניתן להפקיד החל מ-100 ש”ח בחודש ולנצל את כוח הריבית דריבית לאורך השנים. התקרה השנתית להפקדה בקופת גמל להשקעה היא 83,641 ש”ח לשנת 2026 לכל אדם; משיכה הונית כפופה למס של 25% על רווח ריאלי, אך משיכה כקצבה מגיל 60 פטורה ממס.
קרן השתלמות:
אם אתם שכירים, בדקו אם ניתן להפנות חלק מהפקדות המעביד לחיסכון יעיל יותר. קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון – יתרון מס משמעותי שהופך אותה לאחד הכלים האטרקטיביים ביותר לחיסכון בינוני-ארוך לטובת המשפחה.
חשבון חיסכון ייעודי:
גם פתיחת חשבון חיסכון פשוט לילד, ואפילו הפקדת 500 ש”ח בחודש, יכולה להצטבר ל-100,000 ש”ח ויותר עד גיל 18.
הכלל המנחה הוא פשוט: להתחיל מוקדם ולהיות עקביים. אפילו סכומים קטנים שמופקדים בקביעות עושים פלאים על פני 18 שנה.
שאלות נפוצות על היערכות כלכלית לילד ראשון
האם כדאי לקנות דירה לפני הלידה?
אין תשובה אחת לכל. מי שנמצא בהליכי רכישה, כדאי לו לסיים לפני הלידה כדי להימנע מעומס נפשי וכלכלי כפול. אך כפיית עצמכם לרכישה מתוך לחץ זמן היא טעות.
האם כדאי לסגור הלוואות לפני הלידה?
בהחלט כן, במידת האפשר. כניסה ללידה עם פחות התחייבויות חודשיות נותנת גמישות פיננסית גדולה יותר.
כמה כסף כדאי שיהיה בקרן חירום לפני הלידה?
לפחות 3 חודשי הוצאות, ואידיאלית 6. קחו בחשבון שההוצאות החודשיות שלכם עומדות לגדול.
האם חופשת לידה משפיעה על הפנסיה?
כן. בתקופת חופשת לידה בה אין שכר, לא מבוצעות הפקדות פנסיוניות. שיעור הפקדה לפנסיה חובה בישראל הוא 18.5% מהשכר ברוטו (6% מהעובד, 12.5% מהמעסיק) – מה שאומר שכל חודש ללא הפקדה הוא פגיעה ישירה בצבירה. חשוב לבדוק אם ניתן לבצע הפקדות עצמאיות בתקופה זו. ניתן לקרוא על כך עוד במאמר שלנו על חיסכון פנסיוני לאורך שנים.
האם יש הטבות מס לאחר הלידה?
כן. כפי שפורט לעיל, נקודות הזיכוי במס הן הטבה ממשית. בנוסף, ניתן בתנאים מסוימים לקבל זיכוי על הוצאות מעון יום.
תכנון פיננסי לזוגות עצמאיים: מה שונה?
עצמאים ועצמאיות עומדים בפני אתגרים ייחודיים. אין מעביד שמשלם דמי לידה, אין ביטוחים מנהלים אוטומטיים, ואין ודאות על הכנסה עתידית.
לכן, עבור עצמאים, ההיערכות צריכה להתחיל לפחות שנה לפני הלידה המתוכננת, עם תשומת לב ל:
- הגדלת ההפרשות לביטוח לאומי להבטחת זכאות לדמי לידה
- בניית קרן חירום גדולה יותר (לפחות 6 חודשים) – חשוב להזכיר שעל פי סקר הפדרל ריזרב 2024, רק 55% מהאמריקאים הצליחו להפריש 3 חודשי הוצאות לקרן חירום – נתון שמדגיש כמה מאתגר אבל קריטי הצעד הזה
- בחינת ביטוח הכנסה חלופית למקרה של עצירת פעילות
הטעויות הנפוצות ביותר שעושים לפני ילד ראשון
- דחיית ההיערכות לאחר הלידה – עד אז כבר קשה לחשוב בצלילות
- הערכת חסר בהוצאות – כולם מופתעים מכמה עולה שנה ראשונה
- אי-עדכון ביטוחים – ולאחר מכן גילוי שהכיסוי אינו מספיק
- הזנחת מימוש זכויות – עשרות אלפי שקלים עלולים להישאר על השולחן
- שבירת חסכונות ארוכי טווח – במקום לבנות נכון מלכתחילה
|
✓ כן – עשה זאת
✓
התחל להיערך לפחות 6 חודשים לפני הלידה
✓
בנה קרן חירום של 3-6 חודשי הוצאות
✓
עדכן ביטוח חיים ואובדן כושר עבודה
✓
ממש את כל זכויות ביטוח לאומי המגיעות לך
✓
פתח חיסכון ייעודי לילד – גם 100 ₪ בחודש מספיק להתחיל |
✗ לא – הימנע מכך
✗
אל תדחה את ההיערכות הכלכלית לאחרי הלידה
✗
אל תשמור על תקציב לפני לידה ללא שינוי – ההוצאות ישתנו
✗
אל תשבור חסכונות ארוכי טווח לצרכים שוטפים
✗
אל תכנס לאוברדראפט כרוני – תכנן מראש להוצאות הבלתי צפויות
✗
אל תתעלם מחופשת לידה השפעת הלידה על הפנסיה – תפקיד עצמאי |
איך להיערך כלכלית להרחבת המשפחה (ילד ראשון)?
ילד ראשון הוא אחד האירועים הפיננסיים הגדולים שתחוו בחייכם. כמו כל צעד פיננסי משמעותי, ההצלחה תלויה בתכנון נכון, בידע מדויק, ובליווי מקצועי שיודע לראות את התמונה המלאה.
מי שמשקיע כמה שעות בהיערכות כלכלית לפני הלידה, חוסך לעצמו שנים של לחץ ומתח מיותרים, ומאפשר לעצמו ולמשפחתו להיכנס להורות בשלווה ובביטחון כלכלי אמיתי.
רוצים להיכנס להורות עם ראש שקט ותכנון פיננסי מוצק?
צוות מליק פיננסים מתמחה בליווי משפחות צעירות בכל שלב של ההיערכות הכלכלית, מבניית תקציב ועדכון ביטוחים ועד מימוש זכויות ותכנון חיסכון לטווח ארוך.
לקביעת פגישת ייעוץ אישית ומקצועית עם צוות מליק פיננסים, צרו קשר עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספי












