
מס רווחי הון הוא אחד ממרכיבי המס המשמעותיים ביותר שמשקיעים בישראל מתמודדים איתם.
כאשר אתם מוכרים נכס, מניות, או כל נכס פיננסי אחר ברווח, המדינה דורשת את חלקה.
השאלה המרכזית היא: האם יש דרכים חוקיות ולגיטימיות להקטין את נטל המס או אפילו להימנע ממנו לחלוטין?
התשובה היא כן, ובמאמר זה נסקור את כל האפשרויות העומדות בפניכם.
מהו מס רווחי הון ומתי הוא חל?
מס רווחי הון הוא מס המוטל על הרווח הנוצר ממכירת נכס.
הנכס יכול להיות נדל”ן, מניות, אג”ח, קרנות נאמנות, או כל נכס פיננסי אחר.
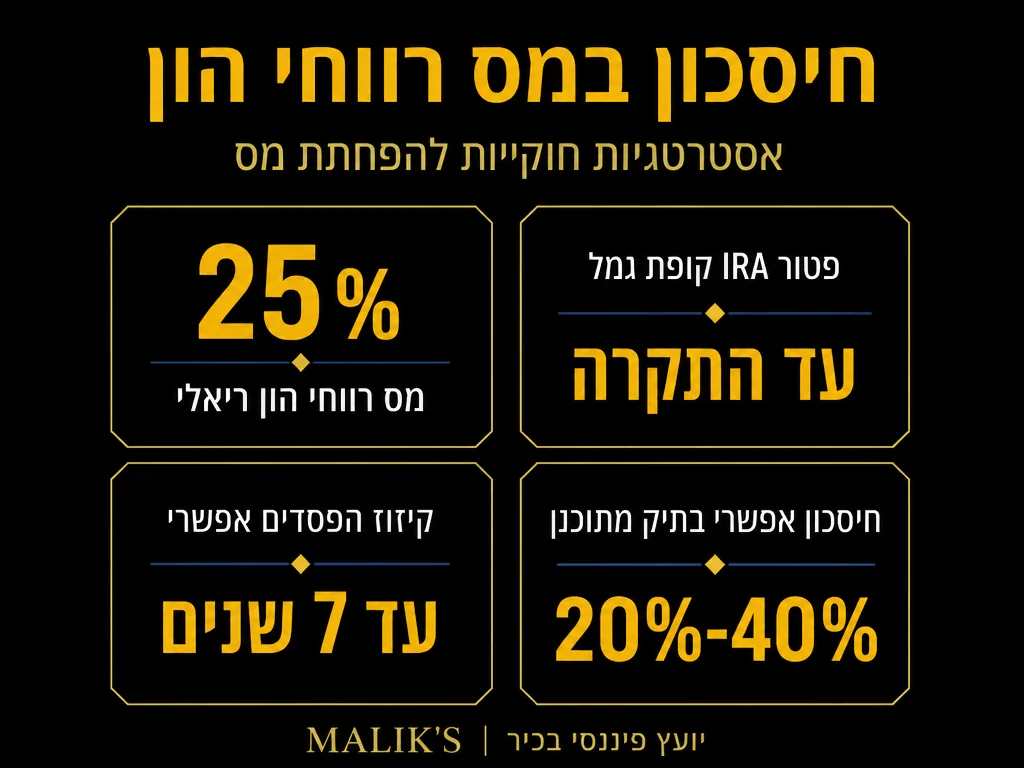
השיעור הסטנדרטי של מס רווחי הון בישראל עומד על 25% על הרווח הריאלי ליחיד, ועולה ל-30% עבור בעל מניות מהותי המחזיק 10% או יותר מהון המניות של החברה.
עבור מניות הנסחרות בבורסה בישראל, השיעור עשוי להיות שונה בהתאם למבנה ההחזקה ולסוג המשקיע: 25% על ניירות ערך צמודי מדד או מנייתיים, ו-15% על ניירות ערך לא צמודים.
הדרכים החוקיות להימנע ממס רווחי הון
1. ניצול פטור על דירת מגורים יחידה
הפטור המשמעותי ביותר במיסוי נדל”ן בישראל הוא הפטור ממס שבח על מכירת דירת מגורים יחידה.
כדי לזכות בפטור, עליכם לעמוד במספר תנאים:
הדירה חייבת להיות דירת המגורים היחידה שלכם במועד המכירה.
אתם או בן/בת הזוג חייבים להיות תושבי ישראל.
הדירה לא שימשה להשכרה או לעסק בארבע השנים שקדמו למכירה.
הפטור חל פעם אחת בכל 18 חודשים, ורק על דירה אחת בכל פעם.
חשוב לדעת שתקרת הפטור ממס שבח לדירה יחידה ב-2025 עומדת על 5,008,000 ש״ח לפי שווי המכירה – מעל סכום זה ישולם מס שבח על החלק היחסי של הרווח. בנוסף, הפטור חל רק על שטח קרקע של עד 1.7 דונם או חמש פעמים שטח הבית, הנמוך מבין השניים.
2. השקעה בקופות גמל וקרנות פנסיה
אחת הדרכים היעילות ביותר לדחות מס רווחי הון היא באמצעות השקעה בתיקי השקעות מוסדיים כמו קופות גמל וקרנות פנסיה.
בתוך מסגרת זו, אין חבות במס רווחי הון על מכירת ניירות ערך.
המיסוי נדחה עד למועד המשכה בפועל, וגם אז הוא מתבצע בשיעור מופחת. למשל, בקופת גמל להשקעה התקרה השנתית להפקדה היא 83,641 ש״ח לאדם בשנת 2026, ומשיכה כקצבה מגיל 60 פטורה לחלוטין ממס.
יתרון נוסף הוא האפשרות לקבל הטבות מס על ההפקדות עצמן, במסגרת סעיף 47 לפקודת מס הכנסה.
גם קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון (או 3 שנים אם הכספים מיועדים להשתלמות מקצועית), כאשר תקרת השכר לפטור ממס היא 15,712 ש״ח.
3. קיזוז הפסדים כנגד רווחים
אם יש לכם הפסדי הון משנים קודמות, ניתן לקזז אותם כנגד רווחי הון עתידיים.
הפסדים ממניות ניתן לקזז כנגד רווחים ממניות.
הפסדים מנדל”ן ניתן לקזז כנגד רווחים מנדל”ן.
החוק מאפשר לשאת הפסדים קדימה ללא הגבלת זמן בישראל.
זוהי אסטרטגיה חשובה בתכנון מס חכם, במיוחד עבור משקיעים פעילים.
4. החזקה ארוכת טווח
ככל שמחזיקים נכס לתקופה ארוכה יותר, כך גדלים הסיכויים לפטורים והקלות.
לגבי דירת מגורים, כאמור, יש פטור מלא בתנאים מסוימים.
לגבי מקרקעין מסוימים, ישנה הפחתה הדרגתית של המס ככל שמחזיקים בנכס זמן רב יותר.
למשל, לפי תיקון 76 לחוק מיסוי מקרקעין, ישנם פטורים והקלות למחזיקים ארוכי טווח.
5. תרומת נכסים למוסדות ציבור
תרומת נכסים למוסד ציבור מוכר יכולה להעניק פטור ממס רווחי הון.
במקום למכור את הנכס ולשלם מס, אתם תורמים אותו ישירות למוסד.
המוסד יכול למכור את הנכס ללא תשלום מס, והתורם זכאי לניכוי מס בגין התרומה.
חשוב להיוועץ עם יועץ מס מנוסה לפני ביצוע צעד זה.
6. ניצול אמנות מס בין מדינות
אם אתם תושבי חוץ או מחזיקים נכסים במדינות אחרות, אמנות מס יכולות לעזור.
ישראל חתומה על עשרות אמנות מס עם מדינות שונות ברחבי העולם.
אמנות אלו קובעות איזו מדינה רשאית לגבות מס על סוגים שונים של הכנסות, כולל רווחי הון.
במקרים מסוימים, ניתן להפחית או להימנע לחלוטין ממיסוי כפול.
7. מימוש רווחים בשנות מס נמוכות
תכנון מס אפקטיבי כולל בחירת עיתוי המכירה בצורה חכמה.
אם צפוי לכם שנת הכנסה נמוכה (למשל, שנת פרישה או חופשה ללא שכר), זה זמן מצוין לממש רווחי הון.
שיעור המס השולי שלכם יהיה נמוך יותר, והחבות במס תקטן.
חשוב לזכור: יחיד עם הכנסה חייבת שנתית מעל 721,560 ש״ח חייב במס יסף של 3% על העודף, והכנסות מהון (רווחי הון, דיבידנדים, ריבית) שמעבר לסף חייבות בתוספת 2% – סך הכל 5%. תכנון פריסת המכירות יכול לסייע להישאר מתחת לסף הזה.
טבלת שיעורי מס רווחי הון בישראל (2025)
| סוג הנכס | שיעור מס | הערות |
|---|---|---|
| מניות בבורסה בישראל | 25% | למשקיע מהותי עד 30% |
| מניות בחו”ל | 25% | בכפוף לאמנות מס |
| אג”ח קונצרניות | 25% | |
| אג”ח ממשלתיות | פטור | עד 2027 |
| קרנות נאמנות | 25% | תלוי במבנה הקרן |
| דירת מגורים יחידה | פטור | בעמידה בתנאים |
| דירה נוספת | 25% | לפי חוק מיסוי מקרקעין |
| מקרקעין מסחריים | 25%-50% | תלוי במעמד המוכר |
| קרנות פנסיה/קופות גמל | מס נדחה | מס רק במשיכה |
מקור: מס שבח על נדל״ן בישראל הוא 25% על הרווח הריאלי הנקי, לאחר התאמה לאינפלציה וניכוי הוצאות מותרות.
פטורים נוספים שכדאי להכיר
מכירת נכס בירושה
כאשר יורש מוכר נכס שקיבל בירושה, הוא משלם מס רק על הרווח שנצמח מיום הירושה ואילך.
הרווח שנצמח בידי המוריש פטור ממס.
זהו פטור משמעתי שחשוב להכיר, במיוחד בתכנון עזבון.
פטור לעולה חדש
עולים חדשים ותושבים חוזרים זכאים לפטורים מיוחדים על רווחי הון.
במשך 10 שנים מיום העלייה, הם פטורים ממס על נכסים שהיו להם מחוץ לישראל.
פטור זה חל על מניות, אג”ח, נדל”ן ונכסים פיננסיים אחרים.
פטור לקשיש
קשיש (מעל גיל 60) המוכר דירת מגורים ורוכש דירה קטנה יותר זכאי לפטור חלקי.
חלק מהרווח ששימש לרכישת הדירה החדשה יהיה פטור ממס.
זהו פטור חשוב עבור פנסיונרים המעוניינים להקטין דיור.
כללי זהב להפחתת מס רווחי הון
תכננו מראש: אל תחכו לרגע המכירה כדי לחשוב על המס. תכנון נכון יכול לחסוך לכם עשרות ואף מאות אלפי שקלים.
תעדו הכל: שמרו על כל המסמכים הרלוונטיים – חשבוניות, אישורים, הוכחות רכישה ושיפוצים. הוצאות שיפוץ והשבחה מפחיתות את הרווח החייב במס.
היוועצו עם אנשי מקצוע: חוקי המס מורכבים ומשתנים. ייעוץ מקצועי בהשקעות בשוק ההון הוא השקעה משתלמת.
נצלו את הפטורים: וודאו שאתם עומדים בכל התנאים הנדרשים לפטורים השונים. פספוס תנאי אחד יכול לעלות לכם יקר.
פזרו את המכירות: במקום למכור הכל בבת אחת, שקלו לפזר את המכירות על פני מספר שנים כדי להישאר במדרגות מס נמוכות יותר.
מה אסור לעשות?
העלמת הכנסה: נסיונות להסתיר רווחי הון הם עבירה פלילית. העונשים כוללים קנסות כבדים ואף מאסר.
דיווח כוזב: דיווח על מחירי רכישה או מכירה שגויים במתכוון הוא הונאה. רשות המיסים בודקת עסקאות מול נתוני הרישום והשווקים.
שימוש לרעה בפטורים: ניסיון להתחמק ממס על ידי הצהרות כוזבות (למשל, טענה שדירה היא דירת מגורים יחידה כשהיא לא) נחשב לעבירה חמורה.
העברה פיקטיבית: העברת נכסים בין בני משפחה רק למטרת חמקנות ממס עלולה להיחשב “עסקה מלאכותית” ולהידחות על ידי רשות המיסים.
|
✓ מותר – תכנון מס חוקי
ניצול פטור על דירת מגורים יחידה עד 5,008,000 ש”ח
הפקדה לקופות גמל וקרנות פנסיה לדחיית מס
קיזוז הפסדי הון כנגד רווחים חייבים
תזמון מכירה בשנת הכנסה נמוכה
ניצול אמנות מס בין-לאומיות
|
✗ אסור – עבירות מס
הסתרת רווחי הון ואי-דיווח לרשות המיסים
דיווח כוזב על מחירי רכישה או מכירה
טענת פטור דירה יחידה כשמחזיקים בנכסים נוספים
העברת נכסים פיקטיבית בין בני משפחה לחמקנות
שימוש בחשבונות חוץ ללא דיווח מלא לרשויות
|
חכמת המס היא חוקית ולגיטימית
הימנעות חוקית ממס רווחי הון אינה רק זכותכם, אלא גם חלק מתכנון פיננסי נכון.
המדינה מעניקה מגוון פטורים והקלות למטרות חברתיות וכלכליות, והשימוש בהם הוא לגיטימי לחלוטין.
ההבדל בין תכנון מס חכם לבין העלמת מס הוא ברור: האחד משתמש בכלים שהחוק מעניק, והשני עובר על החוק.
עם הידע הנכון, ייעוץ מקצועי והתנהלות שקופה, תוכלו למקסם את הרווחים שלכם תוך עמידה מלאה בחוק.
מעוניינים בתכנון מס מקיף ואסטרטגיה להשקעות חכמה? צוות מליק פיננסים מתמחה בליווי משקיעים ובניית תוכניות אישיות להפחתת נטל המס בצורה חוקית ומיטבית. לקביעת פגישת ייעוץ, צרו קשר עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












