
לקיחת הלוואה היא צעד פיננסי משמעותי, אך מעטים מבינים עד כמה היא יכולה להשפיע – לטוב ולרע – על דירוג האשראי שלהם. דירוג האשראי בישראל הפך בשנים האחרונות לכלי מרכזי שבאמצעותו בנקים, חברות אשראי וגופים פיננסיים מחליטים אם לאשר לכם הלוואה, באיזו ריבית, ובאילו תנאים. הלוואה מנוהלת נכון יכולה דווקא לחזק את הדירוג שלכם ולפתוח דלתות לתנאים טובים יותר בעתיד; הלוואה שמתנהלת לא נכון עלולה להוריד את הדירוג, להעלות ריביות עתידיות, ובמקרים קיצוניים אף לסגור בפניכם את הדלת למשכנתא או לאשראי נוסף. במאמר הזה נסביר בדיוק איך הלוואה משפיעה על דירוג האשראי, אילו טעויות עולות לכם נקודות יקרות, ומה אפשר לעשות כדי לוודא שלקיחת הלוואה לא תהרוס לכם את הפרופיל הפיננסי.
מהו דירוג אשראי וכיצד הוא נמדד בישראל
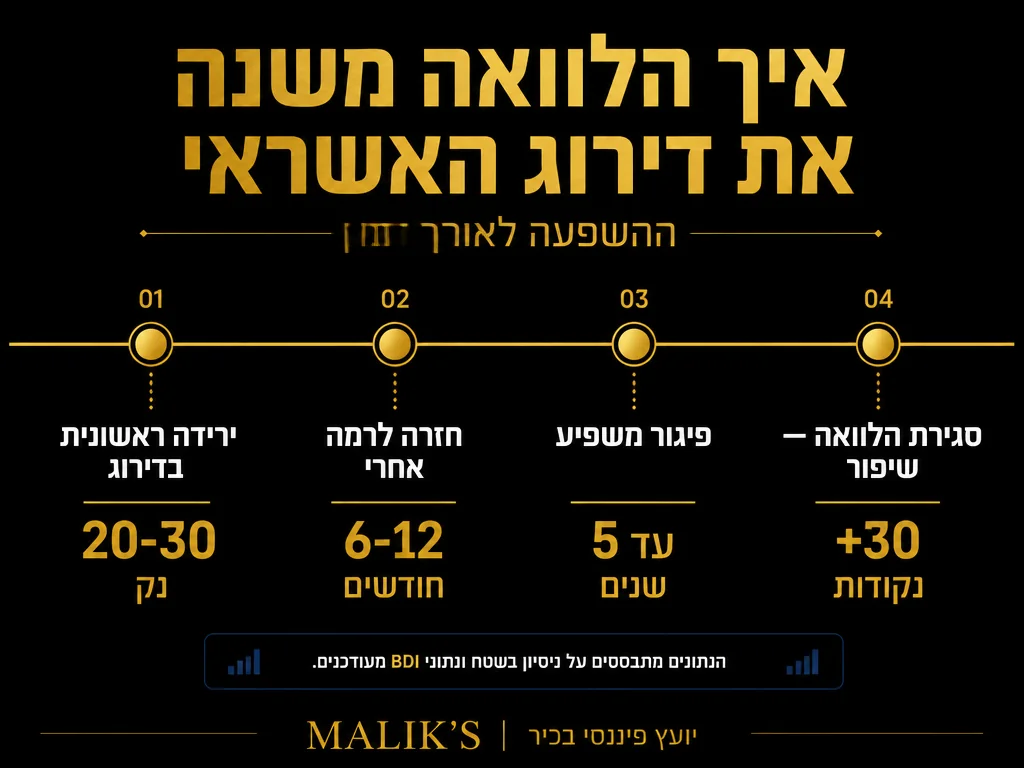
דירוג אשראי הוא ציון מספרי שמשקף את ההיסטוריה הפיננסית שלכם – באיזו רמה אתם עומדים בהתחייבויות, האם אתם משלמים בזמן, וכמה אשראי כבר ניצלתם. בישראל המערכת הראשית מנוהלת על ידי בנק ישראל באמצעות מאגר נתוני אשראי מרכזי, ובמקביל קיימות חברות דירוג פרטיות כמו BDI ו-D&B שמפיקות דוחות אישיים. לפי בנק ישראל, מערכת נתוני האשראי מכילה נתונים על כ-6.5 מיליון בגירים – כלומר, רוב מוחלט של האוכלוסייה הבוגרת בישראל. המשמעות פשוטה: כמעט כל פעולה פיננסית שאתם עושים – לקיחת הלוואה, פתיחת מסגרת אשראי, איחור בתשלום – נרשמת איפשהו ומשפיעה על הציון שלכם.
הדירוג נבנה ממספר רכיבים מרכזיים: היסטוריית התשלומים שלכם (האם שילמתם בזמן), שיעור ניצול האשראי (כמה מתוך מסגרות האשראי הזמינות אתם משתמשים בפועל), אורך ההיסטוריה הפיננסית, סוגי האשראי שיש לכם, וכמות הבקשות החדשות לאשראי בתקופה האחרונה. הלוואה משפיעה על כל אחד מהמרכיבים האלה – וזו הסיבה שהשפעתה על הדירוג מורכבת ולא חד-משמעית.
איך לקיחת הלוואה משפיעה על הדירוג בטווח הקצר
ברגע שאתם פונים לבנק או לגוף חוץ-בנקאי לבקשת הלוואה, הגוף המלווה מבצע מה שנקרא “בירור אשראי” – שאילתה רשמית במאגר נתוני האשראי. כל שאילתה כזו נרשמת ומשאירה חותם בדוח שלכם. בקשה אחת או שתיים בפרק זמן של חצי שנה היא לרוב לא דרמטית, אבל אם תפנו במקביל לשמונה גופים שונים בתוך שבועיים, האלגוריתם יזהה את זה כסימן ללחץ פיננסי, והדירוג שלכם עלול לרדת בכמה נקודות באופן מיידי.
ברגע שההלוואה אושרה ונרשמה, סך החובות שלכם גדל בבת אחת. מבחינת המודל, אדם שלקח אתמול 80,000 שקל הלוואה אישית הוא מסוכן יותר מאשר היה לפני שבוע – גם אם הוא טרם פספס תשלום אחד. ההשפעה הזאת מתונה אם ההלוואה קטנה ביחס להכנסה החודשית, אך משמעותית מאוד אם מדובר בהלוואה גדולה שמייצרת יחס חוב-להכנסה גבוה. זו אחת הסיבות שיועצים פיננסיים ממליצים לא לקחת הלוואה אישית גדולה בחודשים שלפני בקשת משכנתא – הבנק יראה את שתי ההלוואות יחד ויחשב את היכולת שלכם להחזיר בצורה פחות אוהדת.
ההשפעה החיובית: איך הלוואה דווקא יכולה לשפר את הדירוג
זו הנקודה שהרבה ישראלים מפספסים: הלוואה בפני עצמה אינה דבר רע, ואף יכולה להיות חיובית מאוד עבור הפרופיל הפיננסי שלכם – אם היא מנוהלת נכון. כאשר אתם משלמים את ההחזר החודשי במלואו ובמועד, חודש אחר חודש, אתם בונים מה שנקרא “היסטוריית תשלומים חיובית” – הרכיב הכבד ביותר במשקל שלו על הדירוג.
אדם בן 32 שמעולם לא לקח הלוואה ולא היו לו חובות, יראה לבנק כ”בלתי-ידוע” – והבנק לא אוהב לא-ידוע. לעומת זאת, אדם שלקח לפני חמש שנים הלוואה אישית של 50,000 שקל וסיים אותה מבלי לפספס תשלום אחד, מציג מסלול הוכחה ברור שהוא יציב, אחראי, ויודע לעמוד בהתחייבויות. לפי בנק ישראל, כ-76% מהצרכנים במערכת מסווגים בדירוג מצוין או טוב, ו-12% נוספים בדירוג סביר – מה שמראה שרוב הציבור באמת מצליח לנהל את האשראי שלו ברמה טובה. הלוואה שמשולמת בזמן לאורך שנים היא לעיתים הדרך הזולה והבטוחה ביותר לבנות פרופיל מצוין כזה.
לקריאה מעמיקה על איך דירוג האשראי משפיע על הריביות שאתם משלמים, מומלץ לקרוא את המדריך שלנו על דירוג אשראי BDI ואיך הוא משפיע על הריבית שלכם.
הטעויות הקטלניות שהורסות את הדירוג
יש מספר טעויות נפוצות שלקיחת הלוואה דווקא מבליטה ומחמירה – וחשוב להכיר אותן מראש. הטעות הראשונה והגרועה ביותר היא איחור בתשלום. גם איחור של שבעה ימים בהוראת הקבע נרשם, וגם איחור אחד יכול להוריד את הדירוג בעשרות נקודות לחודשים ארוכים. שני איחורים רצופים כבר מסמנים אתכם כסיכון מוגבר.
הטעות השנייה היא ניצול-יתר של מסגרות אשראי קיימות להלוואה החדשה. אם אתם בעלי כרטיס אשראי עם מסגרת של 20,000 שקל ואתם נמצאים כבר ב-95% ממנה, ולוקחים הלוואה נוספת של 100,000 שקל – האלגוריתם רואה בכם אדם שמיצה את כל מקורות האשראי שלו ומחפש עוד. זה דגל אדום ענק. הטעות השלישית היא לחזור על דפוס של “סגירת חוב באמצעות חוב חדש” – לקיחת הלוואה במטרה לסגור הלוואה אחרת, ולמחרת לקחת הלוואה שלישית כדי לסגור את השנייה. דפוס כזה מזוהה בקלות על ידי המערכת ופוגע משמעותית בציון.
הטעות הרביעית היא להגיש בקשות אשראי תכופות במספר מקומות. כל גוף בנקאי וחוץ-בנקאי שאתם פונים אליו מבצע שאילתה. שש שאילתות בחודש = הורדה אוטומטית בדירוג, גם אם בסוף לא לקחתם אף הלוואה.
מה קורה כשאתם לא עומדים בתשלומים
כשהפיגור הופך לדפוס, ההשלכות מצטברות במהירות. איחור של 30 יום נרשם כסעיף נפרד; פיגור של 60 יום מתחיל להופיע כדגל אזהרה לכל גוף שמסתכל בדוח; פיגור של 90 יום ויותר עובר לסטטוס שמתורגם בדוח כ”חוב בעייתי” – וזה תיוג שנשאר במאגר במשך שבע שנים. גם אם תסגרו את החוב מחר בבוקר, הרישום ההיסטורי של הפיגור עצמו נשאר וממשיך להשפיע.
הסיכון הגדול ביותר הוא שהבנק ישראל פתח גם הליכי גבייה – הוצאה לפועל, עיקולים על חשבון הבנק או על המשכורת. ברגע שתיק הוצאה לפועל נפתח, הדירוג שלכם נופל באופן דרמטי ומקובל למעשה לראות בכם “לא-לווים” עבור גופים מסחריים. ההשפעה ניכרת היטב גם בתחום הדיור: שיעור הדחיות לבקשות משכנתא בישראל קפץ מכ-5% לכ-8% בשנים 2024-2025, כשהבנקים מהדקים את הקריטריונים בעקבות עליה בפיגורים בשוק. עבור אדם עם דירוג פגוע, סיכוי הדחייה גבוה משמעותית.
כך לוקחים הלוואה בלי להרוס את הדירוג: 7 כללי זהב
אם אתם עומדים לקחת הלוואה – או שאתם בעיצומה של אחת – הנה הכללים המעשיים שצריכים להנחות אתכם:
1. תכננו לפני שאתם מבקשים. חשבו את ההחזר החודשי המקסימלי שאתם יכולים לעמוד בו בבטחה – לא לפי המשכורת הטובה ביותר שהייתה לכם אלא לפי החודש הכי גרוע שהיה לכם בשנתיים האחרונות.
2. השוו הצעות לפני שאתם מאשרים. אבל עשו זאת בתוך פרק זמן מצומצם – שבועיים-שלושה – כדי שכל השאילתות יחושבו כאירוע אחד ולא כריבוי בקשות. בדקו את ההצעות אצל יועץ פיננסי שיכול לקבל תמחור גם בלי לבצע בירור אשראי רשמי.
3. הגדירו הוראת קבע אוטומטית. אל תסמכו על עצמכם לזכור – הוראת קבע מבטיחה שאף תשלום לא יפוספס בגלל פגרה, מחלה או חופשה.
4. שמרו רזרבה של תשלום אחד-שניים בעובר ושב. לפני שלוקחים הלוואה, ודאו שיש לכם בצד מינימום שני תשלומי החזר חודשיים. זה הכרית שמונעת ממך מצב שבו חודש קשה אחד הופך לפיגור.
5. אל תיקחו הלוואה אישית בחצי השנה שלפני בקשת משכנתא. הבנק יחשב את שתיהן יחד וזה יכול לפסול את הבקשה.
6. הימנעו מ”גילגול חובות”. אם אתם מרגישים שאתם בלחץ ושוקלים לקחת הלוואה רק כדי לסגור הלוואה אחרת – עצרו ותתייעצו. ברוב המקרים יש פתרונות טובים יותר, כמו איחוד הלוואות לתוך משכנתא או הסדר מול הנושים.
7. בדקו את הדוח שלכם פעם בשנה. אתם זכאים לקבל את דוח האשראי שלכם חינם ממאגר בנק ישראל. בדקו שאין שגיאות, רישומים שאינם שלכם, או חובות ישנים שכבר נסגרו אך לא עודכנו.
כיצד לתקן דירוג שכבר נפגע מהלוואה לא מנוהלת
אם אתם קוראים את המאמר הזה לאחר שכבר חוויתם נזק לדירוג – לא הכול אבוד. הדירוג בישראל הוא דינמי וניתן לשיקום, אם כי זה דורש סבלנות. השלב הראשון הוא להפסיק את הדימום: לסגור פיגורים פתוחים, להסדיר את החובות עם הנושים, ולוודא שאין יותר איחורים נכנסים. ברגע שמפסיקים פיגורים חדשים, הדירוג מתחיל להתאושש בטווח של שישה עד שמונה-עשר חודשים.
השלב השני הוא לבנות מחדש היסטוריית תשלומים חיובית. במקרים מסוימים, דווקא לקיחה של הלוואה קטנה מאוד – כמה אלפי שקלים בלבד – והחזרתה במלואה ובזמן, יכולה להוסיף נקודות לדירוג מהר יותר מסתם להמתין. השלב השלישי הוא לערער על רישומים שגויים או על חובות שכבר נסגרו אך עדיין מופיעים. אם מצאתם רישום מוטעה בדוח BDI, המדריך שלנו על איך מוחקים נתונים שגויים מדוח BDI ומתקנים את דירוג האשראי מסביר את התהליך צעד-אחר-צעד.
אם אתם מתמודדים עם מספר חובות במקביל, מומלץ לקרוא גם את המדריך על ניהול חובות משפחתיים ויציאה מהמינוס שמציע אסטרטגיה כוללת לחזרה לאיזון.
סיכום: הלוואה כמכשיר אסטרטגי, לא רק כפתרון מצוקה
דירוג האשראי הוא חלק בלתי נפרד מהפרופיל הפיננסי הכולל שלכם, ולכן צריך להתייחס אליו כמו לחיסכון פנסיוני או לתיק השקעות – כנכס שדורש טיפוח לאורך זמן. הלוואה אינה אויב; היא כלי. כשהיא נלקחת מסיבה ברורה, בסכום שתואם את היכולת, ומנוהלת במשמעת – היא יכולה לחזק את הפרופיל שלכם ולפתוח לכם דלתות בעתיד. כשהיא נלקחת באימפולס, מבלי לתכנן את ההחזר, ומבלי להבין את ההשפעות על הדירוג – היא הופכת לחבל סביב הצוואר הפיננסי.
הצעד החשוב ביותר שאתם יכולים לעשות היום הוא לבדוק את דוח האשראי הנוכחי שלכם, לזהות מה משפיע עליו לחיוב או לשלילה, ולתכנן את ההלוואה הבאה – אם וכשתידרש – מתוך מודעות מלאה ולא מתוך לחץ. בכך תבטיחו שכל החלטה פיננסית שתקבלו תפעל לטובתכם, ולא נגדכם.
שאלות נפוצות
האם בדיקה עצמית של דוח האשראי שלי פוגעת בדירוג?
לא. כשאתם מבקשים לראות את הדוח שלכם בעצמכם, זה נחשב “שאילתה רכה” שאינה מופיעה בדוח שגופים פיננסיים רואים, ואינה משפיעה על הציון. רק שאילתות שמבצעים גופים מלווים כשאתם מבקשים אשראי משפיעות על הדירוג.
כמה זמן לוקח לתקן דירוג שנפגע מאיחור בהלוואה?
זה תלוי בחומרת הפגיעה. איחור בודד של פחות מ-30 יום לרוב מתאושש בתוך 6-12 חודשים של תשלומים סדירים. פיגור של 90 יום ומעלה משאיר רישום למשך שבע שנים, אך השפעתו על הדירוג נחלשת משמעותית כבר לאחר שנתיים-שלוש של היסטוריה חיובית רצופה.
האם סגירת הלוואה מוקדם פוגעת בדירוג?
לא – סגירה מוקדמת בדרך כלל מסומנת כחיובית, מכיוון שהיא מראה שעמדתם בכל ההתחייבות והחזרתם את החוב. עם זאת, אם הסגירה המוקדמת משאירה אתכם ללא היסטוריית הלוואות פעילה כלל, ההשפעה החיובית עשויה להיות מתונה יותר ממה שציפיתם.
האם הלוואה חוץ-בנקאית משפיעה על הדירוג כמו הלוואה בנקאית?
כן. החל מהקמת מאגר נתוני האשראי המרכזי, גם הלוואות מגופים חוץ-בנקאיים מורשים מדווחות למאגר. ההשפעה על הדירוג זהה במהותה, אם כי ריביות גבוהות בהלוואות חוץ-בנקאיות עלולות להעמיס על תזרים המזומנים ולהגדיל את הסיכון לפיגורים.












