עקרת בית חוסכת לפנסיה בדיוק כמו כל אדם אחר, גם כשאין מעסיק שמפריש עבורה: היא פותחת קרן פנסיה, קופת גמל או פוליסת חיסכון על שמה, ומפקידה סכום חודשי קבוע לפי היכולת של משק הבית. ההפרשה נעשית באופן עצמאי, ההון נצבר לאורך השנים, ובגיל פרישה החיסכון הופך לקצבה חודשית או לסכום הוני. השאלה האמיתית אינה אם אפשר, אלא איך עושים את זה נכון, איזה אפיק מתאים לכם, וכמה כדאי להפקיד כדי שבבוא היום תהיה לכם רשת ביטחון כלכלית משלכם.
הרבה נשים שלא עובדות מחוץ לבית חושבות שהפנסיה אינה רלוונטית עבורן, ושהן תלויות לחלוטין בחיסכון של בן הזוג. זו טעות שעלולה לעלות ביוקר. חיסכון פנסיוני עצמאי מעניק עצמאות כלכלית, שקט נפשי, וכיסוי גם במצבים לא צפויים כמו גירושין, אלמנות או מחלה. במאמר הזה נסביר בשפה פשוטה איך בונים חיסכון פנסיוני יציב גם בלי תלוש משכורת, אילו כלים עומדים לרשותכם, ומה כדאי לבדוק לפני שמתחילים.
למה עקרת בית צריכה פנסיה משלה
הפנסיה נועדה להבטיח הכנסה חודשית אחרי גיל הפרישה, כשההכנסה מעבודה נפסקת. אצל שכירים המעסיק מפריש כל חודש חלק מהשכר לקרן פנסיה, וכך נצבר החיסכון כמעט אוטומטית. עקרת בית ללא הכנסה מעבודה נמצאת מחוץ למנגנון הזה, ולכן אם היא לא תיזום חיסכון בעצמה, פשוט לא ייצבר עבורה כלום.
המשמעות המעשית ברורה: אישה שהקדישה עשרות שנים לגידול הילדים ולניהול הבית עלולה להגיע לגיל פרישה בלי קצבה עצמאית. כל עוד בן הזוג בחיים ומקבל קצבה, המצב אולי נראה יציב, אבל החיים לא תמיד מתנהלים לפי התכנון. אלמנות, פרידה או קושי בריאותי של בן הזוג יכולים לשנות את התמונה בן לילה. חיסכון פנסיוני על שמכן מבטיח שיהיה לכן מקור הכנסה עצמאי, שאין בו תלות באף אחד אחר.
יש גם היבט של כבוד וביטחון אישי. כסף שנצבר על שמכן הוא שלכן, ואתן מחליטות מה לעשות איתו. זו שאלה שנוגעת לאיכות החיים שלכן ולתחושת השליטה על העתיד, הרבה מעבר לצד הכלכלי הטכני.
מי יכול להפקיד לפנסיה בלי מעסיק
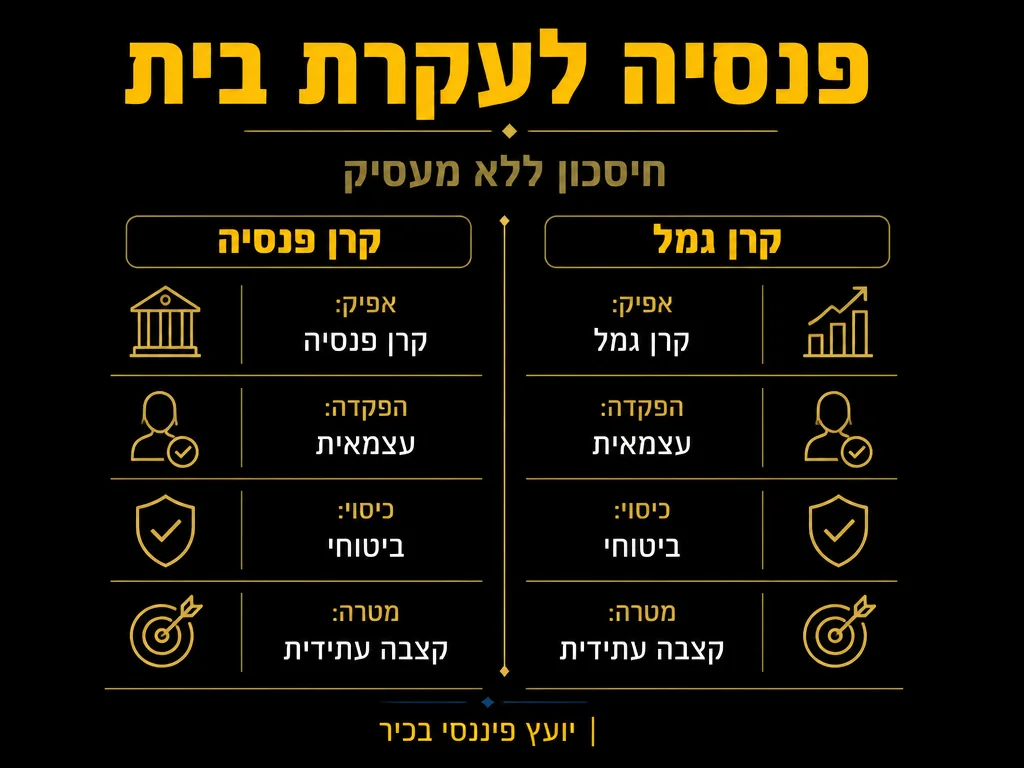
ההנחה הרווחת היא שרק שכירים ועצמאים יכולים לחסוך לפנסיה, אבל זה פשוט לא נכון. לפי רשות שוק ההון, ביטוח וחיסכון, אדם ללא הכנסה מעבודה יכול להפקיד באופן עצמאי לקרן פנסיה או לקופת גמל, ולהנות מחיסכון וכיסוי ביטוחי לגיל פרישה גם בלי מעסיק שמפריש עבורו. כלומר, השער פתוח בפניכן לחלוטין.
אישה שלא עובדת נחשבת בעולם הפנסיוני ל”עמית עצמאי”, כלומר חוסכת שאין מאחוריה מעסיק. היא פונה לקרן פנסיה או לבית השקעות, פותחת חשבון על שמה, וקובעת סכום הפקדה חודשי שמתאים לה. אין דרישה למינימום גבוה, ואפשר להתחיל גם בסכומים צנועים ולהגדיל אותם עם הזמן. הכסף המופקד מנוהל בדיוק כמו של כל חוסך אחר, נהנה מתשואות השוק לאורך השנים, ומתפתח לחיסכון משמעותי.
גם מי שעבדה בעבר וצברה חיסכון קטן, ואז הפסיקה לעבוד, יכולה להמשיך להפקיד לאותה קרן ולשמור על הרצף. חשבון “קפוא” בלי הפקדות שוחק דמי ניהול ומאבד את הכיסוי הביטוחי, ולכן עדיף להמשיך להזרים אליו סכום קבוע, אפילו קטן, כדי לשמור על החיסכון חי ופעיל. אם אינכן זוכרות אם יש לכן חיסכון ישן מתקופת עבודה קודמת, אפשר לבדוק זאת בקלות דרך המסלקה הפנסיונית או דרך אתרי הגופים המנהלים, ולאחד את החסכונות למקום אחד מסודר.
נקודה נוספת שכדאי לזכור: פתיחת חיסכון פנסיוני עצמאי אינה מחייבת אתכן להתחייבות נצחית. אתן יכולות להתחיל בסכום נמוך, לבחון איך זה מרגיש למשק הבית, ורק אז להחליט אם ובכמה להגדיל. הגמישות הזו הופכת את הצעד הראשון לפחות מאיים, ומאפשרת לכן להיכנס לעולם החיסכון בקצב שלכן, בלי לחץ ובלי סיכון מיותר.
אילו אפיקי חיסכון פתוחים בפניכם
יש שלושה אפיקים מרכזיים שדרכם עקרת בית יכולה לחסוך לגיל פרישה, וכל אחד מתאים לצרכים שונים. ההבדל ביניהם נוגע לרמת הכיסוי הביטוחי, למידת הנזילות של הכסף, ולהטבות המס שמתלוות אליו. הטבלה הבאה מסכמת את עיקרי ההבדלים:
| אפיק חיסכון | כיסוי ביטוחי | נזילות הכסף | הטבת מס |
|---|---|---|---|
| קרן פנסיה | כולל כיסוי לנכות ולשארים לצד החיסכון | נמוכה, הכסף מיועד לקצבה בגיל פרישה | זיכוי וניכוי במס על ההפקדות בהתאם לתקרות |
| קופת גמל | אין כיסוי ביטוחי מובנה, חיסכון בלבד | בינונית, ניתן למשוך כקצבה או בתנאים מסוימים כהון | זיכוי במס על ההפקדות בהתאם לתקרות |
| פוליסת חיסכון | אין כיסוי מובנה, אפשר להוסיף כיסויים בנפרד | גבוהה, ניתן למשוך את הכסף בכל עת | אין הטבת מס על ההפקדה, יש מיסוי על הרווח בעת המשיכה |
הבחירה בין האפיקים תלויה במטרות שלכן. אם המטרה היא קצבה חודשית קבועה לכל החיים יחד עם כיסוי ביטוחי, קרן הפנסיה היא הכלי הטבעי. אם אתן רוצות חיסכון גמיש יותר בלי מרכיב ביטוחי, קופת גמל עשויה להתאים. ואם חשוב לכן שהכסף יישאר נזיל וזמין למשיכה בכל שלב, פוליסת החיסכון נותנת את מרב החופש, במחיר של ויתור על הטבת המס על ההפקדה.
הטבות המס שמגדילות את החיסכון
אחד היתרונות הגדולים של חיסכון פנסיוני מוסדר הוא הטבות המס. גם מי שאין לה הכנסה חייבת במס יכולה בתנאים מסוימים ליהנות מזיכוי, ובני זוג יכולים לתכנן את ההפקדות כך שההטבה תנוצל במלואה במסגרת התא המשפחתי. במקרים רבים בן הזוג העובד יכול להפקיד לחיסכון על שם אשתו ולקבל בעצמו הטבת מס בגין ההפקדה, וכך שני בני הזוג מרוויחים.
הטבות המס אינן זהות בין האפיקים, והן משתנות מדי פעם. לכן לפני שקובעים כמה ולאן להפקיד, כדאי לבדוק את המצב העדכני מול גורם מקצועי, ולוודא שאתן מנצלות את מלוא ההטבה שמגיעה לכן. תכנון נכון של ההפקדות יכול להוסיף לחיסכון סכום לא מבוטל לאורך השנים, בלי מאמץ נוסף.
חיסכון פנסיוני עצמאי הוא לא מותרות אלא רשת ביטחון בסיסית. כל שקל שמופקד היום עובד עבורכן עשרות שנים קדימה, ובגיל פרישה ההפרש בין מי שחסכה למי שלא הוא הפרש של איכות חיים.
כמה כדאי להפקיד מדי חודש
אין סכום קסם אחד שמתאים לכולן, כי הכול תלוי בגיל שבו מתחילים, ברמת ההכנסה של משק הבית ובמטרת החיסכון. העיקרון המנחה פשוט: כמה שיותר מוקדם וכמה שיותר עקבי. הפקדה קטנה וקבועה לאורך שנים רבות שווה הרבה יותר מהפקדה גדולה חד פעמית סמוך לגיל הפרישה, בזכות כוח הריבית דריבית שמצטבר עם הזמן.
כדי לבנות תוכנית הפקדה מציאותית, שקלו את הצעדים הבאים:
- בדקו מהי היכולת הפנויה של משק הבית אחרי כל ההוצאות הקבועות, וקבעו סכום חודשי שלא יכביד עליכם.
- התחילו גם בסכום צנוע, והגדילו אותו בהדרגה בכל פעם שההכנסה של המשפחה גדלה.
- שריינו את ההפקדה כהוראת קבע, כדי שהחיסכון יקרה אוטומטית בלי שתצטרכו לזכור בכל חודש מחדש.
- בדקו אחת לשנה את מצב החיסכון, את דמי הניהול ואת התשואות, והתאימו את הסכום לפי הצורך.
- נצלו כל סכום חד פעמי שנכנס, כמו מתנה או החזר, כדי להזרים תוספת לחיסכון.
הכלל החשוב ביותר הוא לא לחכות לרגע המושלם. אין רגע מושלם. עדיף להתחיל היום עם סכום קטן מאשר לדחות שנה אחר שנה בתקווה שתהיה יכולת גדולה יותר בעתיד. הזמן הוא המשאב היקר ביותר בחיסכון פנסיוני, וכל שנה שעוברת בלי הפקדה היא הזדמנות שאבדה.
מה חשוב לבדוק לפני שפותחים חיסכון
לפני שאתן חותמות על מסמכים ומתחילות להפקיד, יש כמה נקודות שכדאי לבדוק לעומק, כדי לא לשלם יותר מהנדרש ולוודא שהאפיק באמת מתאים לכן:
- דמי ניהול: אלה נגבים גם על ההפקדה וגם על הצבירה, ואפילו הבדל קטן באחוזים מצטבר לאורך שנים לסכומים גדולים. השוו בין הגופים ובקשו הנחה.
- מסלול השקעה: ודאו שמסלול ההשקעה מתאים לגיל שלכן ולרמת הסיכון שנוחה לכן. ככל שהפרישה רחוקה יותר, אפשר לרוב להרשות מסלול מנייתי יותר.
- כיסויים ביטוחיים: בדקו אם החיסכון כולל כיסוי לנכות ולשארים, והאם אתן זקוקות לו לפי המצב המשפחתי שלכן.
- גמישות: בדקו מה קורה אם תרצו להפסיק להפקיד לתקופה, ומה תנאי המשיכה של הכסף בעתיד.
- שירות ונגישות: ודאו שקל לכן להתנהל מול הגוף, לקבל דוחות ולעקוב אחרי החיסכון.
אם כל זה מרגיש מורכב, זה בסדר גמור. תכנון פנסיוני נכון דורש ידע והתמצאות, וליווי מקצועי יכול לחסוך לכן כסף רב וטעויות מיותרות. בעזרת תכנון חיסכון פנסיוני עצמאי תוכלו להתאים את האפיק, את הסכום ואת המסלול בדיוק לצרכים של המשפחה שלכן, ולהתחיל לבנות רשת ביטחון אמיתית לגיל הפרישה.
הטעויות הנפוצות שכדאי להימנע מהן
כשמתחילים לחסוך לפנסיה בלי מעסיק, יש כמה מכשולים שחוזרים אצל נשים רבות. ההיכרות איתם מראש חוסכת אכזבות בהמשך הדרך. הטעות הראשונה, והשכיחה ביותר, היא הדחייה. “נתחיל בשנה הבאה”, “כשהילדים יגדלו”, “כשיהיה קצת יותר כסף”. כל דחייה כזו גוזלת שנים יקרות של צבירת ריבית, וההפסד המצטבר גדול הרבה יותר ממה שנדמה.
טעות שנייה היא הזנחה של דמי הניהול. הרבה חוסכות פותחות חשבון, מפקידות בקביעות, אבל לא בודקות כמה הן משלמות לגוף המנהל. פער של אחוז אחד בדמי הניהול יכול לגזול נתח משמעותי מהחיסכון לאורך עשרות שנים. בדיקה תקופתית והתמקחות על התנאים שוות הרבה כסף אמיתי.
טעות שלישית היא בחירת מסלול השקעה שלא מתאים לגיל. אישה צעירה יחסית, שנותרו לה שנים רבות עד הפרישה, יכולה לרוב להרשות לעצמה מסלול עם חשיפה גבוהה יותר למניות, שנוטה להניב תשואה טובה יותר לאורך זמן. מי שנמצאת קרוב לפרישה תעדיף לרוב מסלול סולידי ושמרני יותר. מסלול שגוי לגיל פוגע בתוצאה הסופית, לכל כיוון.
טעות רביעית היא ראייה של החיסכון כמשהו זניח בגלל הסכום הקטן. סכום צנוע שמופקד בעקביות לאורך שנים רבות הופך בסופו של דבר לקרן משמעותית, בזכות אפקט הריבית דריבית. אל תזלזלו בכוח של הפקדות קטנות וקבועות, הן הבסיס של כל חיסכון פנסיוני מוצלח.
איך החיסכון שלכן משתלב בתמונה המשפחתית
חיסכון פנסיוני עצמאי של עקרת בית הוא חלק בלתי נפרד משאר התכנון הכלכלי של המשפחה. כשמסתכלים על התמונה המלאה, אפשר לתכנן את ההפקדות בצורה חכמה שמנצלת את מלוא ההטבות ומחלקת נכון את הסיכונים בין בני הזוג. לדוגמה, אם לבן הזוג יש כבר חיסכון פנסיוני גדול, החיסכון על שמכן מוסיף שכבת ביטחון נוספת ומגוונת למשפחה.
גם מבחינת מיסוי, תכנון משותף של שני בני הזוג עשוי להיות משתלם יותר מהתנהלות נפרדת. במקרים מסוימים כדאי להפקיד יותר על שם אחד מבני הזוג, ובמקרים אחרים לחלק את ההפקדות. אין תשובה אחת נכונה לכולם, וזו בדיוק הסיבה שכדאי לבנות את התוכנית לפי הנתונים הספציפיים של המשפחה שלכן, ולא להעתיק מה שעשו השכנים או החברים.
מעל לכל, חשוב שהחיסכון על שמכן יהיה חלק מהשיחה הכלכלית בבית, ולא סוד או נטל. כשבני הזוג מתכננים יחד ורואים את החיסכון של שניהם כמאמץ משותף, ההחלטות טובות יותר וההתמדה גבוהה יותר. עצמאות כלכלית של עקרת בית אינה באה על חשבון המשפחה, אלא מחזקת את כולה ומעניקה ביטחון לכל בני הבית.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון פיננסי לגמלאים.
שאלות נפוצות
האם עקרת בית באמת יכולה לפתוח קרן פנסיה בלי מעסיק?
כן, בהחלט. אישה ללא הכנסה מעבודה יכולה לפתוח קרן פנסיה או קופת גמל על שמה כעמית עצמאי, ולהפקיד סכום חודשי שהיא קובעת. אין צורך במעסיק, וההפקדה נעשית ישירות מול הגוף הפנסיוני.
כמה כסף צריך כדי להתחיל לחסוך לפנסיה?
אין דרישה לסכום מינימלי גבוה, ואפשר להתחיל גם בסכומים צנועים של כמה מאות שקלים בחודש. העיקרון החשוב הוא להתחיל מוקדם ולהפקיד בעקביות, ולא לחכות עד שיהיה סכום גדול פנוי.
מה ההבדל בין קרן פנסיה לקופת גמל לעקרת בית?
קרן פנסיה כוללת כיסוי ביטוחי לנכות ולשארים לצד החיסכון, ומיועדת בעיקר לקצבה חודשית בגיל פרישה. קופת גמל היא אפיק חיסכון בלי כיסוי ביטוחי מובנה, עם גמישות מעט גבוהה יותר באפשרויות המשיכה. הבחירה תלויה בצרכים ובמטרות שלכן.
האם בן הזוג יכול להפקיד עבורי לחיסכון פנסיוני?
כן. במקרים רבים בן הזוג העובד יכול להפקיד לחיסכון על שם אשתו, ובכך שני בני הזוג נהנים, לעיתים גם מהטבת מס בגין ההפקדה. כדאי לבדוק את התנאים העדכניים מול גורם מקצועי כדי לנצל את ההטבה במלואה.
האם כדאי להמשיך להפקיד לחיסכון ישן מתקופת עבודה קודמת?
ברוב המקרים כן. חשבון שנשאר בלי הפקדות שוחק דמי ניהול ועלול לאבד את הכיסוי הביטוחי. עדיף להמשיך להזרים אליו סכום קבוע, אפילו קטן, כדי לשמור על החיסכון פעיל ולשמר את הרצף.
המאמר מובא לידע כללי בלבד, ואין בו משום ייעוץ פנסיוני, ביטוחי או מס אישי. לפני קבלת החלטה מומלץ להתייעץ עם בעל רישיון מתאים.