
אם הקצתם פעם את הכסף שלכם בין שתי קופות גמל, בין דירה למניות, או בין שקל לדולר – עשיתם פיזור. ההפתעה היא שרובכם עשיתם פיזור על מחצית הצירים בלבד, ועל הצד הלא נכון של החצי הזה. פיזור הוא לא להחזיק “הרבה” – הוא להחזיק נכסים שמגיבים שונה זה לזה לאותו אירוע כלכלי. במאמר הזה תקבלו את התשתית: שלושת הצירים שלא משחקים יחד, השאלה האם מודל 60/40 עדיין רלוונטי למשקיע ישראלי ב-2026, מה זה מתאם ולמה הוא חשוב מהרכב התיק, והטעות הקלאסית של משקיע מתחיל שלא רואים בגרף תשואות. אם אתם מתחילים את המסע ההשקעתי או חושבים על ליווי משקיעים מקצועי, הקריאה הזו היא הצעד הראשון.
מה זה באמת פיזור – ולמה זה לא בהכרח “הרבה מניות”
פיזור איננו תרגיל בכמות. החזקה של 100 מניות שכולן ממגזר הפיננסים הישראלי איננה פיזור – היא ריכוז בתחפושת. ההגדרה האמיתית: פיזור הוא החזקה של נכסים שהמתאם ביניהם נמוך, כך שכאשר אחד יורד, השני לא בהכרח יורד באותה עוצמה ובאותו זמן. שלוש מניות בנקים ישראליים ירדו יחד בכל משבר פיננסי שהיה כאן. שלוש מניות מסקטורים שונים – בנקים, טכנולוגיה ותעשיית מזון – יחזיקו אחרת מאוד.
הטעות הראשונה של כל משקיע חדש היא לחשוב ש”כמה זה מספיק”. הספרות האקדמית נתנה תשובה ברורה לפני קרוב לארבעים שנה: מחקרו של פרופ’ מאיר סטטמן (1987) ב-Journal of Financial and Quantitative Analysis הראה שתיק מניות אקראי דורש לפחות 30 מניות עבור משקיע ממונף ו-40 עבור משקיע לא ממונף כדי לקבל את מרבית תועלת הפיזור. הכלל הוותיק של “10 מניות מספיק” נמחק. אבל וזה האבל הגדול – אפילו 40 מניות מאותו שוק, מאותה מטבע ומאותו סקטור עיקרי, הן עדיין החזקה ריכוזית. כמות זה רק ציר אחד. הצירים האחרים חשובים יותר.
שלושת הצירים של פיזור: נכסים, גיאוגרפיה, מטבע
המוח של המשקיע הישראלי הממוצע מחזיק קופת גמל, קרן השתלמות, אולי דירה בארץ, וקצת כסף בעו”ש בשקלים. נראה לכם פיזור? תיק כזה חשוף לאותו סיכון בכל פרמטר: סיכון המשק הישראלי, סיכון הריבית בארץ, וסיכון השקל. שלושה צירים – וכולכם על אותו צד של כולם.
צירי הפיזור האמיתיים הם שלושה, וצריך לפעול על כל אחד בנפרד:
| הציר | מה זה אומר | דוגמה ישראלית טיפוסית | הטעות הנפוצה |
|---|---|---|---|
| פיזור לפי סוג נכס | חלוקה בין מניות, אג”ח, נדל”ן, מזומן, סחורות | תיק של 80% מניות + 20% אג”ח בלבד | להחזיק “הרבה מניות” וקצת אג”ח, ולחשוב שזה פיזור |
| פיזור לפי גיאוגרפיה | חשיפה למשק הישראלי, האמריקאי, האירופאי, השווקים המתעוררים | קרן השתלמות + דירה בישראל + ת”א 35 | חשיפה בלעדית לישראל – בועה גיאוגרפית קלאסית |
| פיזור לפי מטבע | החזקה בשקל, דולר, אירו, סל מטבעות | כל הנכסים נקובים בשקל | סיכון שער חליפין מרוכז 100% על מטבע אחד |
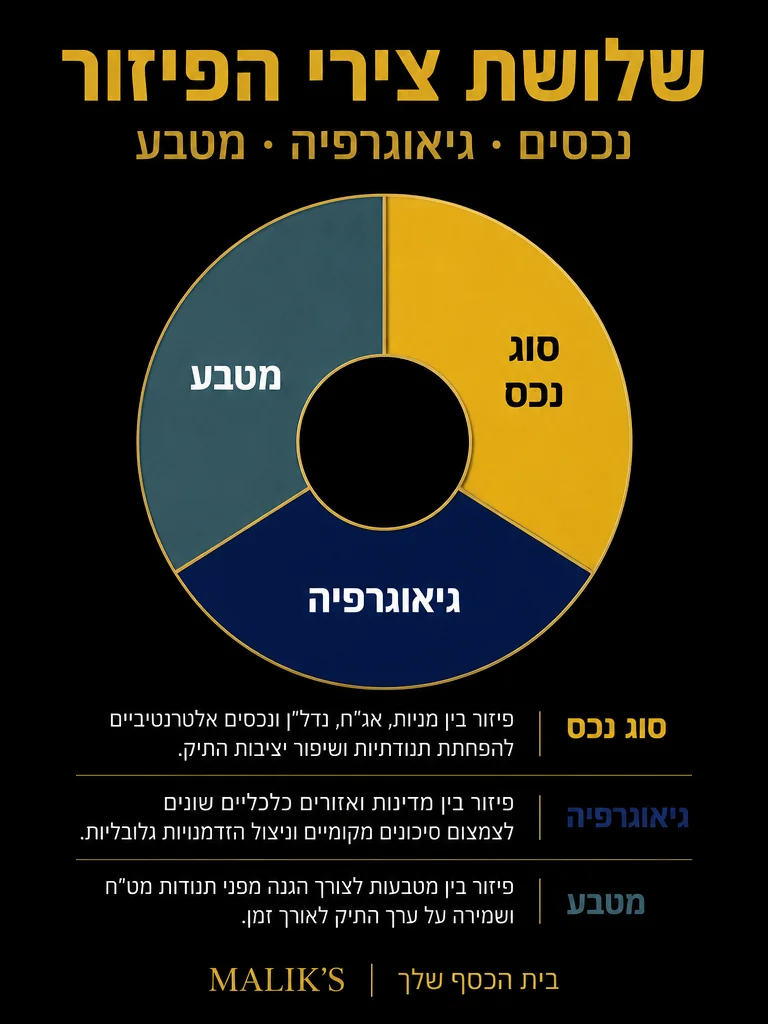
הסוד שאין בטבלאות: שלושת הצירים אינם בלתי תלויים. השקעה במדד S&P 500 נותנת לכם גם פיזור לפי גיאוגרפיה (ארה”ב), גם לפי מטבע (דולר), וגם לפי סוג נכס בתוך המניות (500 חברות, 11 סקטורים). פעולה אחת, שלושה צירים. לעומת זאת, רכישת דירה נוספת בישראל מחזקת רק את הריכוז: עוד שקלים, עוד ישראל, עוד נדל”ן. הבחנה כזו היא ההבדל בין משקיע מתחיל למשקיע מקצועי.
מודל 60/40 ב-2026 – האם המודל עדיין עובד למשקיע ישראלי
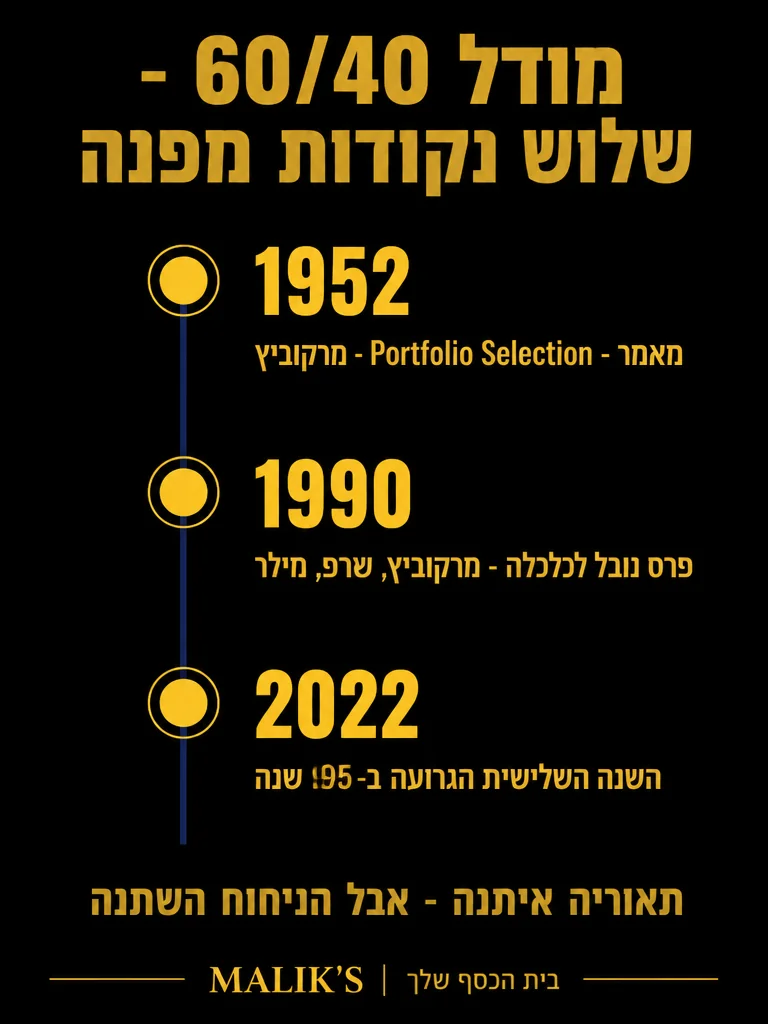
מודל 60/40 – שישים אחוז מניות וארבעים אחוז אג”ח – שורשיו אצל הארי מרקוביץ’, שפרסם ב-1952 את המאמר “Portfolio Selection” ב-Journal of Finance בגיל 24 בלבד. מרקוביץ’ זכה בפרס נובל לכלכלה ב-1990 (יחד עם וויליאם שארפ ומרטון מילר) על העבודה הזו. במשך עשרות שנים, 60/40 היה ברירת המחדל של כל מי שלא רצה לחשוב על התיק שלו: המניות לתשואה, האג”ח להגנה.
שנת 2022 שינתה את הסיפור. לפי האנליסט בן קרלסון, 2022 הייתה השנה השלישית הגרועה ביותר בתשעים וחמש השנים האחרונות לתיק מאוזן של מניות ואג”ח – שניהם ירדו במקביל, מה שלא קרה כמעט אף פעם בהיסטוריה. הסיבה הייתה שילוב נדיר של אינפלציה גבוהה ועליית ריביות אגרסיבית: בדיוק הסביבה שבה הקשר הקלאסי בין מניות לאג”ח (הם אמורים להגיב בכיוון הפוך לאותה גרייה) נשבר. וגם כשהאבק שקע, התשואה הממוצעת השנתית של התיק לעשור 2013-2022 עמדה על 7.7% – תוצאה לא רעה, אבל כזו שמסתירה את חוסר ההגנה האמיתית של 40% האג”ח באירוע קצה.
חמש שאלות שצריך לשאול לפני שאתם מאמצים 60/40 כברירת מחדל ישראלית:
- האם 60% המניות שלכם הן באמת מפוזרות (גלובלי) או שכולן בישראל ובאותם סקטורים שכבר חשופים אליהם דרך קופת הגמל?
- האם 40% האג”ח כוללים אג”ח של מדינות שונות, מח”מים שונים, ודירוגי אשראי שונים – או רק אג”ח ממשלת ישראל לטווח קצר?
- איפה השקל בתמונה? אם 100% מהתיק חשוף לשקל, אתם לא ב-60/40 אלא ב-60/40/100 ריכוזי במטבע.
- מה אופק הזמן שלכם? 60/40 מניח אופק של 7-10 שנים לפחות; אם אתם זקוקים לכסף תוך 3 שנים, 60% מניות זו תפיסה אגרסיבית מדי.
- איזה אירוע גרוע אתם מתכוננים להתמודד איתו? אם זה אינפלציה ממושכת, הרכב 60/40 קלאסי לא יגן עליכם – חסר נדל”ן וסחורות.
המסקנה אינה שצריך לזרוק את 60/40 לפח. המסקנה היא ש-60/40 הוא נקודת התחלה למשקיע אמריקאי שמשקיע גלובלית – לא תוצאה סופית למשקיע ישראלי שיושב על שקלים ועל ישראל בלבד.
מתאם – איך לדעת ששתי השקעות באמת מפזרות סיכון
מתאם (קורלציה) הוא הכלי המרכזי שבעזרתו מודדים פיזור אמיתי. מתאם 1.0 אומר ששתי השקעות זזות יחד באופן מושלם (אם אחת עולה ב-3%, השנייה עולה ב-3%); מתאם של מינוס 1.0 אומר תנועה הפוכה מושלמת; מתאם 0 אומר חוסר קשר. בעולם האמיתי, רוב ההשקעות נמצאות בטווח של 0.3-0.9 – מספיק שיתופי תזוזה כדי שמשקיעים יראו את ירידת כולן ביחד ולא יבינו למה.
הטעות הטיפוסית: להחזיק ארבע מניות בנקים ישראליים ולחשוב שהן מפוזרות בגלל שמותיהן השונים. בפועל, המתאם ביניהן קרוב ל-0.9. כשהריבית בארץ עולה – כולן זזות יחד. כשהמלחמה משפיעה על הצמיחה – כולן נופלות יחד. ההפרדה לבעלי שם שונה היא קוסמטית.
הקשר בין שוק המניות הישראלי לזה האמריקאי הוא דוגמה מאלפת. מדד ת”א 35 הושק במקור כת”א 25 בינואר 1992 ושמו הורחב ב-12 בפברואר 2017; שווי השוק הכולל שלו עומד על כ-₪1.24 טריליון (פברואר 2026). על הנייר זה שוק נפרד עם דינמיקה משלו, אך בפועל, ת”א 35 נע בקשר חזק עם וול סטריט – בייחוד מאז שמניות הביוטכנולוגיה והפיננסים הישראליות תלויות בתחזית ריבית הפד’. הבטא של ת”א 35 מול שוק העולמי גבוהה מ-1, מה שאומר שהוא נע יותר בעוצמה – לטוב או לרע. המשמעות: להחזיק ת”א 35 + S&P 500 זה כן פיזור, אבל פחות ממה שנדמה. הפיזור האמיתי דורש להוסיף שווקים שמתואמים פחות – שווקים מתעוררים, סין, מדדים אירופאיים.
הטעות הקלאסית: לדעת לפזר אבל לא לדעת ממה
השאלה “ממה אתם מפוזרים?” שונה מהשאלה “כמה אתם מפוזרים?”. פיזור אינו קסם שמבטל את כל הסיכונים – הוא כלי שמטפל בסוג מסוים של סיכון. הסיכון שפיזור מטפל בו הוא סיכון ספציפי (סיכון של חברה אחת, של ענף אחד, של מטבע אחד). הסיכון שפיזור לא יכול לבטל הוא סיכון מערכתי – סיכון שמכה את כל השוק יחד.
ארבעת סוגי הסיכון שכל משקיע צריך להכיר:
- סיכון ספציפי לחברה – חברה אחת מגלה תרמית חשבונאית, מנכ”ל אחד מתפטר באמצע ביצוע אסטרטגיה. פיזור על 30+ מניות מבטל את הסיכון הזה כמעט לחלוטין.
- סיכון מגזרי – כל ענף הטכנולוגיה נופל, כל הבנקים נופלים. פיזור על פני סקטורים מטפל בזה.
- סיכון גיאופוליטי / מקומי – מלחמה, רגולציה חדשה, משבר אמון בכלכלה הישראלית. רק פיזור גלובלי מטפל בזה.
- סיכון מערכתי גלובלי – משבר פיננסי עולמי כמו 2008, מגפה כמו 2020. בסיכון הזה, גם פיזור גלובלי לא יספיק – וזה המקום שבו אג”ח איכותי, זהב או מזומן הופכים לחשובים.
משקיע שמבין את ההיררכיה הזו לא שואל “כמה נכסים יש לי” – הוא שואל “מאיזה סיכון הנכס הבא שאוסיף יגן עליי”. זו שאלה מקצועית. כאן בדיוק מקבלים שווי כלכלי מניהול תיק השקעות מלווה: מישהו שמסתכל על תיק העושה שלכם ויודע להגיד “כאן יש ריכוז סיכון מסוג X, וזה מה שצריך להוסיף כדי לטפל בו”.
פיזור בתיק קטן (₪50K), בינוני (₪500K), וגדול (₪5M)
גודל התיק משנה את הכלים, לא את העקרונות. ככל שהתיק גדול יותר, נפתחות אפשרויות לכלים סבוכים יותר. הנה השלד הכללי:
תיק קטן – ₪50K עד ₪150K. כאן עלויות עיסקה ודמי ניהול שורפים את הפיזור. הכלי הנכון הוא קרנות סל רחבות (ETF) שמספקות פיזור מובנה. הקצאה מעשית: 70% במדד גלובלי (MSCI World או S&P 500), 20% באג”ח ממשלתי ישראלי או דולרי, 10% מזומן או קרן כספית. שלוש פעולות סך הכל, ועם זאת מקבלים חשיפה ל-1,500+ מניות במעל 20 מדינות. עדיף לראות גם איך לבחור בין אג”ח ממשלתי לקונצרני לפני שמרכיבים את חלק האג”ח.
תיק בינוני – ₪500K עד ₪1.5M. כאן נכנסים שכבות נוספות. הקצאה מעשית: 50% מניות גלובלי (מ-3 קרנות סל לפחות – ארה”ב, אירופה, שווקים מתעוררים), 25% אג”ח מגוון (ממשלתי + קונצרני, מח”מ קצר ובינוני, גם בדולר), 15% נדל”ן (מקרן ריט או קופת גמל להשקעה עם חשיפה לנדל”ן), 10% חלופי (זהב, סחורות או קרן השקעה אלטרנטיבית). זה הגודל שבו השוואה בין נדל”ן בישראל לחו”ל נהפכת לרלוונטית בפועל.
תיק גדול – ₪5M ומעלה. כאן נכנסים השכבות שיוצרות ערך נוסף ולא רק שמירה: תיק ניהול אקטיבי, נכסים פרטיים (Private Equity, חוב פרטי), קרנות איריות עם יעילות מס, חשבונות בחו”ל לפיזור פלטפורמה. החלוקה מתחילה להיראות כך: 40% מניות גלובלי, 20% אג”ח (כולל אג”ח לטווח ארוך כהגנת אינפלציה), 15% נדל”ן (מתחיל לכלול ייזום ולא רק נכסים גמורים), 15% חלופי (Private Equity, hedge funds), 10% מזומן ושווי מזומן. תיק בגודל הזה דורש מבט תכנון מס מתמיד – השימוש בקופת גמל להשקעה כעטיפת פטור ממס רווחי הון הופך לחיוני, לא לבחירה.
שאלות נפוצות
האם אפשר להגיד שהשקעה במדד אחד היא פיזור מספיק?
כן ולא. השקעה במדד גלובלי רחב כמו MSCI ACWI מכסה מעל 2,800 חברות ב-47 מדינות, וזו רמת פיזור גבוהה לפי ציר הנכס וציר הגיאוגרפיה. אבל עדיין כל הכסף במניות (חוסר פיזור ציר נכס), וברוב המקרים בדולר (חוסר פיזור מטבע). מדד אחד הוא נקודת התחלה מצוינת לסכומים קטנים, אבל לא יעד סופי לתיקים בינוניים וגדולים.
מדוע אסור להחזיק רק נדל”ן בישראל, גם אם הוא הניב היסטורית תשואה גבוהה?
שלוש סיבות: ראשית, ביצועי עבר אינם מבטיחים ביצועים עתידיים – וב-2025-2026 שוק הנדל”ן בארץ נמצא בנקודה אחרת לחלוטין מזו של 2010. שנית, כל הסיכון מרוכז בכלכלה הישראלית – מלחמה ממושכת, רעידת אדמה, או רגולציה אגרסיבית יכולים לפגוע באופן מערכתי. שלישית, נדל”ן הוא לא נזיל – מכירה תוך חודש אפשרית רק בהנחה של 10-15% מהמחיר.
איך לדעת אם הפיזור שלי באמת עובד?
שני מדדים מעשיים. הראשון: כשמסתכלים על תשואות התיק על פני שנה רעה (כמו 2022 או 2008), אם ירידת הערך הייתה דומה לזו של מדד הייחוס – הפיזור לא נתן ערך. אם הירידה הייתה קטנה משמעותית – הפיזור עבד. השני: מתאם בין רכיבי התיק. אם רוב הרכיבים מציגים מתאם מעל 0.7, הפיזור על הנייר בלבד. צריך להוסיף נכסים שזזים אחרת.
האם פיזור מקטין תשואה?
לא ברמה המבנית. מרקוביץ’ הוכיח שכאשר משלבים נכסים עם מתאם נמוך, אפשר לקבל אותה תשואה בסיכון נמוך יותר, או תשואה גבוהה יותר באותו סיכון. הוויתור על תשואה קורה רק כשמפזרים על נכסים גרועים מתוך פחד – מה שנקרא בקרב משקיעים “מיהול לעומק”. פיזור איכותי לא פוגע בתשואה ארוכת טווח.
סיכום
פיזור הוא לא כמות – הוא תזמור של נכסים שמגיבים שונה לאותם אירועים. שלושה צירים, לא אחד. שאלה של מה אתם מפוזרים מ-, לא רק כמה. גודל התיק קובע את הכלים, לא את העקרונות. ובכל גודל, הדבר היחיד שמחליף תשתית נכונה זו הוא ההכרה במה שאתם לא רואים – וכאן בדיוק נכנס ייעוץ מקצועי שבונה את התיק בעיניים פתוחות, לא בעקבות התחושה של החודש הנוכחי.












