
ניהול תקציב משפחתי הוא לא סיפור של הגבלות וצנע, אלא של בחירה מודעת: להחליט בעצמכם לאן הולך הכסף שלכם, במקום לגלות בסוף החודש שנגמר. ניהול תקציב משפחתי מתחיל בהבנה פשוטה – מי שלא יודע לאן זורם הכסף, לא באמת שולט בו.
מדריך זה נכתב מתוך ניסיון של שנים רבות בליווי משפחות ישראליות במליק פיננסים. הוא יעזור לכם להבין מה זה תקציב ולמה הוא חיוני, כיצד בונים אחד בפועל, ואיך עוברים מהמינוס לחיסכון אמיתי.
למה ניהול תקציב משפחתי כל כך חשוב?
רוב האנשים חושבים שתקציב מיועד לעניים. האמת היא ההפך הגמור. ככל שההכנסה עולה, כך גדלות גם ההוצאות בקצב מקביל, תופעה שכלכלנים מכנים “ניפוח סגנון חיים” (ניפוח סגנון חיים). בלי תקציב מסודר, עלייה בשכר לא מביאה לחיסכון, היא סתם מעלה את נקודת האיזון.
גיליון אקסל פשוט, או אפילו רשימה על דף, יכולים לשנות לגמרי את התמונה הפיננסית של משפחה – ברגע שמתחילים לסווג כל הוצאה ומגלים את התמונה האמיתית.
ניהול תקציב נכון מאפשר:
- ביטחון פיננסי ורשת בטחון לשעת חירום
- יצירת עודף חודשי שמיועד לחיסכון והשקעה
- הפחתת מתחים זוגיים סביב כסף, שהם אחד הגורמים הנפוצים לסכסוכים משפחתיים
- תכנון עתיד: דירה, פנסיה, חינוך ילדים
|
59%
מהאמריקאים לא יכולים לכסות הוצאת חירום של 1,000 דולר
ללא כניסה לחובות – גם בכלכלות מפותחות רשת הביטחון רזה
|
18.5%
שיעור הפנסיה החובה בישראל מהשכר הברוטו
6% מהעובד + 12.5% מהמעסיק – חלק ניכר מהשכר יורד לפני שרואים אותו
|
4,919 ₪
שכר הדירה הממוצע בישראל ב-2025 לחודש
עלייה של 4.3% לעומת 2024 – סעיף הדיור ממשיך לכרסם בתקציב
|
איך בונים תקציב משפחתי שעובד? צעד אחר צעד
צעד 1: מיפוי הכנסות מדויק
התחילו עם ההכנסה נטו בלבד, כלומר מה שמגיע בפועל לחשבון לאחר ניכוי מס, ביטוח לאומי ותשלומי פנסיה. חשוב להכיר את שיעורי הניכויים: שיעור הפנסיה החובה בישראל הוא 18.5% מהשכר ברוטו, מתוכם 6% מהעובד ו-12.5% מהמעסיק, ובנוסף דמי ביטוח לאומי וביטוח בריאות מסתכמים בכ-12.17% (7% ביטוח לאומי + 5.17% בריאות) מהמשכורת מעל 60% מהשכר הממוצע. כללו את כל מקורות ההכנסה: משכורות, קצבאות ילדים מהביטוח הלאומי, הכנסות מהשכרת נכסים, עמלות, הכנסות מהשקעות ועוד.
אם אחד מבני הזוג עצמאי, יש לקחת ממוצע של שלושה חודשים לפחות, שכן הכנסת עצמאים נוטה לתנודתיות.
צעד 2: מיפוי הוצאות קבועות ומשתנות
חלקו את ההוצאות לשתי קטגוריות ברורות:
- הוצאות קבועות: שכר דירה או החזר משכנתא, ביטוחים, הלוואות, גן וחינוך, תשלומי מנוי
- הוצאות משתנות: מזון, דלק, בגדים, בילויים, טיפול בבריאות, תחזוקת הבית
שיטת המעקב היעילה ביותר היא להוציא תדפיסי חשבון בנק של שלושה חודשים אחורה ולסווג כל הוצאה. כך תקבלו תמונה אמיתית, לא תמונה שאתם חושבים שנכונה. כדאי לזכור שגם סעיף הדיור הפך כבד יותר בשנים האחרונות – שכר הדירה הממוצע בישראל בשנת 2025 עמד על כ-4,919 ש״ח לחודש, עלייה של כ-4.3% לעומת 2024, מה שמגדיל את חלקה של הוצאת הדיור בתקציב הממוצע.
צעד 3: בניית כלל ה-50/30/20 הוא אחת המסגרות 50/30/20
כלל ה-50/30/20 הוא אחד המסגרות הנפוצות לניהול תקציב אישי:
- 50% מהכנסה נטו לצרכים בסיסיים (דיור, מזון, תחבורה, ביטוחים)
- 30% לרצונות ואיכות חיים (בילויים, נסיעות, מסעדות)
- 20% לחיסכון, פירעון חובות והשקעות
כלל ה-50/30/20 הוא אחת המסגרות זו גמישה וניתנת להתאמה. משפחה עם הכנסה גבוהה יכולה להגדיל את אחוז החיסכון; משפחה המתמודדת עם חובות תעדיף 30% לפירעון ולבניית מרווח.
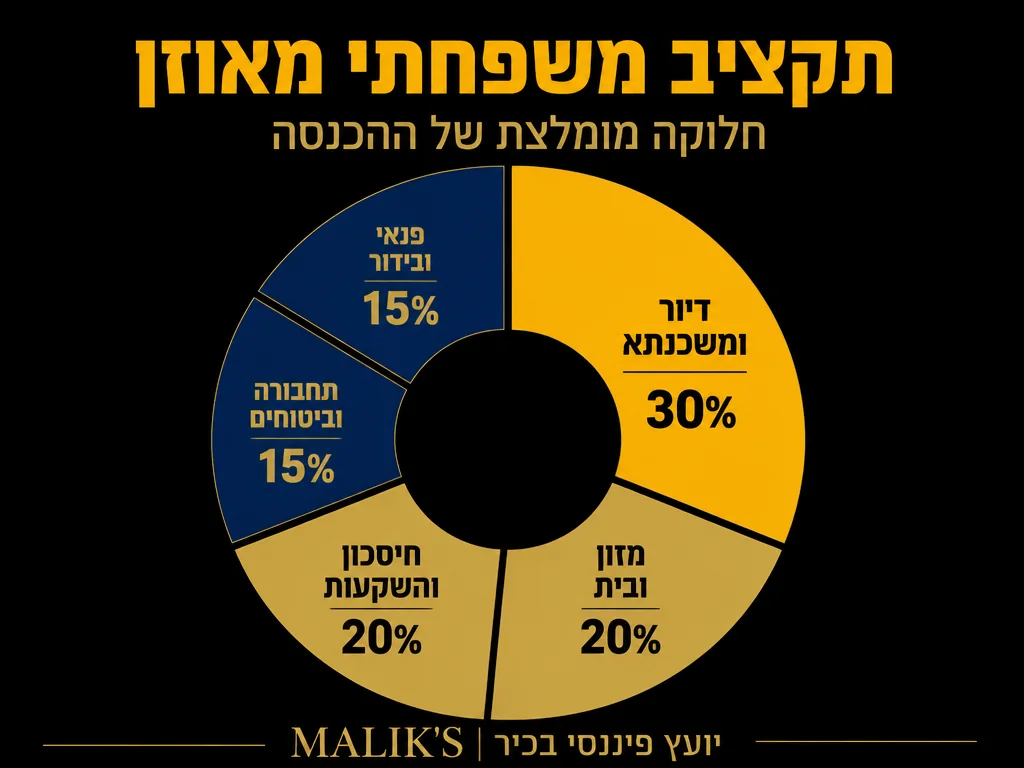
תכנון תקציב חודשי לדוגמה: משפחה עם הכנסה של 15,000 ₪ נטו
הטבלה הבאה מדגימה כיצד ניתן לחלק הכנסה חודשית בין קטגוריות שונות על פי עקרונות התקצוב המומלצים:
| דוגמה לתקציב | הכנסה נטו חודשית | הוצאה מומלצת | אחוז מהכנסה |
| דיור (שכירות / משכנתא) | 15,000 ₪ | 4,500 ₪ | 30% |
| מזון וצרכנייה | 15,000 ₪ | 2,250 ₪ | 15% |
| תחבורה | 15,000 ₪ | 1,500 ₪ | 10% |
| חינוך וילדים | 15,000 ₪ | 1,500 ₪ | 10% |
| ביטוחים ובריאות | 15,000 ₪ | 900 ₪ | 6% |
| פנאי ובידור | 15,000 ₪ | 750 ₪ | 5% |
| חיסכון והשקעות | 15,000 ₪ | 1,500 ₪ | 10% |
| הוצאות שונות / חירום | 15,000 ₪ | 2,100 ₪ | 14% |
שימו לב: אלו אחוזים מומלצים ולא כללים נוקשים. כל משפחה צריכה להתאים את החלוקה לנסיבותיה, לגיל הילדים, לתחום העיסוק ולמטרות הפיננסיות שהציבה לעצמה.
איך עוברים מגירעון לעודף? שאלה שרבים שואלים
אחת השאלות הנפוצות ביותר שמגיעות אלינו במליק פיננסים היא: “אני יודע שאני במינוס, אבל לא מצליח להבין איך יוצאים ממנו.” התשובה מורכבת משלושה שלבים:
שלב ראשון: אבחון הגירעון
חשבו כמה כסף אתם מוציאים מעל ההכנסה בכל חודש. לאחר מכן זהו את שלוש ההוצאות הגדולות שאפשר לצמצם מיידית, ללא פגיעה משמעותית באיכות החיים. לרוב מדובר בביטוחים לא מנוצלים, מנויים שנשכחו, ואוכל מוכן יקר.
שלב שני: מחזור והסדרה
אם הגירעון נובע מהלוואות עם ריבית גבוהה, ייתכן שניתן לאחד אותן דרך ייעוץ משכנתאות מקצועי ולהוריד את ההחזר החודשי. הסביבה המוניטרית מתקררת – בנק ישראל הוריד את הריבית ל-4.25% ב-24 בנובמבר 2025, ובהמשך ל-4.0% בינואר 2026 – מה שיכול להוריד את ההחזר החודשי במחזור משכנתא ולפנות תזרים חודשי חיובי.
שלב שלישי: בניית כרית ביטחון
לפני שמתחילים להשקיע, בנו קרן חירום של שלושה עד שישה חודשי הוצאות. זהו העיקרון הבסיסי ביותר בתכנון פיננסי: ללא כרית בטחון, כל אירוע בלתי צפוי, תיקון רכב, ניתוח, פיטורים, יחזיר אתכם לנקודת ההתחלה. הצורך בכרית ביטחון הצורך בכרית ביטחון לא ייחודי לישראל – לפי דוח Bankrate לשנת 2026, 59% מהאמריקאים 59% מהאמריקאים לא מסוגלים לכסות הוצאת חירום של 1,000 דולר ללא כניסה לחובות, ורק 46% מצליחים לכסות שלושה חודשי הוצאות – נתון שממחיש כמה משפחות נשארות חשופות גם בכלכלות מפותחות.
|
✅ כן – עושים
|
❌ לא – נמנעים
|
כלים מעשיים לניהול תקציב ביום יום
הכלי הכי טוב הוא הכלי שתשתמשו בו בפועל. אנשים נוטים לדבוק בשיטה פשוטה יותר מאשר בשיטה מושלמת אך מסובכת. הנה מגוון אפשרויות:
- יישומונים תקצוב כמו Cleo, Copilot, YNAB (You Need a Budget) או יישומונים ישראליות מקומיות
- גיליון אקסל עם לשוניות לכל חודש ומעקב אחר קטגוריות
- שיטת המעטפות: כסף מזומן מחולק פיזית לעטיפות לפי קטגוריה, שיטה פשוטה ויעילה מאוד
- תדפיס חשבון בנק חודשי ועיון שבועי של עשר דקות
המפתח הוא עקביות. בשבוע הראשון של כל חודש, שבו יחד כמשפחה לסקור את החודש שעבר ולתכנן את החודש הבא.
|
📅 תחילת חודש (ימים 1-3)
|
🎯 תכנון לחודש הבא (ימים 3-5)
|
שאלות נפוצות על ניהול תקציב משפחתי
כמה כסף צריך לחסוך בחודש?
המינימום המומלץ הוא 10% מהכנסת נטו. עם זאת, אם יש חובות בריבית גבוהה, עדיף לכוון לחיסכון של 20% ולייעד חלק ממנו לפירעון מואץ. הכלל הפשוט: אל תחסכו מה שנשאר אחרי ההוצאות; שלמו לעצמכם ראשונים.
מה עושים כשבת זוג לא מסכים עם התקציב?
זהו אחד האתגרים הגדולים בניהול פיננסי זוגי. הפתרון לא לכפות, אלא לשתף. קבעו “פגישת כסף” חודשית ניטרלית שבה אין האשמות, רק נתונים. הסכימו יחד על יעד משותף, בין אם זה חופשה, רכב חדש או מקדמה לדירה. יעד משותף הופך את התקצוב ממשימה לבחירה.
האם כדאי לצמצם הוצאות גדולות כמו משכנתא?
לפעמים הפתרון לגירעון טמון לא בצמצום קפה אלא בהגדלת תזרים דרך מחזור משכנתא חכם. הפחתה של 500 עד 800 ₪ בהחזר חודשי, שלעיתים קרובות מתאפשרת במחזור, שווה הרבה יותר מהימנעות מכוסות קפה.
האם ניהול תקציב מתאים גם לעצמאים ולבעלי עסקים?
בהחלט, ואפילו חיוני יותר. עצמאים נדרשים להפריד בין תקציב עסקי לאישי, לתכנן תשלומי מס מראש, ולהתמודד עם חודשים חלשים בהכנסות. ייעוץ אישי עסקי הוא כלי חיוני לכל עצמאי שרוצה להפריד בין ביתו לעסקו ולתכנן צמיחה אמיתית.
מה ההבדל בין תקציב לתזרים מזומנים?
תקציב הוא תוכנית חודשית כוללת. תזרים מזומנים מתמקד בתזמון הכנסות ותשלומים לאורך החודש. משפחה יכולה להיות בתקציב מאוזן על הנייר, אך לסבול מקשיי תזרים אם המשכורת מגיעה ב-1 לחודש אבל תשלומי הלוואות וחשבונות גדולים מגיעים ב-10. מיפוי הזמנים חשוב לא פחות ממיפוי הסכומים.
ניהול תקציב ומסים: הזדמנות שרבים מפספסים
אחד ההיבטים שמשפחות מתעלמות ממנו הוא ניצול הטבות המס שמדינת ישראל מאפשרת. תכנון תקציב חכם משלב גם מסלולי חיסכון מוטבי-מס. למשל, תקרת ההטבה במס הכנסה להפקדה בקרן השתלמות בשנת 2026 עומדת על 13,203 ש״ח לשנה, וזהו אחד מאפיקי החיסכון המשמעותיים ביותר לטווח בינוני בישראל.
תכנון תקציב נכון כולל גם ניצול זכויות:
- ניכוי בגין תרומות לעמותות מוכרות
- ניכוי הוצאות על ביטוחי חיים ובריאות מסוגים מסוימים
- קרן השתלמות לשכירים שמגדילה את ההון לטווח בינוני בפטור ממס
- ניכוי שכר לימוד ועוד
מידע נוסף על החזרי מס ניתן למצוא בדף רשות המסים הרשמי בכתובת: tax.gov.il
ניהול תקציב משפחתי: הצעד הראשון לעצמאות כלכלית
ניהול תקציב משפחתי הוא לא מותרות ולא מיועד רק למי שנמצא בגירעון. זהו הבסיס שעליו בונים כל יעד פיננסי: רכישת דירה, הרחבת עסק, חינוך ילדים, פרישה מכובדת. ללא תקציב, אפילו הכנסה גבוהה נעלמת בין האצבעות.
כשמשפחה מתחילה לנהל תקציב, לרוב היא מגלה בתוך שלושה חודשים שהיא יכולה לחסוך באופן משמעותי יותר מאשר חשבה, מבלי לוותר על איכות חיים. ההבדל הוא רק ידיעה: לדעת לאן הולך הכסף.
רוצים לבנות תקציב שעובד ולהתחיל לחסוך כבר החודש? הצוות של מליק פיננסים מלווה משפחות ועסקים בתכנון פיננסי מקיף, בניהול תקציב ובהגעה ליעדים. צרו קשר לפגישת ייעוץ אישית ונבנה יחד את הדרך שלכם לרווחה כלכלית אמיתית.
פוסטים קשורים לנושא: מעבר משכיר לעצמאי: המדריך הכלכלי והמנטלי.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות לא מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












