
דני ורותי, זוג צעיר מהמרכז, חסכו למעלה מ-150,000 ₪ בהוצאות המשכנתא שלהם לאחר שהחליטו למחזר את המשכנתא בעיתוי הנכון. “לא האמנו שאפשר לחסוך כל כך הרבה”, משתפת רותי, “המהלך הזה שינה את כל ההתנהלות הכלכלית שלנו”.
מהו מחזור משכנתא ומתי זה רלוונטי?
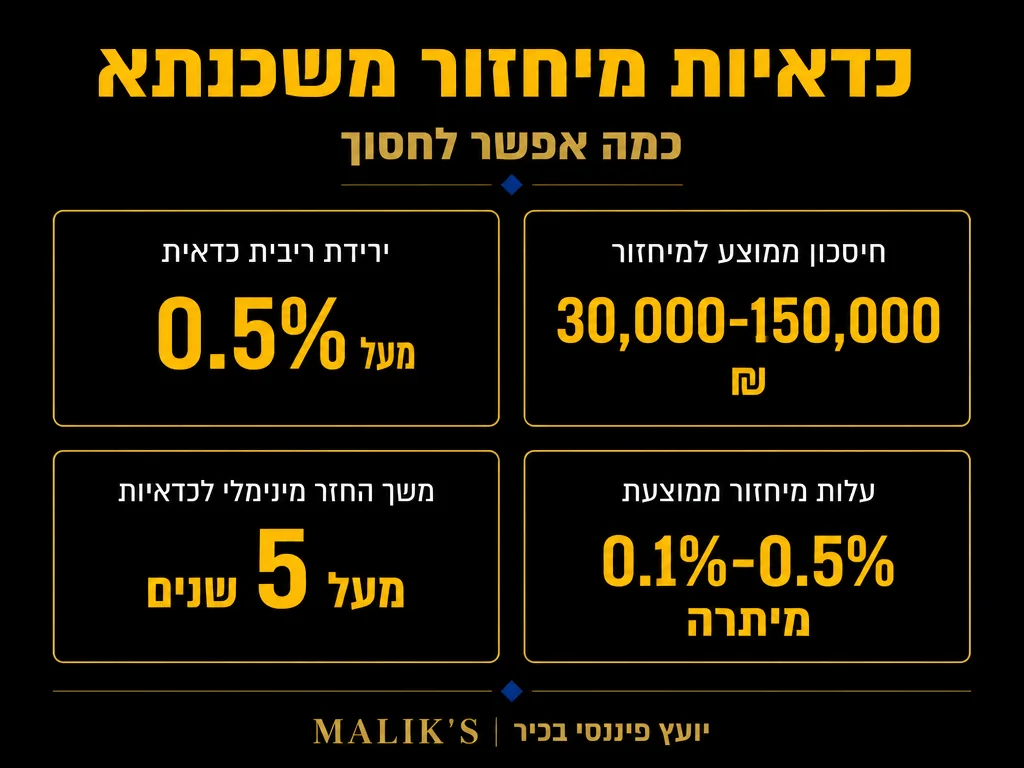
מחזור משכנתא הוא תהליך שבו לוקחים הלוואת משכנתא חדשה בתנאים משופרים כדי לפרוע את המשכנתא הקיימת. תהליך זה עשוי להיות משתלם במיוחד כאשר מתקיימים תנאים מסוימים אשר יכולים להוביל להוזלה משמעותית בתשלומי ההחזר ולהקל על ההתנהלות הפיננסית שלכם לטווח הארוך. כדי להבין את המשמעות של מחזור, חשוב לדעת כי הוועדה המוניטרית של בנק ישראל הורידה את הריבית ב-24 בנובמבר 2025 לרמה של 4.25%, לאחר שעמדה על 4.5% במהלך רוב 2025 – שינוי שיכול להשפיע ישירות על כדאיות המחזור לנוטלי משכנתאות ישנות.
אז מתי כדאי לשקול מחזור משכנתא?
- חלה ירידה משמעותית בריביות בשוק, מה שיכול להוזיל את התשלומים החודשיים.
- המצב הכלכלי שלכם השתפר, וזה מאפשר לכם לשלם סכומים גבוהים יותר ולהקטין את החוב במהירות.
- חלפו מספר שנים מאז שלקחתם את המשכנתא המקורית, מה שיכול לשפר את תנאי המימון.
- יש שינוי במצב המשפחתי או התעסוקתי המצריך התאמות בתמהיל ההחזרים.
החישוב הכלכלי: האם מחזור משכנתא משתלם?
לפני שמחליטים על מחזור משכנתא, חשוב לבדוק עלויות מול חיסכון צפוי כדי לקבל תמונה ברורה לגבי הכדאיות הכלכלית של המהלך. תהליך זה דורש חישוב מדויק ומקיף, המשלב בתוכו את כל הגורמים המשפיעים על ערכו של המחזור.
1. עלויות המחזור:
- עמלת פירעון מוקדם (עמלת היוון) – העמלה העיקרית במחזור משכנתא בישראל היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כאשר ריבית השוק נמוכה מהריבית המקורית. חשוב לדעת כי לאחר 3 שנים מנטילת המשכנתא מקבלים הנחה אוטומטית של 20% על עמלת הפירעון, ולאחר 5 שנים – הנחה של 30%, ללא תלות בבנק. לעומת זאת, מסלול הפריים פטור לחלוטין מעמלת פירעון מוקדם.
- הוצאות משפטיות ורישום – שינוי תנאי המשכנתא כרוך בתהליך בירוקרטי הכולל רישום והוצאות עורך דין.
- עמלות בנקאיות – יש לקחת בחשבון עמלות על פתיחת תיק משכנתא חדש.
2. פוטנציאל החיסכון:
- הפחתת הריבית החודשית – המעבר למסלול משופץ עם ריביות נמוכות יותר עשוי להקטין משמעותית את התשלום החודשי.
- קיצור תקופת ההחזר – אפשרות להפחית את מספר השנים להחזר המשכנתא ובכך לחסוך עשרות אלפי שקלים.
- הקטנת ההחזר החודשי – התאמה אישית של תנאי ההחזר כך שיתאימו טוב יותר לתקציב המשפחתי.
עיתוי נכון למחזור משכנתא
למרות שכדאי לשקול מחזור משכנתא כאשר מתקיימים התנאים המתאימים, חשוב לבחור את הרגע הנכון לביצוע השינוי כדי להפיק את המקסימום מהמהלך הפיננסי הזה.
מצבים שבהם מחזור משכנתא הופך לכדאי במיוחד:
- כאשר הריבית במשק נמוכה לפחות ב-0.5% מהריבית הנוכחית שאתם משלמים.
- אם עברו לפחות שנתיים מאז שלקחתם את המשכנתא הראשונה.
- אם נשארו לכם לפחות 7 שנים להחזר המשכנתא.
- כשיתרת המשכנתא עומדת על יותר מ-300,000 ₪.
הקשר בין ריביות השוק למחזור משכנתא הוא ישיר: היקף המשכנתאות החדשות שנטלו משקי הבית בישראל בשנת 2025 הסתכם בכ-106 מיליארד שקלים – נתון שמשקף את העלייה בפעילות לאחר הורדת הריביות. רבים מהמחזרים כלולים בנתון זה.
אסטרטגיות מומלצות למחזור משכנתא
אם החלטתם להתקדם עם מחזור משכנתא, כדאי לפעול לפי גישה מחושבת ולהשתמש בטכניקות שיבטיחו לכם את התנאים המשתלמים ביותר.
1. בחירת מסלולים מתאימים
- להתאים שילוב נכון בין ריבית קבועה ומשתנה. חשוב לדעת כי לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, ומסלול הפריים יכול להגיע עד שני שלישים מהמשכנתא.
- לבחון את השפעת תמהיל המסלולים על גובה ההחזר החודשי.
- לבחור תקופת החזר אידיאלית שתואמת את התכנון הכלכלי שלכם.
2. ניהול מו”מ עם הבנקים
- לקבל הצעות ממספר בנקים ולבצע השוואת תנאים. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – חיסכון שמצטבר לעשרות אלפי שקלים לאורך תקופת ההלוואה.
- להשתמש בנתוני השוק כדי לשפר את עמדת המיקוח.
- לא לפחד לדרוש תנאים משופרים על סמך הצעות מתחרות.
שאלות נפוצות על מחזור משכנתא
האם יש מגבלת זמן למחזור משכנתא?
אין מגבלה חוקית, אך מומלץ להמתין לפחות שנתיים מלקיחת המשכנתא המקורית כדי למקסם את החיסכון הפוטנציאלי. כמו כן, אישור עקרוני למשכנתא בישראל תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – לכן חשוב לתזמן נכון את שלב קבלת ההצעות.
כמה עולה מחזור משכנתא?
העלות נעה בין 5,000-15,000 ₪, בהתאם לגובה המשכנתא ולתנאים שבנק המשכנתאות מציע. העמלה הגדולה ביותר היא לרוב עמלת ההיוון על מסלולים בריבית קבועה, אך כאמור, ניתן לקבל הנחה אוטומטית של 20%-30% לאחר 3-5 שנים מנטילת ההלוואה.
האם אפשר למחזר משכנתא יותר מפעם אחת?
כן, ניתן למחזר משכנתא מספר פעמים, אך חשוב לבדוק בכל פעם מחדש האם המהלך משתלם כלכלית.
טיפים מקצועיים למחזור משכנתא מוצלח
הצלחה במחזור משכנתא תלויה בתכנון מוקדם וביצוע נכון של המהלך. הנה כמה טיפים שימושיים:
- בצעו בדיקת כדאיות מקיפה לפני קבלת החלטה.
- השוו הצעות ממספר בנקים כדי לקבל את התנאים הטובים ביותר.
- בדקו את כל העלויות הנלוות מראש כדי למנוע הפתעות.
- התייעצו עם מומחה משכנתאות שילווה אתכם בתהליך.
- תזמנו נכון את המהלך בהתאם לריביות ולתנאי השוק.
נתוני שוק המשכנתאות בישראל – 2025
|
●
4.25%
ריבית בנק ישראל לאחר ההורדה ב-24.11.2025 (מקור)
|
●
106 מיליארד ₪
היקף המשכנתאות החדשות שנטלו משקי הבית ב-2025 (מקור)
|
●
30%
הנחה אוטומטית על עמלת היוון לאחר 5 שנים מנטילת המשכנתא (מקור)
|
מה כדאי ומה לא – לפני שמחזרים משכנתא
|
✔ לעשות
|
✖ להימנע
|
צ’ק-ליסט כדאיות מחזור משכנתא
|
✓
|
בדקתם שהריבית בשוק נמוכה ב-0.5% לפחות מהריבית הנוכחית? בנק ישראל הוריד את הריבית ל-4.25% ב-נובמבר 2025 (מקור) – בדקו אם זה מתורגם לתעריף שלכם. |
|
✓
|
חישבתם את עמלת ההיוון הצפויה? אחרי 3 שנים תקבלו 20% הנחה, אחרי 5 שנים – 30% (מקור). מסלול הפריים פטור לחלוטין (מקור). |
|
✓
|
השווית הצעות מ-4 בנקים לפחות? 4 השוואות מורידות בממוצע 16–20 נקודות בסיס מהריבית (מקור). |
|
✓
|
תכננתם את התמהיל בהתאם לתקנות? לפחות שליש מהמשכנתא חייב להיות בריבית קבועה, והפריים יכול להגיע עד שני שלישים (מקור). |
|
✓
|
חתמתם בתוך חלון הזמן? אישור עקרוני תקף 90 יום, אבל הריבית המאושרת תקפה רק 24 ימים (מקור). |












