
ההבדל המרכזי בין משכנתא ומיסוי של דירה להשקעה לעומת דירת מגורים נובע משלושה צירים שמשפיעים ישירות על הכיס שלכם: אחוז המימון שהבנק מאשר, שיעור מס הרכישה, ומדרגות מס השבח במכירה. בעוד רוכש דירת מגורים יחידה נהנה ממימון גבוה יותר וממדרגות מס מקלות, מי שקונה נכס נוסף כהשקעה נכנס למסלול תובעני יותר שדורש הון עצמי גדול בהרבה ותכנון מס מדוקדק. אם אתם שוקלים רכישת נכס שני, ההבנה של הפערים האלה היא שתקבע אם העסקה כדאית בכלל.
אנחנו ב-MALIK’S פוגשים יום-יום משקיעים שמגיעים עם תחושה כללית שדירה להשקעה “פחות משתלמת מבחינת מסים”, אבל בלי לדעת לכמת את הפער. במדריך הזה אנחנו פורסים את התמונה המלאה, כדי שתגיעו להחלטה עם מספרים ולא עם הרגשה.
למה הבנק מתייחס אחרת לדירה להשקעה
הבנקים בישראל מבחינים בין שני סוגי לווים, וההבחנה הזו מתחילה עוד לפני שאתם חותמים על משכנתא. הרגולציה של בנק ישראל קובעת תקרות שונות לאחוז המימון, כלומר היחס בין סכום ההלוואה לשווי הנכס. ככל שאתם נחשבים לבעלי סיכון גבוה יותר מבחינת הבנק, כך תקרת המימון יורדת ואתם נדרשים להביא יותר כסף מהבית.
רוכש דירה יחידה יכול לקבל מימון של עד 75 אחוז משווי הנכס. כלומר על דירה בשווי ₪2,000,000 הבנק עשוי להעמיד הלוואה של עד ₪1,500,000, ואתם משלימים ₪500,000 מההון העצמי. לעומת זאת, רוכש דירה נוספת שאינה דירתו היחידה מוגבל לתקרת מימון נמוכה בהרבה, שעומדת על כ-50 אחוז בלבד. על אותה דירה בשווי ₪2,000,000, משקיע יקבל הלוואה של עד ₪1,000,000 ויידרש להביא מהבית ₪1,000,000.
הפער הזה דרמטי. הוא מכפיל כמעט את ההון העצמי הנדרש מאותה עסקה בדיוק, רק כי מדובר בנכס שני. עבור משקיעים רבים זו נקודת השבר שמכריעה אם הם בכלל נכנסים לעסקה, ולכן חשוב לבדוק את היכולת המימונית עוד לפני שמתאהבים בנכס מסוים.
מעבר לתקרת המימון, הבנק בוחן גם את מקור ההון העצמי שלכם. אם חלק מהכסף מגיע מהלוואה אחרת, מקרן השתלמות או מהון שגויס לאחרונה, הדבר משפיע על האופן שבו הבנק רואה את העסקה ועל יחס ההחזר שהוא מוכן לאשר. משקיע שמגיע עם הון עצמי נזיל וברור מקבל לרוב תנאים טובים יותר ממי שמרכיב את ההון מכמה מקורות בעלי התחייבויות נלוות. שקיפות מול הבנק כבר בשלב הראשון חוסכת עיכובים בהמשך התהליך.
מס רכישה: הפער שמשנה את כל החישוב
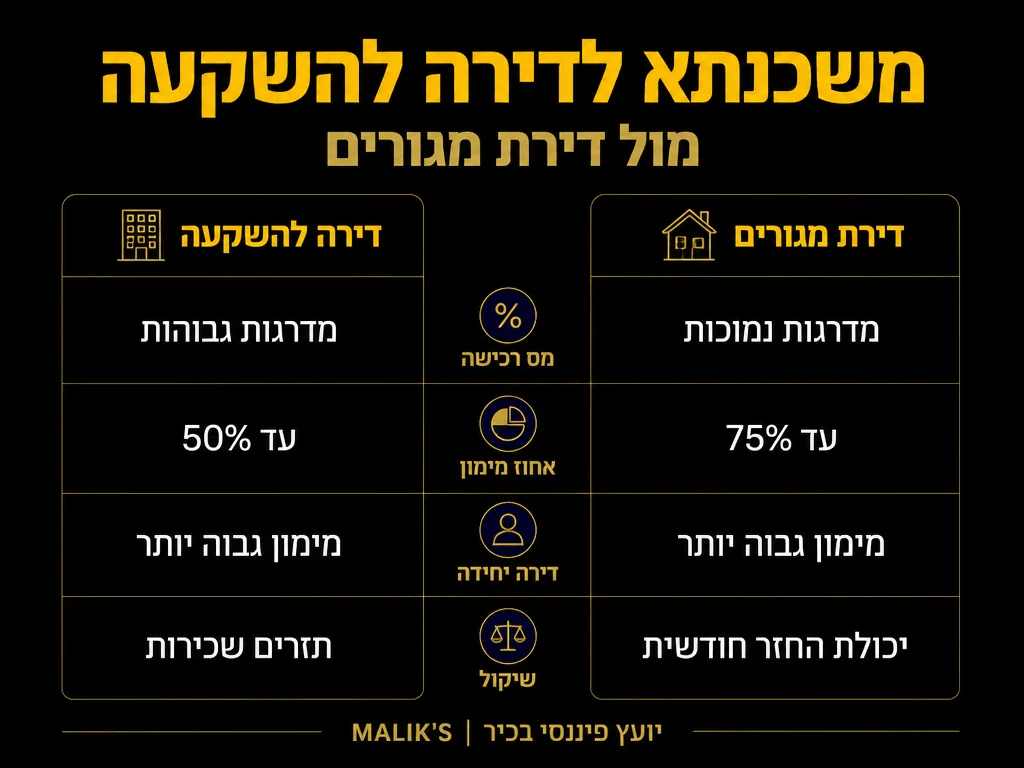
כאן נמצא ההבדל הגדול ביותר מבחינת מיסוי. רוכש דירת מגורים שאינה דירתו היחידה, כלומר דירה להשקעה, חייב במס רכישה לפי מדרגות מיוחדות הקבועות בסעיף 9(ג1ו) לחוק מיסוי מקרקעין, ושיעורן גבוה משמעותית מזה שחל על דירה יחידה. זהו שיקול מרכזי בכדאיות ההשקעה ובאופן שבו אתם בונים את המימון, כפי שמפורט בניתוח של גופי השקעות נדל”ן בישראל.
בעוד רוכש דירה יחידה נהנה ממדרגה ראשונה פטורה לחלוטין עד תקרה מסוימת, ורק מעליה מתחיל לשלם בשיעורים מדורגים, רוכש דירה להשקעה משלם מס רכישה כבר מהשקל הראשון. אין לו מדרגת פטור, והשיעורים שחלים עליו נפתחים בנקודה גבוהה משמעותית. המשמעות בפועל היא שעל דירה זהה, משקיע עשוי לשלם עשרות אלפי שקלים נוספים במס רכישה לעומת מי שקונה את אותה דירה כדירתו היחידה.
זו הסיבה שתכנון מס לפני הרכישה קריטי. במקרים מסוימים, השאלה אם הדירה נרשמת על שמכם, על שם בן או בת הזוג, או באמצעות מבנה אחר, משנה את גובה המס באופן מהותי. ההחלטה הזו צריכה להתקבל לפני החתימה על החוזה, לא אחריה, כי בדיעבד כמעט בלתי אפשרי לתקן אותה.
נקודה שרבים מפספסים היא העיתוי של הרכישה ביחס לדירות אחרות שבבעלותכם. אם אתם מתכננים למכור דירה קיימת בתוך פרק זמן מוגדר, ייתכן שהרכישה החדשה תיחשב באופן זמני כדירה נוספת, מה שמשפיע על המס שתשלמו. תיאום נכון בין מועד הרכישה למועד המכירה של נכס אחר יכול לחסוך סכומים ניכרים, וזו בדיוק הסוגיה שכדאי לברר מראש מול גורם מקצועי שמכיר את ההוראות לעומקן.
דירה יחידה מול דירה להשקעה: טבלת השוואה
הטבלה הבאה מרכזת את ארבעת הפרמטרים המרכזיים שמבדילים בין שני סוגי הרכישה. שימו לב שכל אחד מהם משפיע על אחר, וההצטברות שלהם היא שקובעת את התשואה האמיתית על ההשקעה.
| פרמטר | דירת מגורים יחידה | דירה להשקעה |
|---|---|---|
| מס רכישה | מדרגה ראשונה פטורה, ושיעורים מדורגים מעליה | מס מהשקל הראשון לפי סעיף 9(ג1ו), בשיעורים גבוהים משמעותית |
| אחוז מימון מרבי | עד 75 אחוז משווי הנכס | עד כ-50 אחוז משווי הנכס |
| ריבית המשכנתא | תנאים נוחים יותר, סיכון נמוך לבנק | לעיתים ריבית מעט גבוהה יותר בשל פרופיל הסיכון |
| מס שבח במכירה | פטור אפשרי בתנאים מסוימים לדירה יחידה | חבות במס שבח על הרווח הריאלי, ללא פטור דירה יחידה |
הטבלה ממחישה למה אי אפשר להסתכל רק על מחיר הדירה. שני נכסים באותו מחיר עשויים להניב תשואה שונה לחלוטין, אך ורק בגלל המעמד המיסויי של הרוכש.
ההון העצמי הנדרש: כמה כסף באמת צריך
ההון העצמי הוא הסכום שאתם מביאים מהבית, והוא מורכב מכמה רכיבים שרבים שוכחים לכלול בחישוב. כדי לקבל תמונה מציאותית, צריך לחבר את כל העלויות שמלוות את הרכישה, לא רק את ההפרש בין מחיר הדירה לבין סכום המשכנתא.
- השלמת ההון מול המימון: בדירה להשקעה, כאמור, מדובר בכ-50 אחוז משווי הנכס, סכום שמהווה את עיקר ההון העצמי.
- מס רכישה: בדירה להשקעה זהו סכום משמעותי שיש לשלם במזומן זמן קצר אחרי הרכישה, ולא ניתן לממן אותו דרך המשכנתא.
- עלויות עסקה נלוות: שכר טרחת עורך דין, דמי תיווך אם היו, אגרות רישום ועלות שמאי שהבנק דורש.
- רזרבה לשיפוץ והכשרה להשכרה: דירה להשקעה לרוב דורשת התאמה לפני שניתן להשכיר אותה, וזו הוצאה שצריך לתקצב מראש.
- כרית ביטחון לתקופות ללא שוכר: חודשים שבהם הדירה ריקה עדיין דורשים תשלום החזר משכנתא, ולכן רזרבה תזרימית היא חלק מההון הנדרש בפועל.
כשמחברים את כל הרכיבים, מגלים שההון העצמי האמיתי לדירה להשקעה גבוה בהרבה מההפרש הפשוט שבין מחיר הדירה לסכום ההלוואה. תכנון נכון מתחיל בלכלול את כל המרכיבים האלה כבר בשלב הראשון.
ריבית המשכנתא: למה משקיע משלם לרוב יותר
הבנק מתמחר את הריבית לפי הסיכון. דירה יחידה שבה אתם גרים נחשבת לסיכון נמוך יחסית, כי במצב משברי אדם נוטה להמשיך לשלם את המשכנתא על הבית שבו הוא מתגורר לפני כל הוצאה אחרת. דירה להשקעה, לעומת זאת, היא נכס שבמצוקה תזרימית עלול להיות הראשון שמוקרב.
הפער בריבית בין שני המסלולים לרוב לא עצום, אבל לאורך תקופת הלוואה של עשרים או שלושים שנה הוא מצטבר לסכומים נכבדים. תוספת של אפילו חצי אחוז בריבית על הלוואה של מיליון שקל מתורגמת לעשרות אלפי שקלים לאורך חיי ההלוואה. לכן השוואת הצעות בין כמה בנקים, והבנה של תמהיל המסלולים, חשובה במיוחד למשקיע שכל נקודת אחוז משנה לו את התשואה.
נקודה נוספת שמשפיעה על הריבית היא יחס ההחזר להכנסה. כשמשקיע כבר נושא בהחזר משכנתא על דירת המגורים שלו, ההחזר על הדירה השנייה מצטרף לתמונה, והבנק בוחן את היכולת הכוללת לעמוד בשני ההחזרים. ככל שהיחס גבוה יותר, כך הבנק עשוי לדרוש ריבית גבוהה יותר או לצמצם את גובה ההלוואה.
כדאי לזכור שדמי השכירות הצפויים מהדירה לא נכנסים תמיד במלואם לחישוב היכולת. הבנק נוטה להכיר רק בחלק מההכנסה הצפויה מהשכרה, מתוך הנחה שיהיו חודשים ריקים והוצאות תחזוקה. לכן משקיע שמסתמך על השכירות כדי לכסות את ההחזר עלול לגלות שהבנק מחשב את ההכנסה שלו בצורה שמרנית יותר ממה שציפה. הבנה של אופן החישוב הזה מראש מאפשרת לכם להתאים את גובה ההלוואה ולבחור תמהיל שלא יעמיס על התזרים החודשי.
שיקול אחרון שמשפיע על מבנה המימון הוא אופק ההחזקה. משקיע שמתכנן למכור את הנכס בתוך כמה שנים יעדיף לעיתים תמהיל עם רכיב גמיש שניתן לסלק בלי קנס משמעותי, בעוד מי שמתכנן להחזיק לטווח ארוך עשוי להעדיף יציבות. התאמת התמהיל לאופק ההשקעה היא חלק בלתי נפרד מהתכנון, והיא משפיעה ישירות על העלות הכוללת של המימון לאורך זמן.
מס שבח: ההבדל ביציאה מההשקעה
מס שבח חל על הרווח הריאלי שנוצר במכירת הנכס, כלומר על ההפרש בין מחיר הקנייה למחיר המכירה, בניכוי הוצאות מוכרות ובתיאום לאינפלציה. כאן שוב נפתח פער בין שני סוגי הדירות.
מוכר דירת מגורים יחידה עשוי להיות זכאי לפטור ממס שבח בהתקיים תנאים מסוימים, מה שמותיר בידיו את מלוא הרווח. מוכר דירה להשקעה, לעומת זאת, חייב במס שבח על הרווח הריאלי, ללא הפטור שמיועד לדירה יחידה. המשמעות היא שחלק מהרווח שעל הנייר נראה גבוה, נשחק במס בעת המימוש.
תכנון נכון של ההשקעה לוקח בחשבון את נקודת היציאה כבר בשלב הכניסה. שמירה מסודרת על קבלות של שיפוצים והשבחות, תיעוד הוצאות מוכרות, והבנה של אופן חישוב השבח, יכולים להקטין משמעותית את חבות המס בעת המכירה. משקיע שמתעלם מהממד הזה עלול לגלות שהתשואה נטו שלו נמוכה בהרבה מהתשואה ברוטו שדמיין.
איך מחברים את הכול להחלטה נכונה
ההחלטה אם לרכוש דירה להשקעה אינה נסבה רק על מחיר הנכס ועל פוטנציאל ההשכרה. היא דורשת חישוב כולל שמשלב את אחוז המימון הנמוך, את מס הרכישה המוגדל, את הריבית, ואת מס השבח הצפוי במכירה. רק כשמכניסים את כל המרכיבים האלה לאותה משוואה, מתקבלת תשואה אמיתית שאפשר להשוות אותה לאפיקי השקעה אחרים.
בדיוק בנקודה הזו נכנס ייעוץ משכנתאות לדירה להשקעה מקצועי, שבונה את התמהיל המתאים לפרופיל הפיננסי שלכם ומשווה בין מבני מימון שונים לפני שאתם מתחייבים. ליווי מקצועי בשלב התכנון מאפשר לכם להגיע לבנק עם נתונים מסודרים ולהשיג תנאים טובים יותר, ולא להגיב בדיעבד להצעה שהבנק שם על השולחן.
החוכמה היא לבנות את העסקה כך שכל רכיב יעבוד לטובתכם: לבחור את מבנה הרכישה שממזער את מס הרכישה, להגדיר תמהיל משכנתא שמתאים לאופק ההשקעה, ולתכנן את היציאה כדי לצמצם את מס השבח. כל אחד מהמרכיבים האלה לבדו חוסך כסף, וההצטברות שלהם היא שעושה את ההפרש בין השקעה בינונית להשקעה משתלמת באמת.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על איזון משאבים פנסיוני בגירושין.
שאלות נפוצות
כמה הון עצמי צריך לדירה להשקעה לעומת דירת מגורים?
לדירת מגורים יחידה נדרש לרוב הון עצמי של כ-25 אחוז משווי הנכס, שכן הבנק מממן עד 75 אחוז. לדירה להשקעה נדרש הון עצמי גבוה בהרבה, כ-50 אחוז ויותר, מאחר שתקרת המימון נמוכה יותר ומס הרכישה משולם מההון העצמי. בפועל הפער יכול להכפיל את הסכום הנדרש מהבית.
האם משלמים מס רכישה על דירה ראשונה?
על דירת מגורים יחידה קיימת מדרגה ראשונה פטורה ממס רכישה עד תקרה מסוימת, ורק מעליה משלמים בשיעורים מדורגים. לעומת זאת, על דירה להשקעה משלמים מס רכישה מהשקל הראשון לפי מדרגות מיוחדות, בשיעורים גבוהים משמעותית. זהו אחד ההבדלים המהותיים ביותר בין שני סוגי הרכישה.
האם הריבית על משכנתא לדירה להשקעה גבוהה יותר?
לרוב כן, אם כי הפער לא תמיד גדול. הבנק מתמחר ריבית לפי סיכון, ודירה להשקעה נחשבת לסיכון מעט גבוה יותר מדירת מגורים. גם תוספת קטנה בריבית מצטברת לסכומים משמעותיים לאורך שנות ההלוואה, ולכן השוואת הצעות בין בנקים חשובה במיוחד.
האם אפשר לקבל פטור ממס שבח על דירה להשקעה?
הפטור ממס שבח המיועד לדירת מגורים יחידה לא חל על דירה להשקעה. מוכר דירה להשקעה חייב במס שבח על הרווח הריאלי. עם זאת, תיעוד מסודר של הוצאות מוכרות והשבחות יכול להקטין את בסיס המס ולצמצם את החבות בעת המכירה.
מתי כדאי להתייעץ לפני רכישת דירה להשקעה?
הזמן הנכון להתייעץ הוא לפני החתימה על חוזה הרכישה, ורצוי עוד לפני שמתחייבים לנכס מסוים. החלטות על מבנה הרכישה, תכנון המס וגובה ההון העצמי משפיעות על כדאיות העסקה כולה, וכמעט בלתי אפשרי לתקן אותן בדיעבד. ייעוץ מוקדם מאפשר לכם לבנות את העסקה נכון מההתחלה.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ פיננסי, מיסויי או משפטי. כל החלטה מחייבת בדיקה פרטנית מול גורם מקצועי המתאים לנסיבות שלכם.












