
משקיע נדל”ן ישראלי שמכר דירת השקעה ב-2026 עומד מול מס שבח שיכול להגיע ל-25% מהשבח הריאלי – עד מאות אלפי שקלים מתוך עיסקה אחת. הטעות הקלאסית: להניח שמס שבח הוא “מספר אחד” ולחתום. בפועל, חבות המס תלויה בארבעה משתנים מאוד שכל אחד מהם יכול לחתוך עשרות אלפי שקלים מהחבות אם מטופל נכון: מסלול חישוב (רגיל או לינארי מוטב), הוצאות מוכרות לניכוי, פחת שנצבר (במצב של נכס מסחרי), ופטור דירה יחידה אם רלוונטי. במאמר נציג את ארבעת המנגנונים, מתי כל אחד חל, ולמה ליווי משקיעים מקצועי במכירת נדל”ן חוסך לרוב את עלות הייעוץ פי 10.
הבסיס: 25% מהשבח הריאלי – מה זה אומר באמת
מס שבח על מכירת דירת מגורים בישראל עומד על 25% מהשבח הריאלי (ההפרש בין מחיר הקנייה למחיר המכירה בניכוי הוצאות והתאמה לאינפלציה). דירה יחידה מקבלת פטור מלא ממס שבח עד תקרת ₪5,008,000. שלוש מילים מפתח חבויות במשפט הזה: “ריאלי”, “ניכוי”, “פטור”. כל אחת מהן היא מנגנון להפחתה.
דוגמה מספרית: דירה נרכשה ב-2010 ב-₪1,500,000 ונמכרה ב-2026 ב-₪3,500,000. השבח הנומינלי: ₪2,000,000. אם השבח הריאלי (אחרי התאמה לאינפלציה – מדד עלה ב-30% בתקופה) הוא ₪1,538,000, מס שבח רגיל יהיה ₪384,500 (25% מ-₪1,538,000). אבל זה לפני שיישמנו את ארבעת המנגנונים. עם תכנון נכון, מס בפועל יכול להיות חצי מהמספר הזה.
מנגנון 1: חישוב לינארי מוטב 2014 – להפחית את הבסיס
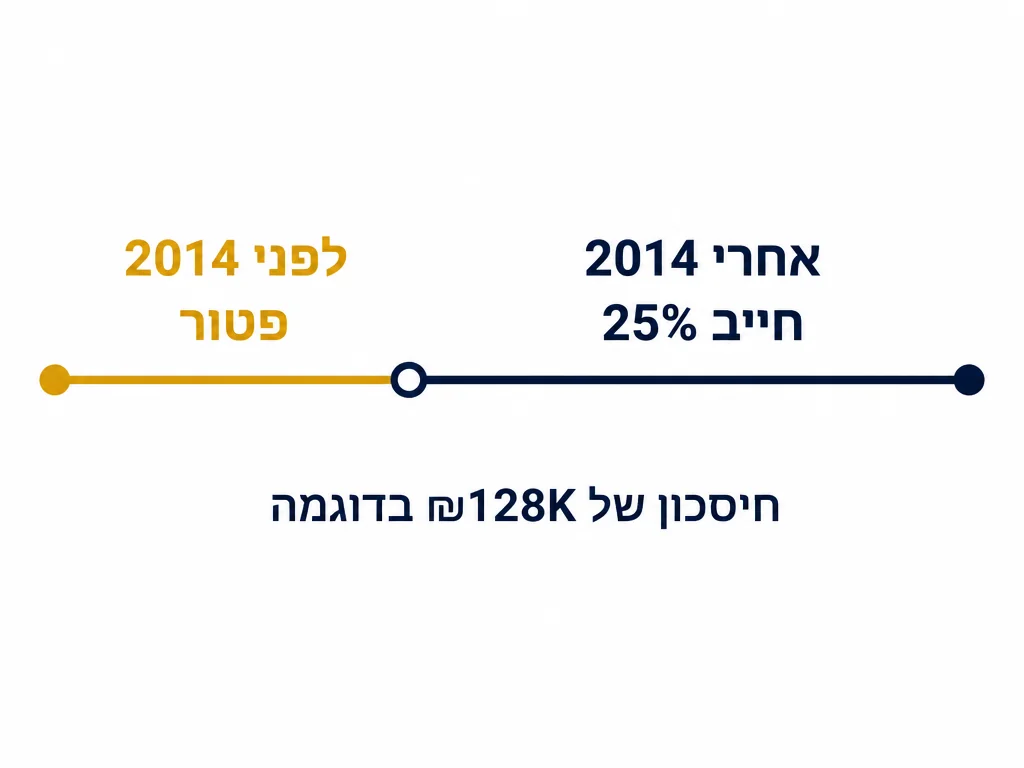
זו הטכניקה החזקה ביותר למי שמכר דירה שנרכשה לפני 2014. חישוב לינארי מוטב 2014: דירה שנרכשה לפני 1.1.2014 וכבר אינה נכללת בפטור הדירה היחידה, זוכה למסלול חישוב מיוחד שלפיו השבח הריאלי עד 1.1.2014 פטור ממס לחלוטין; רק יתרת השבח מ-2.1.2014 ועד יום המכירה חייבת במס בשיעור 25%. המסלול מבוסס על שיטת חישוב יחסי: מספר הימים מיום הרכישה ועד 1.1.2014 חלקי מספר הימים הכולל עד יום המכירה.
חישוב לדוגמה: דירה נרכשה 1.1.2008, נמכרה 1.1.2026. סה”כ 18 שנים = 6,575 ימים. עד 1.1.2014: 6 שנים = 2,191 ימים = 33.3% מהזמן הכולל. אם השבח הריאלי הוא ₪1,538,000: רק 66.7% ממנו (₪1,026,000) חייב במס; שאר 33.3% (₪512,000) פטור. מס בפועל: 25% × ₪1,026,000 = ₪256,500 (במקום ₪384,500 ללא המסלול). חיסכון: ₪128,000.
מנגנון 2: הוצאות מוכרות לניכוי – מה באמת ניתן להפחית
השבח הריאלי מחושב כמחיר המכירה פחות מחיר הקנייה פחות הוצאות מוכרות. רוב משקיעי הנדל”ן מפסידים בשלב הזה כי הם לא תיעדו הוצאות לאורך השנים. שש קטגוריות מוכרות:
| סוג הוצאה | מוכר לניכוי? | תיעוד נדרש |
|---|---|---|
| מס רכישה ששולם ברכישה | כן, מלא | אישור תשלום מס רכישה |
| שכר טרחת עורך דין ברכישה ובמכירה | כן, מלא | חשבונית מס + הסכם שכר טרחה |
| תיווך מתווך מורשה | כן, מלא (עד תקרה רגולטורית) | חשבונית מס מסוכן מורשה |
| שיפוצים שמגדילים את שווי הנכס | כן (לא תחזוקה שוטפת) | חשבוניות + תיעוד שיפור (לא צבע, כן יחידת מטבח חדשה) |
| היטל השבחה / אגרות פיתוח | כן, מלא | אישור תשלום מהרשות |
| פחת שלא נוכה ב-10 שנים קודמות (דירת מגורים) | כן, בנסיבות מסוימות | דוחות מס שנתיים |
הטעות הנפוצה: שיפוץ של ₪150,000 שבוצע ב-2015 שנעלם כי אין חשבוניות. אם המסמכים אבדו, ניתן לעיתים לקבל אישור מוסיף מהקבלן (אם פעיל), אבל זה תלוי בנכונותו ובמוצא חוקי. מסקנה לבעלי דירות השקעה: לשמור תיק מסמכים מקצועי לכל ההוצאות לאורך כל שנות ההחזקה.
מנגנון 3: פחת בנכס מסחרי – חרב פיפיות
מי שמחזיק נכס מסחרי (משרד, חנות, מחסן) ולא דירת מגורים בפטור – הפחת הוא מנגנון חזק להפחתת המס השוטף, אבל מצטבר נגדו במכירה. ניכוי פחת בנכס מסחרי בישראל מאפשר ניכוי שנתי של 1.5%-4% משווי הבנייה (לא הקרקע), תלוי באיכות הבנייה. הפחת מקטין את חבות המס השוטפת. אבל: כל הפחת שנוכה מצטבר ב’יום המכירה’ ומקטין את ‘מחיר הרכישה לצורכי מס שבח’ – כלומר מגדיל את החבות במס שבח.
דוגמה: משרד נרכש ב-2010 ב-₪1M (₪200K קרקע + ₪800K בנייה). פחת שנתי 2.5% = ₪20,000. ב-2025 (15 שנה אחר כך) נוכה פחת מצטבר של ₪300,000. מכירה ב-2026 ב-₪1.6M. השבח הנומינלי = ₪600,000, אבל הפחת המצטבר (₪300K) מוסיף לבסיס המיסוי, כך שהשבח לצורכי מס שבח הוא ₪900,000 ולא ₪600,000. מס שבח: 25% × ₪900K = ₪225,000. החיסכון מהפחת השנתי לאורך 15 שנה: כ-₪75,000-₪100,000 (תלוי בשיעור המס השולי). נטו: עדיין יתרון ל-Income-tax savings, אבל קטן יותר ממה שנדמה בשלב הראשון.
מנגנון 4: פטור דירה יחידה – הסל המכריע אם רלוונטי
הפטור החזק ביותר במערכת מס השבח הישראלית. דירה יחידה (לבעל הנכס במשך 18 חודשים לפני המכירה) מקבלת פטור מלא עד תקרת ₪5,008,000 (תקפה לשנים 2024-2027). זה לא פטור על המחיר; זה פטור על השבח. דוגמה: דירה נרכשה ב-₪3M, נמכרה ב-₪4.5M. כל השבח (₪1.5M) פטור ממס.
הסיבוכים: (1) “דירה יחידה” כוללת חוק רישום ירושות וזכויות פרטיות; (2) אם בן הזוג מחזיק דירה אחרת, הפטור חסום; (3) אם המוכר רכש דירה אחרת ב-12 החודשים שלפני המכירה, חלים תנאים נוספים. בכל אחד מהמקרים הללו, ייעוץ משפטי-מיסויי לפני המכירה הוא חובה – לא רשות.
מס רכישה בהזדמנות – להשתלב בתכנון
בעל דירת השקעה צריך לחשוב במקביל על מס רכישה של הקנייה הבאה. מדרגות מס רכישה 2026 לדירת מגורים: דירה ראשונה – 0% עד ₪1,978,745, 3.5% עד ₪2,347,040, 5% עד ₪2,500,000. דירה שנייה ומעלה: 8% מהשקל הראשון עד ₪6,055,070, 10% על היתרה. דוגמה לדירה בשווי ₪2.5M: דירה ראשונה ₪20,538, דירה שנייה ₪200,000 – הפרש של ₪180K. תכנון נכון יכול להפוך עסקה לרכישה ראשונה במקום שנייה (למשל, מכירת דירה קיימת לפני הרכישה החדשה).
פעולות שצריך לבצע 6-12 חודשים לפני המכירה
תכנון מקדם של 6-12 חודשים יכול להפחית את חבות המס ב-30%-50% בעסקאות גדולות. הצעדים הקריטיים:
- איסוף מסמכי הוצאות מוכרות לאורך כל שנות ההחזקה: חשבוניות שיפוצים, אגרות, היטלי השבחה. כל מסמך שאתם לא מוצאים = כסף שאתם משלמים מס עליו
- בדיקת זכאות לפטור דירה יחידה: וידוא של חזקות, תכנון מועד המכירה, אם רלוונטי – הקדמה או דחייה של רכישת דירה נוספת
- אם זה נכס מסחרי – חישוב פחת מצטבר ותכנון מסלול חישוב: לעיתים יעיל להתחיל ניכוי פחת רק 5 שנים לפני המכירה במקום 10, כדי לאזן בין יתרון שוטף לחיסרון בשבח
- בדיקת הזכאות למסלולים מיוחדים: דירה מורשת, תושב חוזר, עולה חדש, התחדשות עירונית – כל אחד עם תנאים שונים שיכולים לחסוך חבות מס משמעותית
- בדיקת תזמון בעסקה הבאה: רכישת דירה חלופית תוך 18 חודשים מהמכירה מאפשרת פטור מלא בעסקה נוספת אם זו “דירת מגורים יחידה חלופית”
הצעד החשוב ביותר: אסטרטגיית השקעה אישית במכירת נדל”ן חייבת להיות מתוכננת לפחות 12 חודשים מראש. בדיוק כמו שלא מגישים דוח מס שבח בלי לחשוב, לא מוכרים דירה גדולה בלי תיק תכנון מס מוכן.
שאלות נפוצות
מתי כדאי לבחור בחישוב לינארי מוטב לעומת חישוב רגיל?
תמיד שווה לחשב בשני המסלולים ולבחור את הנמוך – וזה מותר חוקית. חישוב לינארי מוטב כמעט תמיד עדיף לדירות שנרכשו לפני 2014 וכעת אינן נכללות בפטור הדירה היחידה. רואה החשבון או יועץ המס יעשה את החישוב בשני המסלולים בעת הגשת הדוח.
האם ניתן לבקש החזר מס שבח אחרי שכבר שילמתי?
כן, תוך 6 שנים מיום התשלום. ההחזר ניתן אם נמצאים מסמכי הוצאות שלא נכללו בדיווח המקורי, אם הזכאות לפטור דירה יחידה לא הופעלה, או אם המסלול שנבחר היה אופטימלי פחות מהאלטרנטיבה. הדיווח החדש מוגש ברשות המסים, וההחזר מגיע בדרך כלל תוך 4-9 חודשים.
איך משפיע פחת שלא נוכה ב-10 שנים על מס השבח?
תיקון מיוחד: אם בעל דירת מגורים שלא הצהיר על הכנסה מהשכרה (במסלול הפטור) ולא ניכה פחת – הוא יכול לעיתים לטעון להפחתת מחיר הרכישה לצורכי מס שבח על בסיס פחת “שלא ניצל”. הטיפול הזה דורש יעוץ מקצועי כי גישת רשות המסים אינה אחידה.
סיכום
מס שבח של 25% נראה פשוט, אבל בפועל הוא מוצר של ארבעה מנגנונים עצמאיים שכל אחד חוסך עשרות אלפי שקלים אם מטופל נכון. חישוב לינארי מוטב 2014 הוא הכלי החזק ביותר לדירות שנרכשו לפני 2014. הוצאות מוכרות לניכוי מצריכות תיעוד מקצועי במשך כל שנות ההחזקה. פחת בנכס מסחרי הוא חרב פיפיות שצריך לתזמן נכון. ופטור דירה יחידה הוא הסל המכריע במצב הזה. בעלי דירות השקעה גדולות שמוכרים בלי תכנון מקדם של לפחות 6 חודשים – משלמים בממוצע 30%-50% יותר מס ממה שהיו יכולים, ולעיתים את העלות הגבוהה ביותר בתיק הפיננסי שלהם בעיסקה אחת.












