
מס יסף הוא מס נוסף המוטל על בעלי הכנסות גבוהות בישראל, והחייבים בו הם יחידים שהכנסתם החייבת השנתית חוצה תקרה מסוימת שנקבעה בחוק. מדובר בשכבת מיסוי המתווספת למדרגות מס ההכנסה הרגילות, ומטרתה להגדיל את השתתפותם של בעלי ההכנסות הגבוהות בנטל המס הכולל במשק. אם אתם משתייכים לשכבת ההכנסה הגבוהה, או צופים שנת מס שבה ההכנסה שלכם עשויה לחצות את התקרה, כדאי שתכירו לעומק את הכללים, את אופן החישוב, ואת השינויים שנכנסו לתוקף החל משנת 2025. הבנה נכונה של המנגנון הזה יכולה לחסוך לכם עשרות אלפי שקלים לאורך השנים, ובעיקר למנוע הפתעות בעת הגשת הדוח השנתי.
במאמר הזה נסביר מהו מס יסף, מי בדיוק נכלל בגדר החייבים בו, כיצד מתבצע החישוב בפועל, אילו סוגי הכנסה נספרים לצורך התקרה, ומה השתנה במסגרת החקיקה החדשה. לצד זאת נציג עקרונות מרכזיים בתכנון מס לגיטימי, שמאפשר להיערך מראש ולנהל את ההכנסות בצורה חכמה יותר, ולהגיע לסוף שנת המס עם שליטה טובה יותר על החבות שלכם.
מהו מס יסף ומדוע הוא הוטל
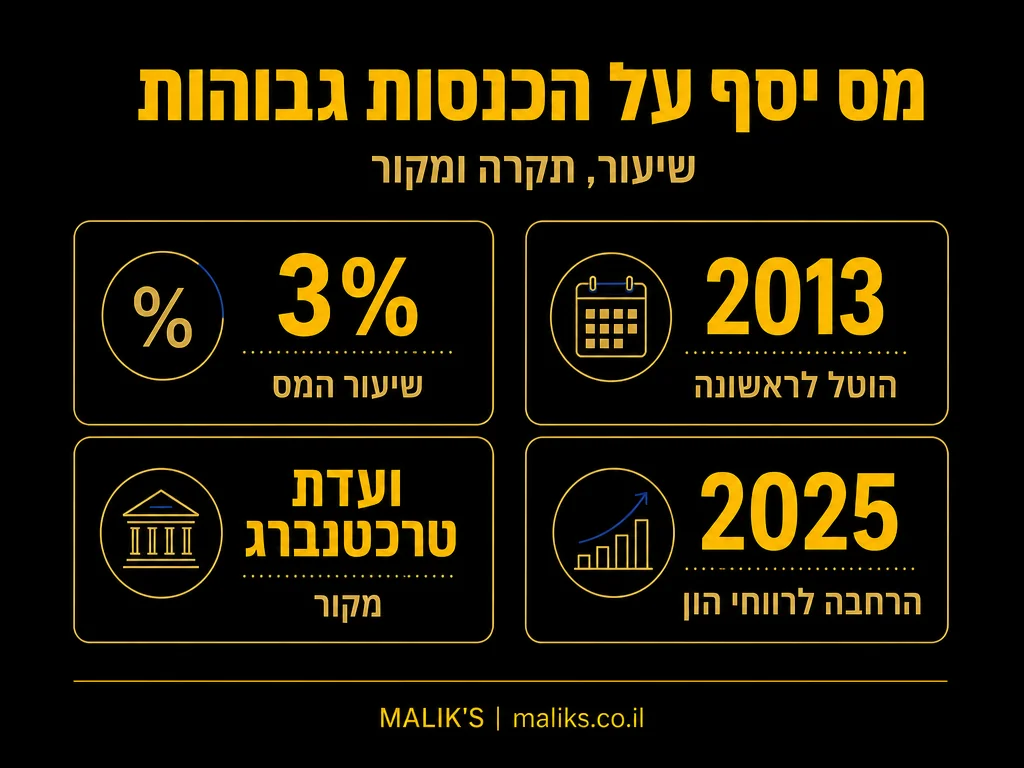
מס יסף בשיעור 3% הוטל לראשונה בשנת 2013, בעקבות המלצות ועדת טרכטנברג שקמה על רקע המחאה החברתית של קיץ 2011. הרעיון המרכזי מאחוריו היה יצירת מנגנון מיסוי פרוגרסיבי נוסף, שמטיל נטל גבוה יותר על מי שהכנסתו השנתית חוצה סף גבוה במיוחד. המס חל על ההכנסה החייבת השנתית מעל תקרה שנקבעה בחוק, והוא מתווסף לשיעורי מס ההכנסה הרגילים שכבר משולמים על אותה הכנסה. מקור: משרד רואי חשבון BSH.
ההיגיון הכלכלי מאחורי המס פשוט: ככל שההכנסה גבוהה יותר, כך היכולת של הנישום להשתתף במימון השירותים הציבוריים גדֵלה. המס נועד לחזק את הפרוגרסיביות של שיטת המס הישראלית, ולהבטיח שבעלי ההכנסות הגבוהות ביותר יישאו בחלק גדול יותר מהנטל הכולל. מאז הטלתו הפך מס יסף לחלק בלתי נפרד מהמערכת, והוא נלקח בחשבון כמעט בכל תכנון פיננסי של בעלי הון או בעלי הכנסות גבוהות. משקיע שמנהל תיק גדול, בעל חברה שמושך רווחים, או שכיר בכיר עם חבילת תגמול נדיבה, כולם עשויים למצוא את עצמם בגדר החייבים במס הזה.
מס יסף אין לו תלות בסוג העיסוק שלכם. הוא חל על שכירים, על עצמאים, על בעלי חברות המושכים דיבידנד, ועל מי שמפיק רווחים מהשקעות. כל עוד ההכנסה החייבת הכוללת חוצה את התקרה השנתית, המנגנון נכנס לפעולה. זו הסיבה שבעלי הכנסות ממקורות מגוונים צריכים לבחון את התמונה המלאה, ולא רק את הכנסתם ממשכורת או מעסק. מי שמסתכל על מקור הכנסה בודד עלול להחמיץ את העובדה שהצירוף של כמה מקורות דוחף אותו אל מעבר לתקרה.
מי חייב בתשלום מס יסף
החייבים במס יסף הם יחידים תושבי ישראל שהכנסתם החייבת בשנת מס נתונה חוצה את התקרה הקבועה בחוק. התקרה נקבעת מדי שנה ומתעדכנת בהתאם למדד, ולכן כדאי לבדוק את הסכום המדויק הרלוונטי לשנת המס שאתם בוחנים. מי שהכנסתו נמוכה מהתקרה כלל פטור מהמס הזה, והוא רלוונטי אך ורק לשכבת ההכנסה הגבוהה במשק. בגלל שהתקרה מתעדכנת, נישום שהיה מתחתיה בשנה אחת עשוי לחצות אותה בשנה הבאה גם ללא שינוי דרמטי בהכנסה.
שימו לב שהחישוב מתייחס להכנסה החייבת הכוללת, המאגדת מקורות שונים. להלן הסוגים המרכזיים של ההכנסות הנספרות לצורך התקרה:
- הכנסה מעבודה: משכורת, בונוסים, אופציות ותשלומים נלווים ממעסיק.
- הכנסה מעסק או ממשלח יד: רווחי עצמאים ובעלי עסקים.
- הכנסות מהון: ריבית, דיבידנד ורווחים מניירות ערך.
- רווחי הון: רווח ממכירת נכסים, מניות, נדל״ן וזכויות.
- הכנסות מדמי שכירות החייבות במס לפי המסלול הרלוונטי.
- הכנסות נוספות החייבות במס לפי פקודת מס הכנסה.
נקודה קריטית שרבים מפספסים היא שאירוע חד פעמי בעל היקף גדול, כמו מכירת דירה להשקעה או מימוש תיק ניירות ערך, עלול לקפיץ את ההכנסה השנתית מעל התקרה ולהכניס אתכם לחבות במס יסף דווקא בשנה שבה קרה האירוע. תכנון נכון של עיתוי המכירות, ולעיתים פריסתן על פני יותר משנת מס אחת, הוא כלי מרכזי בהתמודדות עם החבות. בהקשר הזה, ליווי מקצועי של מימוש זכויות ותכנון מס יכול לשנות באופן ממשי את סכום המס הסופי שתשלמו.
עוד עניין שדורש תשומת לב הוא ריבוי מקורות ההכנסה בתוך משפחה אחת. מס יסף מחושב ברמת היחיד, ולכן חלוקה נכונה של נכסים והכנסות בין בני זוג, כאשר היא לגיטימית ומעוגנת במציאות הכלכלית האמיתית, יכולה להשפיע על התמונה הכוללת. גם כאן, בחינה מקצועית של המבנה המשפחתי והעסקי חשובה, כדי לוודא שההיערכות עומדת בכללים ומשקפת נכונה את בעלות הנכסים.
כיצד מחושב מס יסף בפועל
עיקרון החישוב פשוט יחסית: המס מוטל בשיעור קבוע על החלק מההכנסה החייבת שחוצה את התקרה השנתית, ולא על מלוא ההכנסה. כלומר, אם ההכנסה שלכם עוברת את הסף, אתם משלמים את המס הנוסף רק על ההפרש שמעל התקרה, ולא על כל שקל מהשקל הראשון. זהו מנגנון פרוגרסיבי המבטיח שהחבות גדֵלה בהתאמה לגובה ההכנסה מעבר לסף, כך שככל שמתרחקים מעל התקרה, כך גדל סכום המס הנוסף.
כדי להמחיש את ההיגיון, הנה טבלה עקרונית המדגימה כיצד עובד עיקרון החישוב על ההפרש שמעל התקרה. הסכומים בטבלה הם להמחשה בלבד, והם מדגימים את העיקרון ולא מחליפים בדיקה פרטנית מול הכללים העדכניים:
| מצב הנישום | הכנסה ביחס לתקרה | בסיס החיוב במס יסף |
|---|---|---|
| הכנסה מתחת לתקרה | מתחת לסף השנתי | קיים פטור מלא ממס יסף |
| הכנסה מעט מעל התקרה | חוצה את הסף במעט | המס חל רק על ההפרש שמעל התקרה |
| הכנסה גבוהה במיוחד | הרבה מעל הסף | המס חל על כל החלק שמעל התקרה |
| אירוע הוני חד פעמי | קפיצה מעל הסף בשנה מסוימת | ההכנסה החד פעמית עלולה להקפיץ את החבות |
מכיוון שהחישוב מתבצע על בסיס שנתי, שתי שנים עם אותה הכנסה כוללת עשויות להניב חבות שונה, אם באחת מהן התרכז אירוע גדול. כאן בדיוק נכנס תכנון המס: פריסת הכנסות, תזמון מימושים, וניצול נכון של הטבות והפסדים מותרים בקיזוז יכולים להשפיע על גובה החבות. אנחנו ממליצים לכם לבחון את התמונה כבר בתחילת שנת המס, ולא רק בעת הגשת הדוח, כדי שיהיה מרחב תמרון אמיתי לפני שהשנה נסגרת.
שווה גם לזכור שהחישוב הסופי מתבצע במסגרת הדוח השנתי. גם אם במהלך השנה נוכה מס במקור על חלק מההכנסות, ההתחשבנות המלאה מול מס יסף מתבררת רק כשמצרפים את כלל המקורות יחד. לכן נישום ששכח לשקלל אירוע מסוים עלול לגלות חבות נוספת רק בעת ההגשה, ולעיתים גם ריבית והצמדה על ההפרש. תיעוד מסודר של כל ההכנסות והמימושים לאורך השנה מקל מאוד על ההתחשבנות הזו.
מה השתנה במס יסף החל מ-2025
החל משנת 2025 הורחב מנגנון מס יסף במסגרת חקיקה חדשה, שהוסיפה מרכיב נוסף המתמקד ברווחי הון גבוהים. המשמעות היא שהמיסוי הנוסף מכוון כעת גם לרווחים הוניים משמעותיים, כמו אלו הנובעים ממכירת נכסים, מניות ונדל״ן, ולא רק להכנסה החייבת השוטפת. השינוי הזה מרחיב את מעגל האירועים שעלולים להוליד חבות, ומחדד עד כמה חשוב לתכנן מראש מימושים גדולים. מקור: משרד רואי חשבון BSH.
עבור בעלי הון ומשקיעים, ההרחבה הזו משנה את מפת השיקולים. מכירה גדולה שבעבר הייתה נספרת בעיקר לצורך מס רווח הון, עשויה כעת לגרור גם מרכיב נוסף של מס יסף על אותם רווחים גבוהים. לכן, מי שמתכנן מימוש נכס מהותי, קבלת דיבידנד גדול, או מכירת עסק, צריך לשקלל את ההשפעה הכוללת של השינוי על נטל המס הסופי. עסקה שנראתה כדאית לפני השינוי עשויה להיראות אחרת לגמרי לאחר שמשקללים את המרכיב הנוסף.
ההרחבה של 2025 גם מדגישה את החשיבות של ראייה רב שנתית. במקום להסתכל על כל שנה בנפרד, נכון לבחון את לוח המימושים המתוכנן על פני כמה שנים, ולבדוק האם פיזור נכון של האירועים יכול להפחית את החבות הכוללת. זהו בדיוק סוג ההיערכות שמבחין בין נישום שמגיב באיחור לבין נישום שמנהל את המס באופן יזום ומושכל. מי שיושב עם איש מקצוע לפני שהוא מבצע מהלך גדול, נהנה ממרחב החלטות רחב הרבה יותר מזה של מי שפונה לייעוץ רק אחרי שהעסקה כבר נסגרה.
תכנון לפני מכירת נכס גדול והשפעת מס יסף
אחד הרגעים שבהם מס יסף הופך למוחשי במיוחד הוא מכירת נכס גדול: דירה להשקעה, מגרש, חבילת מניות או פעילות עסקית שלמה. עסקה כזו יכולה לרכז בשנה אחת רווח הוני משמעותי, שמצטרף להכנסה השוטפת ודוחף את הנישום הרבה מעל התקרה. בשנה רגילה אותו נישום אולי היה נשאר מתחת לסף, ודווקא בשנת המכירה הוא מגלה חבות נוספת שלא לקח בחשבון. לכן כדאי לבחון את השלכות המס עוד לפני שחותמים על חוזה, ולא רק אחרי שהכסף כבר נכנס לחשבון.
נבחן דוגמה עקרונית להמחשה בלבד. נניח נישום עם הכנסה שוטפת שנמצאת קרוב לתקרה, שמוכר דירה להשקעה עם רווח הון גדול. צירוף הרווח ההוני להכנסה השוטפת דוחף אותו מעל התקרה, וכל השקל שמעליה נכנס לבסיס החיוב של מס יסף. אם אותו נישום היה יכול לפצל את העסקה או לפזר את המימוש על פני שתי שנות מס, ייתכן שחלק מהרווח היה נשאר מתחת לתקרה בכל שנה בנפרד, והחבות הכוללת הייתה קטֵנה. כאן נכנסים לתמונה כלים כמו תזמון מועד המכירה, קיזוז הפסדי הון מנכסים אחרים, וניצול פטורים רלוונטיים.
לפני מכירה גדולה שווה לרכז את כל הנתונים במקום אחד: ההכנסה השוטפת הצפויה לשנה, הרווח ההוני המשוער, הפסדי הון שניתן לקזז, והאירועים הפיננסיים הנוספים המתוכננים לאותה שנה. תמונה מסודרת כזו מאפשרת להעריך מראש האם העסקה תכניס אתכם לחבות מס יסף, ובאיזה היקף, וכך לשקול חלופות לפני שהעסקה נסגרת. היערכות מוקדמת כזו היא בדיוק מה שמפריד בין נישום שמגלה את החבות באיחור לבין נישום שמנהל אותה בשליטה.
עקרונות בתכנון מס לגיטימי מול מס יסף
תכנון מס אין פירושו העלמת מס. מדובר בניצול לגיטימי של הכללים הקיימים, של פטורים, של קיזוזי הפסדים ושל עיתוי אירועים, במטרה למזער את החבות בגבולות החוק. ככל שהכנסתכם גבוהה יותר וקרובה לתקרת מס יסף, כך גדֵל הערך של תכנון מוקדם ומדויק. הנה כמה עקרונות מרכזיים שכדאי להכיר:
- בחנו את עיתוי המימושים הגדולים, ושקלו האם פיזורם על פני יותר משנת מס אחת מפחית את החבות.
- נצלו קיזוז הפסדי הון מותרים כנגד רווחי הון, כדי להקטין את ההכנסה החייבת הכוללת.
- בדקו את ניצול ההטבות והפטורים המגיעים לכם, במיוחד באירועי מכירת נכסים.
- שקללו את מלוא מקורות ההכנסה יחד, ולא כל מקור בנפרד, כדי לראות את התמונה האמיתית ביחס לתקרה.
- היערכו כבר בתחילת שנת המס, כדי שיישאר מרחב תמרון לפני סגירת השנה.
- שמרו תיעוד מסודר של כל אירוע פיננסי מהותי, כדי שההתחשבנות בעת הגשת הדוח תהיה מדויקת.
הערך של תכנון מס אמיתי מתגלה דווקא באירועים הגדולים: מכירת נכס יקר, מימוש תיק השקעות, קבלת דיבידנד משמעותי או מכירת פעילות עסקית. באירועים כאלה, החלטה נכונה על עיתוי ומבנה העסקה יכולה לחסוך סכומים ניכרים. ההמלצה שלנו ברורה: אל תמתינו לרגע הגשת הדוח, אלא היוועצו באיש מקצוע לפני ביצוע המהלך, כשעדיין יש מרחב לעצב את העסקה בצורה יעילה מבחינת מס.
כדאי גם לזכור שתכנון מס טוב הוא תהליך מתמשך ולא פעולה חד פעמית. השווקים משתנים, החקיקה מתעדכנת, וההרכב האישי של הנכסים וההכנסות שלכם משתנה עם הזמן. בחינה תקופתית של המצב, לפחות פעם בשנה ולפני כל אירוע גדול, מאפשרת להתאים את האסטרטגיה למציאות המשתנה ולנצל הזדמנויות חדשות שהחוק מציע.
שילוב מס יסף בתמונה הפיננסית הכוללת
מס יסף פועל בתוך מערכת מס רחבה שכוללת מס הכנסה, מס רווח הון, ביטוח לאומי ומרכיבים נוספים. עבור בעלי הכנסות גבוהות ובעלי הון, ההשפעה המצטברת של כל המרכיבים הללו יכולה להיות מהותית, ולכן נכון לנתח אותם יחד ולא בנפרד. ניהול פיננסי מושכל מביא בחשבון את מלוא נטל המס, ובוחן כיצד כל החלטה משפיעה על התמונה הכוללת ועל התשואה נטו שנשארת בידיכם.
ככל שהתיק הפיננסי מורכב יותר, כך גדֵלה החשיבות של ליווי מקצועי צמוד. בעלי נכסים מרובים, משקיעים בשוק ההון, בעלי חברות ואנשים בעלי מקורות הכנסה מגוונים נדרשים לניהול מס אקטיבי לאורך כל השנה. תכנון נכון של מבנה ההחזקות, של עיתוי המימושים ושל ניצול ההטבות, יכול להפחית את החבות באופן משמעותי ולשפר את התשואה נטו על ההון. שירותי מימוש זכויות ותכנון מס נבנים בדיוק סביב הצורך הזה, ומאפשרים לכם לקבל החלטות מתוך ראייה מלאה של השלכות המס.
הבשורה החשובה היא שמס יסף, על אף שהוא מטיל נטל נוסף, ניתן לניהול. עם היערכות מוקדמת, הבנה של הכללים והשינויים של 2025, ותכנון מס לגיטימי, אפשר לצמצם הפתעות ולשמור על יותר מההון שצברתם. המפתח הוא לפעול מראש, מתוך ידע, ובליווי מקצועי מתאים, כך שכל אירוע פיננסי גדול נכנס לתמונה אחרי שקילה מסודרת של השלכות המס שלו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על זיכוי מס זר והכנסה מחו״ל.
שאלות ותשובות
מהו מס יסף בקצרה?
מס יסף הוא מס נוסף בשיעור 3% המוטל על יחידים שהכנסתם החייבת השנתית חוצה תקרה שנקבעה בחוק. הוא הוטל ב-2013 בעקבות ועדת טרכטנברג, והחל מ-2025 הורחב עם מרכיב נוסף על רווחי הון גבוהים.
מי חייב בתשלום מס יסף?
החייבים הם יחידים תושבי ישראל שהכנסתם החייבת הכוללת, מכל המקורות יחד, עוברת את התקרה השנתית. מי שהכנסתו מתחת לתקרה נהנה מפטור מלא מהמס הזה.
על איזה חלק מההכנסה חל המס?
המס חל רק על החלק מההכנסה שחוצה את התקרה השנתית, ולא על מלוא ההכנסה. זהו מנגנון פרוגרסיבי שבו החבות גדֵלה בהתאם לגובה ההכנסה מעבר לסף.
מה השתנה במס יסף ב-2025?
החל מ-2025 הורחב המס במסגרת חקיקה חדשה, שהוסיפה מרכיב נוסף על רווחי הון גבוהים. המשמעות היא שגם רווחים הוניים משמעותיים ממכירת נכסים, מניות ונדל״ן עשויים לגרור חבות נוספת.
האם אפשר להיערך מראש ולהפחית את החבות?
כן. תכנון מס לגיטימי, הכולל עיתוי מימושים, פיזור הכנסות על פני שנות מס, קיזוז הפסדי הון וניצול הטבות, יכול להפחית את החבות בגבולות החוק. מומלץ להיוועץ באיש מקצוע לפני ביצוע אירועים פיננסיים גדולים.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות ייעוץ מס או תחליף לבדיקה פרטנית מול איש מקצוע מוסמך.












