
השכרת נכס מסחרי ממוסה באופן שונה לחלוטין מהשכרת דירת מגורים: ההכנסה חייבת במע”מ ובמס הכנסה לפי מדרגות המס הרגילות, בעוד שהשכרת דירת מגורים נהנית ממסלולי מס ייחודיים ומפטור עד תקרה מסוימת. ההבדל הזה משנה מהיסוד את התשואה נטו שתקבלו על ההשקעה, ולכן כל מי שמחזיק חנות, משרד, מחסן או מבנה תעשייה חייב להבין את המנגנון לפני שהוא חותם על חוזה שכירות. במאמר הזה נפרק עבורכם את כל שכבות המיסוי, נשווה בין שני סוגי הנכסים, ונראה איך תכנון נכון חוסך אלפי שקלים בשנה.
ההבדלים אינם טכניים בלבד. הם נוגעים לשאלה בסיסית: כמה מההכנסה החודשית שלכם באמת נשארת בכיס אחרי שהמדינה גובה את חלקה. משקיעים רבים נכנסים לעסקה מסחרית עם ציפיות תשואה שמתאימות לשוק המגורים, ומגלים מאוחר מדי שהמס אכל נתח משמעותי. הבנה מוקדמת של הכללים מאפשרת לתמחר נכון את דמי השכירות, לנהל את ההוצאות בצורה חכמה, ולבנות תזרים מזומנים ריאלי.
כדי להבין את גודל הפער, שווה לחשוב על דוגמה פשוטה. שני משקיעים משלמים אותו סכום עבור נכס, ומקבלים אותו דמי שכירות חודשי. האחד רכש דירת מגורים והשני חנות מסחרית. בעל דירת המגורים עשוי ליהנות מפטור ממס עד תקרה, ולשלם על ההכנסה מס אפסי או נמוך מאוד. בעל החנות, לעומתו, מוסיף מע”מ לדמי השכירות, מדווח על ההכנסה כחלק מהכנסתו הכוללת, ומשלם עליה מס לפי המדרגה השולית שלו. בסוף השנה, התשואה נטו של שני המשקיעים האלה תהיה שונה מהותית, למרות שההשקעה הראשונית ודמי השכירות הנקובים זהים. זו בדיוק הסיבה שאסור להשוות עסקאות רק לפי המספר שכתוב בחוזה.
מע”מ על השכרת נכס מסחרי: הרובד שמפתיע כל משקיע חדש
הנקודה הראשונה והמשמעותית ביותר היא המע”מ. השכרת נכס מסחרי נחשבת לעסקה החייבת במס ערך מוסף, וזה אומר שבעל הנכס נדרש להוציא חשבונית מס על דמי השכירות ולהעביר את המע”מ לרשות המסים. דירת מגורים המושכרת למגורים, לעומת זאת, פטורה ממע”מ לחלוטין. זהו פער של עשרות אחוזים במחזור, והוא הדבר הראשון שצריך להיכנס לחישוב שלכם.
בפועל, המשמעות היא שבעל נכס מסחרי חייב להיות רשום כעוסק ברשות המסים כדי לגבות מע”מ מהשוכר ולהעביר אותו הלאה. השוכר, אם גם הוא עוסק, יכול לקזז את המע”מ הזה כמס תשומות, כך שבמקרים רבים המע”מ הוא מעבר טכני בין שני עוסקים. אבל אם השוכר הוא אדם פרטי או גוף פטור, המע”מ הופך לעלות אמיתית שמייקרת את העסקה עבורו, וזה משפיע על גובה דמי השכירות שתוכלו לדרוש בשוק.
הטעות הנפוצה של משקיעים מתחילים היא לחשב תשואה על סמך דמי השכירות הכוללים, בלי להבין שחלק מהסכום הזה שייך למדינה ולא להם. תכנון נכון של מבנה העסקה, כולל שאלת ההתחשבנות מול השוכר, הוא קריטי. כאן בדיוק נכנס לתמונה ליווי השקעה בנדלן מסחרי מקצועי, שמסייע לבנות את העסקה כך שהתשואה נטו תישאר גבוהה ככל האפשר.
נקודה נוספת שכדאי להכיר היא ההשפעה של המע”מ על גובה דמי השכירות שהשוק מוכן לספוג. כאשר השוכר הוא עוסק שיכול לקזז את המע”מ, הוא בוחן את דמי השכירות ללא רכיב המע”מ, כי הרכיב הזה חוזר אליו בסופו של דבר. אבל כאשר השוכר לא יכול לקזז, המע”מ הופך לחלק בלתי נפרד מהעלות שלו, והוא ידרוש דמי שכירות בסיסיים נמוכים יותר כדי לפצות על כך. המשמעות היא שזהות השוכר הפוטנציאלי משפיעה ישירות על התשואה שתוכלו להשיג מהנכס, וזה שיקול שצריך להיכנס כבר לשלב בחירת הנכס והשוכר.
מס הכנסה על נכס מסחרי: מדרגות מס במקום מסלול מוזל
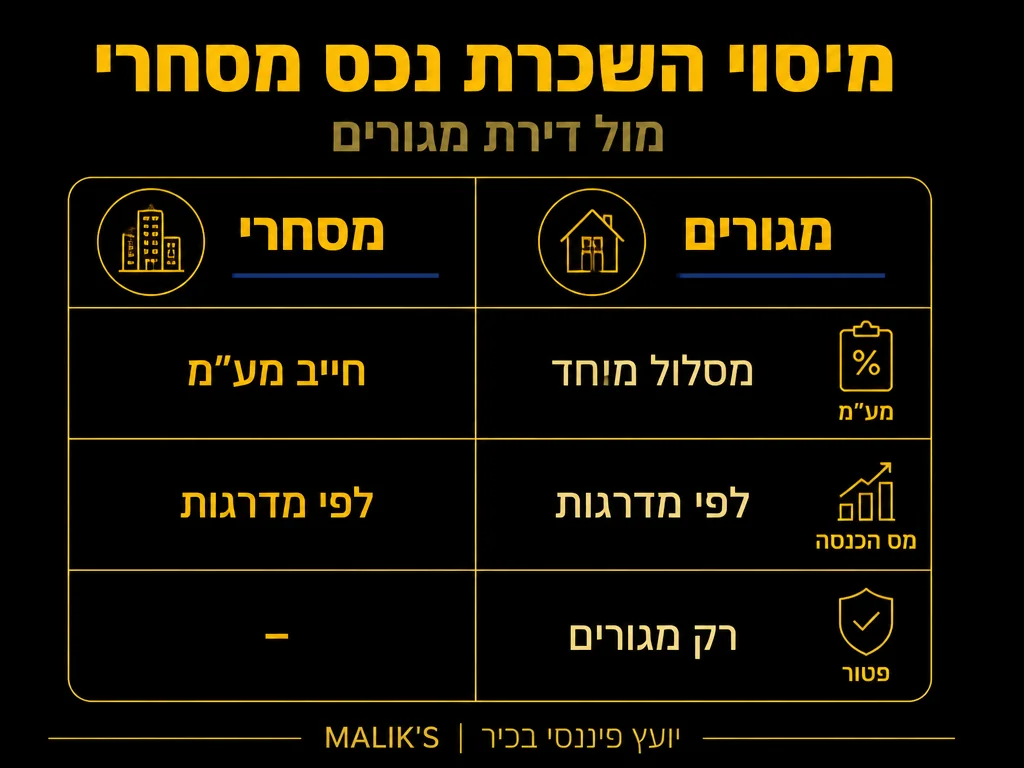
מעבר למע”מ, ההכנסה מהשכרת נכס מסחרי חייבת גם במס הכנסה. וכאן ההבדל מדירת מגורים משמעותי במיוחד. הכנסה משכר דירה מסחרי אינה נהנית מהמסלולים המוזלים שקיימים בשוק המגורים, אלא ממוסה כהכנסה רגילה לפי מדרגות המס האישיות שלכם. משמעות הדבר היא שככל שההכנסה הכוללת שלכם גבוהה יותר, כך שיעור המס על שכר הדירה המסחרי עולה, ויכול להגיע לשיעורים גבוהים.
בדירת מגורים המצב שונה לגמרי. המחוקק יצר שלושה מסלולים מרכזיים שנועדו לעודד השכרה למגורים: מסלול הפטור עד תקרה חודשית מסוימת, מסלול מס מופחת בשיעור קבוע נמוך על כל דמי השכירות, ומסלול המס הרגיל שמאפשר ניכוי הוצאות. בעל דירת מגורים בוחר את המסלול המשתלם עבורו, ולרוב משלם מס נמוך משמעותית או לא משלם כלל. משקיע בנכס מסחרי פשוט לא נהנה מהאפשרויות האלה.
לפי רשות המסים בישראל, ההבחנה בין שני סוגי הנכסים נובעת ממדיניות שנועדה לעודד היצע של דירות מגורים ולהקל על משק בית ממוצע, בעוד שפעילות מסחרית נתפסת כפעילות כלכלית לכל דבר שחייבת במיסוי מלא. ההיגיון הזה מסביר גם למה כדאי לבחון היטב את סיווג הנכס לפני רכישה, שכן הסיווג משפיע ישירות על נטל המס לאורך כל שנות ההחזקה.
כדאי לזכור שמדרגות המס הן פרוגרסיביות, כלומר ההכנסה משכר הדירה המסחרי מצטרפת לכלל ההכנסות שלכם ונדחפת אל המדרגה הגבוהה ביותר שאליה אתם מגיעים. שכיר בכיר שמרוויח משכורת גבוהה ומוסיף עליה הכנסה משכירות מסחרית, עלול לגלות שכל שקל של שכירות ממוסה בשיעור השולי הגבוה. לעומתו, אדם שהכנסתו נמוכה יותר ישלם על אותה שכירות שיעור מס נמוך יותר. זו הסיבה שאותה עסקה בדיוק יכולה להיות משתלמת מאוד עבור משקיע אחד ופחות אטרקטיבית עבור אחר, והכל תלוי בתמונת ההכנסות האישית הכוללת. הבנת המדרגה השולית שלכם היא צעד ראשון הכרחי בכל חישוב תשואה של נכס מסחרי.
טבלת השוואה: השכרת נכס מסחרי מול דירת מגורים
הטבלה הבאה מרכזת את ההבדלים המרכזיים בין שני סוגי ההשקעה. שימו לב שכל שורה מייצגת החלטה כלכלית שמשפיעה על התשואה נטו שלכם:
| פרמטר | נכס מסחרי | דירת מגורים |
|---|---|---|
| מע”מ על דמי השכירות | חייב במע”מ מלא | פטור ממע”מ |
| מסלולי מס הכנסה | מדרגות מס רגילות בלבד | שלושה מסלולים לבחירה |
| פטור עד תקרה | אין פטור | קיים פטור חודשי עד תקרה |
| ניכוי הוצאות | מותר ניכוי הוצאות שוטפות | מותר רק במסלול הרגיל |
| חובת הוצאת חשבונית | חובה כעוסק | אין חובה |
| קיזוז מס תשומות לשוכר | אפשרי לשוכר עוסק | לא רלוונטי |
הטבלה ממחישה עד כמה שני העולמות שונים. אותו סכום שכירות חודשי מייצר תשואה נטו שונה לגמרי בהתאם לסוג הנכס, ולכן אי אפשר להעתיק את שיקולי ההשקעה מעולם המגורים לעולם המסחרי.
ניכוי הוצאות: היתרון המשמעותי של הנכס המסחרי
למרות שהמיסוי על נכס מסחרי כבד יותר, יש בו יתרון אחד חשוב: היכולת לנכות הוצאות שוטפות באופן רחב. בעל נכס מסחרי הממוסה לפי מדרגות מס יכול לקזז מההכנסה החייבת שלו את ההוצאות שהוצאו בייצור ההכנסה, וכך להקטין את בסיס המס. זהו כלי תכנון עוצמתי שמאזן חלקית את נטל המע”מ ומדרגות המס הגבוהות.
בין ההוצאות שניתן לרוב לנכות בהשכרת נכס מסחרי אפשר למנות מספר קטגוריות מרכזיות:
- פחת על הנכס: הכרה בירידת ערך המבנה לאורך שנות ההחזקה, שמפחיתה את ההכנסה החייבת.
- ריבית על הלוואות: עלות המימון של רכישת הנכס או שיפוצו ניתנת לרוב לניכוי.
- הוצאות תחזוקה ותיקונים: עלויות שמירה על מצב הנכס וטיפול בתקלות שוטפות.
- דמי ניהול וארנונה: כאשר הם חלים על בעל הנכס ולא מגולגלים על השוכר.
- ביטוח הנכס: פרמיות הביטוח על המבנה ותכולתו הרלוונטית.
- שכר טרחת אנשי מקצוע: ייעוץ, ניהול חשבונות ושירותים משפטיים הקשורים לנכס.
ניהול מסודר של ההוצאות האלה, עם תיעוד וחשבוניות תקינות, יכול להפוך עסקה שנראית פחות אטרקטיבית על הנייר לעסקה משתלמת מאוד בפועל. הפער בין משקיע שמנהל את ההוצאות שלו לבין משקיע שמזניח את הצד הזה מגיע לעיתים לאלפי שקלים בשנה.
שווה להדגיש שהיכולת לנכות הוצאות אינה אוטומטית ואינה חלה על כל הוצאה. ההוצאה צריכה להיות קשורה ישירות לייצור ההכנסה מהנכס, ולא להיות הוצאה הונית שדינה שונה. לדוגמה, תיקון שוטף של נזילה נחשב לרוב הוצאה שוטפת הניתנת לניכוי מיידי, בעוד ששיפוץ יסודי שמשביח את הנכס עשוי להיחשב הוצאה הונית שנפרסת לאורך זמן דרך הפחת. ההבחנה הזו דקה, והיא אחת הסיבות המרכזיות שכדאי לעבוד עם רואה חשבון שמכיר את התחום. סיווג שגוי של הוצאה עלול להוביל לתשלום מס עודף מצד אחד, או לחשיפה מול רשות המסים מצד שני.
שלבי בדיקת המיסוי לפני רכישת נכס מסחרי
לפני שאתם רוכשים נכס מסחרי להשקעה, כדאי לעבור על סדרת בדיקות מסודרת. הסדר הבא מסייע להימנע מהפתעות ולתמחר את העסקה נכון:
- בדקו את סיווג הנכס בטאבו ובעירייה, וודאו שהוא אכן מסחרי ומאושר לשימוש שאתם מתכננים.
- חשבו את המע”מ על דמי השכירות הצפויים והבינו האם השוכר הפוטנציאלי יכול לקזז אותו.
- העריכו את מדרגת המס האישית שלכם כדי לדעת איזה שיעור מס יחול על ההכנסה מהשכירות.
- ערכו רשימת הוצאות צפויות שניתן לנכות, כדי לחשב את ההכנסה החייבת האמיתית.
- חשבו את התשואה נטו אחרי מס והשוו אותה לאלטרנטיבות השקעה אחרות.
- התייעצו עם איש מקצוע שמכיר את דיני המס לנדלן מסחרי לפני החתימה.
עבודה לפי סדר הבדיקות הזה הופכת החלטת השקעה שנשענת על תחושת בטן להחלטה שנשענת על נתונים. משקיע שעושה את שיעורי הבית מגיע לשולחן המשא ומתן עם יתרון ברור, כי הוא יודע בדיוק כמה העסקה שווה לו אחרי מס.
טעויות נפוצות במיסוי נכס מסחרי
הטעות הראשונה והשכיחה ביותר היא התעלמות מהמע”מ בשלב תכנון העסקה. משקיעים רואים דמי שכירות מפתים ושוכחים שחלק מהם הולך למדינה. הטעות השנייה היא ערבוב בין כללי המיסוי של מגורים לבין כללי המיסוי של נכס מסחרי, מה שמוביל לציפיות תשואה לא ריאליות. משקיע שחושב שהוא יקבל פטור ממס כמו בדירת מגורים, מגלה שהמציאות שונה לחלוטין.
טעות שלישית נוגעת לניהול ההוצאות. משקיעים רבים לא שומרים חשבוניות ולא מתעדים את ההוצאות שהוציאו על הנכס, וכך מפסידים את היכולת לנכות אותן ולהקטין את המס. תיעוד מסודר לאורך כל השנה הוא ההבדל בין תשואה טובה לתשואה בינונית. טעות רביעית היא אי התייעצות עם איש מקצוע לפני רכישה, שעלולה להוביל לרכישת נכס עם סיווג בעייתי או עם נטל מס שלא נלקח בחשבון.
המיסוי הוא הרבה מעבר לעלות, הוא כלי תכנון של ממש. משקיע שמבין את הכללים מראש מתמחר נכון, מנהל הוצאות בחוכמה, ובונה תשואה נטו יציבה שמחזיקה מעמד לאורך שנים.
איך בוחרים בין השקעה מסחרית להשקעה במגורים
אין תשובה אחת נכונה לשאלה הזו, כי הכל תלוי בפרופיל המשקיע ובמטרותיו. השקעה במסחרי מציעה לרוב תשואה שוטפת גבוהה יותר וחוזי שכירות ארוכים ויציבים, אך היא נושאת נטל מס כבד יותר וסיכון גבוה יותר בתקופות מיתון, כשעסקים נסגרים. השקעה במגורים מציעה מיסוי מקל, ביקוש יציב יחסית ונזילות גבוהה יותר, אך התשואה השוטפת נמוכה יותר.
ההחלטה צריכה להישען על חישוב מדויק של התשואה נטו אחרי מס בכל אחת מהאפשרויות, בהתאם למדרגת המס האישית שלכם ולהיקף ההוצאות שתוכלו לנכות. משקיע עם מדרגת מס גבוהה עלול לגלות שההשקעה המסחרית פחות משתלמת מכפי שנראה, בעוד שמשקיע עם מדרגת מס נמוכה יהנה יותר מהתשואה הגבוהה של הנכס המסחרי. הליווי המקצועי בבחירה הזו עושה את ההבדל בין החלטה נכונה להחלטה שגרתית.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על משכנתא לדירה שנייה.
שאלות ותשובות
האם כל השכרה של נכס מסחרי חייבת במע”מ?
ככלל, השכרת נכס מסחרי נחשבת עסקה חייבת במע”מ, ובעל הנכס נדרש להיות רשום כעוסק ולהוציא חשבונית מס על דמי השכירות. ישנם מקרים מיוחדים וחריגים, ולכן כדאי לבדוק את המצב הספציפי שלכם מול איש מקצוע לפני קביעת דמי השכירות.
למה דירת מגורים פטורה ממע”מ ונכס מסחרי לא?
המדיניות נועדה לעודד היצע של דירות מגורים ולהקל על משקי בית, ולכן השכרת דירה למגורים פטורה ממע”מ. פעילות מסחרית נתפסת כפעילות כלכלית לכל דבר, ולכן היא חייבת במיסוי מלא הכולל מע”מ ומס הכנסה לפי מדרגות.
אילו הוצאות אפשר לנכות בהשכרת נכס מסחרי?
ניתן לרוב לנכות פחת, ריבית על הלוואות, הוצאות תחזוקה ותיקונים, דמי ניהול, ארנונה החלה על בעל הנכס, ביטוח ושכר טרחת אנשי מקצוע. תיעוד מסודר של כל ההוצאות עם חשבוניות הוא תנאי ליכולת לנכות אותן.
האם כדאי להשקיע במסחרי או במגורים?
התשובה תלויה במדרגת המס שלכם, בהיקף ההוצאות שתוכלו לנכות וברמת הסיכון שאתם מוכנים לקחת. מסחרי מציע תשואה שוטפת גבוהה יותר אך נטל מס כבד, ומגורים מציע מיסוי מקל אך תשואה נמוכה יותר. חישוב תשואה נטו אחרי מס בכל אפשרות הוא הדרך הנכונה להכריע.
האם השוכר יכול לקזז את המע”מ ששילם?
שוכר שהוא עוסק רשום יכול לרוב לקזז את המע”מ ששילם על דמי השכירות כמס תשומות, כך שהמע”מ הופך למעבר טכני. שוכר שהוא אדם פרטי או גוף פטור לא יכול לקזז, ולכן המע”מ מהווה עבורו עלות אמיתית.
המידע במאמר זה הוא כללי בלבד ולא מהווה תחליף לייעוץ מקצועי אישי המותאם לנסיבות הספציפיות שלכם.












