
הכנסה משכר דירה ממוסה בישראל באחד משלושה מסלולים שאתם בוחרים לפי היקף ההכנסה, ההוצאות שנצברו על הנכס והתמונה הפיננסית הכוללת שלכם: מסלול הפטור עד תקרה חודשית, מסלול מס מופחת של 10%, או המסלול הרגיל לפי מדרגות המס האישיות. הבחירה בין המסלולים אינה טכנית בלבד. היא משפיעה ישירות על סכום המס שתשלמו בסוף השנה, על היכולת לנצל הוצאות ופחת, ועל האופן שבו ההכנסה הזו משתלבת בתכנון הפיננסי הרחב שלכם כבעלי נכסים.
בשורות הבאות נפרק את שלושת המסלולים, נסביר למי כל מסלול מתאים, ונראה כיצד בעלי דירות רבים בוחרים בלי לבדוק לעומק ומשלמים יותר משהם צריכים. עבור משקי בית עם נכס אחד או שניים, וגם עבור בעלי הון עם תיק נכסים רחב, ההבנה של המנגנון הזה היא נקודת מוצא לכל מימוש זכויות ותכנון מס חכם.
שלושת המסלולים למיסוי הכנסה משכר דירה – סקירה כללית
מדינת ישראל מאפשרת לבעלי דירות מגורים לבחור כיצד למסות את ההכנסה משכר הדירה. הבחירה נעשית מדי שנת מס, ואינה מחייבת אתכם לאותו מסלול לתמיד. שנה אחת אפשר לבחור במסלול הפטור, ובשנה שאחריה, אם ההכנסה גדלה או הנתונים השתנו, לעבור למסלול אחר שמתאים יותר למצב העדכני.
בעל דירה יכול לבחור במסלול מס מופחת של 10% על הכנסות מהשכרת דירת מגורים בישראל, ללא ניכוי הוצאות ופחת, בתנאי שההכנסה אינה מעסק. לחלופין קיים מסלול פטור עד תקרה חודשית מתעדכנת. הנתונים הרשמיים והתקרות המדויקות מתפרסמים באתר רשות המסים (gov.il), ומתעדכנים מעת לעת בהתאם למדיניות המדינה.
לפני שנצלול לכל מסלול בנפרד, כדאי להבין את ההיגיון שמאחורי שלוש האפשרויות. המדינה מכירה בכך שבעלי דירות שונים נמצאים במצבים כלכליים שונים. יש מי שמשכיר דירה קטנה בשכר דירה נמוך, ויש מי שמנהל תיק נכסים מניב עם הוצאות משמעותיות. שלושת המסלולים נועדו לתת מענה למגוון המצבים הללו, וכל אחד מהם בנוי בהיגיון פנימי שונה.
מסלול הפטור – למי שמשכיר בהיקף נמוך
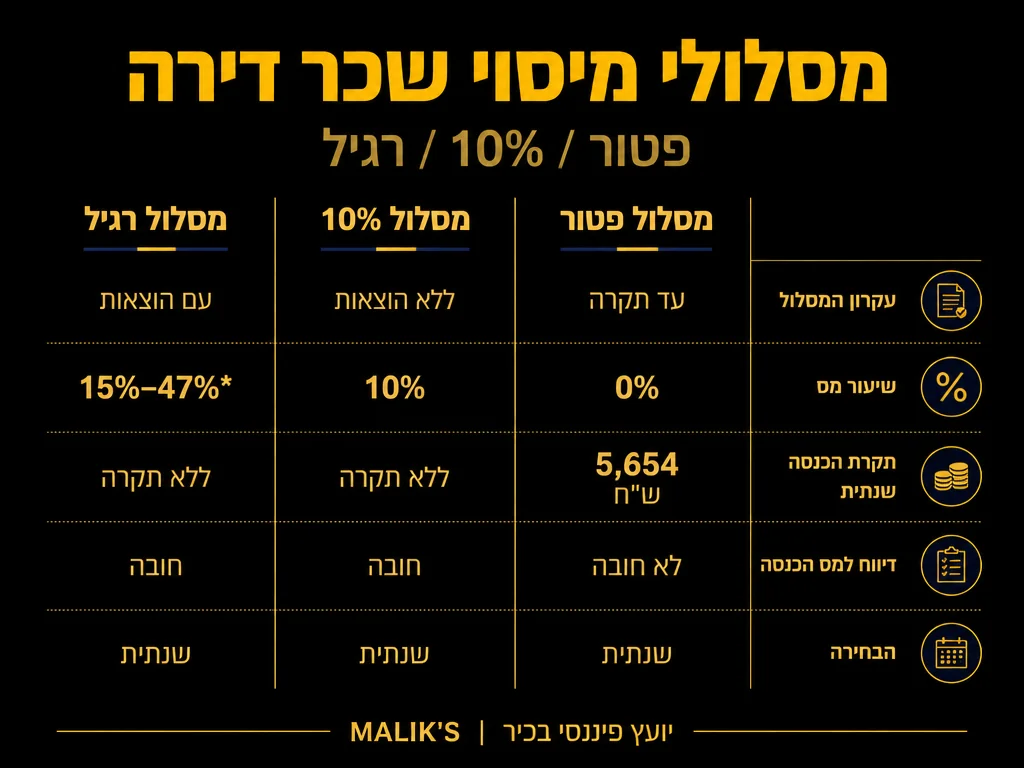
מסלול הפטור מיועד לבעלי דירות שההכנסה החודשית שלהם משכר דירה אינה עולה על תקרה מסוימת שנקבעת בחוק ומתעדכנת מעת לעת. כל עוד אתם נשארים מתחת לתקרה החודשית, ההכנסה פטורה ממס לחלוטין, ואינכם נדרשים לדווח עליה או לשלם בגינה.
הרעיון פשוט לכאורה, אך יש בו דקויות. כאשר ההכנסה החודשית עולה מעט מעל התקרה, נכנס לתמונה מנגנון של פטור חלקי, שבו רק חלק מההכנסה נשאר פטור והיתרה ממוסה. המשמעות היא שבעל דירה שמשכיר בסכום קרוב לתקרה עלול למצוא את עצמו במצב שבו כדאי לבחון אם מסלול הפטור באמת המשתלם ביותר עבורו, או שמא מסלול אחר יניב לו תוצאה טובה יותר.
מסלול הפטור מתאים במיוחד למי שמשכיר דירת מגורים אחת בשכר דירה צנוע, ואין לו הוצאות משמעותיות על הנכס. עבור פנסיונרים שמשכירים דירה שירשו, או משפחות שמשכירות דירה קטנה נוספת, זהו לרוב המסלול הפשוט והנוח ביותר. הוא חוסך התעסקות בדיווח ובחישובים, ומשאיר את מלוא ההכנסה בידיכם.
עם זאת, מסלול הפטור טומן בחובו גם מגבלה חשובה לטווח הארוך. בעת מכירת הדירה בעתיד, בחירה במסלול הפטור עשויה להשפיע על חישוב מס השבח, משום שהפחת שלא נדרש עדיין עשוי להיחשב בחישוב הרווח. זו דוגמה מובהקת לכך שהחלטת מיסוי בהווה משליכה על אירועים עתידיים, ולכן היא ראויה לבחינה כוללת ולא נקודתית.
מסלול מס מופחת של 10% – הפשרה הפופולרית
מסלול ה-10% הפך למסלול הנבחר של בעלי דירות רבים, ולא במקרה. הוא מציע שיעור מס קבוע ונמוך של 10% על מלוא ההכנסה משכר הדירה, בלי צורך להתעסק בחישוב הוצאות, פחת או מדרגות מס. אתם משלמים 10% על ההכנסה ברוטו, ובכך מסתיים הסיפור מבחינת המס על ההכנסה השוטפת.
היתרון המרכזי של המסלול הזה הוא הפשטות והוודאות. בעל דירה שמשכיר בסכום גבוה מהתקרה הפטורה, אך אין לו הוצאות גדולות על הנכס, יגלה שמסלול ה-10% נוח וזול יחסית. אין צורך לשמור קבלות, לחשב פחת שנתי או לנהל ספרים מורכבים. משלמים אחוז קבוע ויודעים בדיוק מה החבות.
לצד היתרונות, יש למסלול הזה גם מחיר. מכיוון שאתם משלמים 10% על ההכנסה ברוטו, אינכם רשאים לנכות הוצאות ופחת. אם הוצאתם סכומים ניכרים על שיפוץ, תחזוקה, ריבית משכנתה או דמי ניהול, ההוצאות הללו אינן מקטינות את בסיס המס במסלול ה-10%. עבור נכס עם הוצאות גבוהות, ייתכן שדווקא המסלול הרגיל יניב חבות מס נמוכה יותר.
מסלול ה-10% מתאים כאשר ההכנסה עולה על התקרה הפטורה, אך ההוצאות על הנכס נמוכות. ברגע שההוצאות תופסות נתח משמעותי מההכנסה, כדאי לחשב גם את המסלול הרגיל לפני שמחליטים.
נקודה נוספת שכדאי להכיר קשורה לפחת. גם במסלול ה-10%, בעת מכירת הדירה בעתיד, יש להתחשב בפחת בחישוב מס השבח, גם אם לא ניכיתם אותו בפועל מההכנסה השוטפת. זו סוגיה טכנית שמשפיעה על התמונה הכוללת, ומדגישה שוב עד כמה חשוב לראות את ההכנסה משכר הדירה כחלק ממערכת רחבה יותר.
המסלול הרגיל – כשההוצאות מצדיקות זאת
המסלול הרגיל ממסה את ההכנסה משכר דירה לפי מדרגות המס האישיות שלכם, בדיוק כמו כל הכנסה חייבת אחרת. ההבדל המהותי הוא שבמסלול הזה אתם רשאים לנכות הוצאות ופחת מההכנסה, כך שהמס מחושב על הרווח נטו ולא על ההכנסה ברוטו.
זהו המסלול המורכב ביותר, אך גם המשתלם ביותר במצבים מסוימים. בעל נכס ששילם ריבית משכנתה גבוהה, השקיע בשיפוץ מקיף, משלם דמי ניהול לחברת נדל״ן, או נושא בהוצאות תחזוקה שוטפות משמעותיות, יכול לנכות את כל אלה. במקרים כאלה, הרווח נטו שעליו משולם המס עשוי להיות נמוך בהרבה מההכנסה ברוטו, ובהתאם גם המס יורד.
הנה סוגי ההוצאות שניתן לנכות במסלול הרגיל:
- הוצאות תחזוקה ותיקונים שוטפים בנכס
- פחת שנתי על שווי המבנה
- ריבית על הלוואה או משכנתה ששימשה לרכישת הנכס
- דמי ניהול וגבייה לחברת ניהול נכסים
- הוצאות ביטוח הנכס
- אגרות ותשלומים הקשורים להשכרה החוקית של הדירה
הבחירה במסלול הרגיל דורשת ניהול מסודר של תיעוד, שמירת קבלות ולעיתים ליווי מקצועי. עבור בעלי הון עם תיק נכסים מניב, שבו ההוצאות גבוהות ומורכבות, ההשקעה בניהול נכון של המסלול הרגיל מחזירה את עצמה בחיסכון מס ניכר לאורך זמן.
טבלת השוואה – שלושת המסלולים במבט אחד
כדי לראות את שלושת המסלולים זה לצד זה, ריכזנו את היתרונות, החסרונות והתאמת כל מסלול בטבלה. שימו לב שאין מסלול אחד שהוא הנכון לכולם. הבחירה תלויה בנתונים הספציפיים של הנכס וההכנסה שלכם.
| מסלול | יתרון מרכזי | חיסרון מרכזי | למי מתאים |
|---|---|---|---|
| מסלול הפטור | פטור מלא ממס עד התקרה, ללא דיווח והתעסקות | מוגבל להכנסה נמוכה, עשוי להשפיע על מס שבח בעתיד | משכירי דירה בודדת בשכר דירה צנוע, ללא הוצאות משמעותיות |
| מסלול 10% | שיעור מס קבוע ונמוך, פשטות וודאות מלאה | אין ניכוי הוצאות ופחת, מס על ההכנסה ברוטו | הכנסה מעל התקרה הפטורה עם הוצאות נמוכות על הנכס |
| מסלול רגיל | ניכוי מלא של הוצאות ופחת, מס על הרווח נטו | מורכב, דורש ניהול תיעוד וליווי מקצועי | נכסים עם הוצאות גבוהות, תיק נכסים מניב, ריבית משכנתה משמעותית |
הטבלה ממחישה עיקרון מרכזי: מסלול הפטור והמסלול של 10% מתאימים למי שרוצה פשטות, בעוד המסלול הרגיל משתלם למי שההוצאות שלו מצדיקות ניהול מדוקדק. ההחלטה הנכונה נובעת מחישוב, לא מהרגל או משמועה.
איך בוחרים את המסלול הנכון עבורכם
בחירת המסלול הנכון מתחילה בשאלה פשוטה: כמה אתם מכניסים משכר דירה בחודש, וכמה אתם מוציאים על הנכס. שני הנתונים הללו הם הבסיס לכל חישוב, ומהם נגזרת ההשוואה בין המסלולים.
הנה תהליך מסודר שיעזור לכם להגיע להחלטה מבוססת:
- חשבו את סך ההכנסה השנתית משכר דירה מכל הנכסים שברשותכם.
- בדקו אם ההכנסה החודשית נמוכה מהתקרה הפטורה שמתפרסמת באתר רשות המסים.
- אספו את כל ההוצאות השנתיות על הנכס: תחזוקה, ריבית, ביטוח, דמי ניהול ופחת.
- השוו את חבות המס בכל אחד משלושת המסלולים לפי הנתונים שאספתם.
- שקללו גם את ההשלכות העתידיות על מס שבח בעת מכירה אפשרית.
- בחרו את המסלול שמניב את החבות הנמוכה ביותר בראייה כוללת רב-שנתית, ולא בהסתכלות על השנה הנוכחית בלבד.
עבור בעל דירה בודדת בשכר דירה נמוך, לרוב מסלול הפטור יהיה המובן מאליו. עבור מי שחצה את התקרה אך אין לו הוצאות גדולות, מסלול ה-10% יהיה נוח ומשתלם. ובעלי נכסים עם הוצאות מהותיות, בעיקר משכנתה כבדה או שיפוצים, ימצאו לעיתים קרובות שהמסלול הרגיל חוסך להם יותר, גם אם הוא מחייב עבודה נוספת.
אצל בעלי הון עם מספר נכסים, התמונה מסתבכת. ייתכן שכדאי למסות נכס אחד במסלול הפטור, נכס שני במסלול 10% ונכס שלישי במסלול הרגיל, בהתאם לפרופיל ההוצאות של כל אחד. אופטימיזציה כזו על פני תיק שלם היא בדיוק המקום שבו ליווי מקצועי מייצר ערך ממשי ומתורגם לחיסכון של אלפי ומאות אלפי ₪ לאורך שנים.
טעויות נפוצות שבעלי דירות עושים
הטעות הראשונה והנפוצה ביותר היא בחירה אוטומטית במסלול ה-10% בלי לחשב אלטרנטיבות. בעלי דירות רבים שמעו שזה המסלול הפשוט, ומיישמים אותו בלי לבדוק אם המסלול הרגיל היה חוסך להם יותר. כאשר יש משכנתה משמעותית על הנכס, ריבית המשכנתה לבדה עשויה להפוך את המסלול הרגיל למשתלם בהרבה.
טעות שנייה נוגעת להתעלמות מסוגיית הפחת בעת מכירה. בעלי דירות שבחרו במסלול הפטור או במסלול ה-10% לעיתים מופתעים לגלות בעת מכירת הנכס שהפחת נכנס לחישוב מס השבח, גם אם לא ניכו אותו מההכנסה השוטפת. ראייה מוקדמת של הסוגיה הזו מונעת הפתעות לא נעימות בהמשך.
טעות שלישית היא חוסר עקביות בין שנות המס בלי הבנה של ההשלכות. אמנם מותר לשנות מסלול משנה לשנה, אך מעבר בין מסלולים דורש הבנה של האופן שבו הפחת והחישובים מצטברים לאורך תקופת הבעלות בנכס. החלטה חפוזה בשנה אחת עלולה לייצר חבות לא צפויה בשנה אחרת.
הטעות הרביעית, ואולי המשמעותית ביותר לבעלי הון, היא ניתוק ההחלטה על מיסוי שכר הדירה משאר התמונה הפיננסית. הכנסה משכר דירה משתלבת עם הכנסות אחרות, עם מדרגות המס הכלליות שלכם ועם תכנון המס הכולל של משק הבית. החלטה נקודתית שמתעלמת מהשילוב הזה עלולה להחמיץ הזדמנויות משמעותיות לחיסכון.
שאלות ותשובות
האם אני חייב לבחור מסלול אחד לכל הדירות שלי?
לא בהכרח. בעל מספר דירות יכול לבחון כל נכס בנפרד ולמסות נכסים שונים במסלולים שונים, בהתאם לפרופיל ההכנסה וההוצאות של כל אחד. אופטימיזציה כזו על פני תיק נכסים שלם עשויה להניב חיסכון מס ניכר, ולרוב כדאי לבצע אותה בליווי מקצועי.
האם אפשר לעבור בין מסלולים משנה לשנה?
כן. הבחירה במסלול מתבצעת מדי שנת מס, ואתם רשאים לשנות אותה בהתאם לנתונים המשתנים. אם ההכנסה או ההוצאות השתנו, כדאי לחשב מחדש איזה מסלול משתלם בשנה הנוכחית. שווה להבין כיצד הפחת מצטבר לאורך השנים כדי לא להיתקל בהפתעה בעת מכירה.
מה קורה אם ההכנסה שלי מעט מעל התקרה הפטורה?
כאשר ההכנסה החודשית עולה במעט על התקרה, נכנס לתמונה מנגנון של פטור חלקי, שבו רק חלק מההכנסה נשאר פטור והיתרה ממוסה. במצב כזה כדאי להשוות את התוצאה מול מסלול ה-10% ומול המסלול הרגיל, שכן לעיתים אחד מהם יניב חבות נמוכה יותר.
האם הכנסה משכר דירה שהיא בהיקף עסקי נכנסת לאותם מסלולים?
מסלול ה-10% חל על הכנסה מהשכרת דירת מגורים שאינה מעסק. כאשר פעילות ההשכרה מגיעה להיקף ואופי של עסק, כללי המיסוי שונים והמסלולים המתוארים כאן אינם חלים באותו אופן. במצב כזה חשוב לקבל ליווי מקצועי כדי לסווג את הפעילות נכון ולמסות אותה כראוי.
איך המיסוי על שכר הדירה משפיע על מס השבח בעתיד?
המסלול שבחרתם להכנסה השוטפת משפיע על חישוב מס השבח בעת מכירת הנכס, בעיקר דרך סוגיית הפחת. גם אם לא ניכיתם פחת מההכנסה השוטפת, ייתכן שהוא ייחשב בחישוב הרווח בעת המכירה. לכן החלטת המיסוי בהווה היא חלק מתכנון ארוך טווח, ולא אירוע מבודד.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מס יסף על הכנסות גבוהות.
כדאי לקרוא גם על DCA מול השקעה חד-פעמית.
התמונה הכוללת
מיסוי הכנסה משכר דירה בישראל מציע שלוש דרכים, וכל אחת מתאימה למצב אחר. מסלול הפטור פשוט ונוח למי שמשכיר בהיקף נמוך. מסלול ה-10% מציע ודאות למי שחצה את התקרה אך אין לו הוצאות גדולות. והמסלול הרגיל משתלם למי שההוצאות שלו מהותיות ומצדיקות ניהול מדוקדק.
ההבדל בין בחירה נכונה לבחירה שגויה מסתכם לעיתים באלפי ₪ בשנה, ובראייה רב-שנתית בהרבה יותר. עבורכם כבעלי נכסים, ובמיוחד אם ברשותכם תיק נכסים מניב, ההחלטה הזו ראויה להיבחן כחלק מהתכנון הפיננסי הרחב שלכם ולא כפעולה טכנית מבודדת. בחינה מקצועית של התמונה הכוללת היא הדרך להבטיח שאתם משלמים בדיוק את מה שמתחייב, ולא שקל אחד יותר.
המידע במאמר זה הוא מידע כללי בלבד ואין בו משום ייעוץ מס או המלצה אישית. כל החלטה בנוגע למיסוי הכנסה משכר דירה מחייבת בחינה של הנתונים האישיים שלכם מול הכללים העדכניים באתר רשות המסים.












