
המוסד לביטוח לאומי מחזיק בידיו כסף שמגיע לכם.
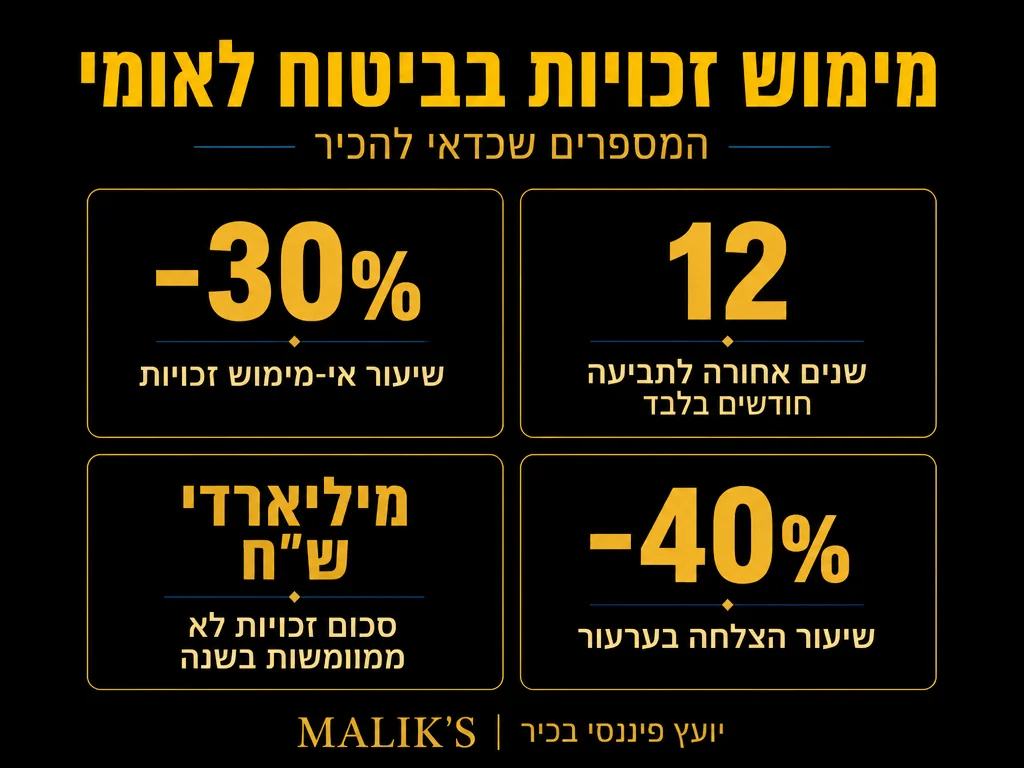
מדי שנה, מיליארדי שקלים בגמלאות וקצבאות נותרים לא מומשים, לא בגלל שאנשים לא זכאים להם, אלא בגלל שהם פשוט לא יודעים לתבוע אותם בצורה נכונה.
הגישה הנכונה לביטוח לאומי אינה עניין של “מזל” או הכרות עם הפקיד הנכון. מדובר בידע. ככל שתבינו טוב יותר את זכויותיכם, את תהליכי התביעה ואת המועדים הקריטיים, כך תגדל האפשרות שלכם לקבל את מה שמגיע לכם על פי חוק.
מה זה בעצם ביטוח לאומי ומה הוא נותן לכם?
המוסד לביטוח לאומי (המל”ל) הוא גוף ממשלתי שאחראי על רשת הביטחון הסוציאלי של מדינת ישראל.
כל עובד שכיר ועצמאי בישראל משלם דמי ביטוח לאומי מידי חודש, ובתמורה צובר זכאות לקשת רחבה של גמלאות וקצבאות בעת הצורך. שיעור הניכוי המשולב של דמי ביטוח לאומי ודמי ביטוח בריאות עומד על 12.17% (7% ביטוח לאומי + 5.17% בריאות) מהשכר החודשי שמעל 60% מהשכר הממוצע במשק (7,522 ש”ח), נכון לפברואר 2025. תקרת ההכנסה החודשית לחיוב בדמי ביטוח לאומי ובדמי בריאות לשנת 2025 עומדת על 50,695 ש”ח לחודש; אין חבות מעבר לתקרה זו.
אך הבעיה היא שהמוסד אינו “יזום”. הוא לא יחפש אתכם ולא יודיע לכם שמגיעה לכם קצבה. כל האחריות על הגשת התביעה, עמידה במועדים וצירוף המסמכים מוטלת עליכם, על המבוטח.
מפת הזכויות: אילו קצבאות ניתן לתבוע?
לפניכם סקירה מקיפה של הגמלאות המרכזיות שהמוסד לביטוח לאומי מנהל, כולל תנאי הזכאות ושיעורי התשלום המעודכנים:
| גובה קצבה / שיעור | תנאי סף לזכאות | מי יכול לתבוע? | סוג הזכות |
| 75% מההכנסה לפני הנכות (נכות מלאה) | דרגת נכות 60% ומעלה | מי שלקה בבריאותו שלא דרך עבודה | קצבת נכות כללית |
| בהתאם לשכר ודרגת נכות | תאונת עבודה / מחלת מקצוע | עובד שכיר או עצמאי שנפגע בעבודה | גמלת נפגע עבודה |
| החל מ-1,838 ש”ח לחודש (אלמנה ללא ילדים מעל גיל 50) | פטירת המבוטח | אלמן/ה, ילדים יתומים | קצבת שאירים |
| משתנה לפי דרגת נכות | קריטריונים ייחודיים לגיל עד 18 | ילד עם נכות רפואית מוכרת | קצבת ילד נכה |
| 1,795 ש”ח ליחיד; 1,896 ש”ח לבני 80+ | הגעה לגיל פרישה חוקי (67 לגברים, מתעדכן ל-65 לנשים עד 2032) | כל מי ששילם דמי ביטוח לאומי | קצבת זקנה |
| 100% שכר עד תקרה, לתקופה הקבועה בחוק | תשלום דמי ביטוח לפי הוותק הנדרש | עובדת שכירה/עצמאית ששילמה דמי ביטוח | דמי לידה |
* הסכומים מבוססים על נתוני המוסד לביטוח לאומי המתועדפים לשנת 2025; הם עשויים להתעדכן בהתאם לעדכוני שכר ממוצע ומדד. מקורות: כל-זכות – קצבת זקנה, ביטוח לאומי – קצבת שאירים, ביטוח לאומי – שיעורי קצבת נכות.
הזכויות שהכי הרבה אנשים מפספסים
ישנן קצבאות שנופלות בין הכיסאות, לא בגלל שהתנאים מחמירים, אלא בגלל שאנשים פשוט לא מכירים אותן:
1. גמלת ילד נכה
הורים לילדים עם לקויות התפתחותיות, אוטיזם, מחלות כרוניות או מוגבלויות גופניות יכולים להגיש בקשה לגמלת ילד נכה.
רבים מהם לא יודעים שהגדרת “נכות” לצורך קצבה זו רחבה בהרבה מהמשמעות היומיומית, וכוללת גם מצבים שנראים “קלים” יחסית. בנוסף, מאז ינואר 2017 פועלת תוכנית “חיסכון לכל ילד” שבמסגרתה המוסד לביטוח לאומי מפקיד 58 ש”ח לחודש לחשבון של כל ילד עד גיל 18 (הורים יכולים להכפיל ל-116 ש”ח), הטבה נוספת שלא מעט הורים שוכחים לבדוק.
2. קצבת נכות כללית
מי שאינו מסוגל לעבוד בגלל מצב בריאותי שאינו קשור לתאונת עבודה עשוי להיות זכאי לקצבת נכות כללית.
התביעה מחייבת הוכחת אחוזי נכות מינימליים ועמידה במבחן הכנסה. הוועדה הרפואית היא שלב מכריע בתהליך – שכן קצבת הנכות הכללית מחליפה כ-75% מההכנסה שקדמה לנכות במקרה של נכות מלאה (100%), וקצבת נכות חלקית בדרגה של 60%-74% משולמת באופן יחסי.
3. גמלת שמירת היריון
עובדת בהיריון שהרופא ציווה עליה לשמור מנוחה מהעבודה זכאית לגמלת שמירת היריון, שמשולמת על ידי המוסד לביטוח לאומי ולא על ידי המעסיק.
תביעות רבות נדחות בגלל טופס שגוי או תיעוד רפואי לא מספק, אך ניתן לתקן ולהגיש מחדש.
4. גמלת סיעוד
קשישים התלויים בעזרת אחרים לביצוע פעולות יומיומיות זכאים לגמלת סיעוד, שנועדה לסייע במימון עזרה בבית.
רבים מהמשפחות לא פונים, כי הם חושבים שהסכום לא שווה את הבירוקרטיה. בפועל, הגמלה יכולה להגיע לאלפי שקלים בחודש.
שלבי הגשת תביעה: מהתחלה ועד אישור
הבנת התהליך היא חצי מהעבודה. להלן שלבי הגשת תביעה לרוב סוגי הקצבאות:
- שלב 1: זיהוי הזכות הרלוונטית. לפני שמגישים, חשוב לוודא שאתם תובעים את הקצבה המתאימה למצבכם. פנייה לגורם מקצועי בשלב זה חוסכת זמן יקר.
- שלב 2: איסוף תיעוד רפואי מסודר. אבחנות, ממצאי בדיקות, חוות דעת מומחים ורשומות מחלה. ככל שהתיעוד מקיף יותר, כך גדלה ההצלחה.
- שלב 3: הגשת הטופס הנכון. לכל קצבה יש טופס ייחודי. הגשה בטופס שגוי עלולה לגרום לדחייה אוטומטית.
- שלב 4: ועדה רפואית (לקצבאות נכות). זהו השלב שבו נקבעים אחוזי הנכות שישפיעו ישירות על גובה הקצבה. הגעה מוכנה עם תיעוד מלא היא קריטית.
- שלב 5: קבלת ההחלטה ומעקב. המוסד מחויב לתת תשובה בפרק זמן קבוע בחוק. אם ההחלטה שלילית, יש לבדוק אפשרות ערעור לפני שמוותרים.
| 1 | זיהיתם את הקצבה המתאימה למצבכם הספציפי |
| 2 | אספתם תיעוד רפואי מלא: אבחנות, ממצאי בדיקות, חוות דעת מומחים |
| 3 | השגתם את הטופס הנכון מאתר המוסד לביטוח לאומי (כל קצבה – טופס נפרד) |
| 4 | בדקתם שאתם בתוך מועד הגשה תקף (לרוב 12 חודשים מהאירוע) |
| 5 | בדקתם אם מגיעות לכם קצבאות נוספות בו-זמנית (נכות + שאירים, למשל) |
| 6 | הכנתם עצמכם לוועדה הרפואית (אם רלוונטי) עם תיעוד מלא ומסודר |
ערעור על סירוב: זכות שרוב האנשים לא מממשים
אחת הטעויות הגדולות ביותר היא ויתור לאחר קבלת סירוב.
בפועל, חלק ניכר מהתביעות שנדחו בשלב ראשון מאושרות לאחר ערעור, כאשר הן מוגשות מחדש עם תיעוד משלים או חוות דעת רפואית מפורטת יותר.
חשוב לדעת: ברוב סוגי הקצבאות, יש 12 חודשים מיום ההחלטה לערער עליה. לאחר מכן, הזכות פוקעת לצמיתות.
שלבי הערעור:
- ערעור פנימי במוסד לביטוח לאומי, ועדת ערר
- ערעור בפני ועדה רפואית לעררים (לתביעות נכות)
- פנייה לבית הדין האזורי לעבודה כשלב סופי
המועדים הקריטיים שאסור לפספס
הביטוח הלאומי עובד לפי לוחות זמנים נוקשים. פספוס של מועד אחד יכול לעלות בכסף רב:
- דמי לידה: יש להגיש תביעה לא יאוחר מ-12 חודשים מיום הלידה.
- גמלת שמירת היריון: יש להגיש תוך 12 חודשים מתום תקופת השמירה.
- נפגע עבודה: תביעה ראשונה יש להגיש תוך 12 חודשים מיום הפגיעה.
- קצבת נכות כללית: ניתן לתבוע רטרואקטיבית עד 48 חודשים לאחור בנסיבות מסוימות.
- ערעור על החלטה: 12 חודשים מיום קבלת ההחלטה בדואר.
חישוב רטרואקטיבי: כסף שמגיע לכם על העבר
אחת השאלות הנפוצות שאנו שומעים היא: “גיליתי רק עכשיו שאני זכאי, האם אפשר לקבל גם על התקופה שעברה?”
התשובה היא לעיתים קרובות כן, אם כי תלויה בסוג הקצבה ובמועד הגשת התביעה.
ברבים מהמקרים ניתן לקבל תשלום רטרואקטיבי עד 48 חודשים לאחור. בחלק מהקצבאות, כמו גמלת שמירת היריון, הרטרואקטיביות מוגבלת יותר.
לכן, אם אתם חושדים שמגיעה לכם זכות שלא מוממשה, פנו לבירור בהקדם האפשרי.
קצבת זקנה ותוספות הוותק: לא לוותר על אגורה
קצבת אזרח ותיק (קצבת זקנה) היא אחת הזכויות המרכזיות שמלווה את המבוטח בגיל הפרישה. בשנת 2025 עלתה הקצבה הבסיסית ליחיד ל-1,795 ש”ח לחודש, ולבני 80 ומעלה נוספים עוד 101 ש”ח (סה”כ 1,896 ש”ח). מעבר לכך, תוספת הוותק לקצבת זקנה מקנה 2% לכל שנת ביטוח מלאה, עד תקרה של 50% מהקצבה (25 שנות ביטוח) – שיעור משמעותי שכדאי לוודא שמחושב לכם נכון.
גיל הזכאות לקצבת זקנה נקבע בחוק: 67 לגברים, ולנשים מתעדכן בהדרגה ל-65 עד 2032, כאשר גיל הזכאות המוחלט (ללא מבחן הכנסות) הוא 70.
מימוש זכויות ביטוח לאומי לצד תכנון פיננסי רחב
מימוש זכויות מהמוסד לביטוח לאומי הוא נדבך אחד בתמונה הפיננסית הרחבה של כל משפחה. לצד הקצבאות, ישנן זכויות נוספות שרבים לא מממשים, כמו החזרי מס שמגיעים לשכירים ולעצמאיים, פטורים ממס על הכנסות, ותגמולים שנשכחו בחשבון פנסיוני ישן.
בהרבה מקרים, הכרה בנכות מהמוסד לביטוח לאומי פותחת דלתות נוספות: הנחות בארנונה, פטורים ממס הכנסה וזכויות נוספות שאף אחד לא ידאג לספר לכם עליהן.
בצוות מליק פיננסים, אנו מתמחים בסיוע ללקוחות לזהות ולממש את מלוא הזכויות הפיננסיות שלהם בצורה כוללת ומסודרת, מבלי שאף שקל ייפול בין הכיסאות.
טעויות נפוצות שאסור לחזור עליהן
- הגשת טופס לא מתאים לסוג הקצבה. כל גמלה דורשת טופס ייחודי משלה.
- ויתור לאחר סירוב ראשון. הסירוב הראשון הוא לרוב נקודת התחלה ולא סוף הדרך.
- הגעה לוועדה הרפואית ללא הכנה. הוועדה לא “תדלג” לטובתכם אם לא תציגו את כל המסמכים הנכונים.
- פספוס מועד הגשה. לאחר שהמועד עבר, ברוב המקרים לא ניתן להחזיר אחורה את השעון.
- תביעת קצבה אחת בלי לבדוק את הנוספות. לעיתים קרובות, מי שזכאי לגמלה אחת זכאי גם לאחרות.
|
✓ מה כן לעשות
מקור: המוסד לביטוח לאומי
|
✗ מה לא לעשות
מקור: כל-זכות – ביטוח לאומי
|
שאלות נפוצות
האם צריך לשלם מס הכנסה על קצבאות מהמוסד לביטוח לאומי?
ברוב המקרים, גמלאות ביטוח לאומי פטורות ממס הכנסה. אולם ישנן חריגות, לדוגמה דמי אבטלה גבוהים או מקרים ספציפיים שמצריכים בדיקה פרטנית.
האם עצמאים זכאים לאותן קצבאות כמו שכירים?
בגדול כן, אולם ישנם הבדלים בתנאי הזכאות ובאופן חישוב הגמלה. עצמאי שלא שילם דמי ביטוח לאומי כנדרש עלול לאבד זכויות מסוימות. תקרת ההכנסה החודשית לתשלום דמי ביטוח לאומי לעצמאי בשנת 2025 עומדת על 51,910 ש”ח, עם שיעור רגיל של 15.79% (כולל ביטוח בריאות) על הכנסה שמעל 7,703 ש”ח.
מה קורה אם עברתי לחו”ל לתקופה ממושכת?
שהייה ממושכת בחו”ל עלולה לפגוע בזכאות לחלק מהקצבאות. חשוב לבדוק את ההשלכות לפני יציאה מהארץ לתקופה ארוכה.
האם אפשר להגיש תביעה לבד, בלי גורם מקצועי?
כן. כל אחד יכול להגיש תביעה ישירות דרך אתר המוסד לביטוח לאומי. עם זאת, ייעוץ מקצועי עשוי לשפר משמעותית את הסיכויים לאישור ולמקסם את גובה הגמלה, בעיקר בתביעות מורכבות.
לא בטוחים אם מגיעות לכם זכויות שטרם מומשו?
צוות מליק פיננסים מסייע ללקוחות לאורך כל הדרך, מזיהוי הזכויות הרלוונטיות, דרך הגשת התביעה הנכונה ועד מעקב אחר התוצאה.
לקביעת פגישת ייעוץ אישית עם הצוות שלנו, צרו קשר עוד היום ונבחן יחד את כל האפשרויות שעומדות לרשותכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












