כדאי למחזר משכנתא ברגע שהפער בין הריבית שאתם משלמים היום לבין הריבית שתקבלו במסלול חדש חוסך לכם יותר כסף לאורך יתרת התקופה מאשר עלות עמלת הפירעון המוקדם והעלויות הנלוות. זו המשוואה המרכזית, וכל שאר השיקולים נגזרים ממנה. אם אתם מרגישים שההחזר החודשי כבד מדי, שהריבית שקיבלתם לפני כמה שנים כבר לא משקפת את השוק, או שהרכב המסלולים שלכם לא מתאים למצב הכלכלי הנוכחי שלכם, מחזור משכנתא הוא כלי שיכול להחזיר אתכם לשליטה.
מחזור משכנתא הוא נטילת הלוואה חדשה בתנאים משופרים לסילוק ההלוואה הקיימת, וכדאיותו נבחנת מול עמלת פירעון מוקדם ומול מרווח הריבית הנחסך לאורך יתרת התקופה. כך מגדיר זאת בנק ישראל, והבנת ההגדרה הזו היא נקודת הפתיחה לכל החלטה נכונה בתחום. בכתבה הזו נפרק לכם את כל השאלות: מתי המהלך משתלם, אילו עלויות מסתתרות מאחורי הכותרת, ואיך בודקים בפועל שהחיסכון אמיתי ולא רק על הנייר.
מה זה מחזור משכנתא ולמה בכלל לשקול אותו
מחזור משכנתא פירושו סגירת ההלוואה הקיימת ופתיחת הלוואה חדשה במקומה, בין אם באותו בנק ובין אם בבנק אחר. בפועל אתם לא משנים את סכום החוב עצמו, אלא את התנאים שבהם אתם פורעים אותו: הריבית, תמהיל המסלולים, אורך התקופה ולעיתים גם ההצמדה למדד. המטרה היא להתאים את ההלוואה למציאות של היום במקום להישאר תקועים בתנאים שנקבעו בעבר.
הסיבות למחזור מגוונות. יש מי שלקחו משכנתא בתקופה של ריביות גבוהות ורוצים ליהנות מירידה בשוק. יש מי שמצבם הכלכלי השתפר והם מסוגלים להגדיל את ההחזר החודשי ולקצר את התקופה. ויש מי שההחזר החודשי הפך לכבד מדי, והם מעדיפים לפרוס אותו מחדש כדי להוריד לחץ תזרימי. בכל אחד מהמקרים האלה, מחזור נכון הוא הזדמנות לחסוך עשרות ואף מאות אלפי שקלים לאורך חיי ההלוואה.
כדאי להבין שמשכנתא היא לרוב ההתחייבות הפיננסית הגדולה ביותר של משק בית, ולכן אפילו שינוי קטן בריבית מתורגם לסכומים משמעותיים כשמכפילים אותו בשנים רבות ובסכום החוב הגבוה. בגלל זה מחזור אינו מהלך שכדאי לדחות מתוך עצלות או חשש מבירוקרטיה. הבדיקה עצמה אינה מחייבת אתכם לשום דבר, והיא לרוב חינמית או בעלות זניחה. גם אם בסופה תגלו שעדיף להישאר עם ההלוואה הקיימת, יצאתם עם תמונה ברורה של המצב שלכם ושל מרחב האפשרויות שעומד בפניכם.
מתי כדאי למחזר משכנתא
העיתוי הוא הכל. מחזור שנעשה בזמן הנכון יכול להיות אחת ההחלטות הפיננסיות המשתלמות שתעשו, ומחזור שנעשה בפזיזות עלול לעלות לכם ביוקר. יש כמה סימנים ברורים שמצביעים על כך שהגיע הזמן לבדוק את הנושא ברצינות.
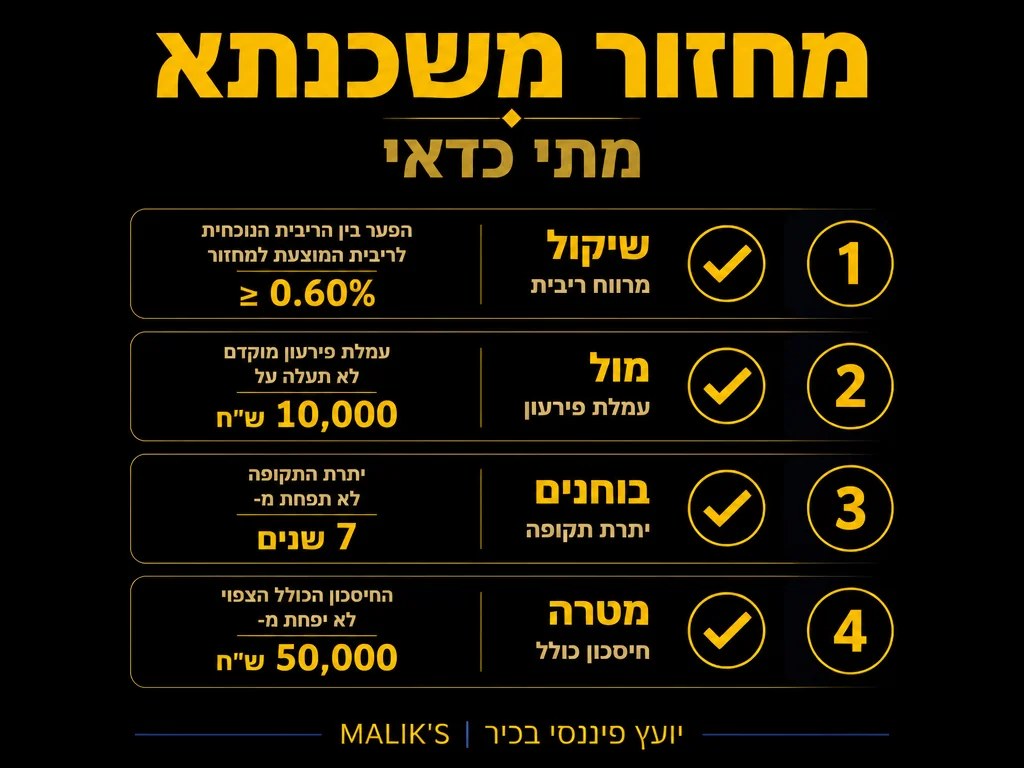
הסימן הראשון הוא פער ריבית משמעותי. אם הריבית הממוצעת על המשכנתא שלכם גבוהה בכאחוז שלם או יותר מהריבית שאתם יכולים לקבל היום, כמעט תמיד שווה לבדוק. ככל שהפער גדול יותר ויתרת התקופה ארוכה יותר, כך החיסכון הפוטנציאלי גדל. הסימן השני הוא שינוי בתמהיל שאינו מתאים לכם: אם חלק גדול מההלוואה נמצא במסלולים צמודי מדד בתקופה של אינפלציה גבוהה, ההצמדה מנפחת את החוב שלכם בשקט, ומחזור למסלולים לא צמודים עשוי לעצור את השחיקה.
הסימן השלישי הוא שינוי במצב הכלכלי המשפחתי. אם קיבלתם העלאה בשכר, סגרתם הלוואות אחרות או קיבלתם סכום כסף חד פעמי, אתם עשויים להיות במצב לקצר את תקופת המשכנתא ולחסוך המון ריבית מצטברת. מנגד, אם נכנסתם ללחץ תזרימי, מחזור שפורס את ההחזר על פני תקופה ארוכה יותר יכול להקל עליכם בטווח הקצר, גם אם העלות הכוללת עולה.
כלל אצבע פשוט: אם החיסכון הצפוי לאורך יתרת התקופה גדול פי כמה מעלות המחזור הכוללת, ויתרת התקופה שלכם עדיין ארוכה, סביר להניח שהמהלך משתלם. אם החיסכון דומה לעלות או קטן ממנה, כנראה שעדיף להישאר.
אילו עלויות צריך לקחת בחשבון
כאן נמצא הלב של ההחלטה. הרבה אנשים מסתנוורים מהריבית הנמוכה החדשה ושוכחים שלמחזור עצמו יש מחיר. אם לא תספרו את כל העלויות, אתם עלולים לגלות שהמהלך שנראה כמו חיסכון ענק בקושי מכסה את ההוצאות.
העלות המשמעותית ביותר היא עמלת הפירעון המוקדם. כשאתם סוגרים את ההלוואה הקיימת לפני הזמן, הבנק עשוי לגבות עמלה שמפצה אותו על אובדן הריבית העתידית, בעיקר במסלולים בריבית קבועה. גובה העמלה תלוי בהפרש בין הריבית שלכם לריבית הממוצעת במשק ובאורך התקופה שנותרה. במסלולים בריבית משתנה או צמודת פריים העמלה נמוכה בהרבה ולעיתים אפסית, ובנקודות יציאה מסוימות אין עמלה כלל.
יש עלויות נוספות שקטות יותר. אלה כוללות פתיחת תיק בבנק החדש, רישום המשכנתא בטאבו, אגרות, לעיתים ייעוץ שמאי מחדש, ובמקרים מסוימים גם עלות של ליווי מקצועי. כל אחת מהעלויות האלה נראית קטנה בפני עצמה, אבל ביחד הן יכולות להצטבר לכמה אלפי שקלים שחייבים להיכנס למשוואה.
כדי להמחיש עד כמה זה משנה, דמיינו שני זוגות עם אותה יתרת חוב ואותו פער ריבית. אצל הזוג הראשון עמלת הפירעון המוקדם אפסית, ולכן כמעט כל החיסכון מהריבית הנמוכה נכנס לכיס. אצל הזוג השני, שנמצא באמצע מסלול בריבית קבועה, העמלה גבוהה, והיא בולעת חלק ניכר מהחיסכון. אותו מהלך בדיוק משתלם מאוד לזוג אחד וכמעט לא משתלם לשני, וכל ההבדל טמון בעלות אחת שרבים שוכחים לבדוק. לכן דוח היתרות לסילוק מהבנק הוא המסמך החשוב ביותר בכל התהליך, והוא זה שהופך את ההשוואה שלכם למדויקת במקום מבוססת השערות.
טבלת שיקולי מחזור משכנתא
כדי לקבל תמונה מסודרת, כדאי לרכז את ארבעת השיקולים המרכזיים בטבלה אחת. כל שורה מייצגת גורם שמשפיע ישירות על השאלה אם המהלך משתלם, ומה כדאי לבדוק לגביו לפני שמחליטים.
| שיקול | מה בודקים | איך זה משפיע על הכדאיות |
|---|---|---|
| מרווח ריבית | הפער בין הריבית הנוכחית שלכם לריבית שתקבלו במסלול חדש | ככל שהמרווח גדול יותר, החיסכון לאורך התקופה גדול יותר. פער של אחוז ומעלה בדרך כלל מצדיק בדיקה |
| עמלת פירעון מוקדם | כמה יגבה הבנק על סגירת ההלוואה לפני הזמן, בעיקר במסלולי ריבית קבועה | עמלה גבוהה מקטינה את החיסכון נטו ולעיתים מבטלת את הכדאיות לגמרי |
| יתרת התקופה | כמה שנים נותרו עד סיום המשכנתא | תקופה ארוכה מגדילה את פוטנציאל החיסכון. בתקופה קצרה החיסכון מצטמצם |
| עלות מול חיסכון | סך כל עלויות המחזור מול סך הכסף שתחסכו לאורך יתרת התקופה | אם החיסכון גדול משמעותית מהעלות, המהלך משתלם. אם הם קרובים, עדיף להישאר |
איך יודעים בפועל שהמחזור משתלם
אחרי שהבנתם את השיקולים, מגיע השלב המעשי: איך מחשבים אם המהלך באמת משתלם לכם. התהליך פשוט יותר ממה שנדמה, והוא מתבסס על השוואה בין שני מספרים ברורים.
- אספו את הנתונים המדויקים של המשכנתא הקיימת: יתרת החוב, פירוט המסלולים, הריבית בכל מסלול ויתרת התקופה בכל אחד מהם.
- בקשו מהבנק דוח יתרות לסילוק שכולל את גובה עמלת הפירעון המוקדם המדויקת נכון להיום.
- קבלו הצעה לתנאי מחזור, בין אם מהבנק הקיים ובין אם מבנק אחר, וחשבו את סך התשלומים החדש לאורך יתרת התקופה.
- חשבו את סך התשלומים שנותר במסלול הקיים והשוו אותו לסך התשלומים במסלול החדש בתוספת כל עלויות המחזור.
- אם ההפרש לטובתכם גדול ומצדיק את הטרחה ואת עלויות המעבר, המהלך משתלם. אם ההפרש שולי, כנראה שעדיף להישאר עם ההלוואה הקיימת.
שימו לב לנקודה קריטית: השוואה נכונה מתבצעת על יתרת התקופה בלבד, לא על התקופה המקורית. אם תפרסו את המשכנתא מחדש על פני עוד שנים רבות, ההחזר החודשי אולי יירד, אבל סך הריבית שתשלמו לאורך זמן עלול דווקא לעלות. חיסכון אמיתי נמדד בשקלים הכוללים לאורך יתרת חיי ההלוואה, ולא רק בהחזר החודשי הנמוך יותר.
מחזור לצורך שיפור תזרים מול מחזור לצורך חיסכון
יש הבדל מהותי בין שתי מטרות שונות לגמרי של מחזור, וחשוב שתדעו איזו מהן מתאימה לכם. מחזור לצורך חיסכון מתמקד בהורדת סך הריבית הכוללת: אתם מנצלים ריבית נמוכה יותר או תמהיל טוב יותר כדי לשלם פחות כסף בסוף הדרך, לעיתים תוך קיצור התקופה והגדלת ההחזר החודשי.
מחזור לצורך שיפור תזרים פועל בכיוון הפוך. כאן המטרה היא להוריד את ההחזר החודשי כדי לשחרר לחץ כלכלי בהווה, גם אם המשמעות היא פריסה ארוכה יותר ותשלום ריבית כוללת גבוהה יותר. שתי הגישות לגיטימיות, אבל הן משרתות צרכים הפוכים. הבנה מדויקת של מה אתם באמת צריכים היא מה שמונע החלטה שגויה. מי שרוצה לחסוך אבל מפריס את ההלוואה על שנים רבות עלול להשיג בדיוק את ההפך ממה שהתכוון אליו.
ההחלטה על מחזור משכנתא היא חלק מתמונה פיננסית רחבה יותר של משק הבית, ולעיתים היא נשענת על ניהול נכון של הנכס כולו. אופטימיזציה פיננסית של נכס נדלן יכולה לשלב את שיקולי המשכנתא לתוך אסטרטגיה כוללת שמביאה בחשבון גם את ערך הנכס, גם את היכולת התזרימית וגם את היעדים ארוכי הטווח שלכם.
טעויות נפוצות שכדאי להימנע מהן
גם מהלך משתלם עלול להיהפך להפסד אם נכנסים אליו בלי לבדוק את הפרטים. אלה הטעויות שחוזרות על עצמן שוב ושוב, ושכדאי לכם להכיר מראש.
- התמקדות בהחזר החודשי בלבד במקום בעלות הכוללת. החזר נמוך יותר לא אומר בהכרח שתשלמו פחות בסך הכל.
- התעלמות מעמלת הפירעון המוקדם. יש מי שמגלים את גובה העמלה רק אחרי שכבר התחייבו, וזה מבטל לפעמים את כל היתרון.
- פריסת המשכנתא מחדש על תקופה ארוכה יותר בלי מודעות לעלות הריבית הנוספת שנצברת.
- השוואה מול הצעה אחת בלבד. כדאי לבדוק כמה אפשרויות ולנצל את התחרות בין הבנקים לטובתכם.
- מחזור בתדירות גבוהה מדי. כל מחזור כרוך בעלויות, ומחזור חוזר ונשנה שוחק את החיסכון.
יש גם טעות שקטה במיוחד: מחזור בלי לבחון את התמהיל לעומק. לפעמים הבעיה אינה הריבית הכללית אלא ההרכב הפנימי של המסלולים, החשיפה להצמדה או החשיפה לשינויי פריים. מחזור נכון הוא הזדמנות לבנות תמהיל מותאם למצב שלכם, לא רק להוריד מספר אחד. שווה גם לזכור שהחלטה כזו לא צריכה להתקבל תחת לחץ. מוכר שמנסה לזרז אתכם או הצעה שתוקפה פג מחר הם סימן להאט ולא להאיץ. מחזור טוב נשען על נתונים מסודרים ועל השוואה שקטה, לא על תחושת דחיפות מלאכותית.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מס רכישה ומדרגותיו.
שאלות ותשובות
כמה זמן לוקח תהליך מחזור משכנתא
התהליך נמשך בדרך כלל בין כמה שבועות לחודשיים, תלוי בבנק, בזמינות המסמכים ובמורכבות המשכנתא. איסוף הנתונים, קבלת דוח יתרות לסילוק, אישור ההצעה החדשה ורישום המשכנתא הם השלבים שלוקחים את רוב הזמן. תכנון מוקדם וריכוז המסמכים מראש מקצרים את התהליך משמעותית.
האם תמיד יש עמלת פירעון מוקדם
לא. גובה עמלת הפירעון המוקדם תלוי בסוג המסלול ובתנאים. במסלולים בריבית קבועה העמלה עשויה להיות גבוהה כשהריבית שלכם גבוהה מהריבית הממוצעת במשק, ואילו במסלולים בריבית משתנה או צמודת פריים היא נמוכה בהרבה ולעיתים אפסית. בנקודות יציאה מסוימות אפשר לפרוע בלי עמלה בכלל, ולכן חשוב לבקש מהבנק את החישוב המדויק לפני שמחליטים.
האם כדאי למחזר אם נשארו לי מעט שנים למשכנתא
ככל שיתרת התקופה קצרה יותר, פוטנציאל החיסכון קטן יותר, כי נותר פחות זמן שבו הריבית הנמוכה יכולה לעבוד לטובתכם. במקרים כאלה העלויות הקבועות של המחזור עלולות לבלוע את החיסכון. עדיין שווה לבדוק, אבל הרף לכדאיות גבוה יותר, וההפרש בין החיסכון לעלות צריך להיות ברור.
האם מחזור פוגע בדירוג האשראי שלי
מחזור משכנתא הוא מהלך פיננסי לגיטימי ומקובל, ובהתנהלות תקינה הוא אינו פוגע בכם. סילוק מסודר של ההלוואה הישנה ופתיחת הלוואה חדשה מתבצעים במסגרת התהליך הבנקאי הרגיל. חשוב לוודא שאין פיגורים ושהמעבר מתבצע בצורה מסודרת ומתואמת בין הבנקים.
עדיף למחזר באותו בנק או לעבור לבנק אחר
אין תשובה אחת נכונה. לפעמים הבנק הקיים מציע תנאים תחרותיים כדי לשמור עליכם, ולפעמים בנק אחר מציע ריבית טובה יותר. הדרך הנכונה היא להשוות כמה הצעות, לכלול בהשוואה את כל העלויות הנלוות, ולבחור לפי החיסכון נטו הכולל ולא לפי הנוחות בלבד.
המידע בכתבה זו הוא מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, כלכלי או משפטי אישי. כל החלטה בנוגע למחזור משכנתא צריכה להתקבל בהתאם לנתונים האישיים שלכם.