
אם התחלתם לעבוד במקום עבודה חדש ולא בחרתם בעצמכם קרן פנסיה, סביר להניח שאתם חוסכים כבר עכשיו בפנסיית ברירת מחדל.
מדובר בהסדר שנועד להגן על עובדים שלא מבצעים בחירה פעילה, אך מעטים יודעים מה בדיוק הם מקבלים, ועוד פחות יודעים אם זה באמת מתאים להם.
במאמר זה נסביר את כל מה שצריך לדעת: מה הן קרנות ברירת מחדל, מה הן מציעות, ומתי כדאי לשקול לעבור לחלופה טובה יותר.
מהי פנסיית ברירת מחדל?
פנסיית ברירת מחדל היא קרן פנסיה שנבחרת אוטומטית עבור עובד שלא הביע העדפה מפורשת לגבי קרן הפנסיה שלו.
במסגרת הסדר זה, מדינת ישראל מחייבת מעסיקים לבצע הפרשות פנסיוניות לטובת עובדיהם החל מהיום הראשון לעבודה. כאשר העובד לא בוחר קרן בעצמו, המעסיק מפנה את הכספים לאחת מקרנות ברירת המחדל שנבחרו על ידי המדינה במסגרת מכרז.
קרנות ברירת המחדל נבחרו לראשונה בשנת 2016, ומאז מתקיימים מכרזים תקופתיים שמטרתם להבטיח שהחוסכים יקבלו את דמי הניהול הנמוכים ביותר האפשריים. ראוי לזכור, צו ההרחבה לביטוח פנסיוני מקיף בוצע ב-1 בינואר 2008, ומאז כל שכיר בישראל זכאי לפנסיה חובה.
מי נכנס אוטומטית לפנסיית ברירת מחדל?
לא כל עובד נכנס אוטומטית לפנסיית ברירת מחדל. ההסדר חל במצבים הבאים:
- עובד שכיר חדש שלא הצהיר בתוך 60 ימים על קרן פנסיה קיימת
- עובד שאין בידיו פנסיה פעילה מכל סיבה שהיא
- מי שניתק ממקום עבודה קודם ולא הסדיר את המשך החיסכון
שימו לב: גם עצמאים שאינם מסדירים פנסיה עלולים להיכנס למצב שבו לא תהיה להם כל חסכון פנסיוני בגיל הפרישה.
עצמאים שרוצים לוודא שהם עומדים בדרישות הפנסיוניות המינימליות מוזמנים לקרוא את המדריך שלנו על אישון אישי עסקי לעצמאים ולקבל ליווי מקצועי.
דמי הניהול בקרנות ברירת מחדל: המספרים שחשוב לדעת
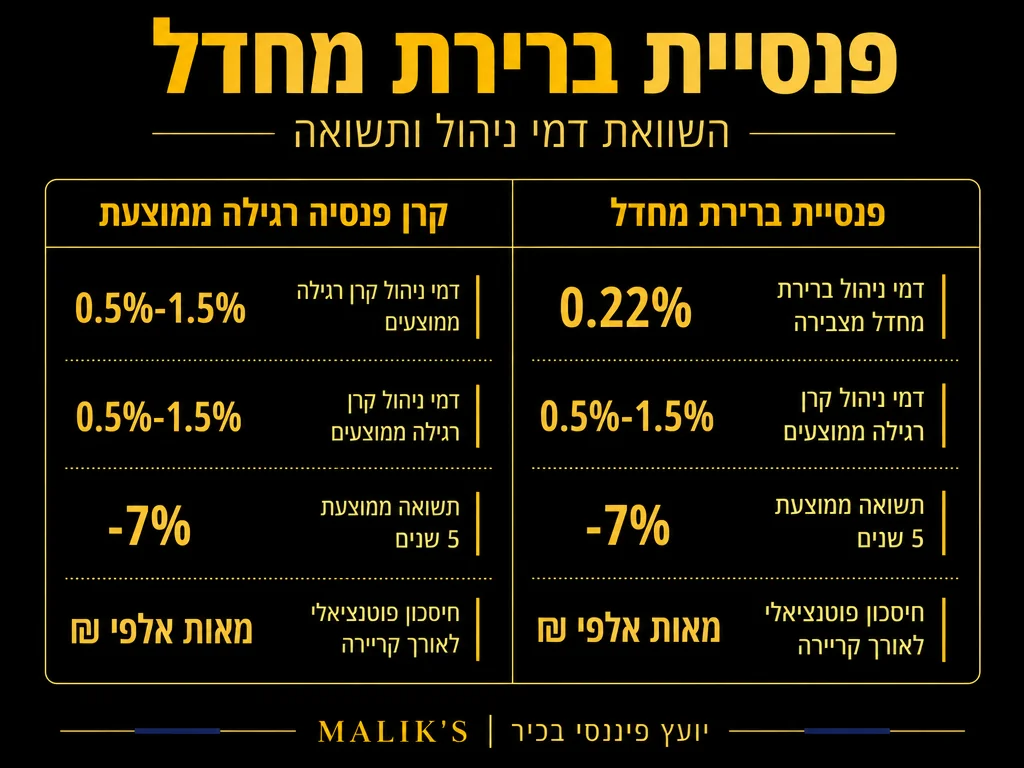
היתרון המרכזי שמפרסמים קרנות ברירת המחדל הוא דמי הניהול הנמוכים. בהתאם לתנאי המכרז שנקבעו לתקופה 11/2024-10/2028, קרנות ברירת המחדל (אינפיניטי, אלטשולר שחם, מור ומיטב) גובות 1% מההפקדה ו-0.22% מהצבירה במשך 10 שנים.
- עד 0.22% דמי ניהול מהצבירה השנתית
- עד 1% דמי ניהול מההפקדה החודשית
לשם השוואה, התקרה החוקית המותרת היא 6% מההפקדה החודשית ו-0.5% מהצבירה הכוללת.
על פני 30 שנות חיסכון, ההפרש בדמי הניהול יכול להצטבר לעשרות ואף מאות אלפי שקלים. לכן, עצם הכניסה לקרן ברירת מחדל לא בהכרח דבר שלילי.
טבלת השוואה: קרן ברירת מחדל לעומת קרן פנסיה רגילה
| קרן ברירת מחדל | קרן פנסיה רגילה (פעילה) | מאפיין |
| 0.1% עד 0.22% | 0.5% עד 1.0% | דמי ניהול מצבירה |
| 0% עד 1% | 1.5% עד 6.0% | דמי ניהול מהפקדה |
| מינימלי | בינוני עד גבוה | שירות אישי |
| תלוי בקרן | מגוון רחב | מסלולי השקעה |
| אחיד | ניתן לעיצוב אישי | כיסוי ביטוחי |
| מוגבלת | גמישה יחסית | גמישות משיכה |
* נתונים מבוססים על ממוצעי השוק הישראלי ותנאי מכרזי ברירת המחדל העדכניים. מומלץ לבדוק את התנאים הספציפיים של הקרן שלכם.
יתרונות פנסיית ברירת מחדל
|
🛡
פיקוח ממשלתי הדוק
הקרנות נבחרות במכרז ממשלתי ונמצאות תחת פיקוח רשות שוק ההון, המבטיח שקיפות ויציבות.
|
⚡
פשטות ונגישות מלאה
הפנסיה מתנהלת אוטומטית – ללא צורך בהחלטות מורכבות, מה שמבטיח חיסכון בסיסי לכל עובד.
|
1. דמי ניהול נמוכים
זהו היתרון הבולט ביותר. עלות ניהול ההשקעה היא אחד הגורמים המשמעותיים ביותר בקביעת גובה הצבירה לגיל הפרישה – ולכן דמי ניהול נמוכים כמו אלו שבקרנות ברירת המחדל מהווים יתרון אמיתי לאורך עשרות שנות חיסכון.
2. פשטות ונגישות
העובד לא נדרש לקבל החלטות מורכבות. הפנסיה “קורית” אוטומטית, מה שמבטיח שלפחות חיסכון בסיסי מתקיים.
3. פיקוח ממשלתי
הקרנות שנבחרות במכרז נמצאות תחת פיקוח ממשלתי הדוק, מה שמספק שקיפות וביטחון מסוים לחוסכים.
חסרונות ומגבלות שחשוב להכיר
1. מסלול השקעה כללי
קרנות ברירת מחדל בדרך כלל מנהלות את כספי החוסכים במסלול השקעה אחיד, ללא התחשבות בגיל, רמת הסיכון הרצויה, או מצב משפחתי.
מי שנמצא בשנות ה-30 לחייו ובשלב צמיחה מקצועי, ייתכן שמסלול הסיכון הכללי לא תואם לצרכיו.
2. שירות אישי מינימלי
לרוב, קרנות ברירת המחדל מציעות שירות אישי מוגבל. לא תמיד תהיה לכם נציג אישי שמכיר את הצרכים שלכם.
3. כיסוי ביטוחי אחיד בלבד
הכיסוי לנכות ושאירים בקרנות ברירת מחדל הוא לרוב אחיד ולא מותאם אישית.
מי שיש לו צרכים ביטוחיים ייחודיים, כמו הכנסה גבוהה, ילדים רבים, או מצב בריאותי מיוחד, עשוי לגלות שהכיסוי לא מספיק.
לסקירה מעמיקה של כל מרכיבי הביטוח הפנסיוני, ראו את המדריך שלנו על ביטוח פנסיוני ופיננסי מקיף.
כמה באמת מופרש לפנסיה שלכם?
כדאי להבין כמה כסף מגיע בפועל לקרן הפנסיה: לפי צו פנסיית חובה, ההפרשה הכוללת עומדת על 18.5% מהשכר ברוטו – 6% מהעובד לתגמולים, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב הפיצויים. כלומר, לכל שקל שאתם מפקידים, המעסיק מוסיף יותר מפי שניים.
כדאי גם לדעת: פנסיות ניהול אישי חדשות בישראל מובנות כקצבה לכל החיים עם ערבות של 20 שנה לפחות, כך שהכספים מוגנים גם לשאירים.
מתי כדאי לעבור מפנסיית ברירת מחדל לקרן אחרת?
אין תשובה אחידה לשאלה זו, אך הנה מספר מצבים שבהם ייתכן שמעבר לקרן פנסיה פעילה יהיה משתלם יותר:
- הכנסתכם גדלה משמעותית ואתם זקוקים לכיסוי ביטוחי גבוה יותר
- אתם רוצים לנהל את מסלול ההשקעה באופן פעיל ומותאם אישית
- יש לכם צרכים ביטוחיים ייחודיים שהקרן הנוכחית לא מכסה
- אתם מעוניינים בשירות אישי ויחס מקצועי מנציג ייעוץ
- אתם מתקרבים לגיל פרישה ורוצים להפחית סיכון בהתאם
מנגד, אם אתם בתחילת הדרך, הכנסתכם ממוצעת ואתם לא מוכנים להשקיע זמן בניהול הפנסיה שלכם, הישארות בקרן ברירת מחדל יכולה להיות הבחירה הנכונה.
|
כדאי להישאר בברירת מחדל ✅
|
שקלו מעבר לקרן אחרת ❌
|
כיצד לבדוק את קרן הפנסיה שלכם?
על פי הנחיות משרד האוצר הישראלי, כל חוסך רשאי לקבל מידע מלא על קרן הפנסיה שלו בכל עת. כדי לבדוק:
- היכנסו לאתר גמל-נט של רשות שוק ההון לבדיקת פרטי הקרן שלכם
- בדקו את מסמך ‘דף מידע’ שנשלח אחת לשנה מהקרן
- פנו ישירות לקרן לקבלת תנאים מלאים
בנוסף, ניתן לבדוק מידע רשמי על קרנות פנסיה ותנאי המכרזים באתר רשות שוק ההון הישראלית.
איתרו את שם הקרן שלכם – בדקו בתלוש השכר האחרון או בפנייה ישירה למעסיק.
כנסו לאתר גמל-נט (gamal.net) ובדקו את יתרת הצבירה, מסלול ההשקעה ודמי הניהול שאתם משלמים בפועל.
בחנו את מסלול ההשקעה – האם הוא מותאם לגילכם? לשנות ה-30 מומלץ מסלול מנייתי; קרוב לפרישה – מסלול שמרני.
התייעצו עם יועץ פנסיוני מוסמך – אחת לכמה שנים, קבעו פגישת בדיקה כדי לוודא שהתנאים עדיין מתאימים לצרכיכם.
מה קורה בגיל פרישה?
כדאי לדעת: גיל הפרישה הרשמי בישראל הוא 67 לגברים, וגיל 65 לנשים (בהדרגה עד 2032 לפי חוק 2021). שיעור ההחלפה הנקי של הפנסיה בישראל (כולל פנסיה מקצועית וולונטרית) עומד על 71.6% מהשכר לאורך קריירה מלאה לפי ה-OECD – נתון שמראה ששמירה על חיסכון פנסיוני עקבי לאורך שנים היא המפתח לרמת חיים נאותה בפרישה.
הפנסיה שלכם: החלטה שמשפיעה על כל החיים
פנסיית ברירת מחדל הייתה צעד חשוב בדרך להגנה על עובדים שלא מנהלים את חסכונותיהם באופן פעיל.
עם זאת, “ברירת המחדל” היא בדיוק מה שהשם מרמז עליה: פתרון כללי שמיועד לכולם. כדי לוודא שהפנסיה שלכם מותאמת לצרכים ולמטרות האישיות שלכם, נדרשת בחינה מקצועית אישית.
תכנון פנסיוני נכון הוא חלק בלתי נפרד מניהול פיננסי אחראי. כאשר אתם מקדישים תשומת לב לפנסיה כבר בשנות ה-30 וה-40, אתם מאפשרים לריבית דריבית לעבוד לטובתכם לאורך שנים.
לקריאה נוספת על תכנון פיננסי לטווח ארוך, ראו את מאמרנו על כלכלת המשפחה וניהול פיננסי.
הצוות של מליק פיננסים כאן בשבילכם
רוצים לדעת האם פנסיית ברירת המחדל שלכם עובדת לטובתכם? לא בטוחים אם כדאי לעבור קרן?
במליק פיננסים אנו מציעים ייעוץ פנסיוני אישי ומקצועי, שמביא בחשבון את מצבכם הפיננסי המלא, גילכם, מטרותיכם ומצבכם המשפחתי.
לקביעת פגישת ייעוץ אישית עם צוות מליק פיננסים, צרו קשר עוד היום.
כתב ויתור: מאמר זה נועד למטרות מידע כללי בלבד ולא מהווה ייעוץ פנסיוני, ביטוחי או פיננסי אישי. מומלץ להתייעץ עם יועץ פנסיוני מוסמך לפני קבלת כל החלטה בנוגע לחיסכון הפנסיוני שלכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות לא מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












