
כשדני פנה אלינו לפני חמש שנים, הוא היה מתוסכל מהתשואות הנמוכות בחסכונותיו. הוא חיפש פתרון שיאפשר לו להגיע לעצמאות פיננסית ולהימנע משחיקת החסכונות, שנגרמה מהיעדר תכנון נכון. כיום, בזכות תכנון פיננסי מדויק והתאמת אסטרטגיית השקעות לצרכיו האישיים, תיק ההשקעות שלו מניב תשואה עקבית לאורך שנים, והוא בדרך להגשמת חלום הפרישה שלו. זהו סיפור הצלחה שמדגיש את חשיבותם של צעדים מתוכננים ומקצועיים בעולם ההשקעות.
אסטרטגיות השקעה מומלצות לטווח ארוך
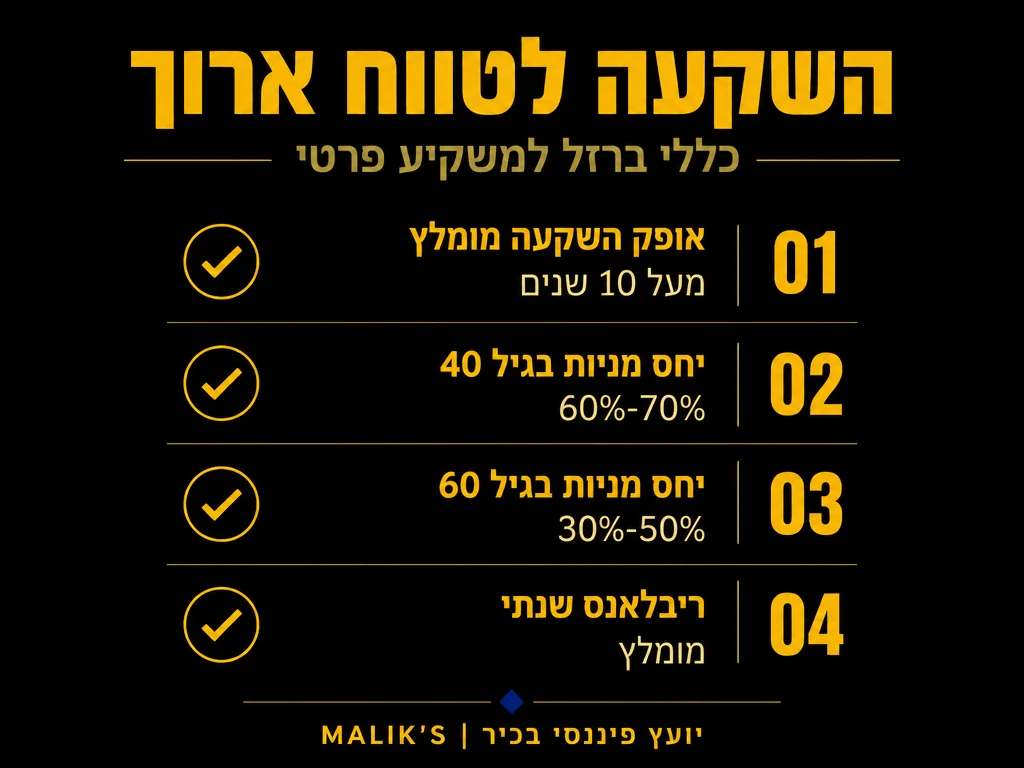
ניהול השקעות לטווח ארוך מחייב חשיבה אסטרטגית ותכנון מוקפד. המפתח להצלחה טמון בפיזור נכון של ההשקעות, התאמת רמת הסיכון לפרופיל האישי ובחירת אפיקי השקעה מתאימים. אנו ממליצים על תמהיל המשלב מניות איכות, אגרות חוב ממשלתיות, נדל”ן מניב והשקעות אלטרנטיביות. פיזור ההשקעות נועד להבטיח תשואה הדרגתית, שיכולה להתמודד עם שינויים פתאומיים בשוק ההון ולאפשר למשקיעים להיות רגועים גם בתקופות של אי-וודאות כלכלית.
נתוני ההיסטוריה תומכים בגישה ארוכת הטווח: מדד ה-S&P 500 הניב תשואה שנתית ממוצעת של 10.42% לאורך 100 השנים האחרונות (נכון לפברואר 2026), כאשר הדיבידנדים מהווים כ-30% מהרווח הכולל. מדד זה מדגיש את עוצמתה של ההשקעה לטווח ארוך, גם כאשר בדרך מתרחשות תנודות משמעותיות.
|
📈
10.42%
תשואה שנתית ממוצעת של מדד S&P 500 לאורך 100 שנה (מקור)
|
🏢
6.8%
תשואה שנתית ממוצעת של תיק 60/40 גלובלי מאז 1997 (מקור)
|
🇮🇱
10.1%
תשואה ריאלית של קרנות הפנסיה בישראל ב-2024 (מקור)
|
🚫
88%
ממנהלי הקרנות האקטיביות לא הכו את מדד הייחוס ב-15 שנה (מקור)
|
בניית תיק השקעות מאוזן
פיזור סיכונים נכון הוא המפתח להצלחה בהשקעות לטווח ארוך. מומלץ לחלק את התיק באופן הבא:
- 40-60% במניות: מניות של חברות יציבות ובעלות פוטנציאל צמיחה הן חלק חשוב בכל תיק השקעות.
- 20-30% באגרות חוב: השקעות אלו מספקות הכנסה יציבה ומאזנות סיכונים.
- 10-20% בנדל”ן: השקעה בנדל”ן מניב מאפשרת ליהנות מתזרים מזומנים קבוע וגם מצמיחה בשווי.
- 5-10% בהשקעות אלטרנטיביות: כוללות קרנות פרטיות, אנרגיה מתחדשת ועוד – המיועדות לגיוון נוסף של ההשקעה.
- 5-10% במזומן ופיקדונות: מדובר ברכיב שמספק נזילות מהירה ויציבות בתיק ההשקעות.
תיק 60/40 מאוזן (מניות ואגרות חוב) הוא נקודת ייחוס עבור משקיעים רבים. מחקר של Vanguard מצא שמאז 1997, תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8%, עם טווח בין-רבעוני יציב של 5.6%-7.6% – ביצועים שמוכיחים את עוצמת הפיזור לאורך מחזורים כלכליים שונים.
בניית תיק מאוזן מצריכה הבנה יסודית של תנאי השוק, לצד מעקב שוטף ובדיקת ביצועי התיק לאורך זמן.
ניהול סיכונים פיננסיים
בעולם ההשקעות, ניהול סיכונים אפקטיבי חשוב לא פחות מהשאת תשואות. אנו מיישמים מודלים מתקדמים להערכת סיכונים ומתאימים את רמת הסיכון לצרכי הלקוח. תנודתיות היא חלק בלתי נפרד משוק ההון, אך ניתן למתן אותה באמצעות אסטרטגיות מתאימות. למשל, ישנה חשיבות לשמירה על פיזור ברמות שונות – בין סקטורים, גיאוגרפיות ומוצרים פיננסיים. כמו כן, ראוי לזכור שהשקעה נבונה כוללת גם שימור הון, ולא רק רדיפה אחר תשואות גבוהות בכל מחיר.
אחד הסיכונים שכדאי להיות מודעים אליו הוא עלות הניהול הפעיל. בשנת 2024, קרן מניות אינדקס ממוצעת גבתה דמי ניהול של 0.05% בלבד, לעומת 0.64% לקרן מניות מנוהלת באופן אקטיבי – יתרון עלות של פי 13 לטובת ההשקעה הפסיבית. פער עלויות זה צובר השפעה משמעותית לאורך עשרות שנים של חיסכון.
הנתונים מחזקים זאת: על פי נתוני SPIVA, למעלה מ-88% ממנהלי הקרנות האקטיביות לא הצליחו להכות את מדד הייחוס שלהם במשך 15 השנים שהסתיימו ב-2024 – נתון שמחזק את הגישה הפסיבית לניהול תיק לטווח ארוך.
|
✅
לעשות – בניית תיק חכם
|
❌
לא לעשות – טעויות נפוצות
|
תכנון פיננסי ארוך טווח
תכנון פיננסי אינו אירוע חד-פעמי אלא תהליך מתמשך. אנו מלווים את לקוחותינו בבניית תכנית פיננסית מקיפה הכוללת:
- קביעת יעדים פיננסיים ברורים: הגדרת מטרות שמאפשרות לבחור את האמצעים הנכונים להשגתן.
- בניית אסטרטגיית חיסכון והשקעה: שילוב של חיסכון פסיבי והשקעות פעילות.
- תכנון פרישה והורשה: תהליכים שמיועדים לדאוג לעתיד הכלכלי שלכם ושל יקיריכם.
- התאמת התכנית לשינויים בחיים: תכנית אשר גמישה דיה כדי להתאים לנסיבות המשתנות, כמו אירועי חיים, משברים כלכליים או הזדמנויות השקעה חדשות.
חשוב לזכור שתכנון נכון מונע החלטות רגשיות ופזיזות, ומוביל לתוצאות יציבות לאורך זמן.
| צ’קליסט פעולה – 5 צעדים לתיק השקעות בריא | ||||||||||
|
קרנות הפנסיה הישראליות משמשות דוגמה לפוטנציאל ההשקעה הפסיבית לטווח ארוך: תוכניות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות ביותר בקרב מדינות ה-OECD, על פי הדו״ח השנתי של הארגון לשנת 2025. תשואה זו מדגישה את עוצמת ההשקעה המוסדית לאורך שנים.
מקסום תשואות והזדמנויות
זיהוי הזדמנויות השקעה וניצולן המושכל הוא חלק מהותי בניהול השקעות מוצלח. צוות המומחים שלנו סורק באופן שוטף את השווקים ומזהה הזדמנויות העשויות להניב תשואה עודפת תוך שמירה על רמת סיכון מבוקרת. לא פעם, ידע מקצועי יסודי מאפשר למצוא השקעות מחוץ לזרם המרכזי, כמו תחומים טכנולוגיים פורצי דרך או סקטורים ייחודיים בשווקים מתפתחים.
עם זאת, חשוב לגשת לציפיות התשואה בריאליות. מודל שוקי ההון של Vanguard צופה תשואה שנתית של 3.5%-5.5% בלבד למניות אמריקאיות בעשור הבא – נמוך בהרבה מהביצועים של השנים האחרונות – וממליץ על הגברת החשיפה לאגרות חוב איכותיות ולמניות ערך כדי לשפר את פרופיל הסיכון-תשואה.
שאלות נפוצות
ש: מהו הסכום המינימלי להתחלת תיק השקעות?
ת: אין סכום מינימום קבוע. ניתן להתחיל בהשקעה צנועה של אלפי שקלים ולבנות את התיק בהדרגה. החשוב הוא להתחיל בתהליך מסודר ולבחור את אפיקי ההשקעה המתאימים לאופק הפיננסי.
ש: כיצד קובעים את רמת הסיכון המתאימה?
ת: רמת הסיכון נקבעת על פי מספר פרמטרים: גיל, מצב משפחתי, הכנסה, מטרות פיננסיות ואופק ההשקעה. למשל, אדם צעיר עם אפיקי הכנסה יציבים יעדיף תיק בסיכון גבוה יותר, בעוד שלמשקיע קרוב לפרישה יתאים תיק פחות תנודתי.
ש: מהי תדירות המעקב המומלצת אחר תיק ההשקעות?
ת: מומלץ לבצע בדיקה מקיפה אחת לרבעון ולעדכן את התיק בהתאם לשינויים בשוק ובמצב האישי. יש לשים דגש על איזון מחדש של התיק, כך שהוא יתאים ליעדים השוטפים שלכם.
הבהרה חשובה: המידע המוצג במאמר זה הינו לצורכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פיננסי. כל השקעה כרוכה בסיכונים ומחייבת בדיקה פרטנית של הנסיבות האישיות. מומלץ להתייעץ עם יועץ מוסמך לפני קבלת החלטות פיננסיות.












