
דני ושירה, זוג צעיר מהמרכז, התמודדו עם עליית הריבית במשכנתא שלהם מ-3% ל-5.5%. בעקבות השינוי, ההחזר החודשי שלהם גדל משמעותית, ולכן הם חיפשו דרכים לצמצם את ההוצאה. בעזרת תכנון פיננסי מושכל וליווי מקצועי, הם הצליחו להפחית את ההחזר החודשי ב-1,200 ₪. הסיפור שלהם מדגים כיצד התמודדות נכונה עם ריביות גבוהות במשכנתא היא אפשרית, ובמציאות הכלכלית של היום – הכרחית – בעיקר לאחר שבנק ישראל העלה את הריבית ב-465 נקודות בסיס בין מרץ 2022 למאי 2023, ובעקבות זאת משקי בית רבים נקלעו ללחץ פיננסי כבד.
|
📊
465 נ"ב
סך העלאות הריבית של בנק ישראל בין מרץ 2022 למאי 2023 (מקור)
|
🏘
4.25%
ריבית בנק ישראל לאחר ההורדה של נובמבר 2025 ב-0.25 נקודות אחוז (מקור)
|
💰
33%
תקרת החזר משכנתא חודשי מההכנסה נטו שמרבית הבנקים מאשרים בפועל (מקור)
|
1. מיחזור משכנתא חכם
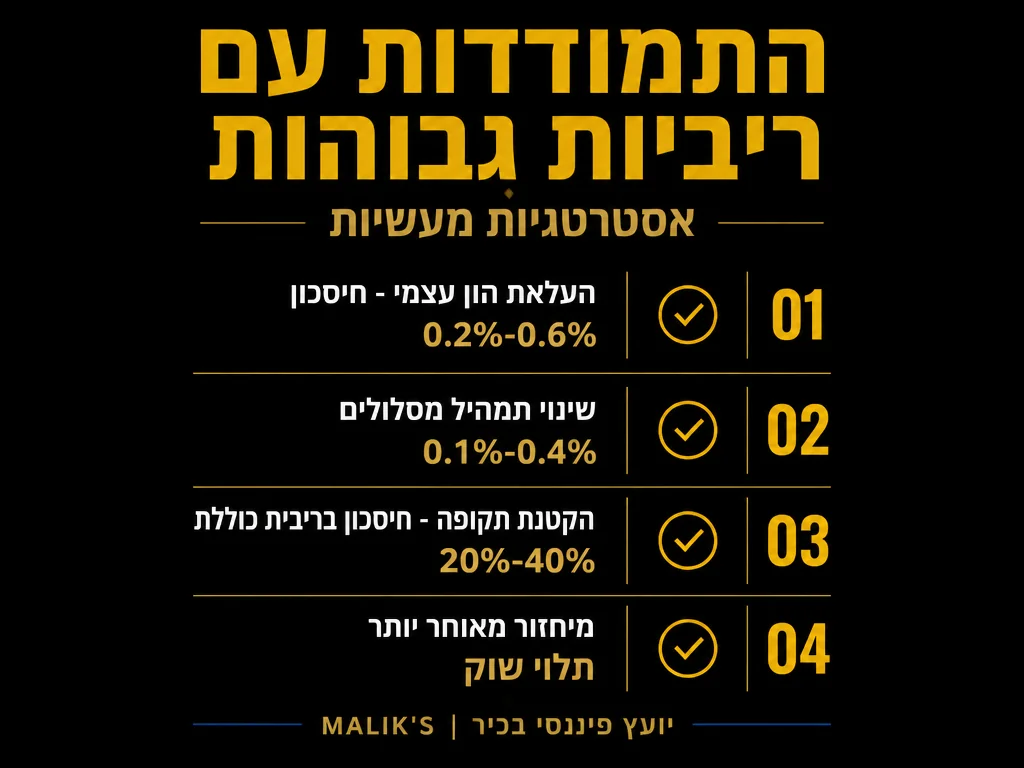
אחת האסטרטגיות היעילות ביותר להתמודדות עם ריביות גבוהות היא מיחזור משכנתא. התהליך כולל בחינה מחדש של תמהיל מסלולי המשכנתא, תקופת ההחזר והתאמתם למצב השוק הנוכחי. חשוב לדעת כי במסלולי ריבית קבועה ומשתנה, העמלה המרכזית שתפגשו היא עמלת ההיוון – המוטלת כאשר ריבית השוק נמוכה מהריבית המקורית בחוזה. לעומת זאת, מסלול הפריים פטור לחלוטין מעמלת פירעון מוקדם, מה שמאפשר גמישות מרבית. לפני שממחזרים משכנתא, יש לבצע ניתוח עלות-תועלת מקיף, שכולל:
- בדיקת עמלת פירעון מוקדם כדי להבין את המשמעות הכלכלית של המיחזור
- השוואת ריביות בין בנקים שונים כדי לקבל תנאים טובים יותר
- חישוב החיסכון הכולל שישיג הלווה לאורך חיי ההלוואה
- התייעצות עם יועץ משכנתאות המתמחה במיחזור
2. אופטימיזציה של תמהיל המסלולים
כאשר הריביות במשק עולות, חשיבות בחירת התמהיל הנכון גוברת. שילוב נכון של מסלולי המשכנתא השונים עשוי להביא לחיסכון משמעותי. יש לקחת בחשבון כי לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, אולם מסלול הפריים יכול להגיע עד שני שלישים מהמשכנתא – גמישות שניתן למנף בתקופה שבה הריבית צפויה לרדת. ריבית הפריים עצמה שווה לריבית בנק ישראל בתוספת 1.5 נקודות אחוז קבועות – נתון שיש להביא בחשבון בכל השוואה בין מסלולים:
- מסלול פריים: מתאים יותר במקרים בהם צפויה ירידת ריבית עתידית
- מסלול קבוע: מספק ודאות בתשלומים, אך עלול להיות פחות אטרקטיבי בתקופות של ריביות גבוהות
- מסלול צמוד מדד: עשוי להיות משתלם כאשר האינפלציה נמוכה בשוק
- חלוקת ההלוואה בין מסלולים שונים יכולה להפחית סיכונים ולהתאים לצרכים האישיים
|
✔ כדאי לעשות
|
✖ להימנע
|
3. ניהול תזרים מזומנים אפקטיבי
התמודדות עם ריביות גבוהות מחייבת שליטה קפדנית בתזרים המזומנים המשפחתי. חשוב לזכור כי בנק ישראל אינו מאשר משכנתא כאשר ההחזר החודשי עולה על 50% מההכנסה החודשית של הלווה – אך בפועל, רוב הבנקים עובדים עם תקרת עבודה של 33% מההכנסה נטו כדי להותיר מרווח ביטחון. יש לוודא שההוצאות מנוהלות בצורה אופטימלית וכי ננקטים צעדים לשיפור היציבות הפיננסית:
- יצירת תקציב חודשי מפורט המפרט הוצאות והכנסות
- מעקב אחר הוצאות משתנות וזיהוי תחומים בהם ניתן לצמצם עלויות
- בניית כרית ביטחון פיננסית שתספק מענה למצבי חירום כלכליים
- שימוש בתשלומים עודפים להקטנת הקרן של המשכנתא במטרה לצמצם את העלויות בטווח הארוך
4. הגדלת ההכנסה הפנויה
ככל שההכנסה הפנויה גדלה, כך ההתמודדות עם הוצאות המשכנתא הופכת לפשוטה יותר. ניתן למצוא דרכים שונות להגדלת ההכנסות החודשיות:
- בחינת אפשרויות לעבודה נוספת או פרויקטים צדדיים
- מיקוח על שכר והטבות במקום העבודה כדי לשפר את ההכנסה
- השתתפות בקורסי הכשרה שיאפשרו שדרוג מקצועי והעלאת השכר
- השקעות פיננסיות חכמות שיכולות לייצר רווחים פסיביים
5. ייעוץ פיננסי מקצועי
בתקופות של משבר כלכלי ועלייה בריבית, ייעוץ מקצועי עשוי לחסוך כסף רב. מחקר של רשות התחרות בישראל מצא כי השוואה בודדת של ריביות בין בנקים מורידה את ריבית המשכנתא ב-7 עד 8 נקודות בסיס בממוצע, וארבע השוואות מורידות אותה ב-16 עד 20 נקודות בסיס – חיסכון שמצטבר לאלפי שקלים לאורך חיי ההלוואה. מומלץ להיעזר ביועץ משכנתאות שיכול להמליץ על הפתרונות הטובים ביותר:
- ניתוח מעמיק של המצב הפיננסי האישי, כולל הכנסות והוצאות
- בניית תכנית פעולה מותאמת אישית למציאת מסלולי משכנתא משתלמים
- ליווי מתמשך ועדכון התכנית בהתאם לשינויים הכלכליים בשוק
|
📋 צ'ק-ליסט לפני מיחזור או נטילת משכנתא
|
שאלות ותשובות נפוצות
מתי כדאי לשקול מיחזור משכנתא?
מיחזור משכנתא כדאי כאשר פער הריביות מצדיק את העלויות הכרוכות בכך, בדרך כלל כאשר הפער גדול מ-0.5% וכשנותרו לפחות 7 שנים להחזר. כדאי גם לבדוק כי לאחר 3 שנים מהנטילה תקבלו הנחה אוטומטית של 20% על עמלות הפירעון המוקדם, ולאחר 5 שנים – הנחה של 30%.
האם כדאי לקחת משכנתא בתקופת ריביות גבוהות?
ההחלטה תלויה במצב הפיננסי האישי ובצרכים המשפחתיים. אם ניתן לדחות את רכישת הדירה עד לירידת הריבית, ייתכן שזו תהיה החלטה חכמה. ראוי לציין שבנובמבר 2025 הוועדה המוניטרית של בנק ישראל הורידה את הריבית ב-0.25 נקודות אחוז ל-4.25% – מהלך שעשוי לשפר את תנאי המשכנתא בהדרגה.
“הייעוץ המקצועי שקיבלנו אפשר לנו לחסוך מאות שקלים בחודש בהחזרי המשכנתא. ההמלצות היו מדויקות והתאימו למצב שלנו.” – משפחת כהן, לקוחות החברה
המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, השקעות, או המלצה מכל סוג שהוא. כל החלטה פיננסית צריכה להתקבל לאחר בדיקה מעמיקה ובהתאם לנסיבות האישיות של כל אדם. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות משמעותיות.












