חוסכים למימון לימודים כשמתחילים להפריש סכום קבוע לאפיק ייעודי שנים לפני מועד ההרשמה, ומאפשרים לכסף לצמוח לאורך זמן במקום להסתמך על הלוואה יקרה ברגע האמת. ככל שמתחילים מוקדם יותר, כל שקל עובד עבורכם זמן ארוך יותר, והפער בין מי שהתחיל לתכנן בזמן לבין מי שנזכר שנה לפני הלימודים הוא עצום. במאמר הזה נסביר איך בונים תוכנית חיסכון מסודרת, אילו אפיקים מתאימים למטרה, ואיך נמנעים מהמלכודת של גרירת חובות לתוך שנות הלימודים.
מימון תואר, לימודי מקצוע או הכשרה מקצועית הפך לאחת ההוצאות הגדולות שמשפחה ישראלית מתכננת לאורך העשור. שכר הלימוד עצמו הוא רק חלק מהתמונה: מחיה, דיור מחוץ לבית, ספרים, ציוד ולעיתים ויתור על שנות עבודה מלאות מצטברים לסכום משמעותי. כשמתכננים את המימון הזה מראש, אפשר לפרוס אותו על פני שנים רבות של הפרשות קטנות במקום לספוג מכה כספית אחת גדולה.
למה כדאי להתחיל לחסוך מוקדם ככל האפשר
היתרון המרכזי של חיסכון מוקדם נובע מאפקט ריבית דריבית. כשהכסף מושקע לאורך שנים, הקרן צומחת, וגם התשואה עצמה מתחילה לייצר תשואה נוספת שמצטברת מעל הקרן המקורית. התחלת חיסכון ייעודי מוקדם למימון לימודים גבוהים מנצלת את אפקט ריבית דריבית לאורך שנים ומפחיתה את הצורך בהלוואות יקרות בעתיד (Investopedia). המשמעות המעשית פשוטה: הורה שמתחיל להפריש סכום צנוע כשהילד קטן יגיע ליעד עם הפרשה חודשית נמוכה בהרבה מהורה שמתחיל שנתיים לפני מועד הרישום.
מעבר לחישוב המתמטי, יש כאן גם יתרון פסיכולוגי וניהולי. הפרשה חודשית קבועה נטמעת בתקציב המשפחתי כמו כל הוצאה שוטפת, ואתם כמעט לא מרגישים אותה. לעומת זאת, גיוס סכום גדול בבת אחת סמוך למועד הלימודים מכריח אתכם למשוך מחסכונות אחרים, לפגוע בכרית הביטחון המשפחתית או לפנות להלוואה בתנאים שלא בהכרח מיטיבים איתכם.
ההתחלה המוקדמת גם מעניקה גמישות מול תנודות בשווקים. כשיש לכם אופק של עשור או יותר, אתם יכולים לבחור אפיקים עם פוטנציאל תשואה גבוה יותר, ולספוג ירידות זמניות מבלי שהן יפגעו ביעד הסופי. ככל שמתקצר הטווח, אתם נדחקים לאפיקים שמרניים יותר עם תשואה נמוכה, ומאבדים את היתרון הגדול של הזמן.
כדאי להמחיש את העיקרון במספרים כלליים. נניח שני הורים שמכוונים לאותו יעד: אחד מתחיל להפריש כשהילד בן שלוש, והשני מתעורר כשהילד בן שש עשרה. ההורה הראשון פורס את החיסכון על פני חמש עשרה שנה, וההפרשה החודשית שלו נשארת נמוכה ונוחה לתקציב המשפחתי. ההורה השני נאלץ לדחוס את אותו סכום לשנתיים בלבד, וההפרשה החודשית שלו קופצת פי כמה. שני ההורים מגיעים לאותה מטרה, אך המסלול של הראשון קל בהרבה ומאפשר לו לשמור על איזון כלכלי לאורך הדרך.
יש גם ערך בעצם ההרגל. משפחה שמתרגלת להפריש לחיסכון ייעודי בונה משמעת פיננסית שמשרתת אותה גם ביעדים אחרים, כמו רכישת דירה, החלפת רכב או פתיחת עסק. החיסכון ללימודים הופך לשער כניסה לניהול כלכלי מסודר ומודע יותר של כל תא משפחתי.
כמה כסף באמת צריך לחיסכון למימון לימודים
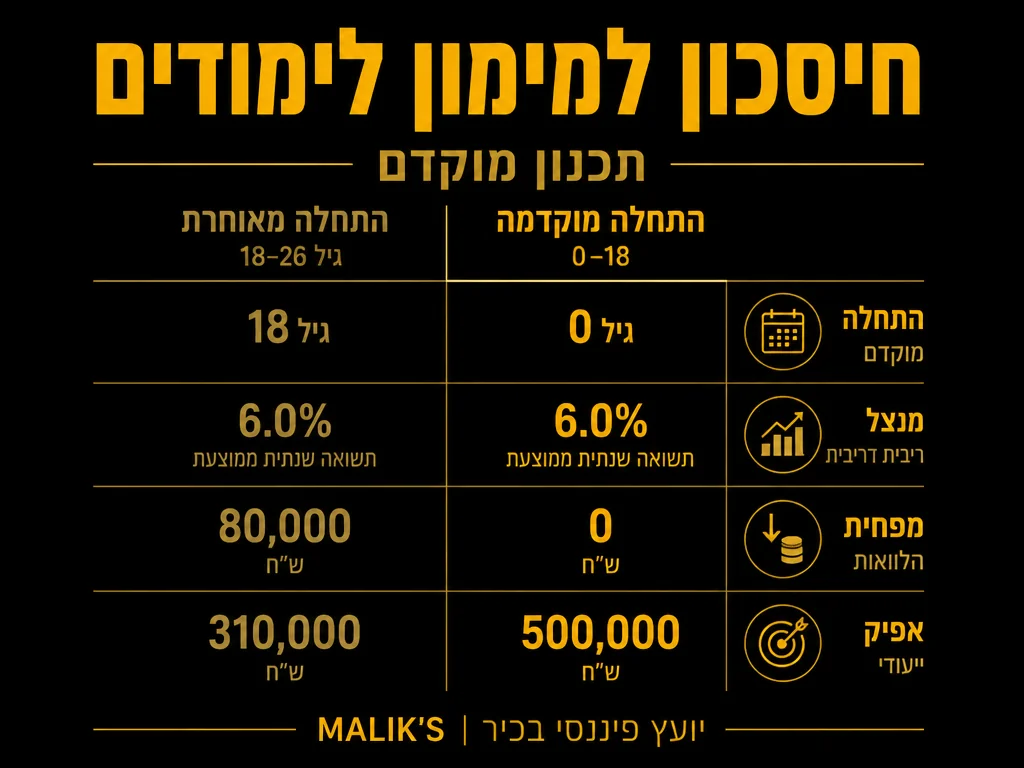
לפני שבוחרים אפיק, כדאי לאמוד את היקף היעד. ההוצאה הכוללת ללימודים גבוהים משתנה מאוד לפי המסלול: תואר במוסד ציבורי, מכללה פרטית, לימודים בחו”ל או הכשרה מקצועית מקצרת. גם משך הלימודים משפיע: תואר ראשון של שלוש שנים מול תואר משולב או המשך לתואר שני.
כדי לבנות יעד ריאלי, כדאי לפרק את ההוצאה למרכיבים ולהעריך כל אחד בנפרד:
- שכר לימוד: העלות השנתית של המוסד, כפול מספר שנות הלימוד הצפויות.
- מחיה ודיור: אם הלימודים דורשים מעבר לעיר אחרת, הוצאות השכירות והמחיה מצטברות לסכום ניכר.
- ציוד וספרים: מחשב, תוכנות, ספרות מקצועית וחומרי לימוד.
- הכנסה שאובדת: אם הסטודנט לא יעבוד במשרה מלאה, שווה לקחת בחשבון גם את ההכנסה שלא תיכנס.
כדאי לבנות את היעד לפי תרחיש ריאלי ולא לפי תקווה. אם קיימת אי ודאות לגבי מסלול הלימודים, הגיוני לכוון ליעד ביניים גמיש שאפשר להתאים אותו כשהתמונה מתבהרת. עדיף להגיע עם עודף קטן מאשר לגלות סמוך למועד הרישום שהחיסכון מכסה רק חלק מההוצאה. חשוב גם לעדכן את היעד אחת לתקופה בהתאם לעליית מחירים ולשינויים בעלות הלימודים, כדי שההערכה תישאר קרובה למציאות לאורך השנים.
אחרי שאתם יודעים בערך לאיזה סכום אתם מכוונים ובכמה שנים, אפשר לחשב לאחור כמה צריך להפריש בחודש. הנוסחה הבסיסית פשוטה: מחלקים את היעד במספר החודשים עד תחילת הלימודים, ומתחשבים בתשואה הצפויה שמקטינה את ההפרשה הנדרשת. תכנון נכון של השלב הזה הוא בעצם תכנון חיסכון ארוך טווח בתיק שמותאם ליעד ולאופק הזמן הספציפי שלכם.
אפיקי החיסכון המרכזיים למימון לימודים
לא כל אפיק חיסכון מתאים לכל טווח זמן. הבחירה תלויה בכמה שנים נשארו עד הלימודים, בכמה נזילות אתם צריכים, ובעד כמה סיכון אתם מוכנים לספוג. הטבלה הבאה משווה שלושה אפיקים נפוצים לפי שלושה הפרמטרים החשובים ביותר:
| אפיק חיסכון | נזילות | פוטנציאל תשואה | רמת סיכון |
|---|---|---|---|
| קופת גמל להשקעה | גבוהה, ניתן למשוך בכל עת | בינונית עד גבוהה, תלוי במסלול | בינונית, נתונה לתנודות שוק |
| פיקדון בנקאי | נמוכה עד בינונית, לרוב חסום לתקופה | נמוכה, קבועה מראש | נמוכה מאוד, כמעט ודאית |
| קרן מחקה מדד | גבוהה, נסחרת בבורסה | גבוהה יחסית לטווח ארוך | גבוהה יותר, חשופה לשוק ההון |
קופת גמל להשקעה מציעה שילוב נוח של נזילות וגמישות במסלולי השקעה, והיא מתאימה למי שרוצה אפיק ייעודי לטווח בינוני עד ארוך. פיקדון בנקאי מספק ודאות ושקט נפשי, אך התשואה הנמוכה שלו פחות מנצלת את אפקט הזמן ולעיתים בקושי מדביקה את עליית המחירים. קרן מחקה מדד מתאימה למי שיש לו אופק ארוך ויכולת לספוג תנודתיות בדרך אל היעד.
בחירת האפיק אמורה להשתנות ככל שמתקרבים ליעד. בשנים הרחוקות מהלימודים, כשהאופק ארוך, הגיוני להחזיק חלק גדול יותר מהחיסכון באפיקים עם פוטנציאל תשואה גבוה. ככל שמתקרבים למועד הרישום, כדאי להעביר בהדרגה חלק מהכסף לאפיקים יציבים יותר, כדי להגן על מה שכבר נצבר מפני ירידה פתאומית ברגע שבו תזדקקו לכסף. הגישה הזו נקראת הקטנת סיכון הדרגתית, והיא עוזרת לשמור על היעד גם כשהשווקים תנודתיים.
מעבר לשלושת האפיקים בטבלה, קיימים גם מכשירים משלימים שכדאי להכיר, כמו תוכניות חיסכון ייעודיות לילדים ומסלולי חיסכון קבועים בהוראת קבע. לכל אחד מהם מאפיינים משלו של נזילות, עלויות ניהול והטבות מס, וההתאמה תלויה בגיל הילד, בטווח שנותר וברמת המעורבות שאתם מעוניינים בה. בדיקת דמי הניהול היא מרכיב חשוב בבחירה, שכן הפרש קטן באחוזים מצטבר לאורך שנים לסכום משמעותי שמכרסם בתשואה נטו.
איך בונים תוכנית הפרשה חודשית מסודרת
תוכנית טובה מתחילה בהגדרת סכום קבוע שאתם מפרישים אוטומטית בכל חודש, מיד עם קבלת המשכורת. הוראת קבע אוטומטית מסירה מכם את הפיתוי לדחות את ההפרשה או לוותר עליה בחודש עמוס. כשההפרשה יוצאת לפני שאתם מספיקים להשתמש בכסף, החיסכון הופך לברירת המחדל ולא למאמץ מודע חודשי.
כדאי לבנות את התוכנית בכמה שלבים ברורים:
- קבעו יעד ותאריך: החליטו לאיזה סכום אתם מכוונים ובאיזו שנה יתחילו הלימודים.
- חשבו את ההפרשה החודשית: חלקו את היעד במספר החודשים שנותרו, בהתחשב בתשואה הצפויה.
- בחרו אפיק לפי הטווח: אופק ארוך מאפשר אפיקים עם פוטנציאל תשואה גבוה, אופק קצר מחייב שמרנות.
- הפעילו הוראת קבע: הגדירו הפרשה אוטומטית שיוצאת בתחילת כל חודש.
- עדכנו את הסכום מדי שנה: כשההכנסה עולה, הגדילו בהתאם גם את ההפרשה.
עיקרון חשוב הוא הפרדה מלאה בין חיסכון הלימודים לבין החשבון השוטף. כשהכסף יושב באפיק נפרד ומיועד, קל יותר לעקוב אחר ההתקדמות ולהתאפק מלמשוך ממנו לצרכים אחרים. ההפרדה הזו גם עוזרת נפשית: אתם רואים את היעד מתקרב, וזה מחזק את המשמעת לאורך שנים.
הפרשה חודשית קטנה שנשמרת לאורך עשור מייצרת סכום גדול בהרבה מהפרשה גדולה שמתחילה שנה לפני היעד. הזמן הוא הכלי החזק ביותר בתכנון חיסכון.
למה כדאי להימנע מהלוואות למימון לימודים
הלוואה למימון לימודים נראית לעיתים כפתרון קל ומהיר, אך היא נושאת עלות נסתרת שממשיכה להכביד שנים אחרי סיום התואר. הריבית שמצטברת על ההלוואה מגדילה את הסכום שתחזירו בסופו של דבר הרבה מעבר לסכום שלוויתם, וההחזר החודשי מלווה את הבוגר הצעיר בדיוק בשנים שבהן הוא מנסה לבנות עצמאות כלכלית.
מי שנכנס לשוק העבודה עם חוב לימודים מתחיל את דרכו מנקודת פתיחה נחותה. ההחזר החודשי מקטין את היכולת לחסוך לדירה, לפתוח עסק או לבנות כרית ביטחון. במקום שהתואר יהיה מנוף לצמיחה כלכלית, החוב הופך אותו לנטל שמלווה שנים ארוכות. חיסכון מוקדם מונע בדיוק את התרחיש הזה: הבוגר יוצא לדרך נקי מחובות ויכול לכוון את ההכנסה שלו קדימה.
יש גם היבט של ודאות. כשאתם מסתמכים על הלוואה עתידית, אתם תלויים בתנאי השוק, ברמת הריבית ובמצבכם הפיננסי ברגע הבקשה. תכנון מוקדם מוציא את התלות הזו מהמשוואה: הכסף כבר קיים, מובטח ומחכה ליעד, ואתם לא צריכים לקוות שהתנאים יהיו נוחים בעתיד.
חשוב להבחין בין סוגי הלוואות. יש הלוואות סטודנטים בתנאים מסובסדים או מלגות מותנות שיכולות להיות חלק לגיטימי בתמהיל המימון, במיוחד כשאין אפשרות אחרת. אך גם הלוואה בתנאים טובים גובה מחיר של החזר חודשי שמלווה את הבוגר לתקופה ארוכה. השאיפה צריכה להיות למזער את התלות בחוב, ולהשתמש בו רק כהשלמה נקודתית ולא כעמוד השדרה של המימון. חיסכון מוקדם הופך את ההלוואה, אם בכלל תידרש, לקטנה ולניתנת להחזר מהיר.
כדאי גם לזכור שהחיסכון המוקדם משחרר את הסטודנט מלחץ. מי שיודע שהלימודים ממומנים יכול להתרכז בלימודים עצמם ובבניית הקריירה, במקום לפצל את הקשב בין המחברת לבין הדאגה מהחזר החוב. ההשקעה בתכנון מראש מחזירה את עצמה גם בכסף שנחסך על ריבית וגם באיכות שנות הלימוד עצמן.
טעויות נפוצות בתכנון חיסכון ללימודים
גם משפחות עם כוונות טובות נופלות לעיתים במלכודות שמכרסמות בחיסכון. הכרת הטעויות הנפוצות עוזרת לכם להיערך אליהן מראש ולבנות תוכנית עמידה יותר.
- דחיית ההתחלה: ההמתנה הרסנית יותר מכל טעות אחרת, כי כל שנה שעוברת מבזבזת את יתרון הזמן.
- ערבוב עם כספים אחרים: כשחיסכון הלימודים יושב בחשבון משותף, קל למשוך ממנו ולשכוח להחזיר.
- בחירת אפיק לא מתאים לטווח: אפיק תנודתי מדי סמוך ליעד עלול להיפגע בדיוק כשצריך את הכסף.
- אי התאמת הסכום לאורך זמן: הפרשה שנקבעה פעם אחת ולא עודכנה מפגרת אחרי עליית המחירים וההכנסה.
- התעלמות מהוצאות נלוות: תכנון ששוקל רק את שכר הלימוד ומתעלם ממחיה ודיור מגיע ליעד חלקי בלבד.
הדרך היעילה להימנע מהטעויות האלה היא לבנות תוכנית פשוטה, אוטומטית ומופרדת, ולבדוק אותה פעם בשנה. סקירה שנתית קצרה מאפשרת לוודא שהאפיק עדיין מתאים לטווח שנותר, שהסכום מעודכן, ושאתם בקצב הנכון להגיע ליעד.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על גמל להשקעה לילדים.
שאלות נפוצות
מתי הכי כדאי להתחיל לחסוך למימון לימודים?
מוקדם ככל האפשר. ככל שמתחילים קרוב יותר ללידת הילד או לרגע שבו מזהים את המטרה, כך אפקט הזמן וריבית דריבית עובדים לטובתכם, וההפרשה החודשית הנדרשת קטנה יותר. אין רגע רע להתחיל, אבל כל שנה שממתינים מייקרת את המשימה.
איזה אפיק חיסכון עדיף ללימודים?
הבחירה תלויה באורך הטווח וברמת הסיכון שנוחה לכם. לאופק ארוך של עשור ומעלה מתאימים אפיקים עם פוטנציאל תשואה גבוה יותר, ולטווח קצר עדיפים אפיקים שמרניים ויציבים. שילוב בין אפיקים לפי מרחק היעד הוא לרוב הפתרון המאוזן.
האם כדאי לקחת הלוואה במקום לחסוך מראש?
הלוואה גובה ריבית שמייקרת את המימון ומכבידה על שנות הפתיחה של הבוגר בשוק העבודה. חיסכון מוקדם חוסך את עלות הריבית, מעניק ודאות ומאפשר לצאת לדרך נקי מחובות. כשיש אופק של כמה שנים, תכנון מוקדם עדיף כמעט תמיד.
כמה צריך להפריש בחודש?
הסכום נגזר מהיעד הכולל, ממספר החודשים שנותרו ומהתשואה הצפויה של האפיק שבחרתם. מחלקים את היעד במספר החודשים, מתחשבים בתשואה שמקטינה את ההפרשה, ומעדכנים את הסכום מדי שנה כשההכנסה עולה.
האם אפשר לשלב כמה אפיקי חיסכון יחד?
בהחלט, ולרוב זה אף מומלץ. שילוב בין אפיק יציב לחלק שיישמר לטווח קצר לבין אפיק עם פוטנציאל תשואה גבוה לחלק ארוך הטווח מאזן בין ביטחון לצמיחה, ומאפשר לכם ליהנות מהיתרונות של כל אחד מהם.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות תחליף לייעוץ פיננסי אישי המותאם לנתונים ולצרכים הספציפיים שלכם.