
אם אתם שואלים מה עדיף, השקעה במדדים או ניהול אקטיבי, התשובה שעולה מהמחקר ברורה: עבור מרבית המשקיעים הישראלים, השקעה פאסיבית במדדים רחבים היא אסטרטגיית הליבה היעילה ביותר מבחינת עלות ותוצאה לאורך זמן, בעוד ניהול אקטיבי מתאים בעיקר לצרכים ספציפיים ולמשקיעים שמבינים בדיוק על מה הם משלמים. בואו נסביר למה זה כך, מתי בכל זאת יש מקום לניהול אקטיבי, ואיך אתם מתרגמים את זה לתיק אמיתי שמתאים לכם.
ההבדל בין שתי הגישות נראה בהתחלה טכני, אבל הוא נוגע ישירות לכיס שלכם. כל שקל שאתם משלמים בדמי ניהול הוא שקל שלא ממשיך לצבור תשואה בתיק שלכם לאורך עשרות שנים. לכן ההחלטה הזו, שנראית משנית, מצטברת לסכומים משמעותיים עד גיל הפרישה.
מה זו בכלל השקעה פאסיבית במדדים
השקעה פאסיבית פירושה שאתם קונים מכשיר פיננסי, קרן סל או קרן מחקה, שעוקב אחרי מדד שוק רחב. במקום שמנהל תיקים ינסה לבחור עבורכם מניות מנצחות, המכשיר פשוט מחזיק את כל המניות שמרכיבות את המדד, ביחס המשקל שלהן. אתם מקבלים חשיפה לשוק שלם בפעולה אחת, בעלות נמוכה מאוד.
הרעיון פשוט אבל עוצמתי. מדד רחב כמו מדד מניות עולמי מפזר את הכסף שלכם על פני אלפי חברות בעשרות מדינות. אם חברה אחת קורסת, ההשפעה על התיק שלכם זניחה, כי היא רק חלק קטנטן מהסל. הפיזור הזה מגן עליכם בלי שתצטרכו לעשות דבר.
המכשירים הפאסיביים הנפוצים בישראל כוללים קרנות סל שנסחרות בבורסה כמו מניה רגילה, וקרנות מחקות שאתם קונים דרך בית ההשקעות או הבנק. שני הסוגים עוקבים אחרי מדד, וההבדל ביניהם נוגע בעיקר לאופן המסחר ולמבנה העלויות.
יתרון נוסף של הגישה הזו הוא הפשטות הרגשית. כשאתם לא מנסים לנחש איזו מניה תעלה מחר, אתם משוחררים מהלחץ המתמיד של מעקב אחרי כותרות ותנודות. אתם קונים את השוק כולו ונותנים לצמיחה הכלכלית ארוכת הטווח לעבוד בשבילכם, במקום להתמודד עם רעש יומי שקשה מאוד לתרגם להחלטות טובות. השקט הזה שווה יותר משנדמה, כי הוא זה שמאפשר לכם להישאר בתוכנית גם כשהשוק סוער.
מה זה ניהול אקטיבי ולמי הוא מיועד
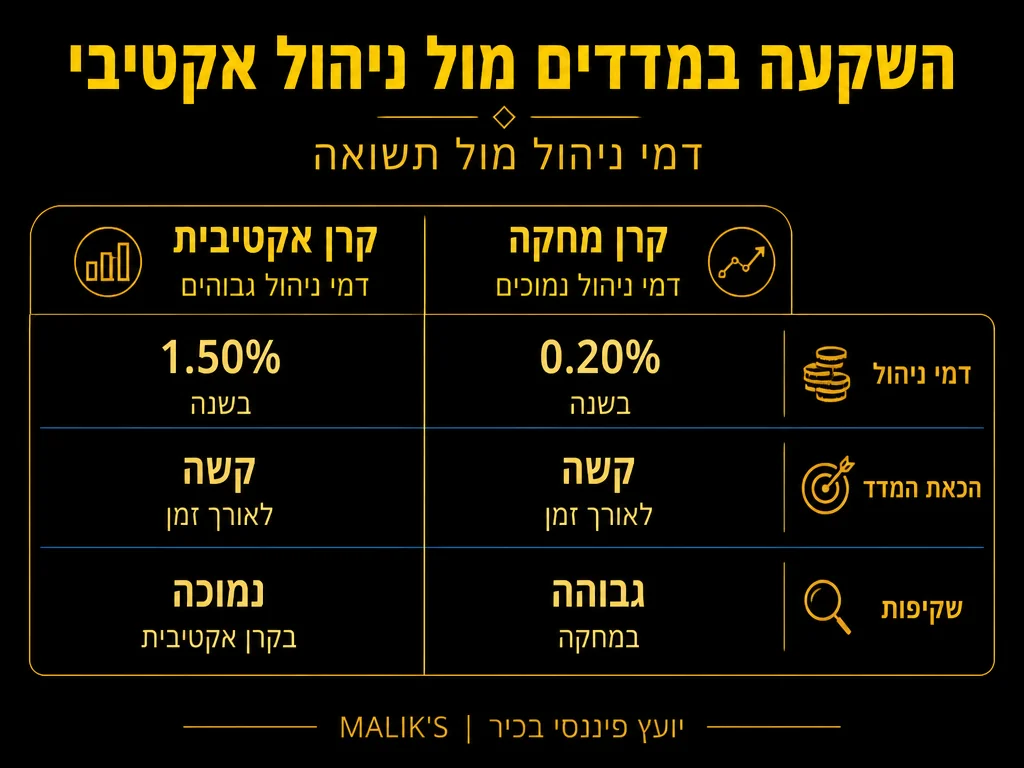
ניהול אקטיבי הוא הגישה ההפוכה. כאן מנהל השקעות מקצועי, או צוות אנליסטים, מנסה לבחור מניות או אגרות חוב שיניבו תשואה גבוהה מהשוק. הם מתזמנים כניסה ויציאה, מזהים הזדמנויות ומגנים מפני ירידות, לפחות זו השאיפה. בתמורה למאמץ הזה אתם משלמים דמי ניהול גבוהים יותר.
הבטחת הערך של הניהול האקטיבי מפתה. מי לא רוצה מומחה שיכה את השוק ויביא תשואה עודפת? הבעיה מתחילה כשבודקים את הנתונים לאורך שנים. מחקרים רחבים שבוחנים את ביצועי הקרנות המנוהלות מגלים תמונה עקבית ולא מחמיאה.
מרבית הקרנות המנוהלות באופן אקטיבי אינן מצליחות להכות את מדד הייחוס שלהן לאורך זמן לאחר ניכוי דמי ניהול, ולכן השקעה פאסיבית במדדים רחבים נחשבת לאסטרטגיית ליבה יעילת-עלות. הנתונים האלה עולים ממחקר SPIVA של S&P Dow Jones Indices, שעוקב אחרי הנושא באופן שיטתי כבר שנים רבות.
המשמעות היא שגם כשמנהל מסוים מצליח לנצח את השוק בשנה נתונה, קשה מאוד לחזור על ההישג הזה בעקביות. מנהל שהצטיין השנה עשוי לפגר בשנה הבאה, והמשקיע שקנה אחרי שנה טובה נכנס דווקא ברגע פחות מוצלח. חוסר העקביות הזה הוא ליבת האתגר של הגישה האקטיבית.
פאסיבי מול אקטיבי: השוואה מסודרת
כדי לראות את התמונה במבט אחד, ריכזנו את ההבדלים המרכזיים בין שתי הגישות בטבלה. שימו לב שכל שורה נוגעת בהיבט שמשפיע ישירות על התוצאה הסופית שלכם.
| קריטריון | השקעה פאסיבית במדדים | ניהול אקטיבי |
|---|---|---|
| דמי ניהול | נמוכים מאוד, לרוב שברי אחוז בשנה | גבוהים משמעותית, לעיתים אחוזים שלמים בשנה |
| פיזור | רחב מאוד, מאות עד אלפי חברות במדד אחד | תלוי בבחירת המנהל, לעיתים מרוכז |
| ביצועים לאורך זמן | עוקב אחרי השוק, יציב וצפוי יחסית | לרוב מפגר אחרי המדד לאחר דמי ניהול |
| מורכבות | פשוט, דורש מעקב מינימלי | מורכב, דורש הבנה ובקרה שוטפת |
| שקיפות | גבוהה, ההרכב ידוע ופומבי | נמוכה יותר, ההחזקות משתנות |
הטבלה ממחישה את היתרון המבני של הגישה הפאסיבית. אתם משלמים פחות, מקבלים פיזור רחב יותר, וזוכים לתהליך פשוט ושקוף. זה לא אומר שאין לניהול אקטיבי מקום, אבל הוא צריך להצדיק את העלות הנוספת בערך אמיתי.
למה דמי הניהול הם הגורם המכריע
הנקודה הכי חשובה בכל הדיון הזה היא העלות המצטברת. דמי ניהול נגבים כאחוז מהתיק בכל שנה, בין אם התיק עלה או ירד. לאורך תקופת חיסכון ארוכה, ההפרש בין דמי ניהול נמוכים לגבוהים מתורגם להבדל עצום בסכום הסופי, אפילו כשהתשואה השנתית לפני עלויות דומה.
חשבו על זה כך. אם שני משקיעים משיגים אותה תשואה ברוטו, זה שמשלם דמי ניהול נמוכים ישמור בכיס נתח גדול בהרבה מהרווח. ככל שאופק ההשקעה ארוך יותר, כך היתרון של העלות הנמוכה תופח בזכות אפקט הריבית דריבית, שפועל גם על החיסכון בעלויות ולא רק על התשואה.
זו הסיבה שגם משקיעים מנוסים בוחרים במדדים כליבת התיק. הם מבינים שהניצחון על השוק לא נמצא בשליטתם, אבל העלות שהם משלמים כן נמצאת בשליטתם. שליטה בעלויות היא אחד הכלים הבודדים שנמצאים באמת בידיים שלכם, ולכן כדאי לנצל אותו.
מתי ניהול אקטיבי בכל זאת מתאים
למרות כל האמור, ניהול אקטיבי לא חסר ערך בכל מצב. יש נסיבות שבהן הגמישות של מנהל אנושי מביאה יתרון אמיתי, בעיקר בשווקים פחות יעילים או בצרכים אישיים מיוחדים. הנה כמה מקרים שבהם כדאי לשקול רכיב אקטיבי בתיק:
- שווקים נישתיים או מתפתחים, שבהם מידע פחות זמין ומנהל מיומן עשוי לזהות הזדמנויות שהמדד מפספס.
- אגרות חוב וניהול סיכונים, שבהם התאמה אישית של מח”מ ודירוג מוסיפה ערך מעבר למעקב עיוור.
- צרכים פיננסיים ספציפיים, כמו תזרים קבוע, שיקולי מס אישיים או הגבלות אתיות על סוגי השקעות.
- ליווי התנהגותי, כשמשקיע זקוק ליד מכוונת שתמנע ממנו למכור בפאניקה בזמן ירידות.
הגישה המאוזנת שרבים מאמצים היא ליבה פאסיבית רחבה, סביבה בונים רכיבים אקטיביים ממוקדים לפי צורך. כך אתם נהנים מהעלות הנמוכה של המדדים בחלק הארי של התיק, ומשלמים על ניהול אקטיבי רק היכן שהוא באמת מצדיק את עצמו.
איך בונים תיק מדדים בפועל
המעבר מהתאוריה למעשה פשוט יותר ממה שנדמה. בניית תיק מבוסס מדדים מתחילה בהגדרת המטרות שלכם, אופק ההשקעה ורמת הסיכון שנוחה לכם. אחרי שהמסגרת ברורה, בוחרים כמה מדדים רחבים שמשלימים זה את זה ומרכיבים תיק מפוזר.
שלד תיק אופייני משלב מדד מניות עולמי כמנוע צמיחה, לצד רכיב אגרות חוב שמייצב את התנודתיות בהתאם לגיל ולצורך. משקיעים צעירים עם אופק ארוך נוטים למשקל מנייתי גבוה יותר, בעוד מי שמתקרב לפרישה מגדיל בהדרגה את הרכיב הסולידי.
אם אתם רוצים ליווי מקצועי בשלב הזה, בניית תיק השקעות מבוסס מדדים מתאימה את התמהיל בדיוק לפרופיל שלכם, כולל בחירת המכשירים, האיזון בין הרכיבים ותכנון המס. התאמה אישית כזו חוסכת טעויות יקרות ומייצרת מסגרת שמלווה אתכם לאורך שנים.
אחרי שהתיק בנוי, העבודה השוטפת מינימלית. אתם מפקידים באופן קבוע, מאזנים את התיק פעם בתקופה כדי לשמור על התמהיל המקורי, ונמנעים מתגובות פזיזות לכותרות בחדשות. המשמעת הזו, יותר מכל תזמון גאוני, היא שמבדילה בין משקיע מצליח לכזה שנשחק.
הטעויות הנפוצות שכדאי להימנע מהן
גם הגישה הפאסיבית לא חסינה מטעויות, אם המשקיע לא ממושמע. הבנה של המכשלות הנפוצות תעזור לכם לשמור על התיק במסלול. אלה השגיאות שאנחנו רואים חוזרות שוב ושוב:
- מכירה בבהלה בזמן ירידות, שהופכת הפסד זמני על הנייר להפסד ממשי וקבוע.
- ניסיון לתזמן את השוק, במקום להפקיד באופן שיטתי לאורך זמן ללא קשר לרעש היומי.
- ריכוז יתר במדד אחד או בשוק מקומי בלבד, שמאבד את יתרון הפיזור הגלובלי.
- התעלמות מדמי ניהול נסתרים והוצאות מסחר, שנוגסים בתשואה בשקט לאורך זמן.
- שינויים תכופים בהרכב התיק, שמייצרים אירועי מס והוצאות מיותרות בלי לשפר את התוצאה.
אם תימנעו מהמלכודות האלה ותיצמדו לתוכנית, נתתם לעצמכם בסיס איתן. ההצלחה בהשקעות פאסיביות נבנית מהתמדה ומשמעת, ופחות מגאונות או מזל. זו בשורה טובה, כי משמעת נמצאת בהישג ידכם.
היבטי מס ועלויות שלא רואים במבט ראשון
מעבר לדמי הניהול הגלויים, יש שכבה שלמה של עלויות ושיקולי מס שמשפיעים על התשואה נטו שלכם. משקיע שמתעלם מהם עלול לגלות שהתשואה בפועל נמוכה ממה שדמיין, גם אם בחר במכשירים זולים. הבנה של השכבה הזו הופכת אתכם למשקיעים חכמים יותר.
המס על רווחי הון בישראל נגבה בעת מכירה ברווח, ולכן ככל שאתם מוכרים פחות ומחזיקים לאורך זמן, כך אתם דוחים את אירוע המס וממשיכים ליהנות מהצמיחה על מלוא הסכום. זו אחת הסיבות שהגישה הפאסיבית, שדוגלת בהחזקה ארוכת טווח, יעילה גם מבחינת מס ולא רק מבחינת דמי ניהול.
יש הבדל גם בין מכשירים שונים באופן שבו הם מתמודדים עם דיבידנדים ומטבע חוץ. חלק מהמכשירים צוברים את הדיבידנד פנימה ודוחים מס, וחלק מחלקים אותו ומייצרים אירוע מס שוטף. כשאתם בוחרים מכשיר, כדאי לבדוק את המבנה הזה, כי הוא משפיע על התשואה נטו לאורך שנים.
עלות נוספת שקל לפספס היא פער הציטוט, ההפרש בין מחיר הקנייה למחיר המכירה בשוק. במכשירים סחירים ונזילים הפער קטן, אבל במכשירים נישתיים או דלי מסחר הוא עלול לנגוס בתשואה בכל פעולה. העדפה למדדים רחבים ונזילים ממזערת גם את העלות הסמויה הזו.
איך בוחרים בין המכשירים השונים בשוק
אחרי שהחלטתם על גישה פאסיבית כליבה, נשארת השאלה המעשית: איזה מכשיר בדיוק לקנות. בשוק הישראלי יש מגוון קרנות סל וקרנות מחקות שעוקבות אחרי אותם מדדים בדיוק, וההבדלים ביניהן דקים אך משמעותיים לאורך זמן. הנה מה שכדאי לבדוק לפני שאתם קונים:
- דמי הניהול המדויקים של המכשיר, כולל הוצאות נלוות שלא תמיד מופיעות בכותרת השיווקית.
- גודל הקרן ונזילות המסחר שלה, כי קרן גדולה ונזילה מבטיחה פערי ציטוט קטנים ויציבות.
- דיוק המעקב אחרי המדד, כלומר עד כמה הקרן צמודה בפועל לביצועי המדד שהיא מתחייבת לעקוב אחריו.
- מבנה המס והטיפול בדיבידנדים, שמשפיע על התשואה נטו כפי שהוסבר למעלה.
- מטבע החשיפה, כי מדד עולמי במטבע זר חושף אתכם גם לתנודות שער החליפין מול השקל.
אחרי שאתם משווים את הפרמטרים האלה, לרוב מתגלה שהבחירה הנכונה פשוטה יותר משנדמה. מכשיר גדול, נזיל, זול ומדויק שעוקב אחרי מדד עולמי רחב יענה על צורכי מרבית המשקיעים בליבת התיק. את ההחלטות המורכבות יותר, כמו שילוב רכיבים אקטיביים או התאמת מס אישית, כדאי לקבל עם ליווי מקצועי שמכיר את מלוא התמונה שלכם.
הזכרנו קודם את חשיבות ההתמדה, ושווה לחזור אליה כאן. אפילו התיק המושלם על הנייר לא יעזור אם תזנחו אותו או תשנו אותו בכל תנודה בשוק. בחירת מכשירים טובה היא רק ההתחלה. מה שהופך אותה לתוצאה אמיתית הוא המשמעת לדבוק בתוכנית שנים ארוכות, להפקיד באופן קבוע ולאזן מדי פעם בלי להתרגש מהרעש.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מכירה בחסר בשוק ההון.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון פיננסי ופנסיוני משפחתי.
שאלות נפוצות
מה עדיף בשורה התחתונה, השקעה במדדים או ניהול אקטיבי?
עבור מרבית המשקיעים הישראלים, השקעה פאסיבית במדדים רחבים היא הבחירה היעילה ביותר כליבת התיק, בזכות העלות הנמוכה, הפיזור הרחב והתוצאה היציבה לאורך זמן. ניהול אקטיבי שמור למקרים ספציפיים שבהם הוא מצדיק את העלות הנוספת בערך אמיתי.
האם ניהול אקטיבי אף פעם לא מנצח את השוק?
יש מנהלים שמנצחים את השוק בשנים מסוימות, אבל הקושי הגדול הוא לחזור על ההצלחה בעקביות לאורך שנים רבות. אחרי ניכוי דמי הניהול, מרבית הקרנות המנוהלות מפגרות אחרי מדד הייחוס שלהן, ולכן קשה לזהות מראש מי יצליח.
כמה כסף צריך כדי להתחיל להשקיע במדדים?
אפשר להתחיל בסכומים נמוכים יחסית, כי קרנות סל וקרנות מחקות זמינות לכל משקיע דרך הבורסה או בית ההשקעות. העיקרון החשוב הוא להתחיל מוקדם ולהפקיד באופן קבוע, כי הזמן והעקביות עושים את רוב העבודה.
האם כדאי לשלב בין הגישות?
שילוב הוא גישה מקובלת ומאוזנת. רבים בונים ליבה פאסיבית רחבה במדדים, ומוסיפים סביבה רכיבים אקטיביים ממוקדים רק היכן שיש להם יתרון ברור, כמו בשווקים נישתיים או בניהול אגרות חוב. כך נהנים מהעלות הנמוכה של המדדים ומהגמישות של הניהול האקטיבי.
כל כמה זמן צריך לאזן מחדש את התיק?
איזון מחדש פעם בשנה או כשהתמהיל סוטה משמעותית מהיעד המקורי מספיק לרוב המשקיעים. איזון תכוף מדי מייצר הוצאות ואירועי מס מיותרים, בעוד הזנחה מוחלטת עלולה להסיט את התיק לרמת סיכון שלא תכננתם.
המידע במאמר הוא כללי בלבד ולא מהווה ייעוץ השקעות או המלצה אישית. כל החלטה כדאי לקבל בהתאם לנתונים האישיים שלכם ולאחר בחינה מקצועית מתאימה.












