
לפני כשנתיים, דני, מהנדס תוכנה בן 35, פנה אלינו עם חסכונות של כ-500,000 ש”ח שהיו מושקעים בפיקדונות בריבית נמוכה. לאחר ניתוח יסודי של נתוני השוק ובניית אסטרטגיית השקעה מותאמת אישית, תיק ההשקעות שלו שיפר את ביצועיו באופן משמעותי. סיפור ההצלחה הזה ממחיש את החשיבות של שימוש נכון בנתוני שוק ליצירת אסטרטגיית השקעה אפקטיבית. ניתוח מדויק של השוק, לצד החלטות מושכלות, עשוי להוביל לשיפור משמעותי בביצועי ההשקעות.
הבנת נתוני השוק הבסיסיים
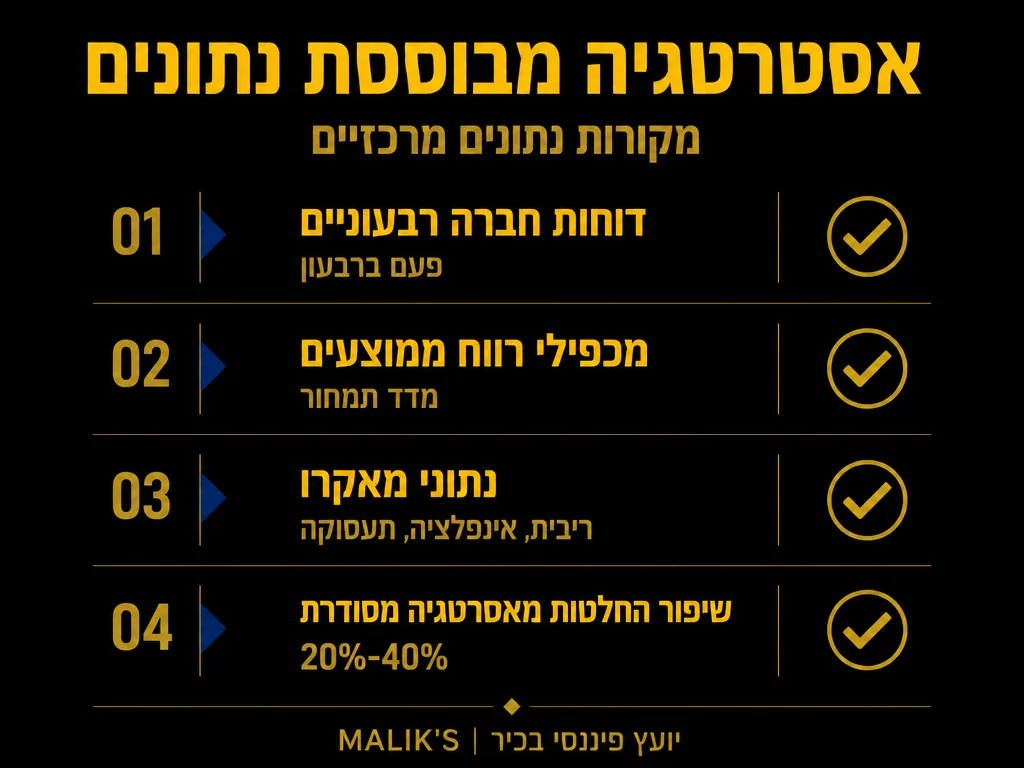
ניתוח נתוני שוק מתחיל בהבנת המדדים הבסיסיים המשפיעים על השווקים הפיננסיים. אלה כוללים:
- מדדי מניות מובילים, כגון S&P 500, ת”א 125, ודאו ג’ונס.
- שערי ריבית – השפעתם על סקטורים שונים, כולל נדל”ן והשקעות באג”ח.
- שיעורי אינפלציה – מדדים עיקריים כגון מדד המחירים לצרכן והשפעתם על כוח הקנייה.
- נתוני צמיחה כלכלית, כולל תמ”ג, אחוזי תעסוקה והשקעות זרות.
- מגמות ענפיות – כיצד סקטורים שונים מתנהגים בתקופות שונות.
הבנה יסודית של מדדים אלו מאפשרת זיהוי הזדמנויות השקעה וניהול סיכונים אפקטיבי. לשם המחשה, בנק ישראל הוריד את הריבית לרמה של 4.25% בנובמבר 2025 – מהלך שמשפיע ישירות על כדאיות השקעה באג“ח לעומת מניות. בנוסף, האינפלציה בישראל עמדה על 1.8% בינואר 2026 – הרמה הנמוכה ביותר מאז יוני 2021 – דבר המשפיע על כוח הקנייה הריאלי של ההשקעות. על ידי בחינת המגמות הללו באופן רציף, ניתן לגבש החלטות השקעה מושכלות יותר שיתמכו ביעדי המשקיע.
|
🏦
4.25%
ריבית בנק ישראל בנובמבר 2025 מקור
|
📊
1.8%
אינפלציה בישראל ינואר 2026 מקור
|
🚀
51.6%
תשואת ת”א 35 ב-2025 מקור
|
💰
10.42%
תשואת S&P 500 ממוצעת לשנה (100 שנים) מקור
|
בניית פרופיל סיכון מותאם אישית
כל משקיע הוא עולם ומלואו. יצירת פרופיל סיכון מדויק מתבססת על:
- גיל המשקיע – השקעות לטווח ארוך מתאימות לצעירים יותר, בעוד מבוגרים נוטים להעדיף השקעות פחות תנודתיות.
- מצב משפחתי – משפחות עם ילדים לרוב יעדיפו נזילות גבוהה יותר.
- הכנסה שוטפת – משפיעה על היכולת לעמוד בתנודתיות שוק.
- מטרות פיננסיות – האם ההשקעה היא לפנסיה, לרכישת דירה או לגידול ההון?
- אופק השקעה – טווח ההשקעה הקריטי להגדרת רמת הסיכון.
רק לאחר הגדרה מדויקת של פרופיל הסיכון, ניתן להתחיל בבניית אסטרטגיית השקעה מתאימה. נתוני עבר מדגימים את חשיבות האופק הארוך: תשואת ה-S&P 500 הממוצעת לאורך 100 השנים האחרונות עמדה על 10.42% לשנה (עם השקעה מחדש של דיבידנדים), ואילו מדד ת“א 35 סיים את 2025 עם זינוק של 51.6% – ביצוע שעקף בהרבה את הבורסות האמריקניות. חלוקת הנכסים מתבצעת בהתאם לרמת הסיכון המועדפת, תוך יצירת איזון בין תשואה פוטנציאלית לבין סיכון מחושב.
פיזור השקעות חכם
אחד העקרונות החשובים ביותר בבניית תיק השקעות הוא פיזור נכון. ניתוח נתוני שוק מאפשר לנו לזהות:
- קורלציות בין נכסים שונים – כיצד שינויים בנכס אחד משפיעים על האחר.
- הזדמנויות בשווקים מתפתחים – כולל תחומים מבטיחים כדוגמת טכנולוגיה ירוקה ובינה מלאכותית.
- מגמות מאקרו-כלכליות – כיצד אירועים גלובליים משפיעים על השוק.
- סיכונים ענפיים – כמו השפעות הרגולציה על שווקים מסוימים.
פיזור נכון מקטין את הסיכון הכולל בתיק ההשקעות ומוביל לתוצאות יציבות יותר לאורך זמן. תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8% לאורך תקופות של 10 שנים מאז 1997 – עדות לכך שפיזור מדיניות ההשקעה בין מניות לאג“ח יכול לייצר יציבות ועקביות לאורך מחזורי שוק שונים. כמו כן, חשוב לשים לב לעלויות: קרנות מדד ממוצעות גובות 0.05% בלבד לעומת 0.64% בקרנות מנוהלות אקטיביות – פער של פי 13 שמצטבר לסכומים משמעותיים לאורך שנים.
|
|
מעקב ועדכון שוטף
אסטרטגיית השקעה מוצלחת דורשת מעקב ועדכון מתמיד. אנו ממליצים על:
- בדיקה חודשית של ביצועי התיק, ניתוח תשואה ובחינת ההתאמה למטרות.
- התאמות רבעוניות לפי נתוני שוק ועדכון חלוקת הנכסים.
- הערכה שנתית מקיפה הכוללת ניתוח על שינויי ריבית, אינפלציה ומדדים מרכזיים.
- עדכון אסטרטגיה בהתאם לשינויים אישיים כגון שינוי בהכנסות או בפרופיל הסיכון.
מעקב זה מסייע לשמור על האיזון הדרוש להשגת תשואה יציבה ובטוחה. נתוני מחקר מראים כי מעל 88% ממנהלי הקרנות האקטיביות לא הצליחו להכות את מדדי הייחוס שלהם לאורך 15 שנה – ממצא שמחזק את חשיבות ניטור עלויות ניהול ובחינת חלופות פסיביות כחלק מהמעקב השוטף.
|
||
|
||
|
||
|
||
|
||
|
שאלות נפוצות
מהי תדירות המעקב המומלצת אחר תיק ההשקעות?
מומלץ לבצע מעקב שוטף אחת לחודש, עם בחינה יסודית יותר אחת לרבעון. כמו כן, חשוב לערוך הערכה שנתית מקיפה של האסטרטגיה כולה.
כיצד מזהים הזדמנויות השקעה בשוק?
זיהוי הזדמנויות מתבסס על ניתוח מגמות מאקרו-כלכליות, בחינת מכפילים ענפיים, ניתוח טכני ועוד. חשוב להיעזר במומחים בעלי ניסיון בניתוח שווקים ולהשוות נתונים ממקורות שונים על מנת לקבל תמונה מהימנה.
המידע המוצג במאמר זה הינו לצורכי ידע כללי בלבד ולא מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פיננסי. כל השקעה כרוכה בסיכונים ומומלץ להתייעץ עם מומחה מוסמך לפני קבלת החלטות השקעה.












