
דני ורותי, זוג צעיר מהמרכז, עמדו בפני אחת ההחלטות המשמעותיות בחייהם – לקיחת משכנתא לרכישת דירה ראשונה. כמו רבים אחרים, הם הרגישו אבודים מול כמות האפשרויות והמסלולים השונים. לאחר ייעוץ מקצועי והתאמת תמהיל משכנתא אישי, הם חסכו למעלה מ-150,000 ₪ לאורך תקופת ההלוואה. מהתהליך הם הבינו עד כמה חשוב לבצע החלטה מושכלת ולהבין היטב את כל ההמרכיבים הכלולים בבחירת משכנתא.
|
●
4.25%
ריבית בנק ישראל לאחר הורדה בנובמבר 2025 מקור
|
▲
5.75%
ריבית הפריים = ריבית בנק ישראל + 1.5% קבוע מקור
|
★
75%
תקרת מימון (LTV) לרוכשי דירה ראשונה – הון עצמי נדרש 25% מקור
|
■
30 שנים
תקופה מקסימלית למשכנתא בישראל, עד גיל 75-85 לפירעון מלא מקור
|
הבנת סוגי המסלולים העיקריים
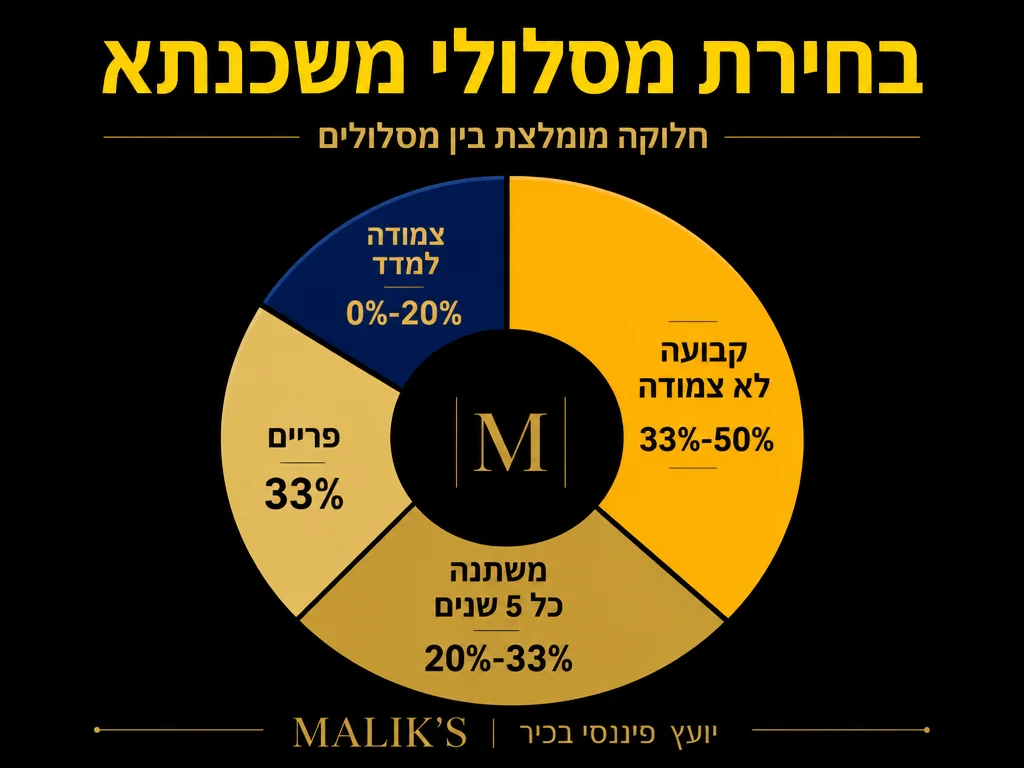
בשוק המשכנתאות הישראלי קיימים מספר מסלולים מרכזיים שכל אחד מהם בעל מאפיינים ייחודיים. המסלול הפריים מתאים את עצמו לריבית במשק ומשתנה בהתאם לשינויים בריבית. ריבית הפריים בישראל שווה תמיד לריבית בנק ישראל בתוספת 1.5 נקודות אחוז קבועות; לאחר שבנק ישראל הוריד את הריבית ב-נובמבר 2025 ל-4.25%, עמדה ריבית הפריים על 5.75%. מסלול זה כדאי בעיקר בתקופות של ריבית נמוכה, אך יש להביא בחשבון ששינויים בלתי צפויים עשויים להשפיע על גובה ההחזר החודשי.
המסלול הצמוד למדד מגן מפני אינפלציה, אך עלול להיות יקר יותר בטווח הארוך בשל התנודתיות של מדד המחירים לצרכן. מסלול זה מתאים ללווים המחפשים יציבות יחסית אך מוכנים להתמודד עם שינויים תקופתיים בהחזרים.
מנגד, המסלול הקבוע מספק ודאות ויציבות בהחזרים החודשיים, מה שהופך אותו לאפשרות מועדפת עבור אנשים שרוצים תשלומים קבועים ולא להיות תלויים בשינויים כלכליים במשק. חשוב לזכור: תקנות בנק ישראל מחייבות שלפחות שליש מסך המשכנתא יישאר בריבית קבועה, ומסלול הפריים יכול להגיע לכל היותר לשני שלישים מהמשכנתא.
התאמת תמהיל המשכנתא לצרכים האישיים
על מנת לבחור בתמהיל המשכנתא המתאים ביותר, יש לקחת בחשבון מספר גורמים מרכזיים:
- רמת ההכנסה הנוכחית והצפויה בעתיד – יש לבחור במסלולים המאפשרים החזרים נוחים בהתאם להכנסה הצפויה. בנק ישראל לא יאשר משכנתא שתשלומיה עולים על 50% מההכנסה החודשית של הלווה.
- היכולת לעמוד בהחזרים חודשיים – תכנון נכון ימנע מצב של עומס כלכלי ויקנה יציבות פיננסית. משכנתא שבה יחס ההחזר להכנסה עולה על 40% מוגדרת על ידי בנק ישראל כהלוואה בסיכון גבוה, ומחייבת את הבנק להחיל משקל סיכון של 100% ולגבות ריבית גבוהה יותר.
- תוכניות עתידיות – גידול במשפחה, שינוי קריירה או מעבר לעבודה בעלת הכנסה משתנה עשויים להשפיע על הבחירה במסלולים השונים.
- רמת הסיכון המתאימה – חלק מהלווים יעדיפו מסלולים בטוחים ויציבים, בעוד שאחרים יהיו מוכנים לקחת יותר סיכונים בתמורה להחזרים נמוכים יותר בטווח הקצר.
- תקופת ההלוואה הרצויה – התקופה המקסימלית למשכנתא בישראל היא 30 שנים, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-85. משכנתא ארוכה נגזרת מהיכולת לשלם החזרים קטנים יותר, בעוד שמשכנתא קצרה מפחיתה את סך הריביות אך דורשת החזר חודשי גבוה יותר.
גישות לבחירת מסלול משכנתא חכם
המפתח לבחירה נכונה הוא בפיזור נכון של הסיכונים. לדוגמה, שילוב של 30% במסלול קבוע, 40% במסלול צמוד מדד ו-30% בפריים יכול להעניק איזון טוב בין יציבות לגמישות. כלל זה נכון בעיקר כאשר התחזיות הכלכליות צופות שינויים מהותיים בשוק.
חשוב להתעדכן באופן קבוע בתחזיות הריבית והאינפלציה, משום שהן משפיעות באופן ישיר על עלות ההלוואה. בנוסף, לפי רשות התחרות בישראל, כל השוואת ריביות בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס – וארבע השוואות מצטרפות לחיסכון של 16-20 נקודות בסיס. יש לוודא שהמשכנתא שנבחרה מותאמת לצרכים האישיים הן בטווח הקצר והן בטווח הארוך.
|
✔
כדאי לעשות
|
✖
להימנע
|
ניהול סיכונים בתכנון המשכנתא
תכנון משכנתא חכם כולל גם היערכות לתרחישים שונים, כגון:
- יכולת להגדיל תשלומים בעת הצורך – חיוני במיוחד כאשר צפויה עלייה בהכנסות או קבלת סכום כסף חד פעמי.
- אפשרות למחזור משכנתא – שינוי תנאי ההלוואה בעתיד עשוי להוזיל את התשלומים ולהתאים את המסלול למצב הכלכלי החדש. יש לדעת כי העמלה העיקרית במחזור משכנתא היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כאשר ריבית השוק נמוכה מהריבית המקורית – ולא חלה על מסלול הפריים.
- הבנת העלויות הנלוות – עמלות, ריביות נסתרות ותשלומים נוספים עלולים להשפיע על הכדאיות של המסלול הנבחר.
- בניית כרית ביטחון פיננסית – שמירה על חסכונות לצד המשכנתא תסייע להתמודד עם תקופות מאתגרות כלכלית.
| ☐ | בדקתי שיחס ההחזר להכנסה לא עולה על 40%, כדי שהמשכנתא לא תסווג כהלוואה בסיכון גבוה ע"י בנק ישראל. |
| ☐ | וידאתי שלפחות שליש מהמשכנתא בריבית קבועה ושמסלול הפריים לא עולה על שני שלישים – תקנות בנק ישראל. |
| ☐ | השוויתי לפחות 4 הצעות מבנקים שונים – כל השוואה מורידה 7-8 נקודות בסיס בממוצע. |
| ☐ | אישרתי שיש לי לפחות 25% הון עצמי משווי הדירה (LTV מקסימלי 75%) לרוכש דירה ראשונה. |
| ☐ | בדקתי את עמלת ההיוון במסלול קבוע/משתנה לקראת מחזור עתידי אפשרי. |
| ☐ | סגרתי את העסקה בתוך 24 הימים שבהם הריבית מאושרת, ולא חיכיתי עד תום 90 יום של האישור העקרוני. |
שאלות נפוצות בבחירת מסלולי משכנתא
מה ההבדל בין ריבית קבועה למשתנה?
ריבית קבועה נשארת זהה לאורך כל תקופת ההלוואה ומספקת ודאות בתשלומים. ריבית משתנה מתעדכנת בהתאם לתנאי השוק ועשויה להיות זולה יותר אך מגלמת סיכון גבוה יותר. יש להביא בחשבון שהתנודות עשויות להשפיע משמעותית על גובה ההחזרים בטווח הארוך.
האם כדאי לקחת משכנתא ארוכה או קצרה?
התשובה תלויה ביכולת ההחזר החודשית ובשאיפות הפיננסיות של הלווה. משכנתא ארוכה מקטינה את ההחזר החודשי אך מייקרת את סך העלות המצטברת של ההלוואה. מנגד, משכנתא קצרה חוסכת בריביות אך דורשת החזרים חודשיים גבוהים יותר. האישור העקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב 24 ימים בלבד – לכן מומלץ לסגור עסקה מהר לאחר קבלת האישור.
כמה הון עצמי נדרש לרכישת דירה ראשונה?
רוכשי דירה ראשונה בישראל נדרשים להון עצמי מינימלי של 25% משווי הדירה, מכיוון שבנק ישראל מגביל את יחס המימון (LTV) ל-75% לרוכשי דירה ראשונה.
המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ משכנתאות, השקעות או המלצה מכל סוג שהוא. כל משקיע צריך לבחון את התאמת ההשקעה לצרכיו האישיים ומומלץ להתייעץ עם יועץ מוסמך לפני קבלת החלטות פיננסיות.












