
כשדני, מנהל חברת סטארט-אפ מצליחה, פנה אלינו לייעוץ, הוא היה מבולבל לחלוטין. עם משכורת של מעל 30,000 ₪ בחודש והצעות רבות מסוכני ביטוח, הוא התקשה להחליט בין ביטוח מנהלים לקרן פנסיה. לאחר ניתוח יסודי של מצבו הפיננסי והמשפחתי, סייענו לו לקבל את ההחלטה המיטבית עבורו. ההחלטה בין שני המסלולים דורשת הבנה של היתרונות והחסרונות של כל אחד מהם, וזיהוי של הפתרון המתאים ביותר לכל אדם על פי צרכיו האישיים.
כדאי לדעת: מאז 1 בינואר 2008, כל עובד שכיר בישראל זכאי לפנסיית חובה – ושיעור ההפקדה הכולל עומד על 18.5% מהשכר ברוטו: 6% מהעובד, 6.5% מהמעסיק לתגמולים ו-6% מהמעסיק לרכיב הפיצויים. השאלה הרלוונטית היא לא האם לחסוך – אלא באיזה מסלול.
המספרים שחשוב להכיר על הפנסיה בישראל
|
📊
18.5%
שיעור ההפקדה הכולל לפנסיית חובה משכר ברוטו (6% עובד + 6.5% תגמולים + 6% פיצויים) מקור
|
🏦
5.05%
תשואה מובטחת על אג”ח ייעודיות ממשלתיות (כ-30% מנכסי קרנות הפנסיה) מקור
|
|
💵
71.6%
שיעור החלפה נטו בישראל (אחוז השכר הנשמר כקצבה) לפי OECD מקור
|
⏱
10 ימים
משך השלמת ניוד חיסכון פנסיוני בין ספקים על פי תקנות הניידות מקור
|
ההבדלים העיקריים בין ביטוח מנהלים לקרן פנסיה
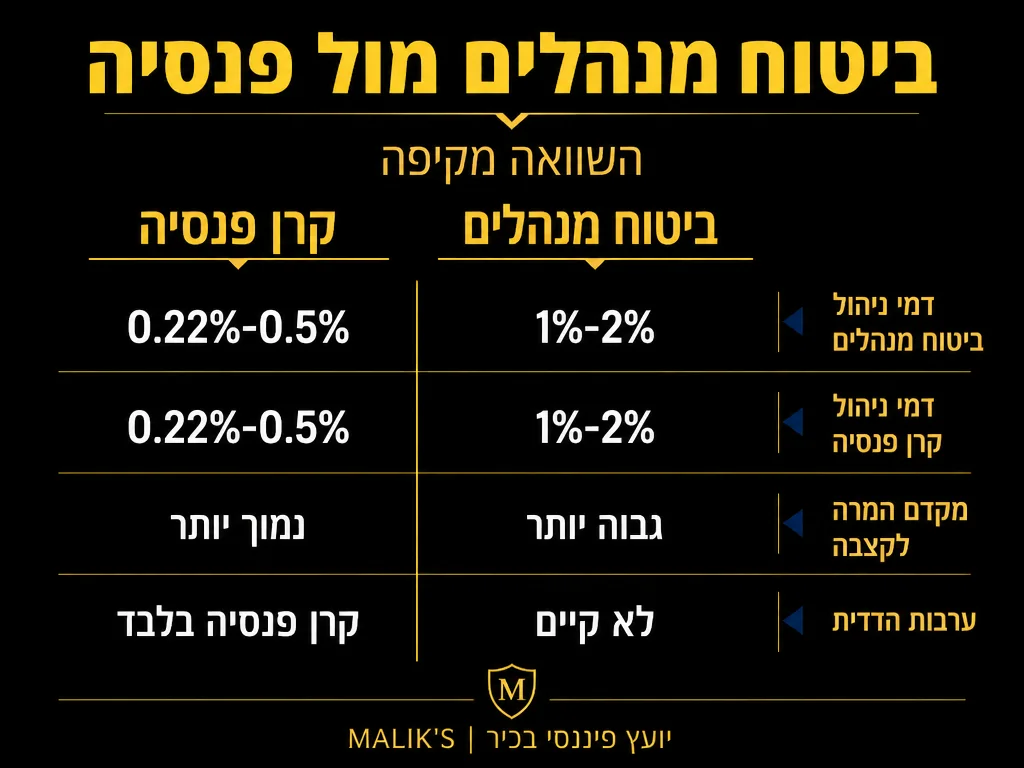
קרן פנסיה וביטוח מנהלים הם שני מסלולים מרכזיים לחיסכון פנסיוני, כל אחד עם היתרונות והחסרונות שלו. הבנת ההבדלים בין השניים היא קריטית לקבלת החלטה מושכלת:
- דמי ניהול: על-פי חוק הפנסיה בישראל, התקרה החוקית לדמי ניהול בקרן פנסיה היא 6% מההפקדה החודשית ו-0.5% מהצבירה הכוללת. בפועל, קרנות ברירת המחדל הנבחרות גובות 1% מההפקדה ו-0.22% מהצבירה בלבד – נמוך משמעותית מהתקרה. בביטוח מנהלים דמי הניהול גמישים יותר ועלולים להיות גבוהים יותר. עם הזמן, עלויות דמי הניהול מצטברות, ולכן יש לקחת זאת בחשבון בעת בחירת המסלול הפנסיוני.
- גמישות השקעה: ביטוח מנהלים מציע גמישות רבה יותר בבחירת מסלולי ההשקעה, כך שניתן לבחור ברמת הסיכון המתאימה אישית למבוטח. קרן פנסיה לעומת זאת, פועלת באופן קולקטיבי ומשרד האוצר מפקח על מסלולי ההשקעה שלה. כ-30% מנכסי קרנות הפנסיה מושקעים באג”ח ייעודיות ממשלתיות בתשואה מובטחת של 5.05% – רשת ביטחון ייחודית לחוסכים.
- מקדם המרה לקצבה: זהו פרמטר קריטי לעיתים מוזנח. בפוליסות ביטוח מנהלים ישנות שנמכרו בשנות ה-90, מקדם ההמרה לגבר בגיל פרישה 65 הגיע ל-167 – גבוה ומובטח לכל החיים. פוליסות חדשות לרוב אינן מציעות מקדם מובטח, מה שמגדיל את אי-הוודאות לגבי גובה הקצבה.
- קצבת שארים: קרן פנסיה כוללת כיסוי שארים מובנה, מה שמבטיח למשפחה קצבה במקרה פטירה. לעומת זאת, בביטוח מנהלים ניתן להתאים אישית את הכיסוי בהתאם לצרכים המשפחתיים ולוודא שהיקרים לכם יישארו מוגנים.
למי מתאימה קרן פנסיה?
קרן פנסיה מתאימה במיוחד לפרופילים הבאים:
- בעלי הכנסה ממוצעת עד גבוהה: חוסכים בעלי שכר בתחום הבינוני יכולים ליהנות מהתנאים האטרקטיביים שקרן פנסיה מספקת.
- מי שמעוניין בדמי ניהול נמוכים: דמי הניהול הנמוכים של קרנות ברירת המחדל מאפשרים חיסכון מצטבר וגידול של הקצבה העתידית.
- מי שמחפש פתרון “הכל כלול”: קרן פנסיה כוללת מרכיבי ביטוח על נכות ושארים כחלק אינטגרלי מהתוכנית.
- עובדים שמעדיפים מסלול בטוח יחסית: הסבסוד הממשלתי לקרנות הפנסיה מאפשר יציבות וצפי טוב יותר לגבי הקצבה העתידית. לפי נתוני OECD, שיעור ההחלפה הנטו בישראל (כלומר, אחוז השכר שנשמר כקצבה) עומד על 71.6% כאשר כוללים גם פנסיה וולונטרית על פני קריירה מלאה.
קרן פנסיה: מה כן ומה לא
|
✅
כדאי כש…
|
❌
פחות מתאים כש…
|
למי מתאים ביטוח מנהלים?
מצד שני, ביטוח מנהלים מספק יתרונות לאוכלוסיות שונות:
- בעלי הכנסה גבוהה (מעל 25,000 ₪ בחודש): אנשים עם הכנסה גבוהה יכולים ליהנות מהתגמולים שמספק ביטוח המנהלים, כגון תנאים מותאמים אישית.
- מי שמעוניין בגמישות מרבית בניהול החיסכון: ביטוח מנהלים מאפשר לחוסך שליטה טובה יותר על אופן ניהול תיק הפנסיה שלו.
- מי שרוצה להתאים את הכיסויים הביטוחיים לצרכיו: בניגוד לקרן הפנסיה, ביטוח מנהלים מאפשר קביעת כיסויים ביטוחיים בהתאם להעדפות אישיות.
- עצמאים ובעלי עסקים: גמישות התוכנית הופכת אותה לבחירה מצוינת עבור מי שאינו שכיר ורוצה יותר שליטה על חסכונותיו.
שיקולים מרכזיים בבחירה
בעת בחירת החיסכון הפנסיוני, כדאי לקחת בחשבון כמה פרמטרים חשובים:
- גובה ההכנסה החודשית: ככל שהשכר גבוה יותר, כך קיימת יותר משמעות לבחירה נכונה.
- גיל ומצב בריאותי: גיל צעיר מאפשר אפשרויות גמישות יותר, בעוד שמצב בריאותי עשוי להשפיע על התנאים הביטוחיים. כדאי לזכור כי גיל הפרישה בישראל הוא 67 לגברים ויעלה בהדרגה ל-65 לנשים עד 2032 – נתון המשפיע ישירות על משך צבירת הפנסיה.
- מצב משפחתי: מי שיש לו ילדים או תלויים אחרים צריך לוודא כי קיים כיסוי ביטוחי מתאים.
- יכולת נשיאה בדמי ניהול: גובה דמי הניהול משפיע על הצבירה הפנסיונית ולכן צריך להיקבע בהתאם ליכולת הכלכלית.
- העדפות השקעה אישיות: מי שמעדיף השקעות סולידיות לעומת מסוכנות יותר צריך לבחון היטב את המסלול המתאים לו.
- ניידות בין קרנות: על-פי תקנות ניידות הפנסיה, קרנות הפנסיה מחויבות להשלים העברת חיסכון בין ספקים תוך 10 ימי עסקים – גמישות שכדאי לקחת בחשבון.
צ’קליסט לבחירת מסלול פנסיוני
|
||
|
||
|
||
|
||
|
||
|
שאלות נפוצות
האם אפשר לשלב בין שני המסלולים?
כן, ניתן לפצל את החיסכון הפנסיוני בין קרן פנסיה לביטוח מנהלים. למעשה, לעיתים זהו הפתרון האופטימלי שמאפשר ליהנות מהיתרונות של כל אחת מהאפשרויות.
מה קורה במקרה של החלפת מקום עבודה?
בשני המקרים ניתן לשמור על הרצף הביטוחי. עם זאת, בביטוח מנהלים התנאים נשמרים באופן מובטח, בעוד בקרן פנסיה עלולות להיות שינויים בהתאם לנהלים הנהוגים בעת ההחלפה.
“לאחר התייעצות מקיפה עם היועץ הפיננסי, בחרתי בשילוב של קרן פנסיה וביטוח מנהלים. ההחלטה הזו אפשרה לי ליהנות מדמי ניהול נמוכים על חלק מהחיסכון, תוך שמירה על גמישות בחלק אחר. אני מרגיש היום הרבה יותר בטוח לגבי העתיד הפיננסי שלי.” – רועי כ., מנכ”ל חברת הייטק












