
DCA, או ממוצע עלות שקלי, הוא פיזור של סכום ההשקעה למנות קבועות לאורך זמן במקום הזרמת כל הכסף בבת אחת, והוא עדיף על השקעה חד-פעמית בעיקר כאשר אתם רוצים להקטין את סיכון התזמון ואת הלחץ הרגשי שמלווה כניסה גדולה לשוק ההון ברגע אחד. השאלה מתי להשקיע את כל הסכום מיד ומתי לפרוס אותו על פני חודשים היא אחת ההחלטות המהותיות שכל משקיע פרטי ובעל הון פוגש, וההכרעה בה משפיעה גם על התשואה הצפויה וגם על היכולת שלכם לישון בשקט בלילה. במאמר הזה תקבלו תמונה מסודרת של שתי הגישות, של ההיגיון הכלכלי שמאחורי כל אחת מהן, ושל השיקולים שיעזרו לכם להתאים את האסטרטגיה למצב הספציפי שלכם.
העיקרון עצמו פשוט, אבל ההשלכות שלו רחבות. מי שמבין את ההבדל בין שתי הגישות מקבל החלטות מחושבות יותר, פחות מגיב לרעש היומי בשווקים, ובונה תיק שמותאם לאופי שלו ולא נשען על התשואה התיאורטית שנראית טוב על הנייר בלבד.
עבור בעלי הון שמנהלים סכומים משמעותיים, ההבחנה הזו קריטית במיוחד. כאשר מדובר בסכומים גדולים, גם הפרש קטן באחוזי התשואה מתורגם למספרים נכבדים בשקלים, וגם ההשלכה הרגשית של ירידה חדה מורגשת בעוצמה רבה יותר. לכן ההחלטה כיצד להכניס הון גדול לשוק אינה עניין טכני בלבד, אלא החלטה אסטרטגית שראוי לגשת אליה במחשבה ובליווי מתאים.
מה זה DCA (ממוצע עלות שקלי) ואיך הוא עובד בפועל
ממוצע עלות שקלי הוא שיטה שבה אתם מחלקים סכום נתון למספר מנות שוות ומשקיעים אותן במועדים קבועים, למשל אחת לחודש על פני שנה. במקום להשקיע ₪600,000 ביום אחד, אתם משקיעים ₪50,000 בכל חודש במשך שנים עשר חודשים. כל מנה נכנסת למחיר השוק של אותו רגע, וכך ההשקעה שלכם נפרסת על פני טווח מחירים במקום להיתלות בנקודת כניסה יחידה.
התוצאה של הפיזור הזה היא שכאשר המחירים יורדים אתם קונים יותר יחידות באותו סכום, וכאשר המחירים עולים אתם קונים פחות יחידות. לאורך זמן זה מייצר מחיר ממוצע לרכישה שמחליק את התנודות. אתם לא צריכים לנחש אם היום זו נקודת כניסה טובה או רעה, כי הפריסה עצמה מטפלת בחוסר הוודאות. זה בדיוק ההיגיון שהופך את השיטה לפופולרית בקרב משקיעים שמפחדים להיכנס בדיוק ברגע הלא נכון.
יש הבחנה חשובה בין שני מצבים שנקראים לפעמים באותו שם. כאשר אתם מפרישים סכום קבוע מהמשכורת מדי חודש להשקעה, זו הפרשה שוטפת של כסף חדש שממילא נכנס בהדרגה. כאשר יש לכם סכום גדול שכבר נמצא בחשבון, למשל ירושה או מימוש נכס, ואתם בוחרים לפרוס אותו למנות במקום להשקיע מיד, זו החלטת תזמון מובהקת. הדיון על DCA מול השקעה חד-פעמית מתייחס בעיקר למצב השני, שבו הכסף כבר קיים ואתם מכריעים איך להכניס אותו לשוק.
מה זו השקעה חד-פעמית (Lump Sum) ומה ההיגיון מאחוריה
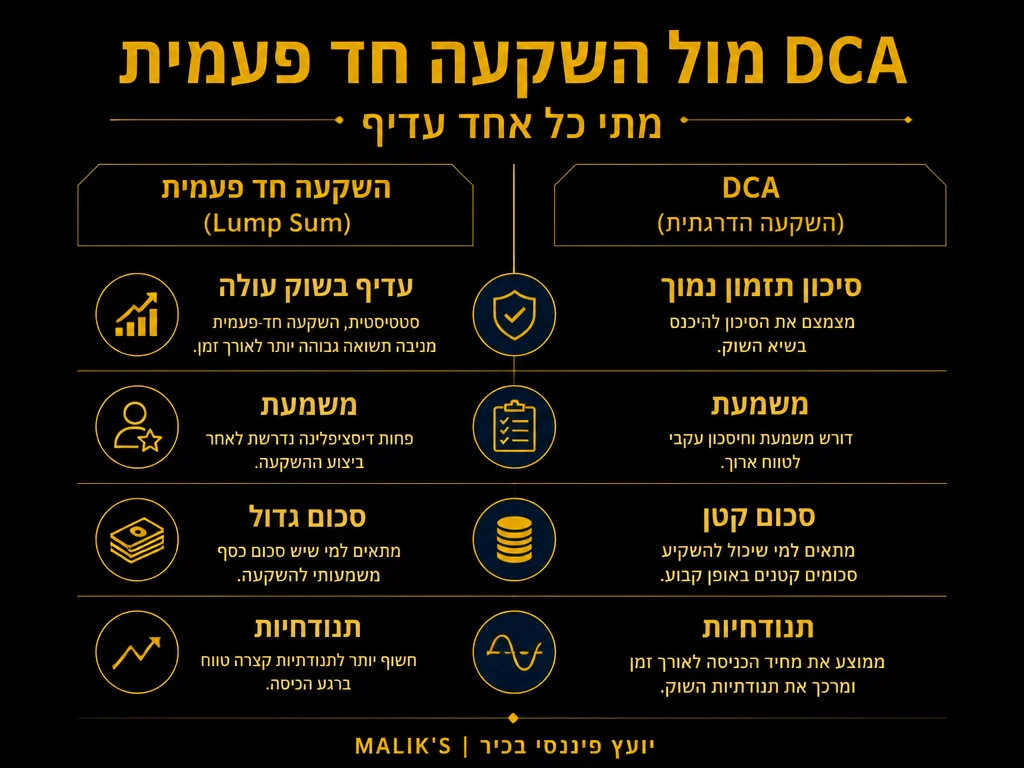
השקעה חד-פעמית, או Lump Sum, פירושה הזרמת מלוא הסכום לשוק בבת אחת, ברגע שהכסף זמין. אם קיבלתם ₪600,000, אתם משקיעים את כולם עכשיו לפי תמהיל הנכסים שתכננתם, בלי לפרוס אותם על פני זמן.
ההיגיון מאחורי הגישה הזו נשען על עובדה מרכזית לגבי שוקי ההון. לאורך ההיסטוריה השווקים נטו לעלות יותר ממה שירדו, ולכן ככל שהכסף שלכם נמצא בשוק זמן רב יותר, כך יש לו יותר הזדמנויות לצמוח ולהניב תשואה ולהרוויח מריבית דריבית. כאשר אתם משקיעים את כל הסכום מוקדם, כל שקל עובד עבורכם מהיום הראשון במקום לחכות בצד. כפי שמסבירים גורמי מקצוע בתחום, במגמת עלייה עקבית של השוק השקעה חד-פעמית תניב לרוב תשואה גבוהה יותר מפריסה, בדיוק מפני שכל הסכום נחשף לצמיחה מוקדם יותר ולא נשאר במזומן שממתין להיכנס.
המחיר של הגישה הזו הוא חשיפה מיידית מלאה לתנודתיות. אם השוק יורד בחדות בשבועות שאחרי הכניסה, כל הסכום שלכם חשוף לירידה הזו, וזה עלול להיות קשה מבחינה רגשית גם למי שיודע שהתיק מיועד לטווח ארוך. ההבנה של המתח הזה בין תשואה צפויה לבין נוחות נפשית היא הלב של ההחלטה.
DCA מול Lump Sum: השוואה מסודרת בטבלה
כדי לראות את ההבדלים בבירור, הנה השוואה של ארבעה ממדים מרכזיים שמבדילים בין שתי הגישות. הטבלה עוזרת לתרגם את העקרונות התיאורטיים להכרעה מעשית שמתאימה למצב שלכם.
| ממד | DCA (ממוצע עלות שקלי) | השקעה חד-פעמית (Lump Sum) |
|---|---|---|
| סיכון תזמון | נמוך, כי הכניסה נפרסת על פני טווח מחירים ולא נשענת על נקודה אחת | גבוה, כי כל הסכום נכנס במחיר של רגע יחיד |
| תשואה צפויה | נמוכה יותר בממוצע, כי חלק מהכסף ממתין במזומן ולא מושקע | גבוהה יותר בממוצע במגמת עלייה, כי כל הסכום עובד מוקדם |
| משמעת ורגש | קלה יותר לביצוע, מפחיתה חרטה ולחץ סביב תזמון | דורשת קור רוח ועמידה בתנודות מהיום הראשון |
| מתי מתאים | סכום גדול חד-פעמי, סף חרדה גבוה, שוק בשיא לא ברור | אופק ארוך, סבילות סיכון גבוהה, אמונה במגמת השוק |
הטבלה מבהירה נקודה שרבים מפספסים. אף גישה אינה טובה יותר בכל המצבים. הבחירה תלויה במשקל שאתם נותנים לתשואה הצפויה מול השקט הנפשי, ובאופי הספציפי של הכסף שעומד להיכנס לשוק.
למה השקעה חד-פעמית מניבה לרוב תשואה גבוהה יותר
הסיבה המרכזית נעוצה בכיוון הכללי של השווקים לאורך זמן. שוק המניות העולמי צמח לאורך עשורים, עם עליות וירידות בדרך, אך המגמה הכוללת הייתה כלפי מעלה. כאשר המגמה חיובית, כל יום שבו הכסף שלכם יושב בצד כמזומן במקום להיות מושקע הוא יום שבו הוא מפספס צמיחה אפשרית.
בפריסת DCA, בממוצע, חלק מהסכום שלכם נשאר במזומן לאורך תקופת הכניסה. אם אתם פורסים על פני שנה, בחודש הראשון רק חלק קטן מהכסף מושקע ורובו ממתין. עד שכל הסכום נכנס, השוק כבר עשוי היה לעלות, ואתם קונים חלק מהיחידות במחירים גבוהים יותר. זה בדיוק המחיר של הביטחון שהפריסה מספקת.
המסקנה המעשית היא שאם המטרה היחידה שלכם היא למקסם את התשואה הסטטיסטית הצפויה, ואתם מסוגלים לעמוד בתנודות בלי לפעול מתוך פחד, השקעה חד-פעמית היא לרוב הבחירה היעילה יותר מבחינה מתמטית. אבל תשואה צפויה גבוהה יותר אינה השיקול היחיד, ולכן הרבה משקיעים מנוסים עדיין בוחרים בפריסה מסיבות שאינן נוגעות רק למספרים.
כדאי לזכור שכל הניתוח הזה נכון בממוצע ולאורך זמן, אך אין בו הבטחה כלשהי לגבי הטווח הקצר. השוק יכול לרדת דווקא בשבועות שאחרי כניסה חד-פעמית, ובמקרה כזה משקיע שפרס את הכסף ייצא נשכר. ההסתברות נוטה לטובת ההשקעה החד-פעמית, אבל בכל מקרה בודד התוצאה עשויה להיות הפוכה. זו בדיוק הסיבה שאסטרטגיה טובה בונה על ההסתברות הכללית תוך התחשבות ביכולת שלכם לעמוד בתרחיש הגרוע, ולא נשענת על התוחלת המתמטית שלה בלבד.
מתי דווקא DCA היא הבחירה הנכונה עבורכם
למרות היתרון הסטטיסטי של השקעה חד-פעמית, יש מצבים ברורים שבהם פריסה היא ההחלטה החכמה יותר. הנה המצבים העיקריים שבהם כדאי לשקול DCA:
- אתם מתקשים לעמוד בירידה חדה של כל הסכום מיד אחרי הכניסה, ואתם חוששים שתמכרו מתוך פאניקה ותנעלו הפסד.
- הסכום שעומד להיכנס גדול מאוד ביחס להון הכולל שלכם, כך שטעות תזמון בודדת עלולה להשפיע מהותית על התוצאה.
- אתם נכנסים לשוק בתקופה שמרגישה כמו שיא, ורוצים להפחית את החרטה האפשרית אם המחירים ירדו מיד אחרי ההשקעה.
- אתם משקיעים חדשים שרוצים לבנות ניסיון והרגלי משמעת בהדרגה, לפני שאתם חושפים את מלוא ההון לשוק.
- אתם מפרישים כסף חדש שממילא נכנס מדי חודש מההכנסה השוטפת, ואז פריסה היא פשוט הדרך הטבעית שבה הכסף מגיע.
הערך הגדול של DCA במצבים האלה הוא פסיכולוגי לא פחות מכלכלי. משקיע שנשאר בשוק בזכות תחושת הביטחון שהפריסה מעניקה ירוויח בטווח הארוך יותר ממשקיע שנכנס עם כל הסכום, נבהל מירידה, ומימש הפסד ברגע הלא נכון. אסטרטגיה שאתם מסוגלים לדבוק בה עדיפה על אסטרטגיה אופטימלית על הנייר שאתם נוטשים תחת לחץ.
איך משלבים בין שתי הגישות בבניית תיק השקעות
בפועל, ההחלטה אינה חייבת להיות בינארית. משקיעים רבים ובעלי הון בוחרים בגישת ביניים שמנצלת את היתרונות של שתי השיטות. אחת הדרכים הנפוצות היא להשקיע חלק מהותי מהסכום מיד, כדי ליהנות מהחשיפה המוקדמת לשוק, ולפרוס את היתרה על פני מספר חודשים כדי לרכך את סיכון התזמון של החלק הנותר.
הבחירה בין הגישות ובמינון ביניהן נשענת על כמה גורמים אישיים: אופק ההשקעה שלכם, סבילות הסיכון שלכם, גודל הסכום ביחס לכלל ההון, והמטרה שלשמה נועד הכסף. תיק שמיועד לפרישה בעוד עשרים שנה מתנהג אחרת מכסף שתזדקקו לו בעוד שלוש שנים. כאן נכנס לתמונה ליווי מקצועי. ניהול תיקי השקעות מקצועי מתאים את קצב הכניסה, את תמהיל הנכסים ואת רמת הסיכון למצב הספציפי שלכם ולמטרות שהגדרתם, במקום להסתמך על כלל אצבע אחיד.
נקודה שראוי לשים אליה לב היא עלויות. פריסה למנות רבות עלולה לייצר יותר פעולות ולעיתים יותר עמלות, ולכן כדאי לתכנן את מספר המנות כך שהביטחון שהפריסה מספקת יצדיק את העלות הנלווית. ניהול מסודר של ההיבט הזה חוסך כסף לאורך זמן ושומר על יעילות התיק.
טעויות נפוצות שכדאי להימנע מהן בבחירת האסטרטגיה
הטעות השכיחה ביותר היא לנסות לתזמן את השוק במסווה של DCA. משקיע שמחליט לחכות במזומן עד ש”המחירים ירדו” לפני שהוא מתחיל לפרוס, למעשה מהמר על ירידה, וזה כבר לא ניהול סיכון אלא ניחוש. הפריסה אמורה להיות מכנית ומתוזמנת מראש, לא תלויה בתחושת בטן לגבי הכיוון הבא של השוק.
טעות נוספת היא לפרוס על פני תקופה ארוכה מדי. פריסה על פני חמש שנים משאירה חלק גדול מהכסף מחוץ לשוק לתקופה ממושכת ומקטינה משמעותית את התשואה הצפויה. רוב אנשי המקצוע ממליצים על חלון פריסה קצר יחסית, לרוב בין כמה חודשים לשנה, כדי לאזן בין הפחתת סיכון התזמון לבין השארת הכסף מחוץ לשוק לזמן קצר ככל האפשר.
טעות שלישית היא לבחור אסטרטגיה שלא מתאימה לאופי שלכם. אם אתם יודעים על עצמכם שירידה חדה תגרום לכם למכור בבהלה, בחירה בהשקעה חד-פעמית רק בגלל היתרון הסטטיסטי עלולה להוביל בדיוק לתרחיש שאתם הכי חוששים ממנו. התאמת האסטרטגיה למזג האישי שלכם היא חלק בלתי נפרד מההחלטה הנכונה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על איזון תיק השקעות.
שווה להכיר גם את ההבדל בין קרן פנסיה מקיפה למשלימה.
שאלות נפוצות
מה עדיף בפועל, DCA או השקעה חד-פעמית?
מבחינת תשואה צפויה בלבד, השקעה חד-פעמית עדיפה לרוב במגמת שוק עולה, מפני שכל הסכום נחשף לצמיחה מוקדם יותר. עם זאת, DCA עדיפה עבור משקיעים שרוצים להקטין את סיכון התזמון ואת הלחץ הרגשי. הבחירה הנכונה תלויה בסבילות הסיכון שלכם, בגודל הסכום ובאופק ההשקעה, ולא בכלל אחיד אחד.
על פני כמה זמן כדאי לפרוס את ההשקעה ב-DCA?
חלון פריסה נפוץ נע בין כמה חודשים לשנה. פריסה קצרה מדי כמעט זהה להשקעה חד-פעמית, ופריסה ארוכה מדי משאירה יותר מדי כסף מחוץ לשוק ופוגעת בתשואה הצפויה. חלון של שישה עד שנים עשר חודשים נחשב לרוב לאיזון סביר בין הפחתת סיכון לבין ניצול הזמן בשוק.
האם DCA מתאים גם לסכומים גדולים של בעלי הון?
כן, ולעיתים דווקא בסכומים גדולים הערך שלו בולט יותר. כאשר הסכום גדול ביחס לכלל ההון, טעות תזמון בודדת עלולה להשפיע מהותית, ולכן הפריסה מפחיתה את הסיכון הזה. רבים בוחרים בגישת ביניים שמשקיעה חלק מהותי מיד ופורסת את היתרה, כדי ליהנות משני העולמות.
האם כדאי לחכות לירידה בשוק לפני שמתחילים DCA?
לא. המתנה לירידה היא ניסיון לתזמן את השוק, וזה בדיוק הדבר ש-DCA נועד לנטרל. הפריסה צריכה להתחיל לפי לוח זמנים שנקבע מראש ולהתבצע באופן מכני, בלי תלות בתחזית לגבי הכיוון הבא של המחירים.
מה ההבדל בין DCA לבין הפרשה חודשית קבועה מהמשכורת?
הפרשה חודשית מהמשכורת היא השקעה של כסף חדש שממילא נכנס בהדרגה, ולכן פריסה היא הדרך הטבעית שבה הוא מגיע. DCA כאסטרטגיית תזמון מתייחס לסכום גדול שכבר קיים בחשבון, ואתם בוחרים באופן אקטיבי לפרוס אותו במקום להשקיע מיד. שני המקרים משתמשים באותה טכניקה, אך ההחלטה מאחוריהם שונה.
המידע במאמר זה הוא מידע כללי בלבד ואין בו משום ייעוץ השקעות או תחליף לליווי מקצועי המותאם אישית למצבכם.












