
מדי שנה עשרות אלפי ישראלים שוקלים לעשות את הצעד ולעבור מהיותם שכירים לעצמאיים.
חלקם מונעים מחזון עסקי ברור, חלקם מחפשים חירות כלכלית, ואחרים פשוט הגיעו לנקודה שבה הם יודעים שהם שווים יותר ממה שמשלמים להם.
אבל מעבר כזה, אם לא מתבצע נכון, יכול להפוך מהזדמנות חיים למשבר פיננסי כואב.
המדריך הזה נועד לתת לכם את כל הכלים הנחוצים: הכלכליים, המיסויים, הביטוחיים והמנטליים, כדי שתוכלו לקבל את ההחלטה הנכונה ולבצע אותה בצורה מושכלת.
למה אנשים עוברים משכיר לעצמאי?
השאלה הראשונה שכל אחד צריך לשאול את עצמו היא לא “איך לעבור” אלא “למה לעבור”.
ההבנה של המניע האמיתי תקבע את הסיכוי להצלחה.
הסיבות הנפוצות ביותר שעולות בשיחות ייעוץ:
- חוסר שביעות רצון מהשכר ותחושה שהפוטנציאל האישי גדול מהתגמול שמקבלים
- רצון בגמישות ובשליטה על לוחות הזמנים
- פיתוח מוצר, שירות, או מומחיות שכבר קיימת אצלם
- ביטחון תעסוקתי נמוך לאחר פיטורים או שינויים ארגוניים
- שאיפה לבניית נכס עסקי שיוכל להניב הכנסה פסיבית בעתיד
כל אחת מהסיבות הללו מצדיקה בדיקה יסודית, אך חשוב מאוד להיות כנים עם עצמכם לגבי האם אתם מוכנים לאתגרים שבצד השני.
מתי הזמן הנכון לעבור לעצמאות?
אין תשובה אחת נכונה, אבל יש אינדיקטורים פיננסיים ברורים שמאותתים שאתם מוכנים.
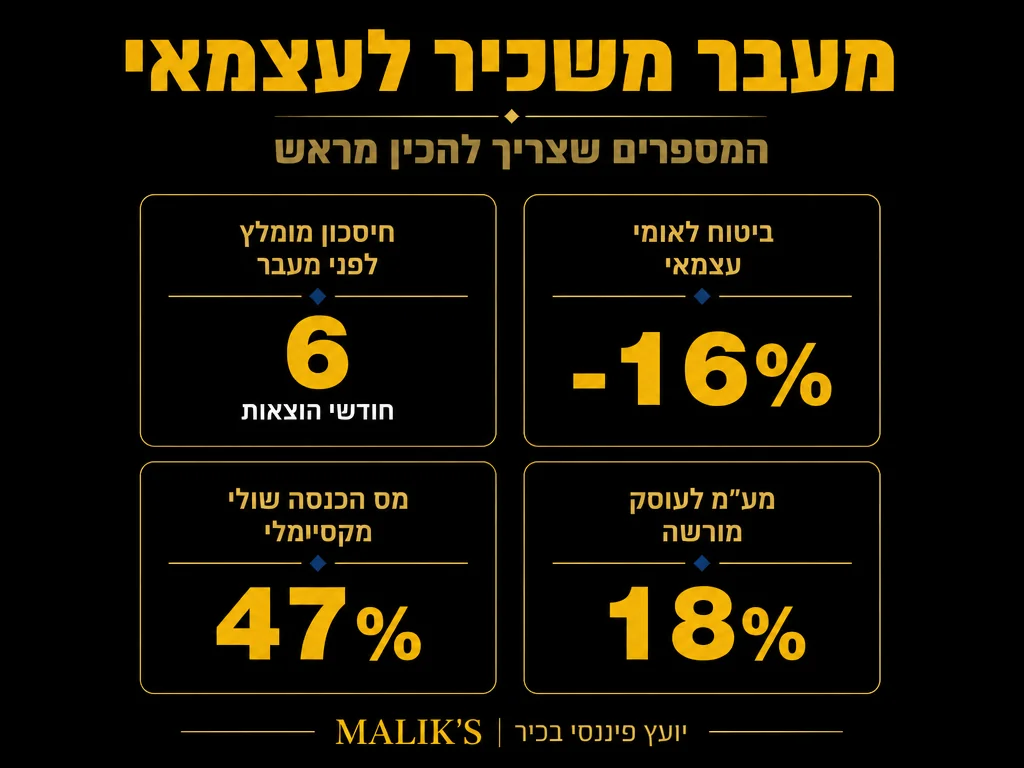
המדד הפיננסי הראשון: יש לכם רשת ביטחון של לפחות 3 עד 6 חודשי הוצאות שמורים בחיסכון נזיל. למען הפרספקטיבה, גם בקרב אזרחי ארה״ב רק 55% מהבוגרים מצליחים להפריש סכום שמכסה שלושה חודשי הוצאות חירום (סקר Federal Reserve SHED 2024) – כך ש״כרית ביטחון״ אמיתית היא נכס שאינו מובן מאליו.
המדד השני: כבר יש לכם הכנסה ראשונית מהפעילות הצפויה, גם אם בצד, שמוכיחה שיש ביקוש לשירות שלכם.
המדד השלישי: ביצעתם בדיקת היתכנות עסקית ויודעים כמה תצטרכו להרוויח כדי לכסות את עלויות המחיה, המיסים, הפנסיה והביטוחים.
מעבר ללא מוכנות פיננסית הוא אחד הגורמים העיקריים לכישלון עסקי בשלב הראשון.
📊 מספרים שחייבים לדעת לפני שעוברים לעצמאות
ההכנה הפיננסית לפני הצעד
בניית כרית הביטחון הפיננסי
לפני שעוזבים את המשכורת הקבועה, יש לצבור חיסכון נזיל שמכסה לפחות 4 חודשים של הוצאות מחיה מלאות.
זה כולל שכירות או משכנתא, ביטוחים, הוצאות ילדים, ומזון, וכל התחייבות קבועה אחרת.
הבנת תזרים המזומנים העתידי
כעצמאי, ההכנסה לא קבועה. לכן, יש לתכנן תזרים מזומנים ריאלי לשנה הראשונה, כולל חודשים “רזים”.
עתודת מס
אחת הטעויות הנפוצות ביותר של עצמאים מתחילים היא אי הפרשה למס מדי חודש.
כלל אצבע: הפרישו 25% עד 35% מכל תקבול לצורך מיסים, ביטוח לאומי ומע”מ. כדי להעריך נכון את גובה החבות, חשוב לזכור שעצמאי משלם דמי ביטוח לאומי וביטוח בריאות עד תקרת הכנסה חודשית של 51,910 ש״ח (2025), עם שיעור משולב של 15.79% מעל סף של 7,703 ש״ח.
הצעדים הפרקטיים: פתיחת תיק עצמאי
שלב 1: רישום ברשות המסים
הצעד הראשון הוא פתיחת תיק ברשות המסים.
עצמאי יכול להירשם כעוסק פטור (מחזור שנתי עד כ-120,000 ₪ נכון לתקנות העדכניות) או כעוסק מורשה (מחזור גבוה יותר, עם חובת גביית מע”מ והגשת דוחות מפורטים יותר).
הבחירה בין שני הסטטוסים תשפיע על החובות הדיווחיות, עמלות הנהלת החשבונות, והאפשרות לנכות הוצאות.
שלב 2: פתיחת תיק בביטוח לאומי
עצמאי חייב לפתוח תיק במוסד לביטוח לאומי תוך 90 יום מתחילת הפעילות.
גובה דמי הביטוח הלאומי נגזר מההכנסה החייבת ועשוי להגיע לאחוזים משמעותיים מהרווח.
שלב 3: פנסיה חובה לעצמאים
חוק פנסיה חובה לעצמאים נכנס לתוקפו בינואר 2017, בהמשך לצו ההרחבה לביטוח פנסיוני מקיף שפורסם ב-1 בינואר 2008 וקבע לראשונה זכות פנסיה חובה לכל שכיר בישראל.
עצמאי חייב להפריש 4.45% מההכנסה עד מחצית השכר הממוצע במשק, ו-12.55% על ההכנסה שמעל ועד שכר ממוצע מלא, לפי חוק פנסיה חובה לעצמאים. קראו עוד על חובת הפנסיה לעצמאים וכיצד לעמוד בה.
שלב 4: ניהול חשבונות ודיווח שנתי
עצמאי מחויב בהגשת דוח שנתי לרשות המסים.
מומלץ מאוד לעבוד עם רואה חשבון או יועץ מס מהיום הראשון, שכן הוצאות שאינן מתועדות כראוי אינן מוכרות לצורכי מס, ועלולות לעלות ביוקר.
השוואה מספרית: שכיר מול עצמאי
הטבלה הבאה מסכמת את ההבדלים הכלכליים המרכזיים בין שכיר לעצמאי:
| פרמטר | שכיר | עצמאי |
|---|---|---|
| הכנסה | קבועה ויציבה | משתנה, תלוית ביצועים |
| מס הכנסה | מנוכה ישירות (ניכוי מס במקור) | שולם ברבעונים (מקדמות) ובדוח שנתי |
| ביטוח לאומי | מנוכה בידי המעסיק | מוטל על העצמאי ישירות |
| פנסיה | מעסיק מפריש בנוסף לשכר (סך 18.5% עפ״י חוק) | חובת הפרשה עצמית (4.45%/12.55%) |
| דמי הבראה / חופשה / מחלה | זכויות סטטוטוריות | אין, העצמאי מממן בעצמו |
| קרן השתלמות | מעסיק מפריש חלקית | מותר בניכוי מס עד 4.5% מההכנסה (תקרה 13,203 ש״ח לשנת 2026) |
| זכאות למשכנתא | אישור קל יחסית | דורש הוכחת הכנסה לאורך שנתיים לפחות |
| ביטוח בריאות | לרוב מסובסד דרך מעסיק | עלות מלאה על העצמאי |
מה קורה למשכנתא כשעוברים לעצמאות?
זו אחת השאלות הנפוצות ביותר, ומסיבה טובה.
הבנקים מתייחסים לעצמאים באופן שונה מאשר לשכירים בעת בחינת בקשות משכנתא.
לשכיר, הבנק מבקש תלושי שכר. לעצמאי, הוא ידרוש שומות מס מרשות המסים לשנתיים לפחות, ולעיתים גם שלוש שנים.
אם אתם מתכננים לקחת משכנתא ועדיין שכירים, שקלו לסיים את תהליך הגשת הבקשה לפני המעבר לעצמאות, או לחלופין, לחכות עד שתוכלו להציג רקורד כלכלי כעצמאים. על תהליך אישור משכנתא לעצמאיים והאתגרים הייחודיים בו, קראו כאן.
ביטוחים שלא ניתן להתעלם מהם
כשכיר, חלק מהביטוחים ניתנו לכם “בחינם” דרך המעסיק. כעצמאי, אתם אחראים לכל ההגנה שלכם.
הביטוחים החיוניים לעצמאי:
- ביטוח אובדן כושר עבודה כי אם אינכם עובדים, אין הכנסה
- ביטוח חיים במיוחד אם יש תלויים
- ביטוח בריאות פרטי לטיפולים מהירים ומקצועיים
- ביטוח אחריות מקצועית עבור מי שנותן שירותים מקצועיים
- ביטוח תכולה ועסק אם יש משרד או ציוד
✅ רשימת תיוג: ביטוחי חובה לעצמאי
|
✓
ביטוח אובדן כושר עבודה – הגנה ראשית על ההכנסה; בדקו כיסוי עד 75% מהשכר |
|
✓
ביטוח חיים – חיוני אם יש תלויים; כדאי לשלב עם פוליסת חיסכון |
|
✓
ביטוח בריאות פרטי – השלמת בריאות + ניתוחים; המעסיק לא מממן עוד |
|
✓
ביטוח אחריות מקצועית – חובה לנותני שירות: יועצים, מהנדסים, עורכי דין |
|
✓
ביטוח תכולה ועסק – הגנה על ציוד, מחשבים ומשרד; לרוב זול יחסית |
🔗 לסקירה מקיפה של ביטוחים לעצמאים: מדריך הפנסיה והביטוח לעצמאים – מליק פיננסים
קרן השתלמות: הכלי הכי משתלם לעצמאי
קרן השתלמות היא אולי הכלי הפיננסי המשתלם ביותר העומד לרשות עצמאי בישראל – והרבה מתחילים לא מנצלים אותו.
החוק מאפשר לעצמאי לנכות מההכנסה החייבת עד 4.5% מההכנסה השנתית, עד תקרת ניכוי של 13,203 ש״ח בשנת 2026. בפועל, על תקרת הכנסה של 293,397 ש״ח לשנה, ניתן להפקיד עד 7%, ובסך הכל כ-20,520 ש״ח בשנה לפי הוראות 2025.
היתרון המרכזי של הקרן הוא הפטור ממס רווחי הון – לאחר 6 שנות וותק, הרווחים מהקרן פטורים לחלוטין ממס רווח הון. זהו פטור נדיר במערכת המס הישראלית, והוא הופך את הקרן למנגנון חיסכון לטווח בינוני שאין לו תחליף.
ההיבט המנטלי: מה שאף אחד לא מספר לכם
המעבר לעצמאות הוא לא רק כלכלי. הוא פסיכולוגי לחלוטין.
הפחד מאי הוודאות
שכיר רגיל לקבל את המשכורת ב-1 לחודש. עצמאי לומד לחיות עם אי ודאות, לנהל לחץ, ולתכנן קדימה גם כשההכנסה לא ברורה.
זו כישורות שניתן לפתח, אבל הם דורשים עבודה אקטיבית.
“תסמונת המתחזה” (Impostor Syndrome)
רבים חווים תחושה שהם “לא מספיק טובים” להיות עצמאיים, גם כשיש להם ידע ומיומנויות מוכחות.
ההמלצה: הגדירו גבולות ברורים לשעות עבודה, לתמחור, ולסוג הלקוחות שאתם עובדים איתם.
ניהול עצמי ומשמעת
אין מנהל שיגיד לכם מה לעשות. זה יתרון ענק ואחריות כבדה.
עצמאים מצליחים משקיעים בפיתוח כישורי ניהול עצמי כמו שהם משקיעים בפיתוח המקצועי שלהם.
שאלות נפוצות על מעבר לעצמאות
כמה כסף צריך לחסוך לפני שעוברים לעצמאות?
המינימום המומלץ הוא 3 חודשי הוצאות מחיה, אך 6 חודשים מספקים רשת ביטחון הרבה יותר יציבה, במיוחד בשנה הראשונה שבה הלקוחות עדיין מצטברים.
האם אפשר לעבוד כעצמאי לצד עבודה שכירה?
כן, זה לגיטימי לחלוטין ומומלץ אפילו כשלב מעבר. חשוב לוודא שאין איסור בחוזה העבודה שלכם ולדווח על ההכנסה הנוספת כחוק.
מה ההבדל בין עוסק פטור לעוסק מורשה?
עוסק פטור פטור מגביית מע”מ מלקוחותיו אך גם אינו יכול לקזז מע”מ על הוצאות. עוסק מורשה גובה מע”מ, מגיש דוחות תקופתיים, ויכול לנכות מע”מ תשומות. הסיווג תלוי בגובה המחזור השנתי הצפוי.
האם עצמאי יכול לקבל אבטלה?
לא. עצמאי לא זכאי לדמי אבטלה מביטוח לאומי. לכן, חיסכון עצמי הוא קריטי.
איך מגישים דוח שנתי כעצמאי?
עצמאים מגישים דוח שנתי למס הכנסה עד סוף אפריל של השנה הבאה (עם אפשרות הארכה עבור מיוצגים על ידי רו”ח). הדוח כולל את כל ההכנסות, הוצאות מוכרות, ותשלומי מקדמות שבוצעו במהלך השנה.
ניהול פיננסי חכם כעצמאי: הרגלים שכדאי לאמץ מהיום הראשון
עצמאים מצליחים לא מנהלים עסק לפי תחושות בטן. הם עובדים עם נתונים.
הרגל ראשון: פתחו חשבון בנק עסקי נפרד לחלוטין מהחשבון האישי.
הרגל שני: קבעו לעצמכם “משכורת” חודשית קבועה מתוך הרווחים, ואל תגעו ביתרה עד שמפרישים למס, לפנסיה ולחיסכון חירום.
הרגל שלישי: עקבו אחר כל הוצאה עסקית ושמרו קבלות, כי כל הוצאה מוכרת חוסכת לכם כסף בדוח השנתי.
הרגל רביעי: בצעו סקירה פיננסית חודשית של ההכנסות מול ההוצאות, כולל השוואה לחודשים קודמים.
ללמוד כיצד מתנהל אימון אישי עסקי שמסייע לעצמאים לבנות מערכות פיננסיות נכונות.
⚠ ניהול פיננסי נכון: עשה ואל תעשה
|
✅ עשה
|
❌ אל תעשה
|
מעבר משכיר לעצמאי: המדריך הכלכלי והמנטלי
הצעד הזה הוא אחד המשמעותיים ביותר שאדם יכול לעשות בחייו הכלכליים.
הוא יכול להוביל לחירות פיננסית, לצמיחה אישית, ולבניית נכס עסקי שיעבוד בשבילכם לשנים רבות.
אך הוא גם דורש תכנון, משמעת ואחריות ברמה שרבים אינם מוכנים אליה מראש.
ההצלחה בעצמאות לא מקרית. היא תוצאה ישירה של הכנה נכונה, ניהול פיננסי מושכל, ותמיכה מקצועית בשלבים הקריטיים.
מוכנים לעשות את הצעד? רוצים לוודא שאתם עושים אותו נכון?
הצוות של מליק פיננסים מלווה עצמאים מתחילים ומנוסים בבניית תכנית פיננסית מדויקת, מגיבוש כרית הביטחון ועד לתכנון מס חכם ופרישה נבונה.
לקביעת פגישת ייעוץ אישית, צרו קשר עם הצוות שלנו עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












