
בשנים האחרונות הפך מדד ה-S&P 500 לנושא שגור בפיהם של ישראלים רבים, ולא רק בקרב אנשי ההייטק או המשקיעים המנוסים.
מהנדסים, מורים, עצמאים ובעלי עסקים שואלים את אותה שאלה: “גם אני יכול להשקיע ב-S&P 500, ואיך עושים את זה?”
הסיבה לכך לא מקרית. המדד הזה הפך בתוך פחות מעשור ממוצר שמורגל לגופים מוסדיים לאחד מאפיקי ההשקעה הפופולריים ביותר בקרב הציבור הרחב בישראל. הבנה יסודית של הנושא היא כלי הכרחי לכל מי שרוצה לנהל את עתידו הפיננסי בצורה אחראית ומחושבת.
מה זה בכלל מדד S&P 500?
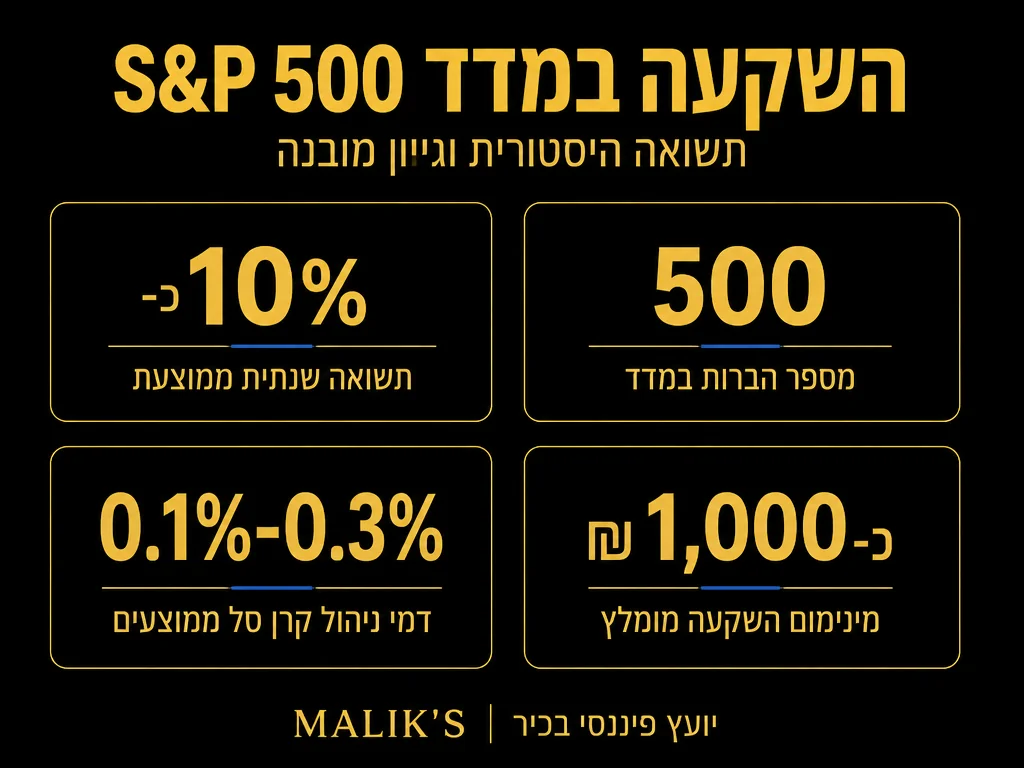
S&P 500 הוא מדד מניות הכולל את 500 החברות הציבוריות הגדולות ביותר הנסחרות בבורסות האמריקאיות, לפי שווי שוק.
המדד מנוהל על ידי חברת הדירוג Standard & Poor’s ונחשב לאינדיקטור המרכזי ביותר לבריאות הכלכלה האמריקאית. הוא כולל חברות מתחומים מגוונים לחלוטין: טכנולוגיה, שירותי בריאות, פיננסים, אנרגיה, תקשורת, צרכנות ותעשייה.
החברות המובילות במדד כיום הן Apple, Microsoft, Nvidia, Amazon ו-Alphabet (Google), אשר יחד מהוות חלק ניכר ממשקל המדד הכולל.
כדי להיכלל במדד, על חברה לעמוד בקריטריונים מחמירים:
- שווי שוק מינימלי גבוה
- רווחיות חיובית בארבעת הרבעונים האחרונים
- נזילות מסחר מינימלית
- התאגדות בארצות הברית
למה כולם מדברים על זה? ה”פנומנה הישראלית”
עד לפני שלוש שנים בלבד, השקעה ב-S&P 500 הייתה נחלת משקיעים מתוחכמים בלבד. בעוד שבאוגוסט 2021 רק כ-0.5% מנכסי הפנסיה הישראלית הופנו ישירות לקרנות מחקות S&P 500, עד סוף 2024 הזינוק היה דרמטי: כ-9% מהיקף הנכסים של הפנסיה הישראלית הושקע ישירות בקרנות מחקות מדד S&P 500, על פי נתונים שפרסם גלובס.
במונחים אבסולוטיים, נכסי קרנות הפנסיה שהושקעו בקרנות מחקות S&P 500 הגיעו ל-76 מיליארד ש״ח עד ספטמבר 2024 – כמעט פי שלושה מ-28 מיליארד ש״ח שנה קודם לכן, על פי גלובס.
המספרים האלה מסבירים מדוע הנושא תופס כל כך הרבה שטח בשיחות הכלכליות של הישראלי הממוצע, וגם מדוע הציבור הרחב בישראל מחפש כיום הבנה יסודית יותר של אופן ההשקעה במדד.
גידול ההשקעה הפנסיונית הישראלית ב-S&P 500 – במספרים
|
0.5%
חלק מנכסי הפנסיה שהושקע ב-S&P 500 באוגוסט 2021 מקור
|
9%
חלק מנכסי הפנסיה שהושקע ב-S&P 500 עד סוף 2024 מקור
|
76B ₪
נכסי פנסיה בקרנות מחקות S&P 500 – ספטמבר 2024 (לעומת 28B ₪ שנה קודם) מקור
|
תשואות היסטוריות: מה הנתונים באמת אומרים?
אחת השאלות הנפוצות ביותר היא: “כמה באמת מרוויחים ב-S&P 500?”
בהסתכלות ארוכת טווח, התשואה הממוצעת השנתית של מדד ה-S&P 500 לאורך 100 השנים האחרונות עמדה על כ-10.42% בשנה (כולל השקעה חוזרת של דיבידנדים), כאשר הדיבידנדים אחראים לכ-30% מסך הרווחים, לפי MoneyChimp / Standard & Poor’s.
במונחים ריאליים, לאחר קיזוז אינפלציה, מחקר UBS היסטורי מקיף מצא שמניות ארה״ב הניבו תשואה ריאלית שנתית ממוצעת של כ-6.5% מאז 1900, בעוד שאר העולם הסתפק ב-4.3% – כאשר מניות עקפו אג״ח, אגרות חוב ואינפלציה בכל 21 השווקים בעלי היסטוריה רציפה, על פי UBS Global Investment Returns Yearbook 2025.
עם זאת, עבר אינו מבטיח עתיד: מודל שוק ההון של Vanguard לשנת 2026 צופה תשואה שנתית של 3.5%-5.5% בלבד למניות ארה״ב בעשור הקרוב – נמוך משמעותית מהרווחים האחרונים – בעוד אג״ח אמריקאיות צפויות להניב כ-4%, על פי Vanguard 2026 Outlook.
השוואת תשואות S&P 500 לפי עשורים
| עשור | מאפיין מרכזי | אירועים מרכזיים |
|---|---|---|
| שנות ה-80 | שוק שורי | שוק שורי ממושך |
| שנות ה-90 | צמיחה חזקה | בועת הדוטקום בשיאה |
| שנות ה-2000 | עשור אבוד | משבר דוטקום + 2008 |
| שנות ה-2010 | התאוששות וצמיחה | ריבית אפס וצמיחת טכנולוגיה |
| 2020 עד 2024 | תנודתיות גבוהה | קורונה + ריבאונד חזק |
הנתונים הם אינדיקטיביים. ביצועי העבר אינם ערובה לעתיד.
דרכי ההשקעה של הישראלי ב-S&P 500
זוהי אחת השאלות המעשיות ביותר ששואלים אנשים: “בפועל, איך משקיעים?”
בישראל קיימות מספר דרכים עיקריות, לכל אחת יתרונות ומאפיינים שונים.
1. קרן סל (ETF) מחקה מדד דרך חשבון מסחר עצמאי
ניתן לבצע זאת באמצעות רכישת קרן סל מחקה מדד S&P 500 דרך בתי השקעות ישראלים כדוגמת מיטב טרייד, IBI טרייד או אקסלנס טרייד, לחלופין גם דרך ברוקר זר כדוגמת אינטראקטיב ישראל.
היתרון: דמי ניהול נמוכים מאוד. ההפרש בעלויות בין השקעה פסיבית לאקטיבית הוא דרמטי – בשנת 2024 קרן מדד מנייתית ממוצעת גבתה דמי ניהול של 0.05% בלבד, לעומת 0.64% לקרן מנייתית מנוהלת אקטיבית – יתרון עלות פי 13 לטובת ההשקעה הפסיבית, לפי Investment Company Institute.
החיסרון: מחייב ידע בסיסי בשוק ההון וניהול עצמי.
2. קרן השתלמות במסלול מחקה מדד
אם יש ברשותכם קרן השתלמות (לשכירים או לעצמאים), אתם יכולים לבחור להשקיע אותה במסלול מחקה מדד S&P 500. גם בקרן השתלמות IRA ניתן להשקיע ישירות באמצעות רכישת קרן סל מחקה מדד.
היתרון הגדול: בקרנות השתלמות קיים פטור ממס רווחי הון לאחר 6 שנות חיסכון, על פי PwC Tax Summaries.
3. קופת גמל להשקעה
קופות הגמל להשקעה הושקו ב-2016 במטרה לעודד את הציבור בישראל להגדיל את חסכונותיו. כל אדם יכול להפקיד עד 83,641 ש״ח לשנת 2026 לכל אדם, ומשיכה כקצבה החל מגיל 60 פטורה ממס לחלוטין, לפי כל-זכות.
4. דרך הבנק
זוהי הדרך הנוחה ביותר למי שפועל ממילא מול הבנק, אך היא יקרה יחסית לאלטרנטיבות הישירות, מאחר שהבנקים גובים בדרך כלל עמלות גבוהות יותר מבתי ההשקעות.
השוואת אפיקי ההשקעה לישראלי
| אפיק השקעה | פטור ממס רווחי הון | נזילות | רמת מורכבות |
|---|---|---|---|
| חשבון מסחר עצמאי (ETF) | לא | גבוהה | בינונית |
| קרן השתלמות | כן (לאחר 6 שנים) | מוגבלת | נמוכה |
| קופת גמל להשקעה | כן (קצבה מגיל 60) | בינונית | נמוכה |
| דרך הבנק | לא | גבוהה | נמוכה |
| קרן פנסיה (מסלול מחקה) | כן (בגיל פרישה) | נמוכה | נמוכה |
מה עם הקרנות האיריות? הכלי שהמשקיעים המנוסים מדברים עליו
קרן אירית היא קרן סל המאוגדת באירלנד ועוקבת אחר מדדים עולמיים. היא הפכה לכלי המועדף על משקיעים ישראלים בשנת 2026 בזכות שלושה יתרונות מרכזיים: מס דיבידנד מופחת של 15% (לעומת 30% בקרנות אמריקאיות), צבירה דחויית מס ופטור ממס עיזבון אמריקאי, על פי חתול פיננסי.
הטיקרים הפופולריים ביותר הם 1183441 של Invesco ו-1159250 של iShares. שניהם עוקבים אחר מדד ה-S&P 500 ונסחרים בשקלים בבורסה בתל אביב.
ההבדל המעשי ביניהם: iShares צמודה לדולר לצורך חישוב מס רווחי הון, ואילו Invesco צמודה למדד המחירים לצרכן, מה שמקנה לה יתרון במצבי אינפלציה גבוהה.
מיסוי השקעות S&P 500 בישראל: מה חשוב לדעת
בישראל, רווחי הון ממכירת מניות שנרכשו החל מ-1 בינואר 2003 ממוסים בשיעור של 25% ליחידים, ועולים ל-30% עבור בעלי מניות מהותיים המחזיקים 10% או יותר, לפי PwC Israel Tax Summary.
בנוסף, מ-2025 חל מס יסף של 3% על הכנסות שנתיות מעל 721,560 ש״ח, ועוד 2% נוספים על הכנסות מהון (סה״כ 5%), על פי PwC Israel.
לצורך בדיקת ההיבטים המיסויים המעודכנים, כדאי לעיין במידע המפורסם באתר רשות המסים בישראל.
השקעה חד-פעמית מול השקעה תקופתית: מה עדיף?
השקעה חד-פעמית (Lump Sum) מתאימה למי שיש בידו סכום גדול. השקעה תקופתית (Dollar Cost Averaging) מתאימה למי שמשקיע מהכנסה שוטפת ומעדיף להפחית את סיכון הכניסה לשוק בנקודת שיא.
מבחינה מעשית, משקיע שמפקיד סכום קבוע בכל חודש לאורך זמן נהנה משני יתרונות מרכזיים: משמעת השקעה וצמצום התנודתיות.
כדאי לקרוא גם על השקעות בשוק ההון כדי להבין את התמונה הרחבה לפני שמחליטים על אסטרטגיה.
מה הסיכונים שחייבים להכיר?
כל השקעה נושאת סיכון, וה-S&P 500 לא יוצא מן הכלל.
ריכוז יתר במניות הטכנולוגיה: משקלן של חברות הטכנולוגיה הגדולות במדד גדול במיוחד ויוצר ריכוז שעלול להגביר תנודתיות בעת ירידות בסקטור.
שוקי דובים תקופתיים: מאז 1929 עבר ה-S&P 500 13 שוקי דובים – כלומר אחת לכ-7 שנים בממוצע – עם ירידות של 20% או יותר משיא לשפל; שוק דוב חציוני נמשך כ-17 חודשים עד הגעה לתחתית, לפי Sensible Financial Planning.
הערכת שווי גבוהה: מדד Shiller CAPE של ה-S&P 500 עמד על 39.44 ב-1 באפריל 2026 – גבוה משמעותית מהחציון ההיסטורי של 16.05 ומהממוצע של המאה ה-20 שעמד על 15.21; רק ב-8% מהמקרים מאז 1983 הייתה רמת ה-CAPE גבוהה יותר, על פי Multpl / Robert Shiller data.
סיכון מטבע: השקעה בקרן הצמודה לדולר חושפת אתכם גם לתנודות שקל-דולר, שיכולות לטובתכם ולרעתכם כאחד.
טעויות נפוצות מול גישה נכונה
|
לא כדאי לעשות
|
גישה נכונה
|
מתי הזמן הנכון להתחיל?
התשובה הפיננסית האמיתית היא: ככל שמוקדם יותר, כך טוב יותר.
אחת מההשקעות המסוכנות ביותר לטווח הארוך היא דווקא להחזיק במזומן, שקל או דולר בעו”ש. כאשר אנחנו מחזיקים מטבע בעו”ש, אנחנו בפועל משקיעים אקטיבית באותו מטבע ומפסידים את פוטנציאל הצמיחה.
עם זאת, “מוקדם יותר” אין פירושו “בלי תכנון”. לפני שמשקיעים, יש לוודא שלושה תנאים בסיסיים:
- קיים כרית ביטחון של לפחות 3 עד 6 חודשי הוצאות כמזומן נגיש
- ההון המושקע אינו מיועד לצורך קריטי בטווח של 3 שנים ומטה
- ברורות לכם ההשלכות המיסויות של הדרך שבחרתם
צ׳קליסט – האם אתם מוכנים להשקיע?
השילוב הנכון בין תיקי השקעות מגוונים ובין חשיפה ל-S&P 500 הוא לרוב הגישה המאוזנת ביותר למשקיע ישראלי.
ניהול אקטיבי מול פסיבי: S&P 500 מנצח?
הראיות לטובת ניהול פסיבי הן מוחצות. לפי דו״ח SPIVA של S&P Dow Jones Indices, יותר מ-88% ממנהלי הקרנות האקטיביים פיגרו אחרי הבנצ׳מארק שלהם לאורך 15 השנים שהסתיימו ב-2024; אפילו בשנת 2024 בלבד רק 42% מהקרנות האקטיביות הצליחו לעקוף את עמיתותיהן הפסיביות, על פי S&P Dow Jones Indices SPIVA.
אגב, ג׳ון בוגל, מייסד Vanguard, הראה שהקרן המנוהלת אקטיבית הממוצעת פיגרה אחרי מדד ה-S&P 500 בכ-2% בשנה – כמעט בדיוק יחס דמי הניהול הממוצעים – מה שביסס את ״השערת העלות חשובה״ שלו, לפי Bogleheads Wiki.
זהו אחד הנימוקים החזקים ביותר להשקעה פסיבית במדד: הפשטות שלה, בשילוב עם עלויות נמוכות, מכה ברוב המקרים את הניהול האקטיבי.
השקעות S&P 500
הדרך הנכונה להתחיל להשקיע במדד ה-S&P 500 אינה מסתכמת בפתיחת חשבון ולחיצת “קנייה.”
היא מתחילה בהבנת המצב הפיננסי האישי שלכם, בחירת האפיק המתאים למצב המיסויי שלכם, וקביעת אסטרטגיה שמתאימה לטווחי הזמן ולמטרות שלכם. למי שמחזיק כבר בנכסים כמו נדל”ן או פנסיה, יש גם שיקולי פיזור ומינוף שחשוב לבחון.
הטעות הנפוצה ביותר שאנו רואים היא כניסה להשקעות S&P 500 ללא תכנון כולל, שמתעלמת מהשלכות המס, מאופי הנזילות הנדרשת ומהתמהיל הפיננסי הכולל. ייעוץ נכון חוסך לא רק טעויות, הוא חוסך כסף אמיתי לאורך שנים.
הצוות של מליק פיננסים מלווה משקיעים ישראלים בבניית תוכנית השקעות מקצועית ומותאמת אישית, שמשלבת את שוק ההון עם תכנון הפנסיה, הנדל”ן וכלכלת המשפחה לכדי תמונה שלמה אחת. לקביעת פגישת ייעוץ אישית עם הצוות שלנו, צרו קשר עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












