
בנייה עצמית היא אחת האפשרויות המרתקות והמאתגרות ביותר בשוק הנדל”ן הישראלי. היא מאפשרת לכם לבנות את הבית שתמיד חלמתם עליו, בדיוק לפי הצרכים והטעם האישי שלכם. אבל מעבר לחלום, בנייה עצמית דורשת תכנון פיננסי מדויק, הבנה מעמיקה של תהליכי המימון, ולוויית מומחים שמבינים את המורכבות הייחודית של הנושא.
משכנתא לבנייה עצמית שונה באופן מהותי ממשכנתא רגילה לרכישת דירה. הבנק מממן את הפרויקט בשלבים, בהתאם להתקדמות הבנייה, והסיכונים מבחינתו גבוהים יותר. לכן, חשוב להכיר לעומק את התהליך, את הדרישות של המלווים, ואת האסטרטגיות שיאפשרו לכם לממן את הפרויקט בצורה האופטימלית ביותר.
במאמר זה נסקור את כל השלבים הנדרשים למשכנתא לבנייה עצמית – החל מקבלת היתר הבנייה, דרך הגשת הבקשה למשכנתא והשגת האישור העקרוני, ועד לניהול התקציב במהלך הבנייה וקבלת המימון בשלבים. נעמיק בדרישות הבנקים, בטעויות הנפוצות שכדאי להימנע מהן, ובאסטרטגיות שיעזרו לכם להצליח בפרויקט.
|
🏦
106 מיליארד ₪
היקף משכנתאות חדשות בישראל בשנת 2025 (מקור)
|
📊
75%
מימון מרבי לרוכש דירה ראשונה לפי תקנת LTV של בנק ישראל (מקור)
|
⚖
פי 3
יחס ההכנסה החודשית להחזר המתוכנן שדורשים הבנקים בישראל (מקור)
|
⏱
24 ימים
תוקף הריבית המאושרת באישור עקרוני, גם כשהאישור עצמו תקף ל-90 יום (מקור)
|
מה זו משכנתא לבנייה עצמית?
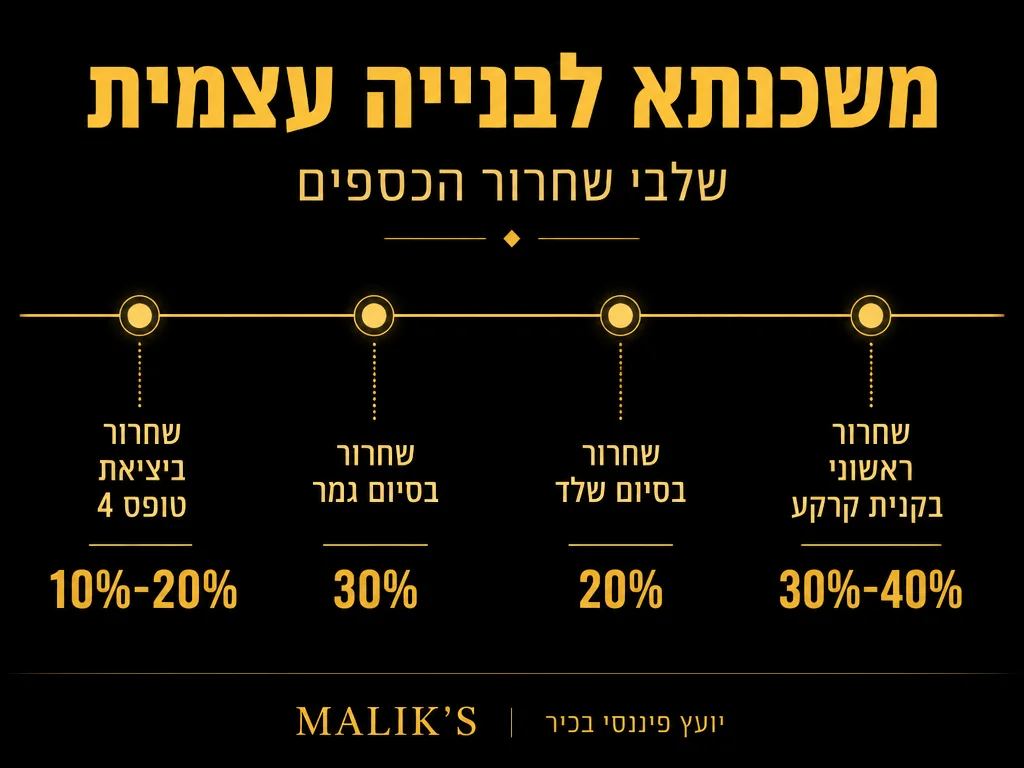
משכנתא לבנייה עצמית היא הלוואה שמיועדת למימון תהליך בנייה של בית פרטי על קרקע בבעלותכם או קרקע שאתם עומדים לרכוש. בניגוד למשכנתא רגילה שבה מקבלים את מלוא הסכום בבת אחת, במשכנתא לבנייה עצמית הבנק משחרר את הכסף בשלבים, בהתאם להתקדמות הפיזית של הבנייה. נכון לשנת 2025, היקף המשכנתאות החדשות הסתכם בכ-106 מיליארד שקלים – נתון שמעיד על הביקוש הגבוה לכלי מימון דיוני, לרבות עבור בנייה עצמית.
המבנה הייחודי הזה נובע מכך שהבנק נדרש להבטיח שהכסף משמש אכן למטרת הבנייה, ושהנכס שמשמש כבטוחה אכן מתקדם ונבנה כנדרש. לכן, במהלך הבנייה, מודד מוסמך מטעם הבנק מבצע ביקורות תקופתיות באתר, ומאשר שהבנייה מתקדמת בהתאם לתוכניות ולתקציב שאושרו.
למי מתאימה משכנתא לבנייה עצמית?
משכנתא לבנייה עצמית מתאימה למי שכבר מחזיק בקרקע (בין אם קרקע חקלאית שהוסבה למגורים, או מגרש שנרכש ליד הבית) ומעוניין לבנות עליה בית פרטי. היא מתאימה גם למי שעומד לרכוש קרקע יחד עם מימון הבנייה. בנוסף, יש צורך ביכולת פיננסית לעמוד בעלויות השוטפות של הבנייה במקביל להחזרי המשכנתא, ובהבנה עמוקה של תהליכי הבנייה והתכנון.
השלבים במימון בנייה עצמית
שלב 1: רכישת הקרקע וקבלת היתר בנייה
הצעד הראשון והקריטי ביותר הוא להשיג קרקע מתאימה. אם אתם עדיין לא מחזיקים בקרקע, תצטרכו לרכוש מגרש. חשוב לוודא שהקרקע רשומה כראוי בטאבו, שאין עיקולים או שעבודים עליה, ושהיא מאושרת לבנייה למגורים.
לפני שתתחילו בתהליך המשכנתא, חובה להשיג היתר בנייה מהרשות המקומית. הבנק לא יאשר מימון ללא היתר תקף. תהליך קבלת ההיתר כולל הכנת תוכניות אדריכליות, קבלת אישורים מהוועדה המקומית לתכנון ובנייה, ותשלום אגרות והיטלי פיתוח. תהליך זה יכול לקחת מספר חודשים, ולכן חשוב להתחיל אותו בשלב מוקדם.
בנוסף, כדאי לבצע הערכת שווי למגרש עצמו ולבית המתוכנן. הערכת השווי תשמש את הבנק לצורך קביעת גובה המימון. לפי תקנות בנק ישראל בנושא יחס מימון (LTV), רוכשי דירה ראשונה יכולים לקבל מימון של עד 75% משווי הנכס, בעוד משפרי דיור מוגבלים ל-70% ומשקיעים ל-50% בלבד. לכן, תצטרכו להשלים את ההפרש מהון עצמי – לפחות 25% לרוכש ראשוני.
שלב 2: הכנת תכנית פיננסית ותקציב בנייה מפורט
לפני שפונים לבנק, עליכם להכין תקציב מפורט לכל שלבי הבנייה. התקציב צריך לכלול את כל העלויות: עבודות עפר, יציקות, קירות, גג, חשמל, אינסטלציה, ריצוף, טיח, צביעה, נגרות וכל שאר הפרטים. כדאי להיעזר באומדן של קבלן מקצועי או מהנדס בניין כדי להבטיח שהתקציב מדויק ומכסה את כל הצפוי.
בנוסף לתקציב הבנייה, יש להוסיף מרווח ביטחון של כ-10%-15% מעל העלות המשוערת, כדי לכסות אפשרות של עליות מחירים, עיכובים או שינויים בתכנון. תכנון פיננסי נכון בשלב זה ימנע מכם בעיות תזרים חמורות במהלך הבנייה.
שלב 3: הגשת בקשה למשכנתא וקבלת אישור עקרוני
כעת מגיע השלב בו פונים לבנק או למוסד פיננסי אחר לקבלת מימון. תצטרכו להגיש את כל המסמכים הבאים:
- היתר בנייה תקף מהרשות המקומית
- תכניות אדריכליות מפורטות ומאושרות
- תעודת בעלות (טאבו) על הקרקע
- תקציב בנייה מפורט וחתום על ידי קבלן או מהנדס
- אישורי הכנסה ותלושי שכר (לפחות 3 חודשים אחרונים)
- דוחות כספיים (למי שעובד כעצמאי)
- דוח אשראי עדכני מבנק ישראל או חברת BDI
חשוב מאוד לוודא שהדוח האשראי שלכם תקין, ללא פיגורים או חובות פתוחים. אם יש בעיות בדוח, כדאי לטפל בהן מראש. מידע נוסף על דוח BDI וכיצד לתקן אותו זמין במאמר המקיף שלנו.
הבנק יבדוק את יכולת ההחזר החודשית שלכם, את יחס החוב להכנסה, ואת היציבות התעסוקתית. חשוב לדעת כי הבנקים בישראל דורשים הכנסה חודשית של פי 3 לפחות מההחזר החודשי המתוכנן לצורך אישור ההלוואה. אם הכל תקין, תקבלו אישור עקרוני למשכנתא. חשוב לציין כי אישור עקרוני תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב 24 ימים בלבד – לכן יש למהר לסגור את העסקה. ניתן לקבל ייעוץ מקצועי בתהליך הזה באמצעות שירותי ייעוץ משכנתאות שלנו.
שלב 4: חתימה על הסכם המשכנתא וחוזה עם הקבלן
לאחר קבלת האישור העקרוני, יש לחתום על הסכם משכנתא מפורט עם הבנק. ההסכם יכלול את סכום ההלוואה, מסלולי הריבית, תוכנית שחרור התשלומים בשלבים, ודרישות הבנק לביטוחים ולערבויות. הבנקים בישראל מחייבים נוטלי משכנתא לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון. חשוב לקרוא את ההסכם היטב ולהבין את כל הסעיפים, במיוחד את אלו הקשורים לעיכובים בבנייה או לחריגה מהתקציב.
במקביל, יש לחתום על חוזה עם הקבלן שיבצע את העבודה. החוזה עם הקבלן חייב לכלול את כל פרטי העבודה, לוחות זמנים מדויקים, מחירים קבועים לכל שלב, ותנאים לתשלום בהתאם להתקדמות. כדאי להיעזר בעורך דין המתמחה בחוזי בנייה כדי להבטיח שהחוזה מגן עליכם מפני עיכובים, עבודה לא תקינה או חריגות בעלויות.
שלב 5: תחילת הבנייה ושחרור תשלומים בשלבים
כעת מתחילה הבנייה. הבנק משחרר את הכסף בשלבים בהתאם להתקדמות הפיזית של הפרויקט. לדוגמה, תקבלו תשלום ראשוני לרכישת החומרים ולעבודות העפר, תשלום נוסף לאחר יציקת הקומה הראשונה, תשלום לאחר השלמת הגג, וכן הלאה עד לסיום הבנייה.
לפני כל שחרור כספים, מודד מוסמך מטעם הבנק מבקר באתר הבנייה, בודק את התקדמות העבודות בפועל, ומכין דוח מפורט. רק לאחר אישור המודד, הבנק משחרר את התשלום הבא. תהליך זה נועד להבטיח שהכסף משמש בפועל לבנייה ושהבנייה מתקדמת לפי התוכנית.
בשלב זה, חשוב לנהל תזרים מזומנים נכון. לעיתים, הקבלן דורש תשלום מיידי אך הבנק עדיין לא שחרר את הכסף עבור השלב הזה. לכן, יש לוודא שיש לכם מקור מימון זמני (כמו הון עצמי או אשראי לטווח קצר) כדי לגשר על הפערים הזמניים.
שלב 6: סיום הבנייה, קבלת טופס 4 ורישום הבית בטאבו
כאשר הבנייה מסתיימת, עליכם לוודא שהקבלן השלים את כל העבודות בהתאם לחוזה ולתוכניות המאושרות. בשלב זה, תצטרכו לקבל מהרשות המקומית “טופס 4” – אישור על השלמת הבנייה בהתאם להיתר. אישור זה חיוני לצורך רישום הבית בטאבו ולצורך שחרור התשלום האחרון מהבנק.
לאחר קבלת טופס 4, יש לרשום את הבית בטאבו כנכס מגורים. רישום הבית בטאבו מאפשר לבנק לרשום משכנתא רשמית על הנכס, ובכך המשכנתא עוברת ממצב של “משכנתא על נכס בבנייה” למשכנתא רגילה על נכס קיים. בנוסף, רישום הבית משפר משמעותית את ערכו השוקי ומאפשר לכם למכור אותו בעתיד ללא בעיות משפטיות.
תהליך משכנתא לבנייה עצמית – 6 שלבים
|
📜
שלב 1
קרקע + היתר בנייה
|
💰
שלב 2
תקציב מפורט + 15% ביטחון
|
🏦
שלב 3
בקשה + אישור עקרוני
|
✍
שלב 4
הסכם בנק + חוזה קבלן
|
🏗
שלב 5
בנייה + שחרור תשלומים
|
🔑
שלב 6
טופס 4 + רישום בטאבו
|
משך התהליך: בדרך כלל 18-24 חודשים מקרקע ועד טופס 4 (מקור)
דרישות הבנקים ותנאים למשכנתא לבנייה עצמית
הבנקים בישראל מתייחסים למשכנתא לבנייה עצמית כאל מוצר מורכב ומסוכן יותר מאשר משכנתא רגילה. לכן, הם מציבים דרישות מחמירות יותר. הנה הדרישות העיקריות:
| דרישה | פירוט |
| הון עצמי | לפחות 25% משווי הפרויקט הכולל (קרקע + בנייה) – לפי תקנות בנק ישראל המגבילות מימון ל-75% לרוכש ראשוני |
| יכולת החזר | החזר חודשי לא יעלה על 50% מההכנסה נטו לפי תקנת PTI של בנק ישראל; בפועל מעל 40% מסווג כהלוואת סיכון גבוה |
| דירוג אשראי | דוח BDI נקי ללא פיגורים משמעותיים בשנתיים האחרונות |
| ביטוחים | ביטוח חיים, ביטוח מבנה, ביטוח אובדן כושר עבודה (לפי דרישת הבנק) |
| היתר בנייה | היתר בנייה תקף מהוועדה המקומית לתכנון ובנייה |
| תקציב מאושר | תכנית פיננסית מפורטת ומאושרת על ידי מהנדס או אדריכל מוסמך |
בנוסף לדרישות אלו, הבנקים עשויים לדרוש ערבויות נוספות או בטוחות משלימות במקרים מסוימים, כמו כאשר הפרויקט נחשב מורכב במיוחד או כאשר הערך המשוער של הנכס נמוך יחסית למימון המבוקש. תקופת הפירעון המקסימלית היא 30 שנים, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-80 לפי מדיניות הבנק.
טעויות נפוצות שכדאי להימנע מהן
בנייה עצמית היא פרויקט מורכב, ויש מספר טעויות נפוצות שעלולות לגרום לבעיות חמורות. הנה הטעויות העיקריות שכדאי להימנע מהן:
|
✅ עשו
|
❌ אל תעשו
|
1. תכנון תקציב לא מדויק
אחת הטעויות הגדולות ביותר היא להעריך בחסר את עלויות הבנייה. מחירי חומרי בנייה עולים לעיתים קרובות, ועלויות נוספות כמו חיבור לתשתיות, היטלי פיתוח ודמי מתכננים יכולות להיות משמעותיות. תמיד יש להוסיף מרווח ביטחון של לפחות 10%-15% מעל התקציב המשוער.
2. התחלת בנייה ללא אישור עקרוני למשכנתא
אנשים רבים מתחילים בבנייה לפני שהם מקבלים אישור עקרוני מהבנק, בתקווה שהכסף יגיע במהלך התהליך. זו טעות מסוכנת ביותר. אם הבנק לא מאשר את המשכנתא או מאשר סכום נמוך מהצפוי, אתם עלולים להיתקע באמצע הבנייה ללא מקור מימון.
3. בחירת קבלן לא מקצועי או לא מהימן
הקבלן הוא הגורם המרכזי בפרויקט הבנייה. בחירת קבלן שאינו מקצועי, שאינו עומד בלוחות זמנים או שאינו עובד לפי התקן עלולה להוביל לעיכובים, לעבודות לא תקינות ואפילו לקריסת הפרויקט. תמיד יש לבדוק המלצות, לראות פרויקטים קודמים של הקבלן, ולחתום על חוזה ברור ומפורט.
4. אי-תיאום בין שחרור כספים מהבנק לתזרים הקבלן
לעיתים קרובות יש פער זמן בין סיום שלב בנייה לבין שחרור התשלום על ידי הבנק. הקבלן עשוי לדרוש תשלום מיידי, אך הבנק משחרר את הכסף רק לאחר שהמודד מאשר את השלמת העבודות. חשוב לתכנן מראש מקורות מימון ביניים, כמו הון עצמי זמני או אשראי לטווח קצר.
5. הזנחת תהליכי האישורים והביורוקרטיה
הבנייה העצמית כרוכה בתהליכים בירוקרטיים רבים: קבלת היתרים, אישורי חיבור לתשתיות, בדיקות מודד, טופס 4 ועוד. הזנחת תהליכים אלו עלולה להוביל לעיכובים משמעותיים ולבעיות משפטיות. כדאי להיעזר באדריכל או במנהל פרויקט שיטפל בכל ההיבטים הבירוקרטיים.
אסטרטגיות מימון חכמות לבנייה עצמית
כדי להצליח בפרויקט בנייה עצמית, חשוב להכיר אסטרטגיות מימון שיכולות לעזור לכם לחסוך בעלויות ולנהל את התזרים ביעילות:
1. שילוב מקורות מימון: משכנתא + הון עצמי + מימון גישור
אפשר לשלב בין משכנתא סטנדרטית לבין הון עצמי ומימון גישור לטווח קצר. המימון הגישור יכול לכסות פערי זמן בין שחרור הכספים מהבנק לבין הצורך בתשלום לקבלן. חשוב לחשב מראש את עלויות המימון הגישור ולוודא שהוא כלול בתקציב הכולל.
2. מינוף נכס קיים להשלמת הון עצמי
אם יש לכם נכס קיים (דירה, חלקת קרקע נוספת וכו’), ניתן למנף אותו כדי להשלים את ההון העצמי הנדרש לבנייה. דרך זו יעילה במיוחד אם הנכס הקיים מצוי באזור מבוקש ויש בו הון משמעותי. ניתן לעשות זאת באמצעות מחזור משכנתא או הלוואה נוספת על הנכס הקיים.
3. בחירת מסלולי משכנתא חכמים
בבחירת מסלולי הריבית למשכנתא, כדאי לשקול שילוב של מסלול קבוע (לביטחון ויציבות בהחזרים) ומסלול פריים (למקרה שהריביות ירדו בעתיד). ריבית הפריים בישראל שווה לריבית בנק ישראל בתוספת 1.5 נקודות אחוז קבועות. לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, ומסלול הפריים יכול להגיע עד שני שלישים מהמשכנתא. חשוב גם לבחון אפשרויות כמו מסלול ריבית בולט בשנים הראשונות, שיאפשר לכם להקטין את ההחזר החודשי במהלך הבנייה.
4. השוואת ריביות בין מספר בנקים
אל תסתפקו בבנק אחד. לפי נתוני רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – חיסכון משמעותי לאורך חיי ההלוואה.
5. תכנון מיסוי נכון והחזרי מס
במהלך הבנייה, חלק מההוצאות עשויות להיות זכאיות לניכויים ממס או להחזרי מס. לדוגמה, ניכוי ריבית המשכנתא בתקופת הבנייה, החזרי מס על הפקדות לביטוח פנסיוני ועוד. כדאי להיעזר ביועץ מס או ברואה חשבון שיעזור לכם לנצל את כל הזכויות. מידע נוסף על החזרי מס זמין כאן.
יתרונות וחסרונות של בנייה עצמית
לפני שמחליטים על בנייה עצמית, חשוב לשקול את היתרונות והחסרונות:
| יתרונות | חסרונות |
| בניית בית לפי הצרכים והטעם האישי | תהליך ארוך ומורכב (עד שנתיים) |
| חיסכון פוטנציאלי בעלות (לעומת קניית בית קיים) | סיכונים גבוהים: עיכובים, עליות מחירים, בעיות עם קבלנים |
| שליטה מלאה על איכות הבנייה והחומרים | דרישות קפדניות יותר מהבנקים |
| אפשרות לבניית בית בסגנון ייחודי ובמיקום מבוקש | צורך בהון עצמי גבוה (לפחות 25% לרוכש ראשוני) |
| עלייה פוטנציאלית בערך הנכס לאחר סיום הבנייה | דורש ניהול צמוד ומקצועי של הפרויקט |
סיכום והמלצות
משכנתא לבנייה עצמית היא כלי פיננסי מורכב ומאתגר, אך היא יכולה להיות אפשרות מצוינת עבור מי שמחזיק בקרקע ורוצה לבנות בית בהתאמה אישית. התהליך דורש תכנון קפדני, הבנה עמוקה של השוק והדרישות, ולוויית מומחים שמבינים את הנושא לעומקו.
הצלחה בבנייה עצמית מתחילה בתכנון פיננסי נכון, בבחירת קבלן אמין, ובהבנה מדויקת של כל השלבים והדרישות. חשוב מאוד לקבל אישור עקרוני למשכנתא לפני תחילת הבנייה, ולוודא שיש לכם הון עצמי מספק ומקורות מימון גיבוי למקרה של עיכובים או חריגות בתקציב.
בנוסף, חשוב לנהל את הפרויקט באופן צמוד, לעקוב אחר התקדמות העבודות, ולבצע בקרה שוטפת על העלויות והתקציב. לוויית יועץ משכנתאות מקצועי יכולה לחסוך לכם כסף רב, לפתור בעיות מורכבות, ולהבטיח שאתם מקבלים את התנאים המיטביים ביותר למשכנתא.
צריכים עזרה עם משכנתא לבנייה עצמית?
אם אתם מתכננים פרויקט בנייה עצמית ורוצים להבטיח את התנאים המיטביים ביותר למשכנתא, אנחנו כאן כדי לעזור. בצוות מליק פיננסים יש לנו ניסיון רב בליווי לקוחות בתהליכי בנייה עצמית – החל מקבלת אישור עקרוני, דרך בניית אסטרטגיות מימון חכמות, ועד לניהול התקציב ושחרור הכספים בשלבים. צרו איתנו קשר עוד היום לייעוץ מקצועי ומותאם אישית.
מקורות ממשלתיים רשמיים
למידע נוסף על משכנתאות ותהליכי בנייה, ניתן לפנות לאתרים הממשלתיים הרשמיים:
התוכן במאמר זה מוצג למטרות מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. מומלץ להיוועץ ביועץ משכנתאות מוסמך, עורך דין או רואה חשבון לפני קבלת החלטות פיננסיות משמעותיות.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












