
רכישת קרקע חקלאית בישראל עשויה להיראות כהשקעה מושכת – מחירים נמוכים יחסית, פוטנציאל לתשואה גבוהה, ואפשרויות פיתוח עתידיות. אך מאחורי ההזדמנות הזו מסתתרות מלכודות משפטיות, תכנוניות ופיננסיות שיכולות להפוך את החלום להשקעה כושלת.
במאמר זה נבחן ביסודיות את כל ההיבטים הקריטיים של רכישת קרקע חקלאית: סוגי הקרקעות השונים, המגבלות התכנוניות, המימון הייחודי, המיסוי המורכב, והסיכונים הנסתרים שכל משקיע חייב להכיר לפני שהוא חותם.
המספרים שכל משקיע בקרקע חקלאית חייב להכיר
|
🏦
50%
תקרת מימון בנק ישראל לנכס להשקעה מקור
|
📈
4.75%
ריבית בנק ישראל אחרי 10 העלאות רצופות (מאי 2023) מקור
|
📊
25%
שיעור מס שבח בסיסי על השבח הריאלי מקור
|
|
🗓
60 יום
הזמן להגשת דו”ח ותשלום מס רכישה לרשות המסים מקור
|
🏠
פי 2
פער מחירי דירות בין מחוז ת”א (3.01M ₪) למחוז הצפון (1.56M ₪), Q3/2025 מקור
|
💼
2,500-5,000 ₪
עלות שמאות מקרקעין בישראל לצורכי משכנתא מקור
|
מהי קרקע חקלאית ולמי מותר לרכוש אותה?
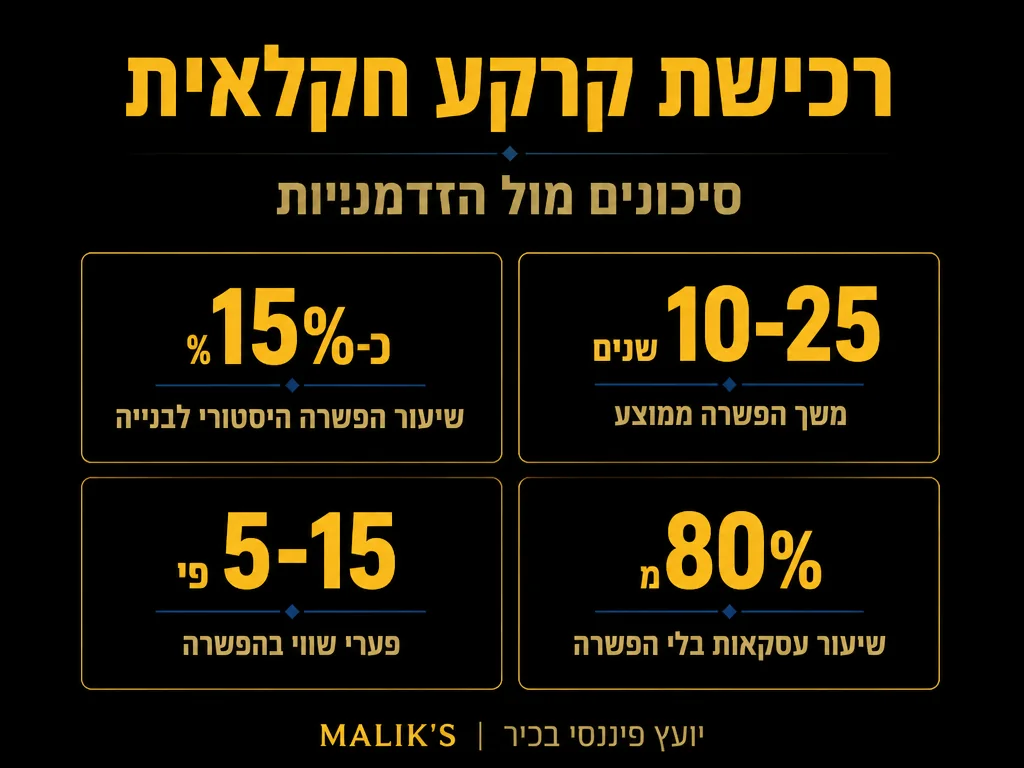
קרקע חקלאית מוגדרת כקרקע המיועדת לשימוש חקלאי על פי תוכנית המתאר. המשמעות המעשית: מדובר בקרקע שלא ניתן לבנות עליה דיור או מבנים מסחריים ללא אישור תכנוני מיוחד. ההגדרה החוקית מצויה בחוק התכנון והבנייה, תשכ”ה-1965, וקובעת כי יעוד חקלאי מחייב קבלת היתר בנייה לכל מבנה מעבר למבנים נלווים לפעילות חקלאית.
זכויות רכישה: מי מורשה לרכוש קרקע חקלאית?
עד שנת 1995, רכישת קרקע חקלאית הייתה מוגבלת לאזרחים ישראלים בלבד. כיום, חוק הרשות למקרקעין מאפשר רכישה גם לזרים, אך עם מגבלות משמעותיות: זרים יכולים לרכוש קרקע חקלאית פרטית, אך לא קרקע מקרקעי ישראל (מקק”י). בנוסף, גם אזרחים ישראלים חייבים לעמוד בתנאים מסוימים.
תנאי הכרחי לרכישה: על פי חוק הרשות למקרקעין, הרוכש חייב להיות ‘עובד אדמה’ – כלומר, מי שעיסוקו בחקלאות או מי שמתכוון לעבד את הקרקע. בפועל, דרישה זו אינה נאכפת בקפדנות בקרקעות פרטיות, אך ברכישה ממקק”י היא קריטית.
שלושת סוגי הקרקעות החקלאיות בישראל
הבנת סוגי הקרקעות השונים היא הבסיס להערכת ההשקעה. כל סוג מגיע עם מערכת חוקים, זכויות ומגבלות שונה.
| סוג קרקע | בעלות | מאפיינים עיקריים |
| קרקע פרטית | בעלות מלאה על הקרקע | ניתן למכור, למשכן, להוריש. מחיר גבוה יותר. פחות מגבלות. |
| חכירה מרשות מקרקעין | חוזה חכירה ל-49 שנה (ניתן להארכה) | מחיר נמוך יותר. דמי חכירה שנתיים. מגבלות על שימוש. |
| קרקע קק”ל | זכויות שימוש בלבד | לא ניתן למכירה. אפשר להעביר זכויות שימוש. מגבלות קשיחות. |
מימון רכישת קרקע חקלאית: האתגר המרכזי
המכשול הגדול ביותר ברכישת קרקע חקלאית הוא המימון. הבנקים רואים בקרקע חקלאית נכס בסיכון גבוה, וזאת מכמה סיבות: אין אפשרות לבניית דיור ללא שינוי ייעוד, הערך משתנה באופן דרמטי בהתאם לתוכניות תכנון עתידיות, ובמקרה של חדלות פירעון קשה למכור קרקע חקלאית במהירות. הרקע לסביבת הריבית הנוכחית: בנק ישראל העלה את הריבית 10 פעמים ברצף בין מרץ 2022 למאי 2023 – סך הכל 465 נקודות בסיס, מ-0.1% ל-4.75% – מה שהקפיץ משמעותית את עלויות המימון לנכסי נדל”ן בכל הסוגים.
אפשרויות המימון העיקריות
- הון עצמי מלא
הדרך הפשוטה ביותר היא רכישה במזומן. היתרון: חופש פעולה מוחלט, אין חובות, ואפשר לבצע עסקאות במהירות. החיסרון: קיפאון הון משמעותי במשך שנים רבות.
- משכנתא לקרקע חקלאית
הבנקים מציעים משכנתאות לקרקע חקלאית, אך בתנאים מחמירים יותר מאשר למגורים. האתגרים:
- שיעור מימון נמוך: הבנקים ממנים בדרך כלל עד 50%-60% בלבד משווי הקרקע. לשם השוואה, תקנות בנק ישראל מגבילות את שיעור המימון לנכס להשקעה ל-50% בלבד, בעוד רוכשי דירה ראשונה נהנים ממינוף של עד 75%. משמעות הדבר: צורך בהון עצמי גבוה משמעותית.
- ריבית גבוהה יותר: הריבית על משכנתא לקרקע חקלאית גבוהה ב-1%-2% לפחות מאשר למגורים, מה שמגדיל את עלות ההון הכוללת לאורך שנות ההלוואה.
- דרישת בטוחות נוספות: בנקים רבים דורשים בטוחות נוספות מעבר לקרקע עצמה – נכס נוסף, פוליסת ביטוח חיים, או ערב.
- מינוף באמצעות נכס קיים
אפשרות מעניינת היא ביצוע מחזור משכנתא על נכס קיים (דירה או קרקע אחרת) ולהשתמש בכסף שהתקבל לרכישת הקרקע החקלאית. היתרון: אפשר לקבל ריבית נמוכה יותר אם הנכס המשועבד הוא נכס מגורים. החיסרון: סיכון כפול – אם ההשקעה בקרקע נכשלת, עלול להיווצר מצב של חוסר יכולת להחזיר את ההלוואה על הנכס המקורי.
מיסוי רכישה ומכירה של קרקע חקלאית
מערכת המיסוי של קרקעות חקלאיות שונה משמעותית מזו של נדל”ן למגורים, ודורשת תכנון מס מדויק.
מס רכישה על קרקע חקלאית
מס הרכישה על קרקע חקלאית נקבע על פי חוק מיסוי מקרקעין. שיעורי המס משתנים בהתאם לערך הנכס:
| שווי העסקה | שיעור מס רכישה |
| עד 1.5 מיליון ₪ | 5% |
| 1.5-5 מיליון ₪ | 8% |
| מעל 5 מיליון ₪ | 10% |
שימו לב: בניגוד לדירות מגורים שבהן ישנו פטור ממס רכישה על דירה ראשונה, אין פטור כזה על קרקע חקלאית. כל רוכש משלם מס רכישה מהשקל הראשון. כדאי לדעת: הרוכש חייב להגיש דו”ח ולשלם את מס הרכישה לרשות המסים בתוך 60 יום מחתימת חוזה הרכישה; איחור בתשלום גורר ריבית וקנסות. לגבי רוכשים זרים – רוכשים שאינם תושבי ישראל משלמים מס רכישה בשיעור 8% על החלק עד ₪6,055,070 ו-10% מעבר לכך, ללא הנחות המוענקות לתושבים ישראלים.
מס שבח במכירת קרקע חקלאית
מס שבח הוא המס המוטל על רווחי הון ממכירת נדל”ן, כולל קרקע חקלאית. שיעור מס השבח הבסיסי בישראל הוא 25% על השבח הריאלי, כלומר לאחר התאמה לאינפלציה וניכוי הוצאות מותרות. אך קיימות מספר נקודות קריטיות:
- שינוי ייעוד = מס גבוה יותר: אם הקרקע החקלאית עוברת שינוי ייעוד למגורים, שיעור מס השבח עולה באופן דרמטי – עד 50% בחלק מהמקרים, בהתאם לתוכנית התכנון.
- השבח הריאלי מחושב כך: מחיר המכירה בניכוי מחיר הרכישה המותאם למדד, בניכוי הוצאות רכישה ושיפורים. דוגמה: קרקע שנרכשה ב-2020 ב-1 מיליון ₪ ונמכרת ב-2025 ב-2 מיליון ₪. אם המדד עלה ב-20%, מחיר הרכישה המותאם הוא 1.2 מיליון ₪. השבח הריאלי: 800,000 ₪, והמס: 200,000 ₪ (25%).
- פטור לחקלאים: חקלאי שעבד את הקרקע במשך 5 שנים לפחות זכאי לפטור ממס שבח על חלק מהשבח, בהתאם לחוק עידוד השקעות הון.
המלכודות הנפוצות ברכישת קרקע חקלאית
רכישת קרקע חקלאית יכולה להפוך לסיוט אם לא מזהים את הסיכונים מראש. להלן המלכודות השכיחות ביותר.
מלכודת מס’ 1: שינוי ייעוד שלא יגיע לעולם
מלכודת קלאסית: רוכשים מוכרים את החזון – “הקרקע הזו תהפוך למגורים בעוד 5 שנים והשווי יזנק פי 10”. המציאות: רוב הקרקעות החקלאיות לעולם לא עוברות שינוי ייעוד. הליך שינוי הייעוד בישראל ארוך, מורכב, ותלוי בהחלטות תכנוניות של ועדות תכנון מחוזיות ולאומיות.
מה לעשות: בדקו במינהל התכנון המחוזי האם קיימת תוכנית תכנון פעילה לאזור. בלי תוכנית תכנון רשמית, אין שום ביטחון לשינוי ייעוד.
מלכודת מס’ 2: קרקע ללא גישה חוקית
בישראל קיימות אלפי חלקות חקלאיות שאין להן דרך גישה חוקית. המשמעות: אי אפשר להגיע לקרקע בלי לעבור דרך קרקע של אחרים. במקרה כזה, אפילו אם הקרקע שלכם, אתם תלויים בהסכמה של השכנים לעבור בדרכם.
מה לעשות: בדקו את תוכנית המתאר ווודאו שקיימת דרך גישה רשומה לחלקה. אם אין דרך רשומה, דרשו מהמוכר הסכם זיקת הנאה בכתב המאפשר מעבר דרך קרקע שכנה.
מלכודת מס’ 3: עיקולים ומשכונים נסתרים
לפעמים מוכרים מנסים למכור קרקע שכבר משועבדת לגורמים אחרים – בנק, לשכת ההוצאה לפועל, או נושים פרטיים. הבעיה: אם אתם רוכשים קרקע עם עיקול, העיקול עובר איתה, והנושה יכול לבוא אחריכם.
מה לעשות: הזמינו תדפיס רישום זכויות בקרקע מרשות המקרקעין לפני החתימה על החוזה. התדפיס יראה את כל העיקולים והמשכונים הרשומים על הקרקע.
לעשות / לא לעשות ברכישת קרקע חקלאית
|
✅
כן לעשות
|
⛔
לא לעשות
|
איך מעריכים שווי של קרקע חקלאית?
הערכת שווי נכונה של קרקע חקלאית היא קריטית למניעת תשלום יתר. שווי קרקע חקלאית מושפע מכמה גורמים עיקריים:
- מיקום גיאוגרפי: קרקע חקלאית בקרבת אזורי התרחבות עירוניים שווה יותר מקרקע מרוחקת. לדוגמה, דונם חקלאי במרכז הארץ יכול להיות שווה פי 5-10 מדונם דומה בדרום. לשם השוואה, מחיר הדירה הממוצע במחוז תל אביב ברבעון השלישי של 2025 עמד על כ-3.01 מיליון ₪, לעומת כ-1.56 מיליון ₪ בלבד במחוז הצפון – פער של כמעט פי שניים המשקף את הדיפרנציאל הגיאוגרפי בשוק הנדל”ן.
- איכות הקרקע: קרקע בעלת פוטנציאל חקלאי גבוה (קרקע פורייה, מים זמינים) שווה יותר מקרקע סלעית או יבשה.
- תוכניות תכנון עתידיות: קרקע שנמצאת באזור שצפוי בו שינוי ייעוד עתידי תהיה יקרה יותר. בדקו תוכניות אב של המועצה האזורית או העירייה.
- גישה לתשתיות: קרקע עם גישה לכביש סלול, חשמל, ומים שווה משמעותית יותר מקרקע ללא תשתיות.
המלצה מקצועית: השתמשו בשמאי מקרקעין מוסמך לביצוע הערכת שווי מדויקת. עלות שמאות מקרקעין לצורכי משכנתא בישראל עומדת בדרך כלל על 2,500-5,000 ₪, אך היא יכולה לחסוך לכם עשרות אלפי שקלים בטעות.
תהליך רכישת קרקע חקלאית: שלב אחר שלב
תהליך רכישת קרקע חקלאית שונה מתהליך רכישת דירה, וכולל שלבים נוספים שחשוב להכיר.
שלב 1: איתור הקרקע ובדיקה ראשונית
מצאו קרקע מתאימה דרך מתווכי קרקעות, אתרי נדל”ן, או רשות המקרקעין (אם מדובר בחכירה). בצעו בדיקה ראשונית: בקרו בקרקע פיזית, צלמו, ובדקו את המיקום הגיאוגרפי.
שלב 2: בדיקת רישום זכויות
הזמינו תדפיס רישום מרשות המקרקעין. התדפיס מציג את בעל הקרקע הרשום, שטח החלקה המדויק, עיקולים, משכונים, וזיקות הנאה.
שלב 3: בדיקת תכנון ובנייה
בדקו במחלקת ההנדסה של המועצה האזורית או העירייה את ייעוד הקרקע בתוכנית המתאר. שאלו האם קיימות תוכניות עתידיות לשינוי ייעוד.
שלב 4: הערכת שווי
שכרו שמאי מקרקעין מוסמך לביצוע הערכת שווי. השמאי יבדוק עסקאות דומות באזור וייתן חוות דעת על המחיר ההוגן.
שלב 5: משא ומתן וחתימה על הסכם מקדמי
נהלו משא ומתן על המחיר וחתמו על הסכם מקדמי (הזמנה). ההסכם המקדמי כולל תנאים מתלים – לדוגמה, תנאי שהרוכש יקבל אישור למשכנתא.
שלב 6: סגירת מימון
פנו לבנק לקבלת אישור עקרוני למשכנתא. הבנק יבצע הערכת שווי משלו על הקרקע ויקבע את שיעור המימון.
שלב 7: חתימה על חוזה מכר וביצוע עסקה
חתימה על חוזה מכר סופי בפני עורך דין. העורך דין יבדוק שוב את הרישום, יערוך את החוזה, ויבצע את העברת הבעלות ברשות המקרקעין.
שלב 8: תשלום מס רכישה ורישום בעלות
תשלום מס רכישה למס שבח ורישום הבעלות על שמכם ברשות המקרקעין. יש לשלם את מס הרכישה בתוך 60 יום מחתימת חוזה הרכישה; איחור גורר ריבית וקנסות. התהליך הכולל של רישום הבעלות יכול לקחת בין 4-8 שבועות.
צ’קליסט בדיקת נאותות לפני חתימה על קרקע חקלאית
|
☐ תדפיס רישום זכויות מרשות המקרקעין הוזמן ונבדק (בעלות, עיקולים, משכונים, זיקות הנאה) |
|
☐ ייעוד הקרקע בתוכנית המתאר אומת מול מחלקת ההנדסה במועצה האזורית/עירייה |
|
☐ דרך גישה חוקית רשומה לחלקה אומתה (או הסכם זיקת הנאה בכתב) |
|
☐ הערכת שווי מקצועית בוצעה על ידי שמאי מוסמך (2,500-5,000 ₪) מקור |
|
☐ אישור עקרוני למשכנתא התקבל מהבנק (זכרו: עד 50%-60% בלבד מימון לקרקע חקלאית) מקור |
|
☐ תכנון מס רכישה (5%/8%/10% לפי שווי) ומס שבח עתידי (25% על השבח הריאלי) הוכן עם יועץ מקור |
|
☐ לוח זמנים של 60 יום להגשת דו”ח מס רכישה לאחר חתימה הוטמע בתכנון מקור |
סיכום והמלצות אחרונות
רכישת קרקע חקלאית יכולה להיות השקעה מצוינת, אבל רק אם מבינים את הסיכונים ומתכננים נכון. לסיכום, הנה הנקודות החשובות ביותר:
- בדקו את ייעוד הקרקע בתוכנית מתאר ואת אפשרויות שינוי הייעוד. אל תסמכו על הבטחות בעל פה.
- ודאו שיש דרך גישה חוקית לקרקע ושהיא רשומה בתוכנית המתאר.
- הזמינו תדפיס רישום זכויות לפני החתימה כדי לוודא שאין עיקולים או משכונים.
- בצעו הערכת שווי מקצועית על ידי שמאי מוסמך.
- תכננו את המימון מראש – בנק ישראל מגביל את שיעור המימון לנכס להשקעה ל-50%, ובנקים בדרך כלל אינם חורגים מ-60% גם לקרקע חקלאית.
- התייעצו עם יועץ מס לתכנון נכון של מס רכישה ומס שבח בשיעור 25% על הרווח הריאלי עתידי.
רכישת קרקע חקלאית דורשת מומחיות רבה יותר מרכישת דירה. אם אתם שוקלים צעד כזה, הליווי המקצועי הנכון יכול להיות ההבדל בין הזדמנות מוצלחת למלכודת יקרה.
─────────────────────────────────────
זקוקים לייעוץ מקצועי לרכישת קרקע?
צוות מליק פיננסים מתמחה בליווי משקיעים ברכישת קרקעות חקלאיות, מתן ייעוץ תכנוני, סגירת מימון, ותכנון מס אופטימלי.
📞 לקביעת פגישת ייעוץ – לחצו כאן
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












