
דני, בן 28 מתל אביב, התחיל את דרכו בשוק ההון עם 5,000 ₪ בלבד. תוך שנתיים, באמצעות השקעות מושכלות והדרכה מקצועית, הצליח להגדיל את תיק ההשקעות שלו משמעותית. הסיפור של דני מוכיח שאפשר להתחיל להשקיע גם עם סכומים נמוכים, כשהמפתח הוא תכנון נכון ואסטרטגיה מדויקת. דני הדגיש כי אחת ההחלטות החשובות שהוא קיבל הייתה להימנע מהימורים ולהתמקד בהשקעות סולידיות הנשענות על ניתוח ולמידה מתמשכת. הוא מציין כי ההתמדה והסבלנות הניבו פירות עם הזמן, ושהמפתח האמיתי להצלחה נעוץ בהתמדה ובעבודה לפי תוכנית מוגדרת מראש.
יסודות ההשקעה בשוק ההון
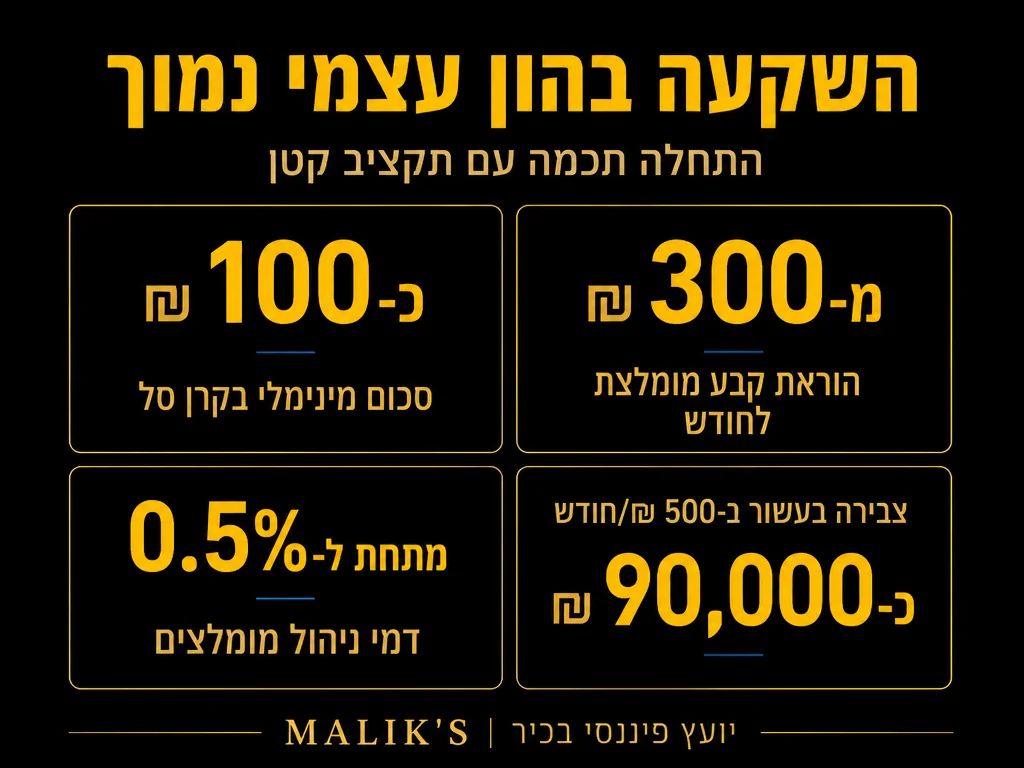
השקעה בשוק ההון אינה מחייבת הון התחלתי גבוה. העיקרון המנחה הוא להתחיל בצעדים קטנים ומחושבים. מומלץ להתחיל עם השקעה חודשית קבועה, אפילו של 500 ₪, ולהגדיל אותה בהדרגה ככל שיכולת ההכנסה משתפרת. זמן בשוק חשוב יותר מתזמון השוק – כלומר, עדיף להיות מושקעים זמן רב מאשר לנסות לתזמן את השוק. הנתונים ההיסטוריים מדברים בעד עצמם: ממוצע התשואה השנתית של מדד S&P 500 לאורך 100 שנה עומד על כ-10.4% בשנה, כולל דיבידנדים. לאורך שנים, השוק נוטה לעלות למרות תנודות זמניות, והיכולת להרוויח טמונה בהשקעה מתמשכת ולא בקפיצות לפי רגשות.
פלטפורמות דיגיטליות רבות מאפשרות כיום פתיחת תיק השקעות בסכומים נמוכים במיוחד. יש לזכור כי התחלה קטנה יכולה להוביל לצמיחה משמעותית בטווח הארוך, תוך שמירה על עקביות וחיסכון שיטתי.
|
📈
10.4%
תשואה שנתית ממוצעת של S&P 500 לאורך 100 שנה (כולל דיבידנדים) מקור
|
🇮🇱
+51.6%
זינוק מדד ת”א 35 בשנת 2025 – עוקף בהרבה את הבורסות בארה”ב מקור
|
⚖️
88%
ממנהלי הקרנות האקטיביות הניבו תשואה נמוכה מהמדד לאורך 15 שנה מקור
|
💰
x13
פערי דמי ניהול: 0.05% בקרן מחקה לעומת 0.64% בקרן אקטיבית מקור
|
אסטרטגיות השקעה למתחילים
קרנות נאמנות מהוות נקודת כניסה מצוינת למשקיעים מתחילים. הן מנוהלות על ידי אנשי מקצוע ומאפשרות פיזור סיכונים גם בסכומים נמוכים יחסית. תעודות סל (ETF) הן אפשרות נוספת, ואלה מציעות חשיפה למדדים מובילים כמו תל אביב 35, S&P 500 ועוד, בעלויות ניהול נמוכות. כאן כדאי לשים לב להפרש העלויות: ב-2024 גבתה קרן מדד ממוצעת 0.05% בלבד לעומת 0.64% לקרן מנוהלת אקטיבית – פי 13 לטובת ההשקעה הפסיבית. שילוב בין קרנות מנוהלות לבין תעודות סל מאפשר למשקיע ליהנות גם מגיוון וגם מתשואות פוטנציאליות.
נתון חשוב נוסף למשקיע המתחיל: לפי מחקר SPIVA, מעל 88% ממנהלי הקרנות האקטיביות הניבו תשואות נמוכות יותר מהמדד שלהם לאורך 15 שנה – ממצא שמחזק את הרציונל של השקעה פסיבית דרך קרנות מחקות. בישראל, השוק המקומי הוכיח גם הוא ביצועים מרשימים: מדד ת”א 35 סיים את שנת 2025 בזינוק של 51.6%, ומדד ת”א 125 עלה 51% – תשואות שעקפו בהרבה את הבורסות האמריקניות.
כדאי לבנות תיק מאוזן המשלב מספר אפיקי השקעה, הן מבחינת סוג הנכסים והן מבחינת תחומי הפעילות הגאוגרפיים והסקטוריאליים:
- 30% במניות מובילות – כגון מניות של חברות טכנולוגיה, בריאות או צריכה
- 40% באג”ח ממשלתיות – אפיק סולידי המציע יציבות יחסית
- 20% בקרנות נאמנות מנוהלות – המנוהלות על ידי מומחים בתחום
- 10% במזומן למקרי חירום – כרית ביטחון שתשמור עליך בתקופות קשות
ככל שההשקעה מתקדמת ויכולת הנשיאה בסיכון משתנה, ניתן לבצע התאמות בתיק בהתאם לגיל ולמטרות.
ניהול סיכונים פיננסיים
גם בהשקעות קטנות, חשוב לנהל סיכונים בצורה מושכלת. הכלל הראשון הוא פיזור – אין לשים את כל הביצים בסל אחד. השקעה בפלטפורמות מגוונות ובמכשירים פיננסיים שונים מפחיתה את ההשפעה של אירוע שלילי בודד. מדד ה-S&P 500 חווה 13 שוקי דובים מאז 1929 – כלומר בערך אחת ל-7 שנים, עם ירידות שיא-לשפל של 20% ומעלה. ידיעה זו עוזרת למשקיע לשמור על קור רוח ולהימנע מהחלטות פזיזות בתקופות של ירידות.
נוסף על כך, יש להימנע מהשקעת כל הכסף באפיק אחד ולשמור על גמישות תזרימית – כלומר, לוודא שחלק מהכסף נזיל במידה ויידרש. מומלץ להשקיע רק כספים שאינם נדרשים לטווח הקצר ולהקפיד על כרית ביטחון של 3-6 משכורות במזומן, אותם ניתן לשמור בחשבון חיסכון נזיל או באפיקים שומרי ערך עם נזילות גבוהה יחסית.
משקיעים חכמים אינם מושפעים מתנועות שוק פתאומיות ואינם פועלים מתוך פחד או תאווה. שמירה על קור רוח ואחיזה בתוכנית האסטרטגית, גם ברגעים של ירידות, הינה הדרך להשקעה מוצלחת לאורך זמן.
|
✅
מה כן לעשות
|
❌
מה לא לעשות
|
בניית תוכנית פיננסית אישית
השקעה מוצלחת מתחילה בתכנון מוקפד וברור. הגדרת מטרות היא השלב הראשון – האם ההשקעה נועדה לחסכון לדירה, לפנסיה, ללימודים או לרכישת רכב? לכל מטרה טווח זמן ופרופיל סיכון שונה. בהתאם לכך יש לקבוע את האפיקים המתאימים של השקעה.
כדאי לזכור גם את ההיבטים המיסויים: מס רווחי הון על ניירות ערך בישראל עומד על 25% מהרווח הריאלי לניירות ערך מנייתיים או צמודי מדד, ו-15% על רווחים מניירות ערך לא-צמודים. תכנון מס נכון מראש הוא חלק בלתי נפרד מהאסטרטגיה הפיננסית.
- הגדרת מטרות השקעה ספציפיות – לדוגמה, חיסכון של 50,000 ₪ לרכישת רכב בתוך 5 שנים
- קביעת אחוז חיסכון קבוע מההכנסה החודשית – למשל 10%-20%
- בחירת אפיקי השקעה התואמים את פרופיל הסיכון של המשקיע – שמרני/מאוזן/תוקפני
- מעקב ובקרה שוטפים אחר ביצועי התיק – למשל אחת לרבעון, תוך התאמות לפי הצורך
תוכנית פיננסית טובה מתחדשת עם הזמן – חשוב לעדכן אותה בהתאם לשינויים במצב הכלכלי, משפחתי ותעסוקתי.
|
📋
צ’ק-ליסט: בנייה נכונה של תיק השקעות אישי
|
שאלות נפוצות
מה הסכום המינימלי להתחלת השקעה?
ניתן להתחיל להשקיע גם עם 1,000 ₪. כך ניתן לפתח הרגלי השקעה נכונים מבלי להעמיס על התקציב. כמו כן, קיימות פלטפורמות רבות המציעות השקעה בסכומים נמוכים, כולל אפליקציות סלולריות נוחות לשימוש.
איך מתמודדים עם תנודתיות בשוק?
פיזור נכון של ההשקעות ואסטרטגיית השקעה ארוכת טווח מסייעים בהתמודדות עם תנודתיות. תנודות הן חלק בלתי נפרד מהשוק, והתגובה להן צריכה להיות מבוססת על תכנון, לא על רגש. ככל שמחזיקים השקעות לטווח ארוך יותר, כך גדל הסיכוי שהן יניבו תשואות חיוביות לאורך זמן.
האם כדאי לקחת הלוואה לצורך השקעה?
ככלל, לא מומלץ להשקיע בכספים שאינם שלך. הלוואה לצורך השקעה עשויה להוביל לסיכון כפול – גם הפסד בהשקעה וגם חוב שיש להחזיר. עדיף להתחיל בקטן ולצמוח בהדרגה תוך שמירה על יציבות כלכלית ובקרה עצמית.
הבהרה חשובה: המידע המוצג במאמר זה הינו לצרכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פיננסי מכל סוג שהוא. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להתייעץ עם יועץ מוסמך לפני ביצוע כל פעולת השקעה.












