
דני ורותי עמדו בפני אחת ההחלטות הכלכליות המשמעותיות בחייהם – רכישת דירה ראשונה. למרות שחסכו במשך שנים, הם התקשו להבין את מסלולי המשכנתא השונים והריביות המשתנות. לאחר התייעצות עם יועץ משכנתא מקצועי, הם הצליחו לחסוך למעלה מ-150,000 ₪ על פני תקופת המשכנתא. סיפור זה ממחיש את החשיבות הקריטית בבחירת יועץ משכנתא מקצועי ומנוסה. רבים מאתנו אינם מודעים לכל האפשרויות הקיימות, וללא הכוונה מתאימה, קל מאוד לעשות טעויות שיש להן השלכות כלכליות ארוכות טווח. כדי להמחיש את ממדי ההחלטה: בדצמבר 2024 נרשם שיא של 13.8 מיליארד שקלים במשכנתאות חדשות בחודש אחד בלבד, ושווי המשכנתא הממוצעת הגיע לשיא של 1.088 מיליון שקלים – פי כמה מהסכום שרבים מדמיינים.
מדוע חשוב לבחור יועץ משכנתא מקצועי?
בעולם המשכנתאות המורכב, יועץ משכנתא מהווה גורם מפתח בקבלת החלטות פיננסיות נבונות. היועץ מסייע בניתוח המצב הפיננסי, בחירת מסלול המשכנתא המתאים, ומשא ומתן מול הבנקים. הוא מאפשר ללקוח להבין את מפת ההצעות השונות בשוק, תוך הסבר מפורט לגבי יתרונות וחסרונות של כל מסלול. בחירה נכונה של יועץ משכנתא יכולה להוביל לחיסכון משמעותי בעלויות המימון לאורך שנים, ולעיתים לתנאים מועדפים כמו גרייס חלקי, תמהילים אופטימליים ויכולת להתגמש בפריסה ארוכת טווח. חשוב לדעת כי כל השוואת ריביות בין בנקים מורידה את ריבית המשכנתא ב-7 עד 8 נקודות בסיס בממוצע, ואילו ארבע השוואות מצטברות להפחתה של 16-20 נקודות בסיס – בדיוק הסוג של משא ומתן שיועץ מקצועי מנהל עבורכם.
|
💰
13.8 מיליארד ₪
שיא היסטורי במשכנתאות חדשות בחודש אחד (דצמבר 2024) מקור
|
🏠
1.088 מיליון ₪
שווי משכנתא ממוצעת בישראל – שיא כל הזמנים מקור
|
📊
16-20 נ"ב
הפחתת ריבית מצטברת לאחר 4 השוואות בין בנקים מקור
|
|
⚖
50%
תקרת החזר חודשי מהכנסת הלווה לפי בנק ישראל מקור
|
💳
25%
הון עצמי מינימלי לדירה ראשונה (תקרת LTV של 75%) מקור
|
📅
24 ימים
תוקף הריבית באישור עקרוני (האישור עצמו ל-90 יום) מקור
|
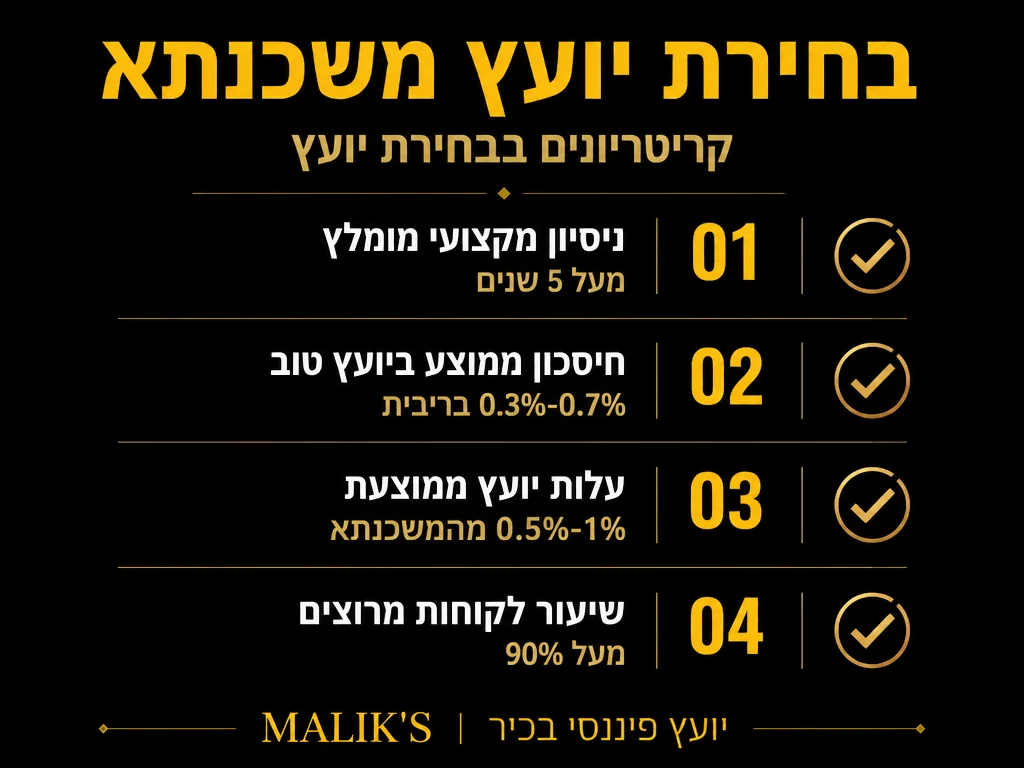
קריטריונים מרכזיים לבחירת יועץ משכנתא
1. ניסיון וותק בתחום: בדקו כמה שנות ניסיון יש ליועץ ומה היקף העסקאות שביצע. יועץ ותיק יכיר את כל רזי השוק ויוכל להציע פתרונות יצירתיים. ניסיון משמעותי הוא סממן לבקיאות אמיתית בעולם המשכנתאות והתמודדות עם תיקים בעלי מורכבות שונה.
2. הסמכות מקצועיות: ודאו שליועץ יש את כל ההסמכות הנדרשות ורישיון בתוקף ממשרד האוצר. כיום קיימים קורסים והסמכות מטעם גופים מוסמכים שמקנים כלים מקצועיים ומחייבים עמידה באמות מידה אתיות.
3. שקיפות בשכר טרחה: יועץ מקצועי יציג מראש את מבנה שכר הטרחה ואת כל העלויות הנלוות. הימנעו מיועצים שאינם מפרטים את התשלום מראש, שכן שקיפות מהווה אינדיקציה ליושרה ולמקצועיות.
תהליך העבודה עם יועץ משכנתא
תהליך הייעוץ המקצועי כולל מספר שלבים חיוניים:
- פגישת היכרות ראשונית – נועד להבין את צרכי הלקוח, מטרותיו ויכולותיו.
- ניתוח מצב פיננסי מקיף – כולל בדיקת הכנסות, התחייבויות ויכולת החזר חודשית. על פי תקנות בנק ישראל, הבנק לא יאשר משכנתא אם ההחזר החודשי עולה על 50% מהכנסת הלווה; יועץ מנוסה ידאג שהתמהיל המוצע יישאר בגבולות הסבירים.
- בניית תוכנית משכנתא מותאמת אישית – בחירה של תמהיל הלוואה מותאם לצרכים האישיים ולתחזיות עתידיות. כדאי לדעת כי לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה – יועץ מיומן יסייע לבנות תמהיל חוקי ואופטימלי.
- משא ומתן מול הבנקים – היועץ משיג עבור הלקוח את התנאים הטובים ביותר מבחינת ריבית, הצמדה ועמלות.
- ליווי עד לחתימת הסכם המשכנתא – היועץ עוזר בקריאת החוזה, מלווה לפגישה בבנק ודואג לכל פרט עד להשלמת התהליך.
שירות זה חוסך ללקוח זמן, מאמצים ולעיתים גם עוגמת נפש, ומעניק תמונת מצב אמינה ומקצועית.
|
|
שאלות מפתח שיש לשאול יועץ משכנתא
לפני שבוחרים יועץ, חשוב להיערך ולשאול את השאלות הנכונות:
- מהו היקף הניסיון שלך בתחום?
- האם אתה עובד עם כל הבנקים או רק עם חלקם?
- מהי שיטת התמחור שלך – תשלום חד פעמי, לפי אחוז מגובה המשכנתא, או אחרת?
- האם תלווה אותי לאורך כל התהליך – גם לאחר החתימה?
- האם תוכל לספק המלצות מלקוחות קודמים או דוגמאות לתיקים שטיפלת בהם?
תשובות לשאלות אלו יסייעו לבחון את התאמתו של היועץ לצרכים האישיים שלכם.
“הייעוץ המקצועי שקיבלנו חסך לנו עשרות אלפי שקלים. היועץ ליווה אותנו צעד אחר צעד והצליח להשיג עבורנו תנאים מעולים שלא היינו מצליחים להשיג לבד.”
– משפחת כהן, רמת גן
נקודות חשובות לבדיקה נוספת
מעבר לקריטריונים הברורים, חשוב לשים לב גם לפרטים הקטנים:
- בדקו היטב את המוניטין של היועץ באינטרנט ובפורומים מקצועיים.
- בקשו שיחה עם לקוחות עבר או המלצות כתובות.
- וודאו שיכולת ההתאמה האישית עומדת בראש סדר העדיפויות שלו – אין תמהיל אחיד שמתאים לכולם.
- בדקו זמינות – האם תוכלו לפנות אליו מחוץ לשעות המקובלות? מה זמן התגובה שלו לפנייה?
נקודות אלו עשויות להשפיע על חוויית העבודה הכוללת ולמנוע אי הבנות במהלך התהליך.
|
שאלות ותשובות נפוצות
ש: מתי כדאי לפנות ליועץ משכנתא?
ת: מומלץ לפנות ליועץ משכנתא כבר בשלב התכנון הראשוני, עוד לפני חתימה על חוזה לרכישת נכס. זה מאפשר תכנון מיטבי של המימון, התאמה למסוגלות הכלכלית ובחינה אם הרכישה בכלל כדאית. חשוב לדעת כי אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – כך שהתזמון הנכון קריטי.
ש: האם יועץ משכנתא באמת יכול לחסוך לי כסף?
ת: בהחלט. יועץ מקצועי יכול להשיג תנאים טובים יותר מול הבנקים ולבנות מסלול משכנתא אופטימלי שיכול לחסוך עשרות ואף מאות אלפי שקלים לאורך תקופת ההלוואה. הוא גם מספק שקט נפשי וידיעה שיש מי שמגן על האינטרסים שלך כצרכן. הדרישה המינימלית להון עצמי לרוכש דירה ראשונה בישראל עומדת על 25% משווי הנכס, בהתאם לתקרת LTV של 75% שקבע בנק ישראל – ויועץ מנוסה יסייע לתכנן את ניהול ההון העצמי בצורה מיטבית.
ש: האם ייעוץ משכנתא מתאים גם למיחזור משכנתא קיימת?
ת: כן. פעמים רבות ניתן לחסוך על ידי מיחזור, במיוחד לאחר שהוועדה המוניטרית של בנק ישראל הורידה את הריבית ב-4 בנובמבר 2025 ל-4.25%. יועץ עשוי למצוא דרכים להפחתת ההחזר החודשי או לקיצור תקופת ההלוואה. כדאי לדעת כי על מסלול הפריים לא חלה כלל עמלת פירעון מוקדם, מה שמאפשר גמישות מלאה במיחזור חלק זה של המשכנתא.
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ משכנתאות, השקעות או המלצה מכל סוג שהוא. כל מקרה צריך להיבחן לגופו על ידי איש מקצוע מוסמך. מומלץ להתייעץ עם יועץ מקצועי לפני קבלת כל החלטה פיננסית משמעותית.












