
כשדני, מהנדס תוכנה בן 35, פנה אלינו לפני שלוש שנים, הוא היה מוטרד מאוד מהחסכונות שצבר שעמדו ללא תנועה בחשבון העו”ש. “אני יודע שאני מפסיד כסף בגלל האינפלציה”, אמר, “אבל חושש להיכנס לשוק ההון”. היום, אחרי תהליך מובנה של הערכת סיכונים והשקעה מושכלת, דני מנהל תיק השקעות מאוזן המותאם לצרכיו ומטרותיו הפיננסיות. הסיפור של דני הוא דוגמה מובהקת לחשיבות ההבנה וההתמודדות עם הסיכונים הכרוכים בהשקעה, והיכולת לתכנן צעדים פיננסיים נכונים לאורך זמן.
יסודות הערכת הסיכונים בהשקעות
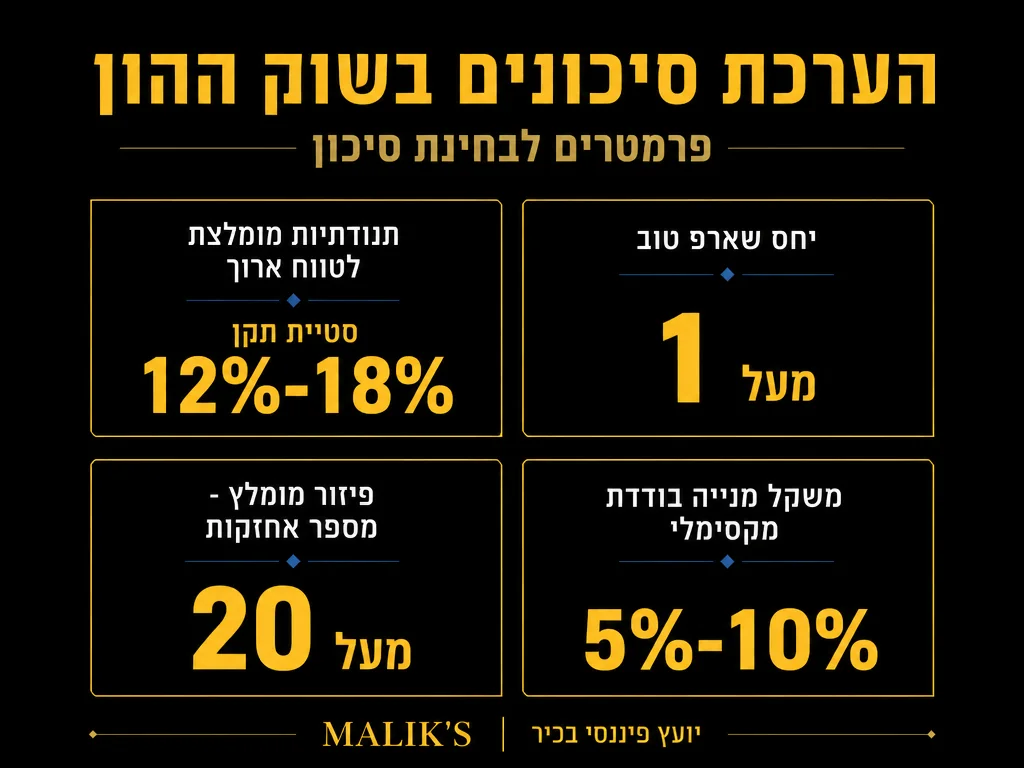
הערכת סיכונים נכונה מתחילה בהבנה מעמיקה של פרופיל המשקיע. עלינו לבחון את גיל המשקיע, מצבו המשפחתי, הכנסותיו הקבועות, התחייבויותיו הפיננסיות ומטרותיו לטווח הקצר והארוך. גורמים אלו משפיעים באופן ישיר על רמת הסיכון המתאימה עבור כל משקיע. כמו כן, יש לקחת בחשבון את סגנון קבלת ההחלטות של המשקיע – האם מדובר באדם המחפש ודאות או כזה שמוכן ליטול סיכונים עבור תשואה גבוהה יותר. גם הניסיון הקודם בהשקעות וההיכרות עם השוק משפיעים רבות על היכולת להבין ולהתמודד עם התנודתיות. כדי להציב ציפיות ריאליות, כדאי להכיר נתון מפתח: מדד ה-S&P 500 הניב תשואה שנתית ממוצעת של כ-10.4% לאורך 100 השנים האחרונות, כולל השקעה חוזרת של דיבידנדים – נתון שמדגיש גם את פוטנציאל השוק וגם את הסבלנות הנדרשת.
|
📊
10.4%
תשואה שנתית ממוצעת של S&P 500 ב-100 השנים האחרונות מקור
|
⚠️
88%
ממנהלי הקרנות האקטיביות הפסידו למדדי הייחוס ב-15 שנה מקור
|
⚖️
6.8%
תשואה ממוצעת של תיק 60/40 גלובלי ב-10 שנים מאז 1997 מקור
|
🇮🇱
51.6%
זינוק של מדד ת”א 35 בסיכום שנת 2025 מקור
|
דירוג וניתוח סוגי סיכונים
בשוק ההון קיימים מספר סוגי סיכונים מרכזיים:
- סיכוני שוק – תנודתיות במחירי ניירות הערך יכולה להשפיע באופן דרמטי על ערך התיק. אלו נובעים משינויים בכלכלה, אירועים גאופוליטיים או מגמות גלובליות שמשפיעות על כל השוק כולו. כדאי לזכור שמדד ה-S&P 500 חווה 13 שוקי דובים מאז 1929 – בממוצע אחד כל שבע שנים – עם ירידות של 20% ומעלה מהשיא. הכרה במחזוריות הזו מאפשרת למשקיע להתמודד עם משברים ברגיעה יחסית ולהימנע מהחלטות פזיזות.
- סיכוני נזילות – היכולת למכור נכס במהירות ובמחיר הוגן. השקעות בנכסים לא נזילים עלולות להכביד על המשקיע בזמן שהוא זקוק לכסף נזיל.
- סיכוני מטבע – חשיפה לשינויים בשערי חליפין כאשר משקיעים בנכסים במטבע זר. תנועות חריפות יכולות לייצר רווח או הפסד משמעותיים. כדוגמה בולטת, השקל הישראלי התחזק בכ-14.3% מול הדולר במהלך שנת 2025, תנועה שגרמה לתשואות נמוכות יותר בשקלים למשקיעים ישראלים שהחזיקו מניות אמריקניות ולא גידרו את חשיפתם למטבע.
- סיכוני ריבית – הריבית במשק משפיעה על ערכם של אג”ח ומכשירים פיננסיים אחרים. שינויי ריבית יכולים לגרום לשינויים גדולים בתשואות.
כדי לזהות ולהעריך את הסיכונים, צריך להכיר את מאפייני ההשקעה עצמה, לחקור את נתוני העבר, ולנתח את הפוטנציאל העתידי לאור מגמות כלכליות גלובליות ומקומיות.
אסטרטגיות לפיזור סיכונים
פיזור נכון של השקעות הוא המפתח להקטנת הסיכון הכולל בתיק. השקעה במגוון תחומים מאזנת בין אפיקים בעלי סיכון גבוה לתשואה גבוהה ובין כאלה שמייצגים עוגן יציב יותר. מומלץ לשלב בין:
- אפיקי השקעה שונים (מניות, אג”ח, נדל”ן, קרנות נאמנות, קרנות גידור ועוד)
- שווקים גיאוגרפיים מגוונים (ישראל, ארה”ב, אירופה, שווקים מתפתחים)
- ענפי משק שונים (טכנולוגיה, פיננסים, תעשייה, בריאות, אנרגיה)
- מטבעות שונים לצורך גידור סיכונים בשערי חליפין
פיזור סיכונים נכון לא מבטיח רווח, אך הוא מעלה את הסבירות ליציבות לאורך זמן ומקטין את פוטנציאל ההפסד המיידי במקרה של ירידות בשוק מסוים. נתון שממחיש את כוח הפיזור: תיק גלובלי מגוון של 60% מניות ו-40% אג”ח הניב תשואה שנתית ממוצעת של 6.8% לאורך תקופות של 10 שנים מאז 1997, עם יציבות יחסית גם בתקופות של סערה בשוק.
|
✅ מומלץ לעשות
|
❌ להימנע
|
כלים לניטור והערכת סיכונים
שימוש בכלים מתקדמים לניתוח סיכונים הוא חיוני להבנת מבנה הסיכון בתיק ההשקעות ולקבלת החלטות מושכלות:
- מדד שארפ – מודד את היחס בין התשואה העודפת (מעבר לריבית חסרת סיכון) לבין סטיית התקן. מדד גבוה מצביע על תשואה גבוהה למידת הסיכון שנלקחה.
- סטיית תקן – מודדת את רמת התנודתיות של התיק. תיק עם סטיית תקן גבוהה יותר נחשב למסוכן יותר אך גם עשוי להניב תשואות גבוהות יותר.
- ביטא – מדד לרגישות של ההשקעה לתנודות של מדד השוק. ביטא גבוהה מ-1 משמעה תנודתיות גבוהה מהממוצע.
- Value at Risk (VaR) – כלי סטטיסטי להערכת ההפסד הפוטנציאלי המרבי בתיק בטווח זמן ובוודאות נתונה. מאפשר לנהל סיכונים על בסיס הסתברותי.
- יחס CAPE (שילר) – מדד הערכת שווי ארוך-טווח למדדי מניות. יחס ה-CAPE של ה-S&P 500 עמד על 39.44 באפריל 2026 – גבוה משמעותית מהחציון ההיסטורי של 16.05 – אינדיקציה לכך ששוק יקר דורש ציפיות ריאליות ומוכנות לתנודתיות.
שילוב של כלים אלו בתכנון וניהול התיק מאפשר קבלת תמונה מקיפה יותר של רמת הסיכון ומסייע בבחירה נכונה של אפיקי השקעה.
|
📋 צ’קליסט הערכת סיכונים לפני השקעה
|
תכנון אסטרטגי ארוך טווח
בניית תוכנית השקעות ארוכת טווח מחייבת הסתכלות כוללת ומעמיקה:
- הגדרת יעדים פיננסיים ברורים – כגון רכישת דירה, חיסכון לפנסיה, מימון לימודים או קרן חירום.
- קביעת אופק השקעה – השקעה לטווח קצר דורשת אסטרטגיה שונה לחלוטין מהשקעה לטווח ארוך.
- בחירת רמת סיכון מתאימה – שמבוססת על הצרכים האישיים ונכונות לספוג הפסדים אפשריים בטווח הקצר.
- תכנון נקודות בקרה ועדכון – בדיקות תקופתיות של התיק מאפשרות התאמה לשינויים בשוק או בפרופיל האישי.
ראוי לציין גם את הביצועים המקומיים: מדד ת”א 35 סיים את 2025 עם זינוק של 51.6%, ביצועים שעקפו בהרבה את המדדים האמריקניים, אולם מדד כה גבוה מדגיש גם את הצורך בניהול ציפיות ופיזור – שנה חריגה כזו אינה מייצגת תשואה ממוצעת. בנוסף, כדאי להכיר את ממצאי מחקר SPIVA לפיו מעל 88% ממנהלי קרנות האקטיביות הפסידו למדדי הייחוס על פני 15 שנה – נתון שמחזק את הגישה הפסיבית-מדדית בתיק לטווח ארוך.
למשקיעים חשוב לזכור כי העולם הפיננסי משתנה באופן תדיר, ולכן תכנון נכון חייב לכלול גמישות ואפשרות לבצע התאמות לפי הצורך. אסטרטגיה יציבה המלווה בניתוח סיכונים נכון היא הבסיס להשגת מטרות כלכליות תוך שמירה על יציבות.
“הליווי המקצועי שקיבלתי עזר לי להבין את הסיכונים בתיק ההשקעות שלי ולקבל החלטות מושכלות יותר. היום אני ישן טוב בלילה כשאני יודע שהכסף שלי מנוהל בצורה אחראית.” – רועי כ., מנהל בכיר בהייטק
שאלות נפוצות
מהי רמת הסיכון המתאימה עבורי?
התשובה תלויה במספר גורמים אישיים כולל גיל, מצב משפחתי, הכנסה, והתחייבויות פיננסיות. נדרשת בחינה מעמיקה של כל המשתנים הללו בשילוב ייעוץ מקצועי והיכרות עם מטרותיך הכלכליות.
איך אדע אם תיק ההשקעות שלי מאוזן נכון?
תיק מאוזן צריך להתאים לפרופיל הסיכון שלך ולכלול פיזור נכון בין אפיקי השקעה שונים, תחומים, שווקים ומטבעות. מומלץ לבצע בדיקה תקופתית עם יועץ השקעות כדי לוודא שהאלוקציה אכן משקפת את הצרכים שלך.
מתי כדאי לשנות את הרכב התיק?
שינויים בתיק ההשקעות נדרשים כאשר חלים שינויים בנסיבות האישיות (כגון לידת ילד, רכישת נכס או שינוי בהכנסות), בשוק ההון (משברים, מגמות חדשות), או כאשר התיק סוטה מהאלוקציה המתוכננת באופן מהותי.
המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות או המלצה לביצוע פעולות כלשהן. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות.












