
לפני כשנתיים, קבוצה של 12 משקיעים פרטיים החליטה לחבור יחד להשקעה בנדל”ן מניב בתל אביב. למרות שכל אחד מהם היה בעל ניסיון עסקי, הם הבינו שללא ליווי מקצועי, הם עלולים לעשות טעויות יקרות. ההצלחה שלהם ממחישה עד כמה חשוב ליווי מקצועי בהשקעות קבוצתיות, במיוחד כאשר מדובר בעסקאות מורכבות הכוללות סכומי כסף משמעותיים – בשוק שבו מחיר הדירה הממוצע בישראל עומד על כ-2.21 מיליון ש״ח נכון לרבעון השלישי של 2025.
מתי נכון לשקול השקעה קבוצתית?
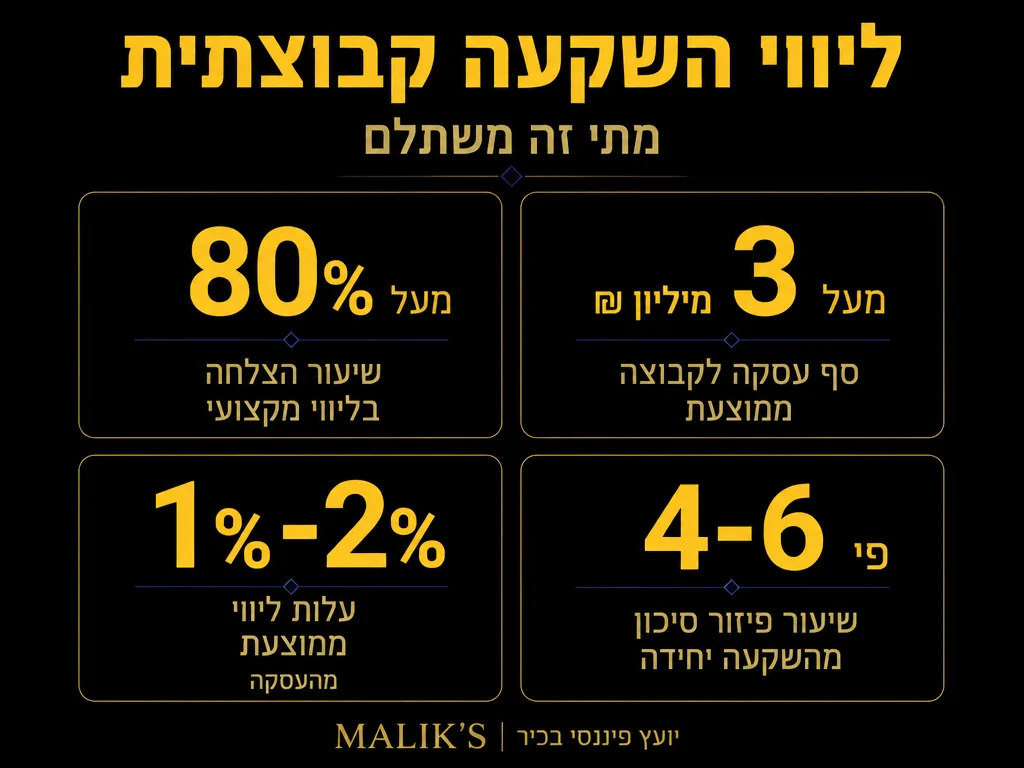
השקעה קבוצתית מתאימה במיוחד כאשר סכום ההשקעה הנדרש גבוה מיכולתו של משקיע בודד, או כאשר פיזור הסיכונים מצריך השקעה במספר אפיקים במקביל. לעיתים, הזדמנויות השקעה טובות דורשות הון עצמי גבוה יחסית, מה שהופך את הקונספט של השקעה קבוצתית לאידיאלי עבור משקיעים פרטיים שלא יכולים לבד להשיג את סכומי הכסף הנדרשים.
הליווי המקצועי מסייע בגיבוש הקבוצה, בניית המודל העסקי המתאים ביותר, והתמודדות עם האתגרים המשפטיים והפיננסיים הכרוכים בהשקעה משותפת. חשוב לדעת כי תקנות בנק ישראל מגבילות את יחס המימון (LTV) לנכס להשקעה ל-50% בלבד – כלומר, משקיע נדרש להביא לפחות 50% מערך הנכס כהון עצמי – דבר המחזק עוד יותר את הרציונל של גיוס הון קבוצתי. גורמים נוספים לשקילת השקעה קבוצתית כוללים רצון של משקיעים מרקע שונה לשלב כוחות, למנוע שגיאות הנובעות מחוסר ידע בתחום הנדל”ן ובכך להקטין סיכונים וכמובן להפעיל כוח מיקוח חזק יותר מול גורמים חיצוניים.
יתרונות ההשקעה הקבוצתית המלווה
השקעה קבוצתית מאפשרת למשקיעים ליהנות מיתרון הגודל וכוח הקנייה המשופר. ככל שהקבוצה גדולה יותר, כך יכולים המשקיעים להשיג תנאים משופרים ברכישת נכסים, קבלת אשראי בנקאי בתנאים נוחים יותר ואף תפעול יעיל יותר של ההשקעה. הודות לליווי מקצועי, ניתן להבטיח שהשקעה תתנהל באופן שקוף, יעיל ומקצועי. לשם הכרת תמונת הרווחיות, כדאי לדעת כי תשואת השכירות הגולמית הממוצעת בישראל עמדה על 3.16% ברבעון השלישי של 2025, כאשר ירושלים מובילה ב-3.54% ותל אביב רושמת 3.14% – נתון שחשוב להביא בחשבון בהערכת כדאיות כלכלית.
- נגישות להזדמנויות השקעה גדולות יותר – משקיעים פרטיים מתקשים להגיע להזדמנויות מסוימות לבד, ועבודה בקבוצה פותחת אפשרויות חדשות.
- פיזור סיכונים אופטימלי – במקום להשקיע את כל ההון בנכס אחד, קבוצת ההשקעה יכולה לפזר את ההשקעות על פני מספר פרויקטים.
- ניהול מקצועי של ההשקעה – ליווי משקיעים כולל מומחים מתחום המשפט, הפיננסים, והנדל”ן שמוודאים שההשקעה מתבצעת באופן יעיל ומדויק.
- יעילות תפעולית משופרת – ניהול קבוצתי עם מנגנונים מתאימים חוסך עלויות ומגדיל את פוטנציאל הרווח.
- כוח מיקוח משופר מול גורמי מימון – קבוצת משקיעים גדולה יכולה לקבל תנאים נוחים יותר ולבצע עסקאות משתלמות יותר.
אסטרטגיות מימון וניהול סיכונים
בליווי מקצועי, מתבצע תהליך מובנה של ניהול סיכונים הכולל מספר שלבים קריטיים שמטרתם להגן על המשקיעים ולהבטיח תשואה יציבה. זיהוי סיכונים לפני ביצוע ההשקעה הוא שלב קריטי בתהליך. כל עסקה נבחנת לעומק, כולל היתרים משפטיים, מצבו של השוק המקומי ותנאים כלכליים רלוונטיים. בהקשר זה, חשוב לדעת שרוב הבנקים בישראל מעניקים משכנתאות על בסיס יחס תשלום-להכנסה של 33% לכל היותר, גבול שיש לקחת בחשבון בבניית מבנה המימון הקבוצתי.
- בדיקת נאותות מקיפה של הזדמנויות ההשקעה – ניתוח כלכלי של השוק, בדיקת תשואה והערכת כדאיות כלכלית.
- גיבוש מבנה משפטי מתאים – יצירת מסמך משפטי שמגן על זכויות המשקיעים ומוגדרים בו נהלי חלוקת רווחים.
- תכנון מיסוי אופטימלי – מינימום עלויות מס ושימוש בנקודות זיכוי חוקיות שהתאמתן לתוכנית ההשקעה. לדוגמה, מס שבח (רווח הון ריאלי) על מכירת נדל”ן בישראל עומד על 25% מהרווח הריאלי לאחר ניכוי הוצאות ואינפלציה – נתון שצריך להיכנס לכל תחשיב כדאיות.
- הסדרת מנגנוני יציאה ופתרון מחלוקות – אחד הנושאים החשובים ביותר לניהול נכון של קבוצת משקיעים.
בניית תוכנית פיננסית לקבוצת משקיעים
כל קבוצת השקעה חייבת תוכנית פיננסית מפורטת המותאמת לצרכיה ולמטרותיה. תוכנית זו כוללת התייחסות מקיפה להיבטים הכלכליים והמשפטיים של ההשקעה, תוך שמירה על שקיפות מלאה בין כל חברי הקבוצה. כדי להמחיש את היקף השוק: נכסי ציבור המנוהלים בידי גופים פיננסיים ישראלים חצו את רף 4 טריליון ש״ח – עובדה המעידה על עומק ובגרות שוק ההשקעות המקומי.
- יעדי תשואה מוגדרים – כל משקיע צריך להבין מהו טווח התשואה הצפוי ולקבלו על בסיס תכנון מושכל.
- אופק השקעה רצוי – קביעת תקופת ההשקעה הצפויה והאם מדובר בהשקעה ארוכת טווח או קצרה יחסית.
- רמת סיכון מוסכמת – רמות הסיכון משתנות בהתאם לסוג ההשקעה, כך שיש לתאם ציפיות ברורות.
- צרכי נזילות של המשקיעים – כל משקיע מגיע עם מצב פיננסי שונה ולכן חשוב להבטיח שההשקעה מותאמת לכולם.
מספרי מפתח לשוק ההשקעות בישראל (2025)
|
◆
2.21M ש″ח
מחיר דירה ממוצע בישראל, רבעון שלישי 2025 מקור
|
◆
50%
תקרת LTV לנכס להשקעה בישראל מקור
|
◆
3.16%
תשואת שכירות גולמית ממוצעת בישראל מקור
|
◆
4 טריליון ש″ח
נכסי ציבור בניהול גופים פיננסיים בישראל מקור
|
השקעה קבוצתית – כן ולא
|
✓
לעשות
|
✗
לא לעשות
|
צ’ק-ליסט בדיקת נאותות לקבוצת השקעה
| ☑בדיקה משפטית של זכויות בנכס וההיתרים הרלוונטיים. |
| ☑תחשיב כדאיות עם תשואת שכירות גולמית של 3.16% כבסיס שמרני (מקור). |
| ☑אישור שהמימון הקבוצתי לא חורג מ-50% LTV של בנק ישראל לנכס להשקעה (מקור). |
| ☑הקצאת הון של כל משקיע במגבלת PTI של 33% מההכנסה (מקור). |
| ☑תכנון מס שבח של 25% על הרווח הריאלי בעת מכירה עתידית (מקור). |
| ☑חתימה על הסכם משקיעים עם נהלי חלוקת רווחים, מנגנוני יציאה וגישור. |
| ☑הגדרת אופק השקעה, רמת סיכון וצרכי נזילות מוסכמים בין כל החברים. |
שאלות נפוצות
מה המינימום הנדרש להשקעה קבוצתית?
בדרך כלל מדובר בהשקעות החל מ-100,000 ₪ למשקיע, כאשר היקף ההשקעה הכולל עשוי להגיע למיליוני שקלים.
כיצד מתבצעת חלוקת הרווחים?
חלוקת הרווחים מוגדרת מראש בהסכם המשקיעים, בהתאם לחלקו היחסי של כל משקיע ולמודל העסקי שנבחר.
מה קורה במקרה של חילוקי דעות?
הליווי המקצועי כולל מנגנוני גישור ופתרון סכסוכים מובנים, המוגדרים מראש בהסכם המשקיעים.
הערה חשובה: המידע המוצג במאמר זה הינו לצרכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להיוועץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות השקעה.












