
לפני כשנתיים, דני, מהנדס תוכנה בן 35, פנה אלינו בתחושה שמשהו לא מסתדר בחיסכון הפנסיוני שלו. לאחר שבדקנו לעומק את דוח הפנסיה שלו, גילינו שהוא משלם דמי ניהול גבוהים בכ-40% מהממוצע בשוק. המשמעות של דמי ניהול גבוהים היא פגיעה משמעותית בכספים שיצטברו לזכותו בפרישה. לאחר שקיבל ייעוץ מקצועי והתאים את מסלול החיסכון שלו, הוא הצליח להפחית את דמי הניהול, וכיום הוא חוסך למעלה מ-50,000 ₪ לטווח הארוך, דבר שמשפיע ישירות על עתידו הכלכלי.
מהם דמי ניהול ולמה הם כל כך חשובים?
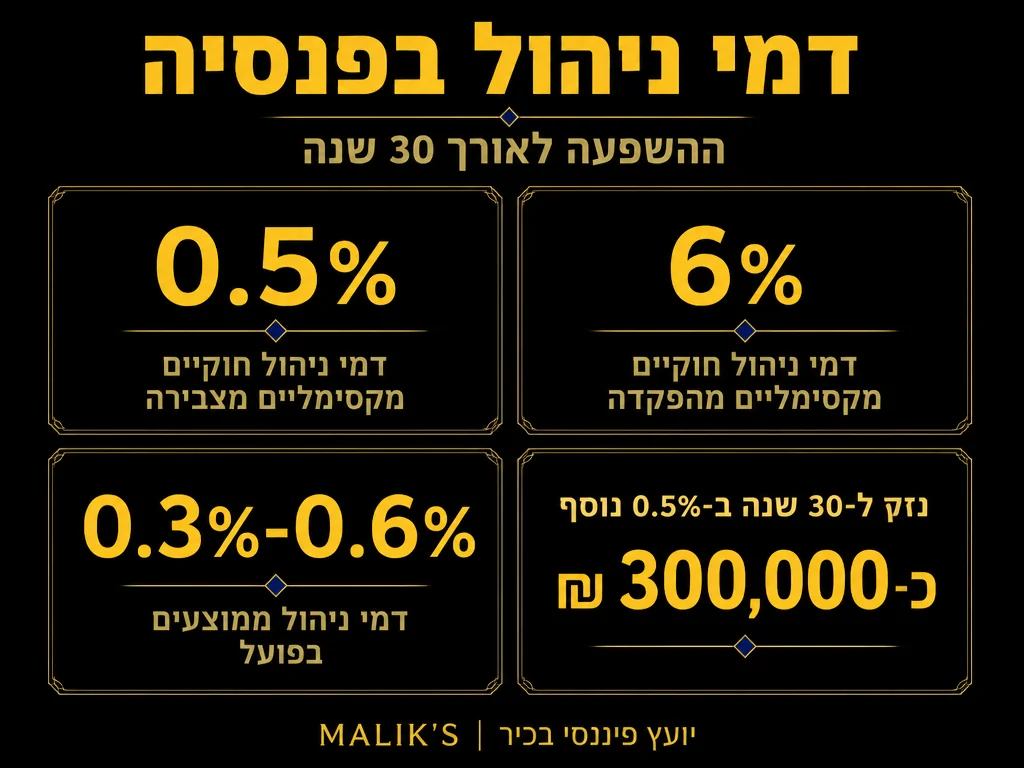
דמי ניהול הם התשלום שאנו משלמים לגוף הפיננסי שמנהל עבורנו את חסכונות הפנסיה. מדובר בשני סוגי דמי ניהול עיקריים: דמי ניהול מהפקדות השוטפות ודמי ניהול מהצבירה. המשמעות של דמי ניהול גבוהה היא שהכסף שלנו מצטבר בצורה איטית יותר בשל גובה הניכויים השוטפים. פער של אחוז אחד בלבד בדמי הניהול עלול לתרגם להפסד של מאות אלפי שקלים עד גיל הפרישה, ולכן חשוב להיות מודעים לרמות דמי הניהול ולהשפעתם על החיסכון הפנסיוני.
חשיבות הנושא מקבלת משנה תוקף לאור העובדה שכל עובד שכיר בישראל מחויב בחיסכון פנסיוני: שיעור ההפרשה המינימלי עומד על 18.5% מהשכר הברוטו – 6% מהעובד, 6.5% מהמעסיק לפנסיה, ו-6% נוספים מהמעסיק לרכיב הפיצויים. כלומר, בכל חודש מופנה סכום לא מבוטל לחיסכון, ואיכות ניהולו – כולל גובה דמי הניהול – קובעת את רמת החיים בפרישה.
|
💰
18.5%
שיעור ההפרשה המינימלי לפנסיה מהשכר הברוטו מקור
|
⚖
6% / 0.5%
תקרה חוקית: עד 6% מההפקדה ו-0.5% מהצבירה מקור
|
📊
1% / 0.22%
קרנות ברירת מחדל: 1% מההפקדה ו-0.22% מהצבירה מקור
|
🏆
71.6%
שיעור ההחלפה הנקי בפנסיה בישראל (כולל וולונטרי) מקור
|
תקרת דמי הניהול המותרת בחוק
בישראל קיימת רגולציה ברורה בנוגע לתקרות המקסימליות של דמי ניהול. על פי תקנות משרד האוצר:
- ניתן לגבות עד 6% מההפקדות החודשיות השוטפות.
- ניתן לגבות עד 0.5% מהצבירה השנתית של החוסך.
חשוב להדגיש כי מדובר בתקרות מקסימליות בלבד, כאשר ברוב המקרים ניתן ואף רצוי לנהל משא ומתן מול הגוף הפנסיוני על מנת להפחית את דמי הניהול. לשם השוואה, קרנות הפנסיה הנבחרות (ברירת מחדל) גובות כיום 0.22% מהיתרה הצבורה ו-1% מההפקדות – פחות ממחצית התקרה החוקית. הורדת דמי ניהול יכולה להביא לחיסכון של עשרות אלפי שקלים בטווח הארוך.
כיצד להשיג דמי ניהול מופחתים?
חוסכים רבים אינם מודעים לכך שהם יכולים ואף צריכים לדרוש דמי ניהול נמוכים יותר. ישנן מספר דרכים להשגת הוזלה בדמי הניהול:
- מיקוח ישיר מול הגוף המנהל: ניתן לפנות ישירות לקרן הפנסיה או חברת הביטוח ולבקש הנחה בדמי הניהול.
- הצטרפות להסדרים קולקטיביים: רבים אינם יודעים שמעסיקים גדולים וארגונים לעיתים מציעים תנאים משופרים לחוסכים במסגרת הסכמים קולקטיביים.
- שימוש בשירותי יועץ פנסיוני מקצועי: יועצים מוסמכים יכולים לסייע בהשגת תנאים טובים יותר על סמך היכרותם עם השוק.
- השוואת מחירים בין גופים מנהלים שונים: קיימים אתרים ייעודיים שבהם ניתן לבדוק את גובה דמי הניהול הממוצעים ולבחור את הגוף המציע את התנאים הטובים ביותר.
<י>שימוש בקרנות ברירת מחדל: קרנות הפנסיה הנבחרות (קרנות ברירת מחדל) כגון אינפיניטי, אלטשולר שחם, מור ומיטב גובות 1% מההפקדה ו-0.22% מהצבירה – דמי ניהול נמוכים משמעותית מהתקרה החוקית.
יישום אחד או יותר מהשיטות הללו יאפשר להקטין את דמי הניהול בצורה משמעותית.
|
✔
מה כדאי לעשות
|
✖
ממה להימנע
|
השפעת דמי הניהול על החיסכון ארוך הטווח
כדי להבין עד כמה הנושא קריטי, ניקח דוגמה מספרית: חוסך בן 30 שמפקיד 2,000 ₪ בחודש למשך 37 שנים. במקרה שבו דמי הניהול מהצבירה הם 0.22% (קרן ברירת מחדל) לעומת 0.5% (התקרה החוקית), ההבדל המצטבר שיהיה לו בגיל 67 יכול להגיע ליותר מ-200,000 ₪. סכום זה יכול לשמש לרווחתו בפנסיה או לשמש כבסיס כלכלי לבני משפחתו. לכן, בחינה קפדנית של דמי הניהול היא מהלך הכרחי לכל חוסך.
חשוב לזכור כי שיעור ההחלפה הנקי בפנסיה בישראל – כלומר אחוז השכר הממוצע שהפורש מקבל – עומד על 71.6% כשמחשבים גם פנסיות וולונטריות. להשגת שיעור זה נדרשת קריירה מלאה של חיסכון עקבי עם דמי ניהול מינימליים.
מתי כדאי לבדוק את דמי הניהול שלכם?
חשוב לבדוק את דמי הניהול שלכם לפחות פעם בשנה, ובמיוחד באחד מהמקרים הללו:
- בעת החלפת מקום עבודה – ייתכן כי המעסיק החדש מציע תנאים טובים יותר דרך קרן פנסיה שונה.
- כאשר יש שינוי משמעותי בהכנסה – עלייה או ירידה בהכנסות יכולה להשפיע על רמות דמי הניהול שניתן להשיג.
- בעת קבלת הצעה מקרן פנסיה אחרת – תמיד כדאי להשוות ולעמוד על המקח בנושא זה.
- כשמגיעות הצעות ייעוץ מקצועיות – מומלץ לבחון מה עומד מאחוריהן ולבצע בהן שימוש לפי הצורך.
כשרוצים לעבור לקרן אחרת, תקנות ניידות הפנסיה מחייבות את קרנות הפנסיה להשלים את העברת הכספים תוך 10 ימי עסקים – תהליך מהיר ונגיש שאינו מצריך מאמץ רב. בדיקה תקופתית חוסכת לכם כסף רב בטווח הארוך.
שאלות נפוצות
האם ניתן לשנות את דמי הניהול באמצע התקופה?
בהחלט! החוסכים אינם מחויבים לדמי ניהול מסוימים ויכולים תמיד לפנות לקרן הפנסיה או לגורם הפיננסי ולבקש הנחות.
האם כדאי לעבור לקרן פנסיה אחרת בשביל דמי ניהול נמוכים יותר?
המעבר יכול להיות משתלם, אך יש לבחון את ביצועי הקרן, השירותים המסופקים והתשואות הנלוות.
איך אדע אם דמי הניהול שלי גבוהים מדי?
השוואת הנתונים לדמי הניהול הנהוגים בשוק ולחוסכים האחרים יכולה לשפוך אור על מצבכם האישי.
האם יש הבדל בדמי ניהול בין קרנות פנסיה שונות?
כן, דמי הניהול משתנים מקרן לקרן, ולכן מומלץ לבדוק ולהשוות בין האפשרויות השונות.
הערה חשובה: המידע במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ פיננסי או פנסיוני. לקבלת המלצות מותאמות אישית, מומלץ להיוועץ ביועץ פנסיוני מוסמך.












