אם אתם נותנים לילד כסף לקניית דירה, הדבר החשוב ביותר הוא לתעד מראש שמדובר במתנה ולא בהלוואה, ולהראות לבנק מאיפה הכסף הגיע. מתנה מתועדת היטב נחשבת הון עצמי של הילד, מקטינה את סכום המשכנתא ויכולה לשפר את התנאים. מתנה שלא תועדה עלולה להיחשב הלוואה, להקשות על אישור המשכנתא ולייצר בעיות משפחתיות ומשפטיות שנים אחר כך.
במדריך נעבור על מה לתעד, אילו מסמכים הבנק מבקש, איך המתנה משפיעה על יחס המימון וההחזר החודשי, ואילו שאלות כדאי לשאול לפני שמעבירים את הכסף. בהתאמת הצעדים למצב המשפחתי שלכם אפשר להיעזר גם במימוש זכויות ובליווי של איש מקצוע שמכיר את התחום.
למה מתנה לילדים היא לא רק עניין של העברה בנקאית
הורים רבים רוצים לעזור לילדים להיכנס לשוק הדיור, וזו אכן אחת הדרכים הנפוצות לגשר על פער ההון העצמי. אבל מי שמעביר סכום גדול בלי שום מסמך מסתכן בכמה דברים. הבנק רואה הפקדה גדולה בחשבון ומבקש הסבר. ואם בהמשך מתעוררת מחלוקת במשפחה, או גירושין של הילד, אין בידיכם הוכחה לתנאי ההעברה.
הרעיון הוא פשוט: להפוך את ההעברה לברורה לכולם. מה שנכתב עכשיו בשקט חוסך הרבה כאב ראש בהמשך.
מתנה או הלוואה: ההבדל שקובע הכול
ההבחנה הזו משפיעה על הכול. מתנה היא כסף שניתן ללא ציפייה להחזר. הלוואה היא כסף שצפוי לחזור, גם אם בלי ריבית ובלי מועד קבוע. כשהבנק בוחן את הבקשה שלכם, הוא מתייחס לכל אחת מהן אחרת:
- מתנה נכללת בהון העצמי של הילד, והיא לא חוב.
- הלוואה מההורים היא התחייבות כלכלית, ויש בנקים שמביאים אותה בחשבון ביכולת ההחזר של הילד.
- הלוואה שאין עליה מסמך ברור עלולה להיחשב מתנה בדיעבד, או להפך, ושני המצבים מעוררים בלבול.
אם התכוונתם למתנה, כתבו את זה במפורש. אם התכוונתם להלוואה, כתבו גם את זה, ושקלו אם היא תפגע ביכולת של הילד לקבל משכנתא. אל תשאירו את ההגדרה פתוחה כדי להימנע מ”בירוקרטיה”, כי הבירוקרטיה הזו הרבה יותר זולה מהתוצאות של חוסר בהירות.
מה לתעד: רשימת המסמכים
הבנקים מבקשים בדרך כלל להבין שלושה דברים: מי נותן, כמה, ומאיפה הכסף. כדי להיות מוכנים, כדאי להכין מראש את המסמכים האלה:
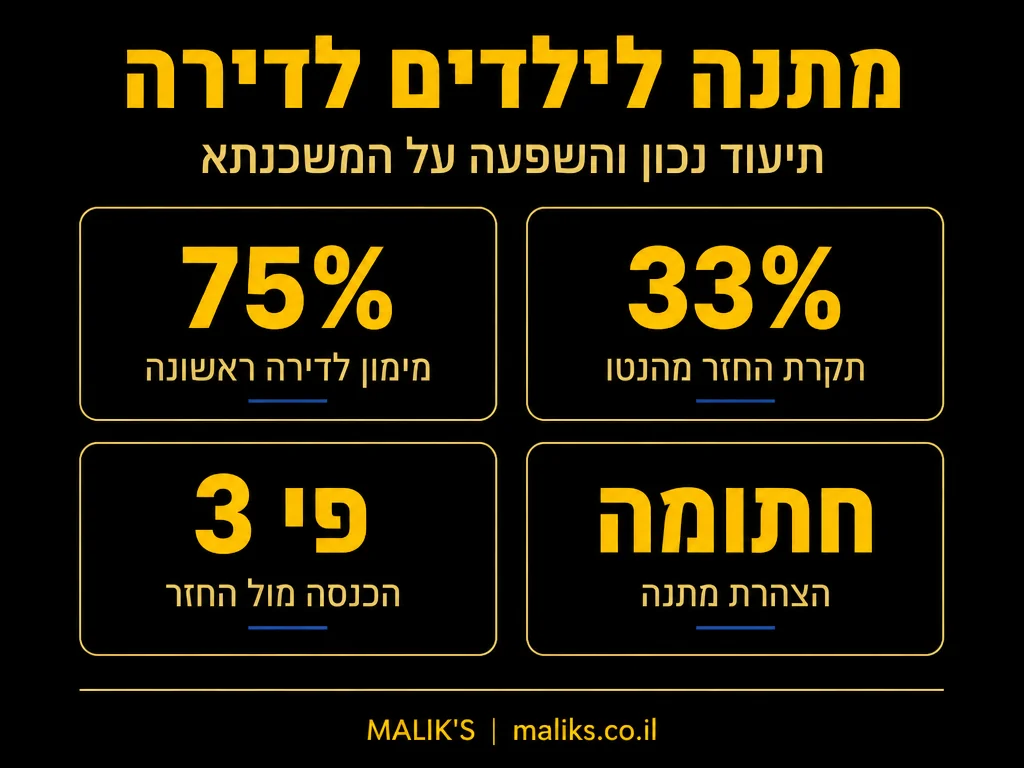
- הצהרת מתנה חתומה. מסמך קצר שבו הנותן מצהיר שהכסף ניתן במתנה, ללא חובת החזר, ובו שמות הצדדים, הסכום והתאריך. כדאי שעורך דין ינסח אותו.
- העברה בנקאית מתועדת. העבירו את הכסף מחשבון הנותן לחשבון המקבל בהעברה בנקאית, ורשמו בהערה שמדובר במתנה. הימנעו ממזומן, כי מזומן קשה להוכיח.
- מקור הכסף. דפי חשבון, אישור משיכה מקופה או מקרן, או חוזה מכירה של נכס. הבנק רוצה לראות שהכסף הגיע ממקור חוקי ושדווח.
- תעודות זהות של הנותן ושל המקבל. כך הבנק יכול לאמת את הקשר ביניכם ולרשום את ההעברה נכון.
- אישור על תשלום מסים, אם רלוונטי. אם המתנה מומנה ממכירת נכס או ממשיכת כספים, שמרו אסמכתא על המס ששולם.
שמרו עותק של כל המסמכים אצלכם, אצל הילד ואצל עורך הדין. חשוב שיהיה קל למצוא אותם גם אחרי כמה שנים.
איך מתנה משפיעה על המשכנתא
הון עצמי גבוה יותר פירושו משכנתא קטנה יותר. לפי כללי בנק ישראל, יחס המימון לרוכש דירה ראשונה מוגבל לעד 75% משווי הנכס (למשדרגי דירה ולמשקיעים המגבלה חמורה יותר), כלומר לפחות רבע מהמחיר צריך להגיע מהון עצמי, ולרוב גם העלויות הנלוות. מתנה מההורים היא אחד המקורות הנפוצים להון הזה, ולכן היא יכולה להכריע בין אישור משכנתא לדחייה.
ככל שהמשכנתא נמוכה יותר ביחס לשווי הדירה, הבנקים נוטים להציע תנאים טובים יותר, אבל זה תלוי בכל בנק ובכל מקרה, ואי אפשר להבטיח זאת מראש. חשוב לזכור שמתנה לא משנה את ההכנסה של הילד, וזו הבדיקה המרכזית שהבנק עושה.
יכולת ההחזר נשארת הבסיס
גם הון עצמי גדול לא יאשר משכנתא אם ההחזר החודשי גבוה מדי. לפי First Israel Mortgage, רוב הבנקים בישראל משתמשים בתקרה מעשית של 33% ממשכורת הנטו להחזר החודשי, גם אם כללי בנק ישראל מאפשרים עד 40%. ולפי Buyitinisrael, הבנקים דורשים הכנסה חודשית של פי 3 לפחות מההחזר המתוכנן. שני הנתונים אומרים את אותו הדבר: הכנסה יציבה חשובה לא פחות מהון עצמי.
לכן כדאי לחשוב גם על ההשפעה של המתנה על ההחזר: מתנה גדולה יותר מקטינה את ההלוואה ואת ההחזר, ובכך מקלה על עמידה בתקרה. כדאי לבדוק את יכולת ההחזר של הילד לפני שהכסף עובר, ועדיף לעשות את החישוב יחד עם יועץ משכנתאות.
| דרך לעזור | יתרון | מה להיזהר ממנו |
|---|---|---|
| מתנה כספית | הון עצמי נקי, בלי חוב | דורשת תיעוד, ולא חוזרת אליכם |
| הלוואה מההורים | גמישות, ההחזר חוזר למשפחה | עלולה להיחשב התחייבות בבדיקת הבנק |
| ערבות של ההורים | יכולה לעזור באישור המשכנתא | אתם חשופים אישית אם הילד לא משלם |
| שותפות בבעלות על הדירה | אתם נשארים בעלי חלק בנכס | משנה מעמד מס ויכולה להשפיע על המימון |
מה לבדוק מצד הנותנים לפני שמעבירים את הכסף
הצד שלכם כהורים חשוב לא פחות, והוא נוטה להישכח. לפני שמוציאים סכום גדול, בדקו מאיפה הוא מגיע ומה המחיר של הוצאתו. יש כמה מקורות נפוצים לכסף כזה, ולכל אחד מהם יש השלכות מס וזכויות שונות:
- חסכונות בבנק או בפיקדון, שהמשיכה מהם בדרך כלל פשוטה וזמינה.
- קרן השתלמות, שבתנאים מסוימים אפשר למשוך ממנה בלי מס, כפי שמוסבר בפוסט משיכת קרן השתלמות: מתי הכסף נזיל, מתי המשיכה פטורה ממס וכיצד מתכננים נכון את העיתוי.
- כספי פיצויים, שמשיכתם עלולה לחייב במס ולפגוע ברצף הפנסיוני, ולכן כדאי לקרוא קודם את משיכת כספי פיצויים: המס, הפגיעה ברצף הפנסיוני ומה כדאי לשקול לפני שמושכים.
- היוון קצבת פנסיה, שלה השלכות על ההכנסה לאורך שנים, כפי שמפורט בהיוון קצבת פנסיה: מתי כדאי לקחת סכום חד-פעמי במקום קצבה חודשית והאם זה משתלם לגמלאי אמיד.
- מכירת נכס, שעלולה לחייב במס שבח לפי הנסיבות.
לפי רשות המסים, משיכת כספי פיצויים בעת עזיבת עבודה עלולה לחייב במס ולגרום לפגיעה ברצף הפנסיוני ובגובה הפטור על הקצבה, ולכן נדרשת בחינה לפני המשיכה. העיקרון הזה רלוונטי לכל מקור פנסיוני: אל תפרקו חיסכון לפרישה כדי לממן מתנה בלי לבדוק מה עלות הפירוק.
שאלה נוספת היא כמה נשאר לכם. מתנה גדולה שמרוקנת את החיסכון שלכם עלולה לפגוע ברמת החיים בפרישה, וייתכן שאז הילדים יצטרכו לעזור לכם. כדאי להחליט על סכום שלא פוגע בביטחון הכלכלי שלכם, ולא להרגיש לחץ להעביר יותר.
שיקולים משפחתיים ומשפטיים שכדאי לא להשאיר פתוחים
כמה שאלות כדאי לסגור לפני ההעברה, לא רק בשביל הבנק:
- אחים. אם יש לכם כמה ילדים, החליטו אם המתנה תיחשב מקדמה על ירושה, ורשמו את ההחלטה. חוסר בהירות כאן הוא מקור נפוץ למחלוקות.
- בני זוג של הילדים. מה יקרה למתנה אם הילד יתגרש? ההסדר הרכושי בין בני זוג מורכב, ומתנה שניתנה לאחד מהם עלולה, בנסיבות מסוימות, להיחשב גם נכס משותף. התייעצו עם עורך דין לדיני משפחה לפני שרושמים את הדירה.
- רישום הדירה. האם הדירה תירשם על שם הילד לבדו או גם על שם בן או בת הזוג? החלטה זו משפיעה על הבעלות, על המס ועל הזכויות בעתיד.
אין כאן תשובה אחת נכונה, ולכן מומלץ לקבל ייעוץ משפטי שמותאם למשפחה שלכם, ולא להסתמך על הכלל הנפוץ.
באיזה סדר עושים את זה: מהתכנון ועד החתימה על הדירה
הרבה בעיות נולדות מסדר פעולות לא נכון, כמו העברת כסף לפני שהחליטו מי רושם את הדירה, או חתימה על חוזה לפני שהבנק אישר את ההון העצמי. סדר שעובד לרוב המשפחות נראה כך:
- שיחה משפחתית. החליטו כמה אתם נותנים, אם זו מתנה או הלוואה, ומה יקרה עם שאר הילדים.
- בדיקה עם יועץ משכנתאות. לפני שמחפשים דירה, בדקו כמה הילד יכול לקבל ובאיזה תקציב כדאי לחפש, בהתחשב במתנה.
- הכנת המסמכים. הצהרת מתנה, אסמכתאות על מקור הכסף ופרטי החשבונות.
- אישור עקרוני מהבנק. הבנק יראה את ההון העצמי המתוכנן וייתן הערכה לגבי המשכנתא.
- העברת הכסף. מתבצעת בהעברה בנקאית מתועדת, בזמן שמתאים לתשלומים בעסקה.
- חתימה על העסקה. רק אחרי שכל החלקים הסתדרו, כולל רישום הדירה וחלוקת הבעלות.
שימו לב שאישור עקרוני תקף לתקופה מוגבלת, ולכן לא כדאי להקדים אותו בחודשים לפני שיש דירה ספציפית. תכננו כך שהמסמכים והכסף יהיו מוכנים בזמן החתימה, בלי למהר ובלי לאחר.
מה הבנק בודק כשהוא רואה הפקדה גדולה
הבנקים בישראל מחויבים לבדוק מקור של כספים, בעיקר כשמדובר בסכומים גדולים שהגיעו לחשבון בבת אחת. לכן הם שואלים מאיפה הכסף, מי העביר אותו ולמה. אם התשובה מגובה במסמכים, התהליך חלק. אם לא, הבנק עלול לדרוש הסברים נוספים, לעכב את האישור ואפילו לדחות את הבקשה.
הטיפ הפשוט ביותר: אל תחכו שהבנק ישאל. הגישו את המסמכים מראש, כשהם מסודרים בתיקייה אחת, ותוכלו לחסוך שבועות של התכתבות.
מסים: מה כן ומה לא צריך לדאוג ממנו
בישראל אין מס כללי על מתנות, ובדרך כלל מתנה בין קרובים לא מחויבת במס אצל המקבל, אבל זה תלוי בנסיבות, ולכן כדאי לוודא מול רשות המסים או רואה חשבון לפני שמסתמכים על כך. עם זאת, כדאי לשים לב לשלושה מקומות שבהם המס כן עשוי להופיע: במקור הכסף של הנותן, כמו משיכת כספים או מכירת נכס, ברכישת הדירה עצמה לפי מדרגות מס הרכישה, ובמקרה שהמתנה היא נכס או חלק בו ולא כסף. את המדרגות והכללים המעודכנים מפרסמת רשות המסים, ולכן אל תסתמכו על סכומים ממאמר.
אם אתם שוקלים להעביר חלק בנכס ולא כסף, זו כבר החלטה שונה לגמרי, עם כללי מס משלה. בדקו אותה מראש מול רואה חשבון או עורך דין.
נושא קרוב שכדאי להכיר: הפרשות פנסיה לשכירים.
שאלות נפוצות
האם חייבים לכתוב הצהרת מתנה כדי שהבנק יקבל את הכסף?
החוק לא מחייב אותה בכל מקרה, אבל כמעט כל בנק יבקש לראות אסמכתא להון העצמי. הצהרה חתומה יחד עם העברה בנקאית היא הדרך הנקייה ביותר להראות שמדובר במתנה, ולכן כדאי להכין אותה גם אם הבנק לא דרש.
האם אפשר להעביר מזומן?
אפשר, אבל לא מומלץ. מזומן קשה להוכיח ועלול לעורר שאלות בבנק. העבירו בהעברה בנקאית עם הערה, כדי שיהיה תיעוד ברור של הסכום ושל התאריך.
האם המתנה תשפיע על אישור המשכנתא?
כן, בדרך כלל לטובה, כי היא מגדילה את ההון העצמי ומקטינה את ההלוואה. עם זאת, הבנק עדיין בוחן את ההכנסה ואת יכולת ההחזר של הילד, והמתנה לא מחליפה אותן.
מה קורה אם אני רוצה שהכסף יוחזר בעתיד?
אז זו הלוואה ולא מתנה, וצריך לתעד אותה כך עם הסכם הלוואה בכתב. הבנק עשוי להביא אותה בחשבון ביכולת ההחזר של הילד, ולכן תכננו את זה מראש.
האם אפשר לתת סכום קטן כל שנה במקום סכום גדול בבת אחת?
אפשר, ופעמים רבות זה נוח יותר לתזרים שלכם. כל העברה כזו כדאי לתעד באותה דרך, עם הצהרה והעברה בנקאית. כדאי לבדוק מראש אם יש כללי דיווח או הגבלות שמשפיעים על העברות חוזרות.
המידע במאמר הוא מידע כללי, והחלטה על מתנה צריכה להתאים למצב האישי שלכם ושל הילדים. אם אתם שוקלים צעד כזה, אפשר לדבר עם מליק פיננסים ולתכנן אותו יחד.