כדי להשוות בין שכירות לקנייה לא מספיק להשוות בין שכר הדירה להחזר המשכנתא. צריך להשוות את העלות הכוללת של כל דרך לאורך הזמן שבו אתם מתכננים להישאר, ולהוסיף לחשבון את ההון העצמי, מס הרכישה, התחזוקה, הריבית והגמישות שלכם. הסיבה פשוטה: ההחזר החודשי על משכנתא כולל גם קרן שחוזרת אליכם כחיסכון בנכס, וגם עלויות שלא מופיעות בו בכלל, ולכן שני המספרים לא באמת מתייחסים לאותו דבר.
במדריך הזה נפרק את ההשוואה לרכיביה, נראה אילו נתונים ואילו תרחישים משנים את התוצאה, ונציע דרך לבנות את החשבון עם המספרים שלכם. אם אתם כבר נוטים לקנות, כדאי להכיר את המסלול של משכנתא לרכישת דירה ולבדוק מראש כמה אתם יכולים לקבל ובאילו תנאים, כי התשובה משפיעה על ההחלטה עצמה ולא רק על המימון שלה.
למה ההשוואה לפי מחיר חודשי מטעה
הדרך הנפוצה ביותר היא לשים זה מול זה את שכר הדירה ואת ההחזר החודשי של משכנתא. היא מטעה משלוש סיבות.
- החזר המשכנתא הוא לא עלות טהורה. חלק ממנו מקטין את החוב ונשאר אצלכם כשווי בנכס, וחלק הוא ריבית שנעלמת. שכר דירה, לעומת זאת, כולו עלות.
- יש עלויות שלא נכנסות להחזר. תחזוקה, תיקונים, ביטוח וועד בית, וגם ההון העצמי שהושקע בדירה ולא בשום מקום אחר.
- ההון העצמי הוא כסף עם חלופה. מי שקונה מוציא סכום גדול בתחילת הדרך. מי ששוכר יכול להשאיר אותו בחיסכון או בהשקעה, והתשואה שלו, או היעדרה, היא חלק מהחשבון.
לכן שאלת הליבה היא לא מה זול יותר החודש, אלא מה יהיה המצב הכלכלי שלכם בעוד כמה שנים ובטווח הארוך בכל אחד מהמסלולים.
מה עולה לכם בקנייה, מעבר להחזר החודשי
כדאי להתחיל מהצד של הקנייה, כי שם נמצאות רוב העלויות שקל לפספס.
הון עצמי ומגבלת המימון
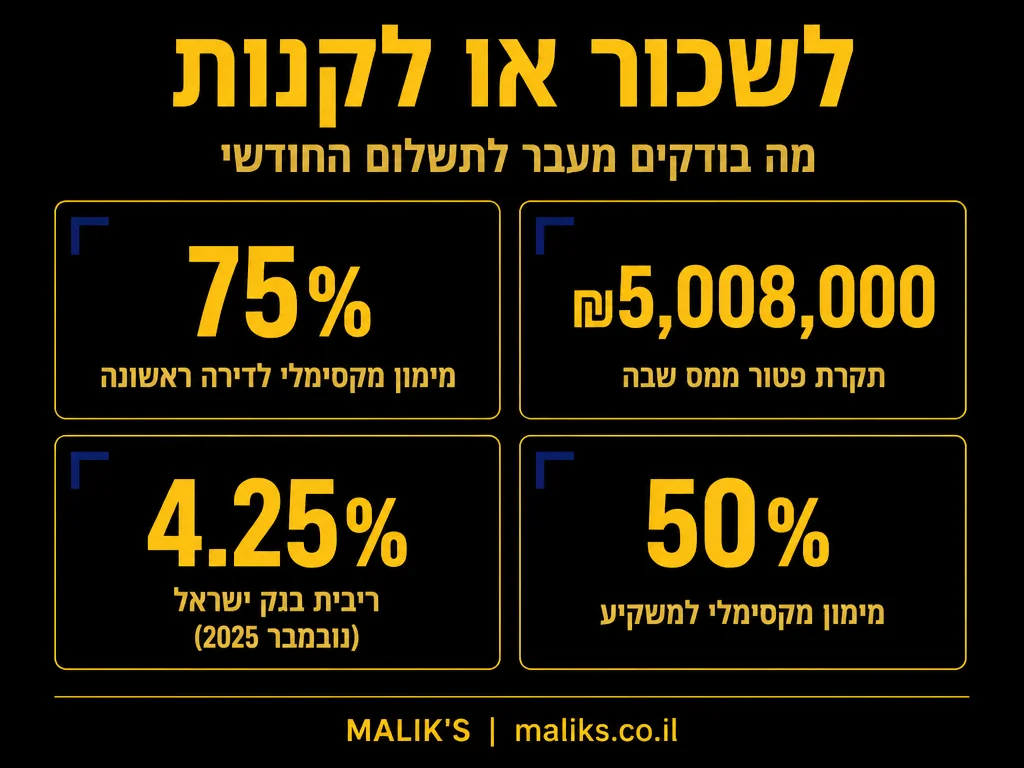
בנק ישראל מגביל את שיעור המימון של דירה. לפי הבנק, רוכש דירה ראשונה יכול לקבל מימון של עד 75% משווי הנכס, ומשפר דיור עד 70%, בעוד משקיע מוגבל ל-50%. כלומר, בדירה ראשונה תצטרכו לספק לפחות רבע מהשווי מכספכם, ועוד את העלויות הנלוות. זה סכום שאפשר היה להשאיר מחוץ לנכס, וצריך לשאול מה הוא היה מניב.
מס רכישה ועלויות עסקה
מעבר למחיר הדירה אתם משלמים מס רכישה לפי מדרגות, עורך דין, לעיתים תיווך ושמאות. את כל המנגנון הסברנו במדריך על מס רכישה, וכדאי לחשב אותו לפי הסכום שלכם ולא לפי מקרה כללי. גם עלויות המשכנתא הנלוות, כמו הפקת תיק, ביטוחים ועמלות, נכנסות לחשבון, ועליהן כתבנו במדריך על העלויות הנלוות לרכישת דירה באמצעות משכנתא.
ריבית ותחזוקה לאורך השנים
הריבית במשק משתנה, ומי שנוטל משכנתא נושא בסיכון הזה. לפי בנק ישראל, הוועדה המוניטרית החליטה ב-24 בנובמבר 2025 להוריד את הריבית לרמה של 4.25% (נובמבר 2025), והוא נכון למועד ההחלטה ויתעדכן, ולכן את הרמה העדכנית כדאי לבדוק באתר בנק ישראל ביום שבו אתם מחליטים. מעבר לריבית יש תחזוקה: צבע, אינסטלציה, מערכות ותיקונים בלתי צפויים שבשכירות נופלים על בעל הדירה.
מה עולה לכם בשכירות, ומה לא רואים במספר
גם לשכירות יש מחיר שלא תמיד נראה במבט ראשון.
- עלייה בשכר הדירה. שכר הדירה לא קבוע לאורך זמן. בחידוש חוזה אפשר להיתקל בהתייקרות, ולכן כדאי לבדוק מה צמוד ומה לא בחוזה.
- חוסר ודאות בדיור. בעל הדירה רשאי לא לחדש, למכור או לשנות תנאים. למשפחה עם ילדים בבית ספר זה יכול להיות מורכב.
- אין בנייה של הון בנכס. שכר הדירה לא מצטבר לשום דבר, ולכן מי ששוכר צריך לדאוג לחסוך את ההפרש בעצמו.
- מגבלות על התאמת הבית. שיפוץ, תוספות והתאמות תלויים ברצון הבעלים.
מצד שני, בשכירות אין הון עצמי כבד, אין מס רכישה, ואין התחייבות ארוכה. מי שמתכנן לעבור עיר או מדינה, או שההכנסה שלו לא יציבה, מקבל גמישות שיש לה ערך אמיתי.
טבלת השוואה: מה משתנה בין שכירות לקנייה
| קריטריון | שכירות | קנייה |
|---|---|---|
| הון נדרש בהתחלה | פיקדון ודמי תיווך בלבד | הון עצמי, מס רכישה ועלויות עסקה |
| עלות שוטפת | שכר דירה, שעשוי לעלות | החזר משכנתא, תחזוקה, ביטוחים |
| בניית הון | רק אם חוסכים את ההפרש | הקטנת החוב ושינוי בשווי הנכס |
| סיכון | אי ודאות בדיור ובמחיר | ריבית, ירידת מחירים, תקיעות בנכס |
| גמישות | גבוהה | נמוכה, מכירה לוקחת זמן ועולה כסף |
| שליטה בבית | מוגבלת | מלאה |
הטבלה לא קובעת מי מנצח. היא מראה על אילו צירים צריך להסתכל. משפחה שמעריכה יציבות ושליטה תשקול את הצירים האלה אחרת מזוג צעיר שעוד לא יודע איפה יגור בעוד כמה שנים.
איך בונים את החשבון בעצמכם
השוואה אמיתית דורשת כמה שלבים, ואפשר לבצע אותם בגיליון פשוט.
- קובעים אופק זמן. כמה שנים תישארו בדירה? ככל שהאופק קצר, כך הקנייה נראית פחות משתלמת, כי עלויות העסקה לא מתפרשות על מספיק שנים.
- מחשבים את העלות השנתית של השכירות. שכר הדירה לשנה, עם הנחה סבירה לעלייה, ועוד ביטוח תכולה.
- מחשבים את העלות השנתית של הקנייה. ריבית ששולמה בפועל, תחזוקה, ביטוחים וועד בית, ועוד עלות ההון העצמי שהושקע.
- מוסיפים את העלויות החד-פעמיות. מס רכישה, עורך דין, שמאות והוצאות מכירה בעתיד, ומחלקים אותן באופק הזמן.
- בוחנים תרחישים. מה אם הריבית תעלה? מה אם מחיר הדירה לא יזוז? מה אם תצטרכו לעבור לפני הזמן? תוצאה שמחזיקה בכמה תרחישים חזקה יותר מתוצאה שתלויה בהנחה אחת.
שימו לב שהחשבון כולל נתון אחד שאי אפשר לדעת: איך ישתנה מחיר הדירה. לכן אל תבססו את ההחלטה על ההנחה שהמחיר רק יעלה. אם אתם משווים בין נדל״ן לאפיקי השקעה אחרים עם הכסף שיש לכם, אפשר להעמיק בהשוואה בין נדל״ן למניות, שמסדרת את הנתונים והשאלות.
מה קורה כשמוכרים: הפטור ממס שבח
גם הצד של המכירה העתידית משפיע על החישוב. מי שקונה דירה לגור בה ומוכר אותה אחרי שנים, עשוי ליהנות מפטור ממס שבח. לפי כל-זכות, הפטור במכירת דירה יחידה ניתן עד תקרה של ₪5,008,000 (תקף לשנים 2024-2027), בתנאי שהדירה הייתה דירת המגורים היחידה של המוכר במשך 18 החודשים שלפני המכירה ואין נכס נוסף על שם בן הזוג או הילדים הקטינים. התנאים והתקרה מתעדכנים, ולכן את הנוסח הנוכחי כדאי לבדוק באתר רשות המסים לפני מכירה. מי שמחזיק בכמה נכסים מקבל תמונה אחרת, ועל השאלה הזו מפורט במדריך על משכנתא לדירה שנייה.
שני זוגות, שתי תוצאות: איך אותו חשבון נראה אחרת
כדי לראות איך האופק וההון משנים את התוצאה, דמיינו שני זוגות שמסתכלים על אותה דירה באותה שכונה. הזוג הראשון מתכנן להישאר בעיר תקופה קצרה, כי אחד מבני הזוג עשוי לקבל משרה בחו״ל. ההון העצמי שלו מספיק בקושי, והוא יצטרך לרוקן את כל החיסכון. עבורו מס הרכישה ועלויות העסקה נפרשים על תקופה קצרה בלבד, ומכירה בדחיפות עלולה לבוא בזמן לא נוח. במקרה כזה שכירות, עם חיסכון מסודר של ההפרש, נראית סבירה יותר.
הזוג השני יודע שיישאר בדירה שנים רבות, ההכנסה שלו יציבה, ויש לו הון עצמי שמשאיר גם קרן חירום. עבורו עלויות הכניסה מתחלקות על שנים רבות, החזר המשכנתא קטן עם הזמן ביחס להכנסה, והדירה נותנת שקט שאי אפשר למדוד בשקלים. אותו חישוב, עם אופק אחר והון אחר, מוביל לכיוון הפוך. זו הסיבה שהמלצה כללית מסוג “קנייה תמיד עדיפה” או “שכירות תמיד חכמה” לא מחזיקה מים.
אפשרות שלישית: לשלב בין השניים
יש משפחות שבוחרות בדרך ביניים. אפשר, למשל, לגור בשכירות באזור יקר שבו מתגוררים בגלל העבודה או בית הספר, ובמקביל לרכוש דירה באזור זול יותר כנכס להשקעה. החלטה כזו משנה את כל המימון, כי מגבלת המימון על דירה נוספת שונה, ועל כך כתבנו בהרחבה במדריך על משכנתא לדירה שנייה. אפשרות אחרת היא לשכור בשנים הקרובות ולחסוך בצורה מסודרת להון עצמי גבוה יותר, ואז לקנות עם פחות הלוואה.
בכל אחד מהמסלולים האלה כדאי לקבוע מראש כלל פשוט: כמה מההכנסה החודשית אתם מוכנים להפנות לדיור בכל תרחיש, וכמה כסף נזיל חייב להישאר בצד בכל מקרה. כשהכללים האלה כתובים לפני שמתאהבים בדירה ספציפית, ההחלטה נעשית רגועה יותר, ופחות רגשית.
מתי נוטים לשכור ומתי נוטים לקנות
אין תשובה אחת, אבל יש מצבים שחוזרים על עצמם.
מצבים שבהם שכירות מתאימה יותר
- האופק בעיר קצר, בגלל עבודה, לימודים או תכנון להגר.
- אין כרגע הון עצמי מספיק, ושימוש בכל החסכונות ישאיר אתכם בלי כרית ביטחון.
- ההכנסה משתנה, וההתחייבות ארוכת הטווח של משכנתא תלחיץ.
- הפער בין עלות הקנייה לעלות השכירות גדול, ואתם משקיעים את ההפרש באופן מסודר.
מצבים שבהם קנייה מתאימה יותר
- האופק ארוך, ואתם יודעים שתישארו בדירה שנים רבות.
- יש הון עצמי שמאפשר מימון נוח בלי לרוקן את כל החיסכון.
- ההכנסה יציבה, וההחזר החודשי נכנס בנוחות בתקציב.
- חשובה לכם שליטה בבית ויציבות לילדים.
הרשימה הזו לא מכריעה בשבילכם. אפשר לעמוד בכמה מהתנאים משני הצדדים, ובדיוק לכן עושים את החשבון.
הטעויות שחוזרות בהחלטה הזו
- השוואה של מספר אחד. שכר דירה מול החזר, בלי הון עצמי ובלי עלויות עסקה.
- הנחה שמחירים רק עולים. אף אחד לא יודע את המחיר העתידי, וצריך לבדוק גם תרחיש שבו הוא יורד או נשאר.
- ריקון כל החסכונות להון עצמי. בלי קרן חירום, כל תקלה הופכת למשבר.
- התעלמות מהריבית. החזר שנראה סביר היום יכול להיות כבד אם הריבית תעלה.
- החלטה על סמך לחץ חברתי. מה שמתאים לשכנים לא בהכרח מתאים לכם.
מי שמתכנן את הצעד הבא ימצא עוד פרטים במדריך על הלוואה כנגד קופת גמל או קרן השתלמות.
שאלות נפוצות
האם קנייה משתלמת יותר משכירות לאורך זמן?
זה תלוי באופק, בהון העצמי, בריבית ובמחיר הדירה. לאורך שנים רבות הקנייה מצטברת להון בנכס, אבל יש לה עלויות כניסה ויציאה וסיכונים. אין תשובה כללית, ולכן עושים חשבון עם המספרים שלכם.
כמה הון עצמי צריך כדי לקנות דירה ראשונה?
לפי מגבלת בנק ישראל שהוצגה למעלה, בדירה ראשונה המימון מוגבל לשיעור מהשווי, כלומר תצטרכו להשקיע מכספכם את ההפרש, ועוד כסף לעלויות הנלוות כמו מס רכישה ועורך דין. את הסכום המדויק שלכם כדאי לבדוק מול יועץ משכנתאות לפני שמחפשים דירה.
האם אפשר לשכור ולהשקיע את ההפרש?
אפשר, והאסטרטגיה הזו נפוצה. היא עובדת רק אם ההפרש נחסך ומושקע באמת, בהתמדה, ובלי למשוך אותו. אין ערובה לתשואה, והתוצאה תלויה באפיק ובתקופה.
מה קורה אם אקנה ואצטרך לעבור לפני הזמן?
מכירה לוקחת זמן ועולה כסף, ויש מי שיכול למצוא עצמו מוכר בתנאי שוק פחות נוחים. אפשרות אחרת היא להשכיר את הדירה, אבל אז שוב נכנסים למיסוי השכירות ולתחזוקה. מי שצופה שינוי מוקדם צריך להכניס את זה לחשבון.
האם מס רכישה משנה את ההחלטה?
כן, במיוחד באופק קצר. הוא עלות חד-פעמית גדולה שלא חוזרת, ולכן כל שנה נוספת בדירה מקטינה את משקלו היחסי.
מתי כדאי להתייעץ לפני שמחליטים?
כשההחלטה תלויה בכמה משתנים יחד: הון עצמי, ריבית, אופק ויכולת החזר. ייעוץ מסודר מסייע לבנות תרחישים ולבדוק מראש כמה משכנתא אפשר לקבל, לפני שנכנסים להתחייבות.
המאמר הוא מידע כללי ולא ייעוץ אישי, והבחירה בין שכירות לקנייה צריכה להתאים למצב שלכם. אם תרצו לעבור על המספרים יחד, אפשר לדבר עם מליק פיננסים דרך עמוד הבית.