עדיף ללוות כנגד קופת גמל או קרן השתלמות כשאתם צריכים כסף לתקופה מוגדרת וקצרה יחסית, וכשמשיכה של הכסף הייתה גוררת מס או מוותרת על הטבה שצברתם במשך שנים. ההלוואה משאירה את החיסכון במקומו, והוא ממשיך לעבוד, אבל אתם משלמים ריבית ומשעבדים את הכסף. לכן זו לא תמיד הדרך הזולה, והתשובה תלויה בכמה זמן תצטרכו את הכסף, באיזה שלב של החיסכון אתם נמצאים ומה הריבית שתשלמו בפועל.
במדריך הזה נעבור על ההבדל בין משיכה להלוואה, על התנאים שמשפיעים על גובה ההלוואה, על ההשוואה לאפיקי מימון אחרים ועל השאלות שכדאי לשאול לפני שמחליטים. את הריבית המדויקת ואת התנאים של כל גוף תמצאו רק מולו, ולכן נסביר איך לבדוק אותם. אם ההלוואה קשורה לרכישת דירה או לשינוי בתמהיל ההלוואות שלכם, כדאי לשלב אותה בתמונה הכוללת, ובתכנון הזה אפשר להיעזר בייעוץ משכנתאות.
מה ההבדל בין משיכת כסף להלוואה כנגד החיסכון
כשאתם מושכים כסף מקופת גמל או מקרן השתלמות, אתם מוציאים אותו מהמסלול. החיסכון קטן, הצבירה נפגעת, ובהתאם למועד המשיכה יכול להיווצר אירוע מס. כשאתם לווים כנגד החיסכון, הכסף נשאר בקופה ומשמש כבטוחה. ההלוואה ניתנת על ידי הגוף המנהל או על ידי בנק, והחיסכון ממשיך להיות מושקע, לצבור הפקדות ולהתקרב ליעד שלשמו נוצר.
ההבדל המרכזי הוא בשאלה מה קורה עם המס ועם הזמן. משיכה היא פעולה סופית: מה שיצא לא חוזר למסלול החיסכון עם אותן הטבות. הלוואה היא פעולה הפיכה, כל עוד אתם מחזירים אותה בזמן. בגלל זה מסלולי החיסכון האלה נחשבים כלי ארוך טווח ולא חשבון עו״ש.
- משיכה: אין ריבית על הכסף, אבל יש מחיר במס, בפגיעה בצבירה ולפעמים באובדן הטבות.
- הלוואה: יש ריבית והחזרים, אבל החיסכון נשאר במקומו, ולא נוצר אירוע מס כל עוד ההלוואה מוחזרת.
- שילוב: לפעמים מושכים חלק שנזיל וללא מס ולווים את היתרה. זה תלוי בסוג הקופה ובוותק.
מתי החיסכון נזיל, ולמה זה משנה לגובה ההלוואה
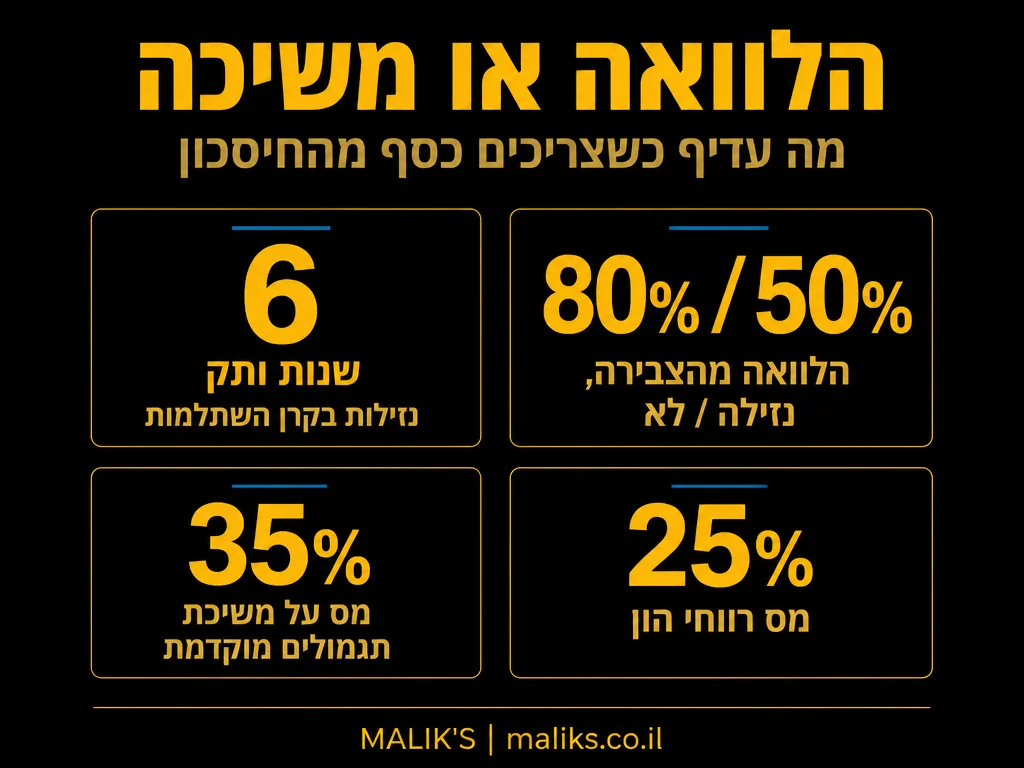
בקרן השתלמות הוותק הוא הנתון החשוב ביותר. לפי רשות המסים, קרן השתלמות הופכת לנזילה בתום 6 שנות ותק, או אחרי שלוש שנים אם הכסף מיועד להשתלמות או לגיל פרישה, ומשיכה בתנאים האלה פטורה ממס רווחי הון עד תקרת ההפקדה. משיכה לפני כן עלולה להיות כרוכה במס על הרווח (את הכללים המדויקים תמצאו ברשות המסים), ולכן ההלוואה כנגד קרן שעדיין לא נזילה יכולה להיות כלי עם ערך אמיתי.
הוותק משפיע גם על ההלוואה עצמה. לפי Bizportal, בהלוואה כנגד קופת גמל להשקעה שיעורי ההלוואה האפשריים הם 80% / 50% מהצבירה: עד 80% מהיתרה אם הקרן כבר נזילה, ועד כ-50% אם היא עדיין לא נזילה. כלומר, ככל שהחיסכון נזיל יותר, הגוף המלווה מוכן לתת יותר. שימו לב שמדובר בנתון על הלוואה כנגד קופת גמל להשקעה, ושמדיניות של גופים אחרים יכולה להיות שונה. את התקרה שחלה עליכם תקבלו בכתב מהגוף שמנהל את הכסף.
קופת גמל רגילה מול קופת גמל להשקעה
לא כל קופת גמל דומה לאחרת. קופת גמל לתגמולים נועדה לפרישה, ומשיכה שלה לפני הגיל הקבוע כרוכה במס גבוה. לפי Tzer & Co. CPA, חוק המס מטיל על משיכה מוקדמת של רכיב התגמולים 35% מס, לא כולל את רכיב הפיצויים, ולכן כשהצורך זמני, כדאי לבדוק קודם את אפשרות ההלוואה. לעומת זאת, בקופת גמל להשקעה התנאים שונים, וזה משנה את החשבון.
בקופת גמל להשקעה אפשר בדרך כלל למשוך, אבל על הרווח במשיכה חל מס רווחי הון. לפי BSH רואי חשבון, מס רווחי הון על רווחים מריבית ומניירות ערך עומד בדרך כלל על 25% מהרווח הריאלי. את השיעור המדויק שחל על המוצר שלכם כדאי לברר אצל הגוף המנהל או ברשות המסים. השאלה היא אם שווה לשלם מס כדי לקבל אותו, או שעדיף ללוות ולהשאיר את החיסכון לצבור. על התנאים האלה אפשר להרחיב במדריך שלנו על הפטור ממס רווחי הון בקופת גמל להשקעה.
מתי הלוואה כנגד החיסכון עדיפה על משיכה
יש כמה מצבים שחוזרים על עצמם, ובהם הלוואה נוטה להיות הצעד המתאים יותר.
- צורך קצר מועד. אתם יודעים שהכסף יחזור בתוך חודשים: מכירת דירה שנסגרת בקרוב, מענק שמגיע, החזר מס, כסף שתקוע בעסקה. במקרה כזה אין סיבה לפגוע בחיסכון לטווח ארוך.
- חיסכון שעדיין לא נזיל. משיכה לפני תום תקופת הנעילה עלולה לעלות במס ובאובדן הפטור, וההלוואה מאפשרת לגשר על התקופה.
- חיסכון עם תשואה טובה. אם החיסכון מנוהל במסלול שמניב בטווח הארוך יותר ממה שהוא עולה לכם בריבית, הלוואה יכולה להשאיר אתכם בעמדה טובה יותר. אין לדעת מראש מה תהיה התשואה, ולכן זו הנחה שצריך לבדוק ולא להניח.
- רצון לשמור על רצף ההפקדות. הפקדות שוטפות של המעסיק ושלכם ממשיכות להיכנס, וזה לא קורה כשמרוקנים את הקופה.
היתרון המרכזי שמצוין בניתוחים של הלוואה כנגד נכס פיננסי הוא הימנעות מאירוע מס. לפי Bizportal, משיכה או מכירה של נכסים גוררת אירוע מס שעלול לעלות יותר מהריבית על ההלוואה, במיוחד כשמדובר בגישור לטווח קצר. זה הלב של העניין: ההשוואה היא בין עלות הריבית לבין עלות המס, ולא בין ריבית לכלום.
מתי עדיף דווקא למשוך, או לבחור במימון אחר
הלוואה כנגד חיסכון היא לא תמיד התשובה. יש מצבים שבהם היא מסבכת יותר מאשר מועילה.
- המשיכה פטורה ממס. אם קרן ההשתלמות שלכם כבר נזילה והמשיכה פטורה ממס, ואין לכם סיבה לשמור את הכסף במעטפת, משיכה ישירה חוסכת ריבית. עם זאת, כדאי לזכור שהכסף שיצא מהקרן לא ימשיך לצבור בה.
- אין לכם דרך ברורה להחזיר. אם אין מקור הכנסה או תכנית להחזר, ההלוואה הופכת לחוב שמצטבר, והבטוחה היא החיסכון שלכם.
- הצורך ארוך טווח. לצורך שנמשך שנים, כמו שיפוץ גדול או רכישה, מימון ארוך ומובנה יכול להיות זול יותר ובטוח יותר. בהקשר הזה כדאי לבחון אפשרויות כמו איחוד הלוואות לתוך המשכנתא, שבהן ההחזר החודשי נפרש על פני זמן ארוך.
- הריבית על ההלוואה גבוהה. אם הריבית שמציעים לכם קרובה לזו של אשראי צרכני רגיל, היתרון של שמירת החיסכון מצטמצם.
איך משווים בין ההלוואה לבין האפשרויות האחרות
ההחלטה נבנית מהשוואה בין כמה מסלולים. אל תסתפקו בשאלה אם ההלוואה אושרה, ובררו מה העלות הכוללת של כל אפשרות לאורך כל התקופה, כולל מס, עמלות והחזרים. את העיקרון הזה חשוב להחיל גם על הצעות מימון אחרות, ועל כך כתבנו במדריך להשוואה בין הצעות משכנתא שונות, שהשיטה בו מתאימה גם להלוואות אחרות.
| אפשרות | מה הכסף עושה בזמן שאתם צריכים אותו | עלות עיקרית | מתי מתאימה |
|---|---|---|---|
| משיכה מהחיסכון | יוצא מהחיסכון ולא חוזר | מס, ולפעמים אובדן הטבות | כשהמשיכה פטורה או שהחיסכון לא נחוץ לעתיד |
| הלוואה כנגד החיסכון | נשאר בקופה וממשיך לצבור | ריבית ועמלות | צורך זמני, או חיסכון שעדיין לא נזיל |
| הלוואה בנקאית רגילה | החיסכון לא נפגע | ריבית לפי הדירוג שלכם | כשאין חיסכון מתאים או כשהריבית נוחה יותר |
| הלוואה לתוך המשכנתא | החיסכון לא נפגע | עמלות ועלויות נלוות, תקופה ארוכה | צורך גדול וארוך טווח |
אחת הנקודות שמפספסים היא העלויות הנלוות. כל מימון חדש מביא איתו עמלות, שמאות, ביטוחים ועוד, ואלה משנים את התמונה. בעניין הזה כדאי לעבור על המדריך שלנו על העלויות הנלוות ללקיחת משכנתא כדי לדעת אילו סעיפים לחפש, גם כשמדובר במימון קטן יותר.
הסיכונים שכדאי להכיר לפני שמשעבדים את החיסכון, ואיך בודקים אם זה מתאים לכם
הלוואה כנגד חיסכון נראית בטוחה, כי הכסף נמצא שם. בפועל יש כמה סיכונים.
אי עמידה בהחזר
אם אתם מפסיקים להחזיר, הגוף המלווה רשאי לממש את הבטוחה, כלומר לגעת בחיסכון עצמו. ואז אתם מקבלים בדיוק את מה שניסיתם למנוע: מס, פגיעה בצבירה ואובדן הטבות, ועוד על רקע חוב. לכן לפני שחותמים בודקים אם ההחזר החודשי נכנס בנוחות בתקציב, גם בחודשים פחות טובים.
ירידה בשווי החיסכון
אם הקופה מושקעת בשוק ההון, השווי שלה משתנה. ירידה חדה יכולה להקטין את הבטוחה, ובחלק מההסכמים לגרום לדרישה להשלמת בטוחה או להקטנת ההלוואה. בדקו מה קורה במקרה כזה לפני החתימה.
ריבית משתנה
אם ההלוואה צמודה לריבית שמשתנה, ההחזר יכול לעלות. כדאי לברר אם הריבית קבועה או משתנה, ולמה היא צמודה, ולבדוק מה יקרה אם היא תעלה. התמונה הכללית של הריבית במשק מתעדכנת, ולפי בנק ישראל הוועדה המוניטרית החליטה ב-24 בנובמבר 2025 להוריד את הריבית לרמה של 4.25% (נובמבר 2025). זה נתון נכון למועד ההחלטה, והוא משתנה, ולכן כדאי לבדוק את הרמה העדכנית באתר בנק ישראל ביום שבו אתם מחליטים.
הלוואה פתוחה ותכנון הפרישה
כסף שמשועבד הוא כסף שפחות גמיש. אם אתם מתכננים לצאת לפנסיה בתוך זמן קצר, ההלוואה צריכה להיפרע לפני כן, אחרת היא תקטין את מה שיעמוד לרשותכם. על ההיבטים האלה כדאי לקרוא גם במדריך שלנו על משיכת קרן השתלמות והעיתוי הנכון שלה.
ארבעה צעדים לפני שמחליטים
- מגדירים כמה כסף צריך ולכמה זמן. סכום ותקופה מוגדרים מצמצמים את הטעויות. צורך שנראה זמני ונמשך שנים הוא דרך נפוצה להיכנס לצרות.
- מבררים את מצב החיסכון. סוג הקופה, הוותק, מה נזיל, ומה תהיה העלות במס אם תמשכו. את המידע הזה מקבלים מהגוף שמנהל את הקופה, ואת כללי המס אפשר לברר ברשות המסים.
- מקבלים הצעה בכתב. ריבית, סוג הצמדה, עמלות, תקופה ומה קורה במקרה של פיגור. בלי הצעה כתובה אין עם מה להשוות.
- משווים לחלופה. עלות כוללת של הלוואה כנגד החיסכון מול משיכה, מול הלוואה בנקאית. רק אחרי שרואים את שלושתן יחד אפשר להחליט.
ואם יש לכם כמה הלוואות פתוחות ואתם שוקלים לאחד אותן, אל תפגעו בחיסכון כדי לסגור חוב זול. בדקו קודם אם איחוד של ההלוואות הקיימות מקטין את ההחזר החודשי.
נושא קרוב שכדאי להכיר: משכנתא לעולים חדשים.
שאלות נפוצות
האם הלוואה כנגד קרן השתלמות פוגעת בפטור ממס?
הלוואה היא לא משיכה, ולכן, כשהיא מתנהלת כסדרה, היא בדרך כלל לא מבטלת את הפטור. הפטור נבחן בעת המשיכה בפועל. אם לא עומדים בהחזר והגוף מממש את הבטוחה, זו כבר משיכה על כל המשתמע מכך. את הפרטים המשפטיים והמיסויים שמתאימים למקרה שלכם כדאי לברר מול הגוף המנהל ורשות המסים.
כמה אפשר ללוות מתוך הצבירה?
זה תלוי בסוג הקופה ובנזילות שלה ובמדיניות הגוף. כאמור, לפי Bizportal בקופת גמל להשקעה נזילה אפשר ללוות עד 80% מהיתרה, ובקופה שעדיין לא נזילה עד כ-50%. גופים אחרים יכולים לקבוע כללים שונים.
האם אפשר ללוות כנגד קופת גמל לתגמולים שנועדה לפנסיה?
בחלק מהמקרים כן, והתנאים תלויים בגוף. אם אתם שוקלים משיכה במקום זה, זכרו שמשיכה מוקדמת של רכיב התגמולים נושאת מס גבוה, כפי שהוצג למעלה. לכן חשוב להשוות לפני שמחליטים.
מה ההבדל בין הלוואה כנגד החיסכון להלוואה רגילה מהבנק?
בהלוואה כנגד חיסכון הבטוחה היא הכסף שלכם עצמו, ולכן לפעמים התנאים נוחים יותר. מצד שני, הקופה משועבדת והסיכון הוא על החיסכון. בהלוואה בנקאית רגילה החיסכון נשאר חופשי, אבל התנאים תלויים בדירוג האשראי וביכולת ההחזר שלכם. עוד על הנושא אפשר לקרוא במדריך על הלוואה כנגד תיק ניירות ערך, שהעקרונות בו דומים.
האם כדאי ללוות כדי לא לשלם מס על משיכה?
לפעמים כן, כשעלות המס גבוהה מעלות הריבית והצורך זמני. אבל אם תצטרכו את הכסף לתקופה ארוכה, הריבית המצטברת יכולה לעלות יותר. כדאי לעשות את החשבון עם נתונים אמיתיים ולא להחליט על התשובה מראש.
איפה בודקים את הכללים העדכניים?
את כללי המס מפרסמת רשות המסים, את נתוני הריבית בנק ישראל, ואת התנאים המדויקים של ההלוואה הגוף המנהל את הקופה, בדוח או בהצעה הכתובה.
המאמר הוא מידע כללי ולא ייעוץ אישי. ההחלטה צריכה להתאים למצב שלכם, ואם אתם רוצים לעבור על המספרים יחד, אפשר לדבר עם מליק פיננסים דרך עמוד הבית.