מה נחשב הון עצמי ומאיפה אפשר להשלים אותו
את ההון העצמי לקניית דירה משלימים בדרך כלל מחסכונות פנויים, ממכירת נכס קיים, מכספים שנצברו בקרן השתלמות או בקופת גמל, ומעזרה של המשפחה. לכל מקור יש תנאים, עלויות ומגבלות, ולכן כדאי לבדוק מאיפה הכסף מגיע ומה יקרה להחזר החודשי אם תיקחו אותו מהמקום הלא נכון, ולא להסתפק בסכום שבחשבון. עוד לפני שאתם מתחילים לחפש דירה, כדאי לדעת מה הבנק יספור כהון עצמי ומה לא, כי הפער בין הציפייה למציאות מתגלה לא פעם רק בשיחה עם הבנק. בעמוד משכנתא לרכישת דירה אנחנו מסבירים איך נראה התהליך המלא, ובמדריך הזה נתמקד בשאלה אחת: איך בונים את הכסף שנדרש להתחלה.
הון עצמי הוא החלק במחיר הדירה שאתם משלמים מכספכם, והוא מה שנשאר אחרי שהבנק מממן את חלקו. הוא לא כולל את ההוצאות שמסביב, כמו מס רכישה, שכר טרחת עורך דין, תיווך ושיפוצים. את אלה צריך להוסיף לחישוב, ובפועל הן מפתיעות לא מעט קונים.
כמה הון עצמי הבנק דורש
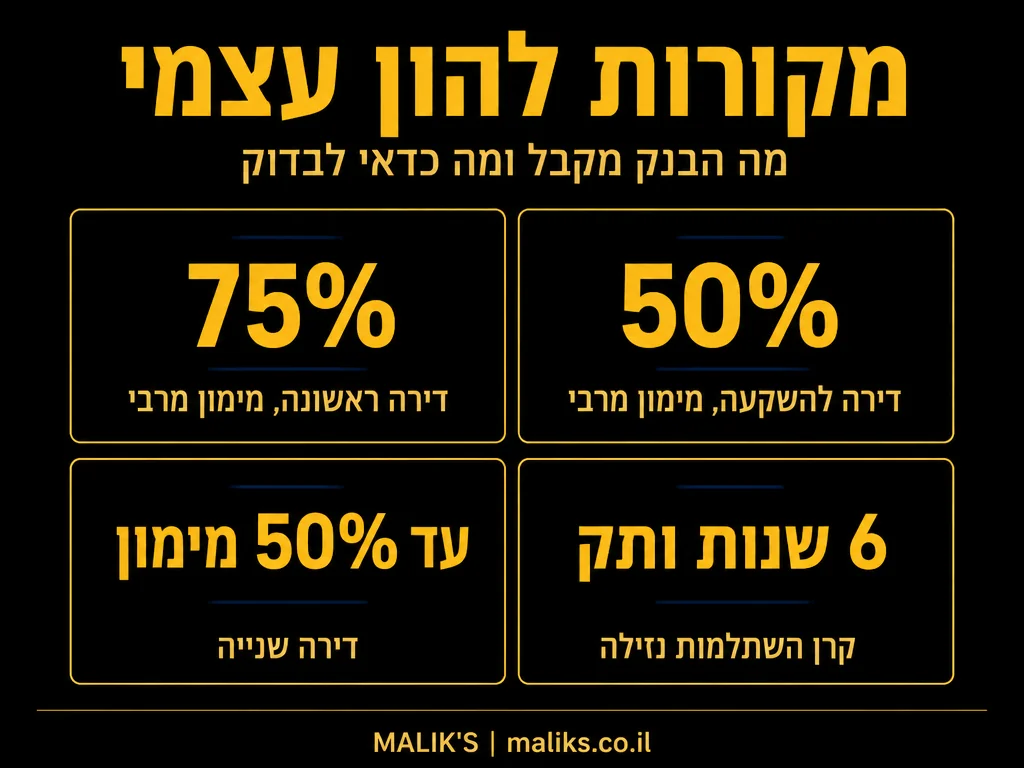
הרף נקבע בהנחיות של בנק ישראל, והוא תלוי במי אתם בעיני הבנק. לפי בנק ישראל, שיעור המימון המרבי לרוכשי דירה ראשונה הוא 75% משווי הנכס, למשפרי דיור הוא 70%, ולמשקיעים 50%. המשמעות לרוכש דירה ראשונה היא שלפחות רבע ממחיר הדירה צריך להגיע מכספכם. בדירה שנייה או בדירה להשקעה הסכום גדול יותר, כי מגבלת המימון נקבעת לרוב ברף של עד 50% מימון משווי הנכס, לפי בנק ישראל.

שימו לב שהמספרים האלה הם תקרה ולא הבטחה. הבנק יאשר מימון נמוך יותר אם ההחזר החודשי גבוה מדי ביחס להכנסה, אם יש התחייבויות אחרות או אם הנתונים בבקשה לא מתיישבים. לכן ההון העצמי שאתם צריכים בפועל הוא לפעמים גבוה מהמינימום התיאורטי.
כדי להגיע מוכנים, אפשר להתחיל מחישוב פשוט בארבעה שלבים:
- קובעים טווח מחיר ריאלי לדירה, לפי האזור ולפי יכולת ההחזר החודשית ולא לפי הסכום המקסימלי שהבנק אולי יציע.
- מחשבים את החלק שהבנק לא יממן לפי סוג הרוכש שלכם.
- מוסיפים את העלויות הנלוות, ועוד כרית ביטחון לשיפוץ, לרהיטים ולהוצאות בלתי צפויות.
- משווים את הסכום לכספים שבאמת זמינים לכם, ולא לכל מה שרשום בדוחות החיסכון.
המקורות הנפוצים להשלמת הון עצמי
הטבלה שלהלן מסכמת את המקורות הנפוצים ואת מה שכדאי לבדוק בכל אחד מהם לפני שנוגעים בכסף. היא כללית, והפרטים המדויקים תלויים בתנאי המוצר שלכם ובמדיניות הבנק.

| מקור הכסף | היתרון המרכזי | מה כדאי לבדוק |
|---|---|---|
| חסכונות ופיקדונות | הכסף נזיל ופשוט להוכחה מול הבנק | קנסות על שבירת פיקדון והאם נשאר כרית ביטחון |
| קרן השתלמות | הכסף נצבר לאורך שנים, ולפעמים אפשר למשוך אותו בלי מס רווחי הון | תנאי הנזילות והמס, ומה מפסידים מדמי הניהול והתשואה העתידית |
| קופת גמל להשקעה או פוליסת חיסכון | הכסף לא נעול כמו בפנסיה | מס על הרווח במשיכה, ועלות ההלוואה אם לוקחים הלוואה כנגד החיסכון |
| מכירת נכס קיים | סכום גדול בבת אחת | מס שבח, תזמון בין המכירה לקנייה, והאפשרות לגרור משכנתא קיימת |
| מתנה או הלוואה מההורים | גמישות ולעיתים עלות נמוכה | מסמכים שהבנק יבקש, והאם זו מתנה או הלוואה שתיחשב כהתחייבות |
| מינוף נכס קיים | אפשר לקנות בלי למכור | הנכס הקיים נכנס לערבות, והחזר חודשי נוסף על הקיים |
נעבור על המקורות אחד אחד.
חסכונות ופיקדונות
זה המקור הפשוט ביותר, כי הבנק רואה בו כסף אמיתי ונגיש. הבעיה היא שהוא מפתה לרוקן את כל החיסכון. אחרי הרכישה יש הוצאות שלא נכנסו לתוכנית, ואם לא נשארה קרן חירום, תמצאו את עצמכם לוקחים הלוואה יקרה כדי לכסות תיקון בבית או חודש שהכנסה בו ירדה. כדאי להשאיר כמה חודשי הוצאות בצד, גם אם זה אומר לקנות דירה מעט זולה יותר.
קרן השתלמות
רבים משלימים הון עצמי מקרן השתלמות, כי זה כסף שנצבר בשקט במשך שנים. לפי רשות המסים, קרן השתלמות הופכת לנזילה בתום 6 שנות ותק, או שלוש שנים לצורך השתלמות או לגיל פרישה, ומשיכה בתנאים אלה פטורה ממס רווחי הון עד תקרת ההפקדה. לפני שמושכים, שווה לבדוק שלושה דברים: האם הקרן כבר עומדת בתנאי הנזילות, כמה מס יחול אם היא עדיין לא, ומה אתם מוותרים עליו מבחינת תשואה עתידית. קרן השתלמות היא גם כלי חיסכון לטווח ארוך, והמשיכה ממנה היא החלטה שלא קל לשחזר.
קופת גמל להשקעה ופוליסות חיסכון
גם כאן המפתח הוא להבין את מבנה המס. משיכה מקופת גמל להשקעה יכולה להיות כפופה למס על הרווח, ופוליסת חיסכון מותנית לפעמים בתנאים של המוצר. יש גם אפשרות ביניים: הלוואה כנגד הצבירה, במקום משיכה. היא שומרת על החיסכון, אבל מוסיפה החזר חודשי וריבית, והבנק יביא אותה בחשבון כשיבדוק את יכולת ההחזר שלכם. אם אתם שוקלים את המסלול הזה, בקשו מהגוף המנהל פירוט של העלות המלאה לפני שמחליטים.
מכירת נכס קיים
אם אתם מוכרים דירה כדי לקנות אחרת, ההון העצמי הוא בעיקר מה שנשאר אחרי סילוק המשכנתא הקיימת והמסים. החישוב צריך להיעשות מראש, כולל מס שבח אם יש כזה, ולא לפי המחיר שפורסם במודעה. בעיה נוספת היא תזמון: לפעמים צריך לשלם על הדירה החדשה לפני שהכסף מהמכירה הגיע. במקרים כאלה יש פתרונות מימון זמניים, אבל הם יקרים, ולכן כדאי לתכנן ציר זמן מסודר עוד לפני שמפרסמים את הדירה למכירה. אם יש לכם משכנתא קיימת בתנאים טובים, שווה לבדוק אם אפשר להעביר אותה לנכס החדש במקום לסגור אותה.
עזרה מההורים: מתנה או הלוואה
זה אחד המקורות הנפוצים בקרב זוגות צעירים, וגם אחד הנושאים שהכי חשוב לסדר נכון. הבנק רוצה להבין אם הכסף הוא מתנה שלא תצטרכו להחזיר, או הלוואה שהיא התחייבות ויש לה השפעה על יכולת ההחזר. בדרך כלל יידרשו מסמכים שמתעדים את מקור הכסף ואת אופיו. כדאי לדבר על זה בגלוי בתוך המשפחה כבר בהתחלה: האם מדובר במתנה, האם יש ציפייה לקבל משהו חזרה, ומה קורה אם ההורים יצטרכו את הכסף בעתיד. הסכמות לא כתובות בנושאים כאלה נוטות לייצר מתחים דווקא כשהכסף כבר הושקע בדירה.
מינוף נכס קיים
בעלי נכס שלא רוצים למכור אותו יכולים לפעמים לקחת מימון כנגדו ולהשתמש בו כהון עצמי לדירה הנוספת. זו דרך שמתאימה למקרים מסוימים, אבל היא מגדילה את החשיפה: הנכס הקיים נכנס כבטוחה, ומתווסף החזר חודשי. את הנושא הזה פירטנו במדריך על מינוף נכס קיים להשקעה, כולל השאלה מתי הוא הגיוני ומתי הוא מסוכן. ואם אתם בודקים רכישה של דירה שנייה, כדאי לקרוא גם איך מחשבים את ההון העצמי במשכנתא לדירה שנייה, כי שם הכללים שונים מדירה יחידה.
מה הבנק בודק כשהוא בוחן את ההון העצמי
הבנק לא מסתפק בכך שיש לכם סכום מסוים בחשבון. הוא בודק מאיפה הוא הגיע, כמה זמן הוא נמצא אצלכם ומה הוא אומר על המצב הפיננסי שלכם. כמה עקרונות חוזרים כמעט תמיד:
- כסף שהצטבר לאורך זמן נראה יציב יותר מהפקדה גדולה שנכנסה בשבוע האחרון, ולכן כדאי להכין הסבר ומסמך לכל תנועה חריגה.
- הלוואה שלקחתם כדי להשלים הון עצמי היא התחייבות, והבנק יכלול אותה בחישוב ההחזר החודשי הכולל.
- הוכחת מקור הכסף נדרשת גם כשמדובר בירושה, במתנה או במכירת רכב או נכס אחר.
- הבנק ינסה להבין אם נשאר לכם כסף נזיל אחרי ההעברה, כי רכישה שמרוקנת את כל החיסכון נחשבת מסוכנת יותר.
שיחה מקדימה עם יועץ עוזרת להגיע מוכנים: אילו מסמכים להביא, איזה כסף הבנק יכיר ואיפה ייתכנו שאלות.
טעויות נפוצות בהשלמת הון עצמי
יש כמה דפוסים שחוזרים אצל קונים שהגיעו למצוקה בהמשך הדרך.
הראשון הוא להתעלם מהעלויות הנלוות. מי שחישב רק את ההפרש בין המחיר למימון שהבנק נותן, מגלה אחר כך שמס רכישה, עורך דין ותיווך דורשים עוד סכום משמעותי. כבר בשלב התכנון כדאי להניח שהן יהיו חלק מהסכום שצריך להכין. את הנתון המעודכן של מס הרכישה אפשר לראות באתר רשות המסים, כי המדרגות מתעדכנות מדי שנה.
השני הוא למשוך הכול מהחיסכון הפנסיוני. כסף שנמצא בפנסיה נועד לגיל פרישה, ומשיכה שלו, אם היא בכלל אפשרית, עלולה לבוא עם מחיר כבד בעתיד. לכן כדאי להבין את התנאים של המוצר הספציפי שלכם לפני כל משיכה.
השלישי הוא להתאהב בדירה לפני שבדקתם את הכסף. כשמוצאים דירה ורוצים לסגור מהר, קל להתפתות למקורות יקרים כמו הלוואה חוץ בנקאית. מהלך מסודר שמתחיל מבדיקת יכולת, ורק אחר כך מחפש, חוסך הרבה כסף ועצבים.
מה עושים כשההון העצמי לא מספיק
לפעמים הסכום פשוט לא מגיע, ויש כמה כיוונים לשקול לפני שמוותרים על התוכנית. הראשון הוא להוריד את טווח המחירים או לעבור לאזור אחר, כי כל הפחתה במחיר מקטינה גם את ההון העצמי וגם את ההחזר החודשי. השני הוא לדחות את הרכישה בכמה חודשים ולהגדיל את החיסכון בצורה מסודרת, בתנאי שהמחירים והריביות לא מכתיבים תמונה אחרת. השלישי הוא לבדוק זכאות לתוכניות סיוע של המדינה, כמו הגרלות דירה במחיר מוזל או הטבות לקבוצות מסוימות, שבהן הכללים שונים מהשוק החופשי. הפרטים המעודכנים מתפרסמים באתרי הממשלה, ומי שזכאי צריך לבדוק אותם בעצמו לפני שהוא מתכנן סביבם.

מה שלא כדאי לעשות הוא לסגור את הפער בהלוואה יקרה בלי לבדוק את ההשפעה על ההחזר החודשי. ההלוואה הזאת נראית כמו פתרון לבעיה של היום, ובפועל היא נוסעת איתכם לתוך הדירה ומכבידה על יכולת ההחזר של המשכנתא עצמה.
איך מתכננים נכון: סדר פעולות
סדר פעולות פשוט מקל על כולם, והוא מתאים כמעט לכל סוג של רוכש:
- אוספים את כל המקורות האפשריים ורושמים לכל אחד את התנאים: נזילות, מס, עלות ומגבלות.
- מחליטים כמה כסף חייב להישאר נזיל אחרי הרכישה, ומפחיתים אותו מהחישוב.
- מקבלים אישור עקרוני מהבנק לפני שנכנסים למשא ומתן על דירה, כדי לדעת מה הסכום הממשי.
- מכינים תיק מסמכים: תלושי שכר, דפי חשבון, אסמכתאות לכל מקור הון והסכמים משפחתיים אם יש.
- בודקים עם יועץ איך המקורות שבחרתם משפיעים על ההחזר החודשי, ולא רק על סכום ההון העצמי.
כשהמימון מורכב ממספר מקורות, חשוב לראות את התמונה כולה. הון עצמי שהושג בהלוואה יקרה יכול להפוך עסקה שנראית משתלמת לעסקה שמכבידה לאורך שנים.
שאלות נפוצות
האם אפשר לקנות דירה בלי הון עצמי בכלל?
בדירה ראשונה הבנק מממן לכל היותר את החלק שבנק ישראל מתיר, ולכן בדרך כלל יש חלק שאתם צריכים להביא בעצמכם. יש מצבים שבהם מביאים אותו מנכס קיים ולא מכסף מזומן, כמו שהוסבר למעלה. אבל כשאין שום הון, גם לא בנכס, הסיכוי לאישור נמוך מאוד.
האם הלוואה מהבנק לצורך הון עצמי נחשבת הון עצמי?
בדרך כלל לא במובן המלא. הלוואה היא התחייבות והבנק יכלול אותה בחישוב ההחזר החודשי, ולכן היא מקטינה את הסכום שאפשר ללוות למשכנתא. כל מקרה נבחן לגופו, ולכן כדאי לשאול לפני שלוקחים אותה.
האם כסף שקיבלתי מההורים נחשב הון עצמי?
כן, כשמדובר במתנה מתועדת. אם זו הלוואה, היא תיחשב התחייבות. הבנק יבקש בדרך כלל מסמכים שמסבירים את אופי הכסף, ולכן כדאי להסדיר אותם מראש.
מתי כדאי למשוך כסף מקרן השתלמות לצורך דירה?
כשהקרן כבר נזילה, כשהמשיכה פטורה ממס בתנאים שלה, ובלי שהיא תרוקן את החיסכון לטווח הארוך. אם עדיין לא עברו מספיק שנים, יש בדרך כלל מס שיקטין את הסכום, וכדאי לבדוק את החישוב המדויק מול הגוף המנהל.
כמה כסף כדאי להשאיר בצד אחרי שמשלימים הון עצמי?
אין מספר אחד שמתאים לכולם, אבל כלל אצבע נפוץ הוא להחזיק כרית נזילה לכמה חודשי הוצאות. מי שהכנסתו משתנה, כמו עצמאי, צריך כרית גדולה יותר מזו של שכיר עם הכנסה קבועה.
המדריך הזה הוא מידע כללי בלבד, וההחלטה על מקור ההון העצמי צריכה להתאים למצב האישי שלכם. אם אתם רוצים לבנות את התוכנית יחד, אפשר לדבר איתנו במליק פיננסים.