למה לוח התשלומים של הקבלן והמשכנתא לא נפגשים מעצמם
הבעיה המרכזית בדירה מקבלן היא שהתשלומים לקבלן מתפרסים על פני תקופת הבנייה, ואילו כסף המשכנתא מגיע בדרך כלל מאוחר יותר, ולכן את הפער צריך לתכנן מראש מההון העצמי ומפתרונות מימון נוספים. מי שקונה דירה יד שנייה משלם ביום אחד, והכסף מהבנק מגיע בסמוך לחתימה. בדירה חדשה זה עובד אחרת: הקבלן מבקש תשלומים בשלבים לאורך חודשים ולפעמים שנים, והבנק מצדו נזהר לפני שהוא מעביר סכומים גדולים לנכס שעדיין לא נמסר. אם לא תבנו תוכנית, תמצאו את עצמכם עם חוזה שמחייב תשלום בתאריך מסוים וכסף שעוד לא הגיע. בעמוד משכנתא לרכישת דירה אפשר לראות איך אנחנו מלווים את התהליך, ובמדריך הזה נפרט איך מתאימים את שני הלוחות זה לזה.
איך נראה לוח תשלומים טיפוסי ומאיפה בא הכסף בכל שלב
בחוזה עם קבלן קובעים בדרך כלל מועדי תשלום שמותאמים להתקדמות הבנייה או לתאריכים קבועים מראש. הטבלה שלהלן מציגה מבנה כללי בלבד, והפרטים בחוזה שלכם עשויים להיות שונים לגמרי, לכן הסתמכו על המסמכים שקיבלתם ולא על הטבלה.
| שלב | מה קורה | מאיפה בדרך כלל מגיע הכסף |
|---|---|---|
| חתימה על החוזה | משלמים מקדמה ראשונה | הון עצמי, כי המשכנתא עוד לא אושרה סופית |
| תקופת הבנייה | תשלומים לפי התקדמות או לפי תאריכים | הון עצמי, ולעיתים מימון זמני |
| סמוך למסירה | תשלום גדול יחסית לפני קבלת המפתח | משכנתא או הלוואת גישור, תלוי בהסכם עם הבנק |
| אחרי המסירה והרישום | סיום התשלומים והסדרת הרישום | יתרת המשכנתא וסגירת ההתחייבויות |
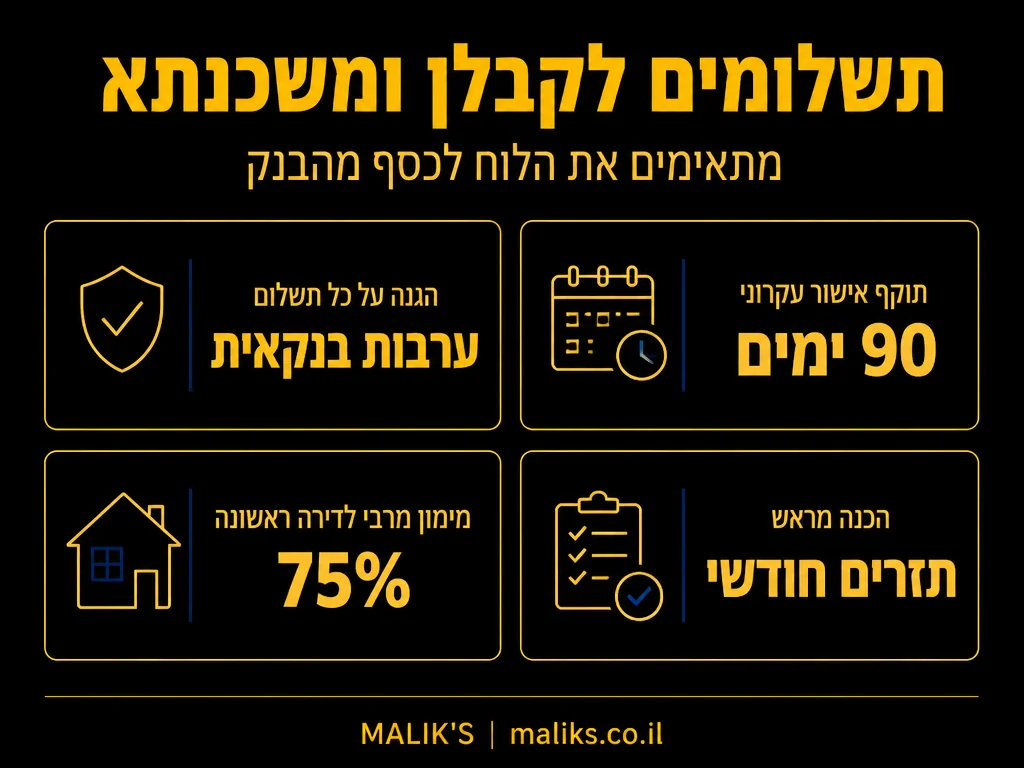
העיקרון שחוזר בכל עסקה כזאת: את השלבים הראשונים אתם משלמים מההון העצמי. לפי בנק ישראל, שיעור המימון המרבי לרוכשי דירה ראשונה הוא 75% משווי הנכס, כלומר לפחות רבע מהמחיר לא מגיע מהבנק בכלל. ואם בנוסף המשכנתא מועברת רק בשלב מאוחר, חלק גדול מהמחיר ישולם מכספכם הפנוי הרבה לפני שהבנק ישלם שקל אחד.
מה מגן עליכם: ערבות חוק המכר
כשמשלמים לקבלן כסף לפני שיש דירה, השאלה הראשונה היא מה קורה אם הקבלן נכנס לקשיים. התשובה נמצאת בחוק המכר (דירות). לפי Israel Homes, ברכישת דירה חדשה מקבלן בישראל כל תשלום של הקונה מגובה בערבות בנקאית בהתאם לחוק המכר (דירות) להבטחת השקעות, והבנק המלווה מאשר עמידה בכל שלב בנייה. ההגנה הזאת חשובה, אבל היא לא פוטרת אתכם מלבדוק: קראו את נוסח הערבות שקיבלתם, ודאו שהוא מכסה את כל התשלומים ששולמו, ושמרו עותק. עורך דין שמלווה את העסקה יודע לוודא שהערבויות תקינות לפני כל תשלום.
האישור העקרוני והתזמון מול הבנק
לפני שחותמים עם הקבלן, מומלץ להצטייד באישור עקרוני למשכנתא. הוא עוזר לדעת מהו הסכום הריאלי, ונותן ביטחון במשא ומתן. אבל כדאי להבין את מגבלות התזמון: לפי חברת First Israel Mortgage, אישור עקרוני למשכנתא בישראל תקף בדרך כלל ל90 ימים, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד. בדירה יד שנייה התקופה הזאת מספיקה. בדירה מקבלן, שבה המסירה עוד רחוקה, האישור הראשוני לא ננעל לטווח הזמן של הבנייה כולה. בפועל תצטרכו להיכנס לתהליך מימון מסודר קרוב יותר למועד שבו הכסף נדרש, ולכן הריבית שתקבלו אז עשויה להיות שונה מזו שנראתה בהתחלה.

המשמעות המעשית: אל תבססו את התוכנית על ריבית ספציפית שראיתם בתחילת הדרך. תכננו את ההחזר החודשי כך שיעמוד גם בריבית שונה מעט, ובדקו עם הבנק מה קורה בפועל בעסקאות דומות. כאן עוזר ייעוץ מקצועי, כי המדיניות משתנה בין בנקים ובין פרויקטים.
פתרונות לגישור על הפער בין התשלומים לכסף מהבנק
אין פתרון אחד שמתאים לכולם. הרשימה שלהלן מציגה את האפשרויות הנפוצות, ולכל אחת יש מחיר שצריך לשקול:

- הון עצמי מוכן מראש: הפתרון הפשוט והזול ביותר, אבל הוא דורש חיסכון גדול והכרעה שהכסף נעול בעסקה במשך זמן.
- משיכה מדורגת של המשכנתא: חלק מהבנקים מאפשרים למשוך את ההלוואה בשלבים במקום בבת אחת. התנאים והעלויות משתנים מבנק לבנק, ולכן כדאי לשאול במפורש לפני החתימה.
- הלוואת גישור: הלוואה קצרה שמכסה את התקופה עד שהמשכנתא מועברת. היא נוחה, אבל הריבית עליה עלולה להיות גבוהה מזו של המשכנתא, ויש לבחון את העלות הכוללת.
- מימון מקבלן או הסדרי תשלום: לעיתים הקבלן מציע לדחות חלק מהתשלום או לפרוס אותו. בדקו אם ההצעה מגיעה עם עלות נסתרת, כמו הצמדה או מחיר גבוה יותר.
- מכירת נכס קיים בתזמון נכון: אם הכסף שלכם תלוי במכירת דירה אחרת, הקדימו את התוכנית, כדי שהמכירה לא תכתיב לכם את התנאים.
אם יש לכם דירה עם משכנתא פעילה, כדאי להכיר גם את האפשרות להעביר אותה לנכס החדש. פירטנו את התנאים והעלויות במדריך על גרירת משכנתא לנכס חדש.
מה הבנק בודק בדירה מקבלן שהוא לא בודק ביד שנייה
בעסקת יד שנייה הבנק מעריך דירה קיימת, עם בעלים רשומים ונכס שאפשר לבקר בו. בדירה מקבלן הנכס עדיין בבנייה, ולכן הבדיקה מתרחבת. הבנק בוחן את הפרויקט והקבלן, את החוזה ואת הערבויות, ולפעמים גם את הבנק שמלווה את הפרויקט עצמו. בדרך כלל יש שלב של הערכת שווי שמתבססת על תוכניות ועל מחיר העסקה, ושלב נוסף בסמוך למסירה. זה אומר שני דברים מעשיים. הראשון הוא שהתהליך ארוך יותר ודורש יותר מסמכים, כך שכדאי להתחיל מוקדם. השני הוא שאם השווי שהבנק מכיר נמוך מהמחיר בחוזה, ההפרש לא מתמלא מהמשכנתא, ותצטרכו להשלים אותו מכספכם. לכן כדאי לשאול כבר בהתחלה איך הבנק מעריך את הפרויקט.
מומלץ לבקש מהבנק, עוד לפני החתימה על החוזה, תשובה ברורה לשלוש שאלות: באילו שלבים מועבר הכסף, אילו מסמכים נדרשים בכל שלב, ומי אחראי להעביר אותם. תשובה כתובה חוסכת את הוויכוח שמגיע בדיוק כשהתשלום לקבלן כבר בפתח.
הצמדה למדד: עוד גורם שמשנה את הסכום
בחוזים רבים עם קבלנים התשלומים צמודים למדד, לרוב מדד תשומות הבנייה. המשמעות היא שהסכום שתשלמו בסוף שונה מהסכום שנקבע בחתימה, והשינוי תלוי במדד באותה תקופה. את זה חשוב להכניס לחישוב מההתחלה, כי מי שהכין הון עצמי בדיוק לפי המחיר הנקוב, עלול לגלות שחסר לו כסף. מומלץ לשאול את הקבלן באילו שלבים חלה ההצמדה, מי קובע את מועד המדידה, והאם יש תקרה. הבנק מחשב את המשכנתא לפי שווי הדירה, ולכן שינוי במחיר הצמוד עלול להשפיע גם על סכום ההלוואה שתצטרכו.
עלויות נוספות שלא נכנסות ללוח התשלומים
לוח התשלומים של הקבלן מכסה את מחיר הדירה, אבל לא את כל מה שסביבו. מס רכישה, שכר טרחת עורך דין, ביטוחים, עמלות פתיחת תיק במשכנתא והוצאות מעבר צריכים להיכנס לחישוב אחר. את הפירוט המלא של ההוצאות האלה תמצאו בפוסט עלויות נלוות לרכישת דירה באמצעות משכנתא, וגם בהסבר הכללי על עלויות נלוות ללקיחת משכנתא. ההוצאות האלה בדרך כלל משולמות במועדים שונים מהקבלן, ולכן כדאי לשים אותן בציר זמן נפרד.
דוגמה: ציר הזמן של זוג שקונה דירה מקבלן
כדי להבין איך זה נראה ביום יום, דמיינו זוג שחותם על דירה שתימסר רק אחרי תקופת בנייה ארוכה. בחתימה הם משלמים מקדמה מהחסכונות. בתקופת הבנייה הם ממשיכים לשלם לקבלן כשהוא מבקש, ובינתיים הם גם משלמים שכר דירה ומנסים להמשיך לחסוך. הבנק נכנס לתמונה בצורה מלאה רק בשלב מאוחר יותר, ואז מתברר אם יש פער בין מה שנצבר לבין מה שהחוזה דורש. מי שבנה מראש טבלת תזרים רואה את הפער חודשים לפני שהוא מגיע, ויכול לפעול. מי שלא, מגלה אותו כשהקבלן שולח דרישת תשלום.
הדוגמה הזאת מראה למה לא מספיק לשאול כמה הבנק יתן, וצריך לשאול גם מתי. חיסכון חודשי קבוע ממלא תפקיד חשוב בתקופת הבנייה, ולכן הוא נכנס לתכנון ההחזר העתידי באותה מידה שהוא נכנס לתכנון ההון העצמי. הוא גם מגדיל את הסיכוי לעמוד ביעד בלי הלוואה יקרה.
צעדים מעשיים לפני החתימה
סדר פעולות שיעזור לכם לצמצם את הפער בין שני הלוחות:
- מבקשים מהקבלן את לוח התשלומים המלא ואת הצמדות המדד, ומעבירים לעורך דין ולבנק לפני החתימה.
- בונים טבלת תזרים שמראה לכל חודש כמה צריך לשלם, מאיפה הכסף בא וכמה נשאר נזיל.
- שואלים את הבנק מתי בדיוק יועברו כספי המשכנתא, באילו תנאים ובאיזה אופן, ומה אפשר לעשות אם הקבלן מתעכב במסירה.
- בודקים אילו פתרונות גישור זמינים ומה העלות המלאה שלהם, ומחליטים עליהם מראש.
- מכינים תוכנית חלופית לשינוי בריבית, במדד או בתאריך המסירה.
שימו לב גם לאיחורים במסירה. אם הדירה לא נמסרת בזמן, יש לבדוק מה החוזה קובע לגבי פיצוי, ומה ההשפעה על ההחזרים שכבר התחילו, למשל בשכר דירה שאתם משלמים בינתיים. תכנון נכון לוקח בחשבון את האפשרות הזאת מראש.
איך משפיע האיחור במסירה על התוכנית
איחורים בפרויקטים חדשים קורים, והם משפיעים על התוכנית בכמה דרכים. ראשית, אתם ממשיכים לשלם שכר דירה במקום להתחיל להתגורר בדירה, ולכן ההוצאה הכפולה נמשכת. שנית, אישור הבנק והריבית שהוצעה עשויים לפקוע, וההצעה שתקבלו מחדש תהיה לפי התנאים של אותו זמן. שלישית, אם תכננתם למכור את הדירה הקודמת סמוך למסירה, ייתכן שתצטרכו להאריך את ההתחייבות עם הקונה או למצוא פתרון דיור זמני. החוזה עם הקבלן עשוי לכלול פיצוי על איחור, אבל הפיצוי הזה לא תמיד מכסה את העלויות האמיתיות שלכם. כדאי לקרוא את הסעיף הזה בעיון ולבקש מעורך הדין להסביר מה הוא נותן בפועל.
לכן אנחנו ממליצים לתכנן עם מרווח. שאלו את עצמכם מה יקרה אם המסירה תתעכב בכמה חודשים, ואם התוכנית עדיין עומדת. אם התשובה היא לא, כדאי לחזק אותה לפני החתימה, ולא אחריה.
נושא קרוב שכדאי להכיר: השלמת הון עצמי.
שאלות נפוצות
האם אפשר לקבל את כל המשכנתא לפני שהדירה נמסרת?
בדרך כלל לא, והדבר תלוי בבנק ובתנאי העסקה. בנקים נוהגים להעביר את הכסף בהתאם להתקדמות או בסמוך למסירה, ולכן שאלו מראש מהו המועד הצפוי ומה הדרישות.
מה קורה אם הקבלן מתעכב והריבית באישור כבר פגה?
האישור העקרוני לא מבטיח ריבית לטווח ארוך. כשהמסירה מתעכבת, תצטרכו לקבל הצעה חדשה בתנאי השוק בזמן אמת, ולכן כדאי לחשב את ההחזר החודשי בשולי ביטחון.
האם ערבות חוק המכר מכסה את כל מה ששילמתי?
היא מיועדת להבטיח את ההשקעות בהתאם לחוק, אבל היקף ההגנה תלוי בנוסח הערבות ובפרטי העסקה. עורך דין צריך לבדוק שהערבות הונפקה כנדרש לפני כל תשלום.
האם כדאי לקחת הלוואת גישור?
זה פתרון שמתאים כשיש פער ברור ומוגבל בזמן, וכשיש ודאות לגבי הגעת הכסף שיכסה אותה. אם הפער לא ברור או שהתאריך עלול להידחות, ההלוואה עלולה להפוך לעול יקר.
האם כדאי לסגור את המשכנתא כבר בתחילת הבנייה?
לא תמיד. סגירה מוקדמת נותנת ודאות, אבל כמו שראינו, התנאים עשויים להשתנות עד שהכסף נדרש בפועל. הרבה תלוי באופי העסקה, במדיניות הבנק ובכמה זמן נשאר עד המסירה, ולכן כדאי להתייעץ לפני שנועלים משהו.
אילו מסמכים כדאי לשמור בזמן הבנייה?
את החוזה וכל נספחיו, אישורי התשלום, נוסחי הערבויות, ההתכתבויות עם הקבלן ועם הבנק, ואת כל הודעות העדכון על לוח הזמנים. אם תתעורר מחלוקת, התיעוד הזה יהיה הבסיס לכל טענה.
המדריך הזה הוא מידע כללי בלבד, וההחלטה על לוח התשלומים והמימון צריכה להתאים למצב האישי שלכם. אם תרצו לבנות את התוכנית יחד, אפשר לדבר איתנו במליק פיננסים.