
כשדני ורותי החליטו לרכוש את דירת חלומותיהם, הם התלבטו רבות בין פנייה ליועץ משכנתאות בנקאי או פרטי. לאחר בדיקה מעמיקה, הם בחרו ביועץ פרטי שחסך להם מאות אלפי שקלים לאורך תקופת המשכנתא. סיפור כזה מדגיש את החשיבות של בחירה נכונה בתהליך המשמעותי והמורכב של קבלת משכנתא – במיוחד לנוכח העובדה שבדצמבר 2024 נרשם שיא היסטורי של 13.8 מיליארד שקלים במשכנתאות חדשות בחודש אחד, והמשכנתא הממוצעת החדשה הגיעה לשיא כל הזמנים של 1.088 מיליון ש״ח.
|
💰
13.8 מיליארד ₪
שיא חודשי במשכנתאות חדשות בדצמבר 2024 (מקור)
|
🏠
1.088 מיליון ₪
משכנתא ממוצעת חדשה בישראל – שיא כל הזמנים (מקור)
|
📈
16-20 נ"ב
ירידת ריבית ממוצעת אחרי 4 השוואות בין בנקים (מקור)
|
יועץ משכנתאות בנקאי: היתרונות והחסרונות
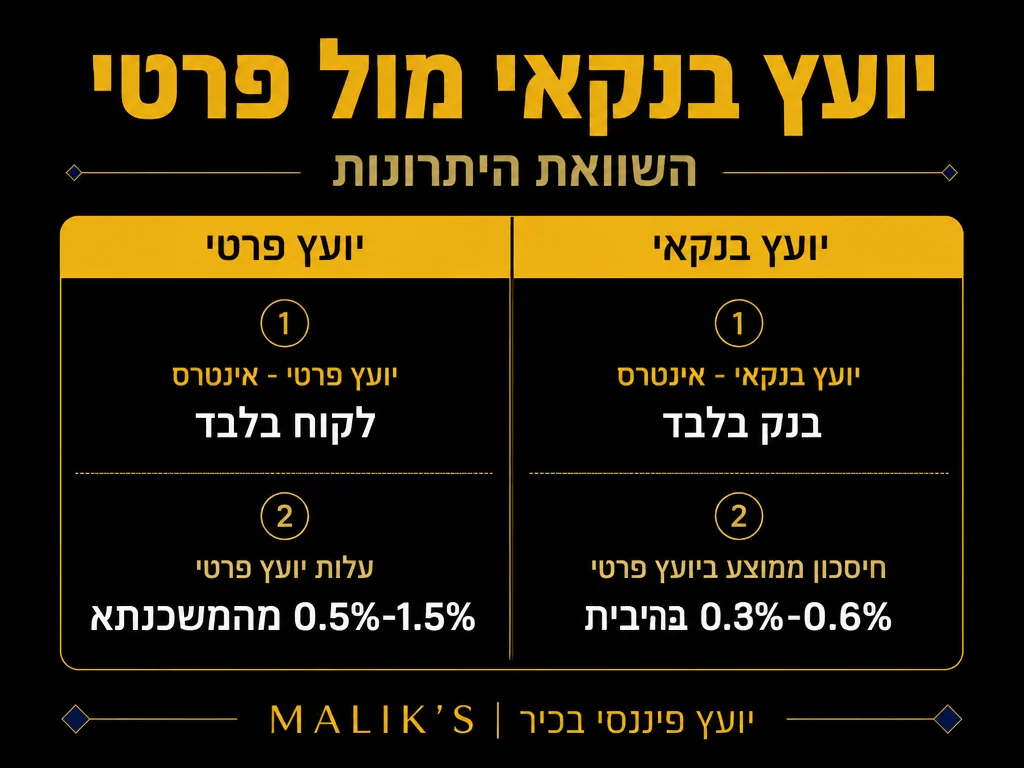
יועץ משכנתאות בנקאי הוא עובד הבנק שתפקידו לסייע ללקוחות בתהליך לקיחת המשכנתא. היתרון המרכזי בפנייה לבנקאי הוא הנגישות המיידית למידע הממוקד של הבנק, לצד ההיכרות המעמיקה עם המוצרים הפיננסיים הזמינים באותו בנק. כמו כן, השירות של היועץ הבנקאי אינו כרוך בעלות ישירה ללקוח. עם זאת, יש לזכור שהיועץ הבנקאי מחויב לאינטרסים של המוסד הפיננסי שהוא משרת. המשמעות היא כי באפשרותו להציע ללקוח רק את מסלולי המשכנתא והפתרונות שהבנק שלו מספק, ללא גמישות או אפשרות להשוואה מול הצעות בנקים אחרים.
חיסרון נוסף הוא העובדה שיועצים בנקאיים עשויים להמליץ על מסלולים שאולי יועילו יותר לבנק מאשר ללקוח עצמו, מה שעשוי להוביל לעלויות מיותרות או תנאי החזר פחות נוחים לאורך זמן.
יועץ משכנתאות פרטי: אובייקטיביות ומקצועיות
יועץ משכנתאות פרטי, לעומת זאת, הוא בעל מקצוע הפועל בצורה בלתי תלויה ועובד מול כל הבנקים הקיימים בשוק. אחד היתרונות הבולטים של יועץ פרטי הוא יכולתו לספק שירות מותאם אישית ואובייקטיבי, הממוקד באינטרסים של הלקוח בלבד. יועץ כזה יבצע ניתוח מעמיק של הצרכים הכלכליים של הלקוח, יבחן אפשרויות מגוונות, וישווה בין הצעות שונות מבנקים שונים.
כמו כן, היועץ הפרטי משמש כמתווך ללקוח בתהליך המשא ומתן מול הבנקים. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – פער המסתכם בעשרות אלפי שקלים לאורך חיי ההלוואה. זוהי בדיוק האפשרות שיועץ פרטי מממש עבורכם.
|
|
השוואת עלויות ותועלות
כאמור, השירות של יועץ משכנתאות בנקאי אינו מצריך תשלום ישיר מהלקוח, אך ברחבי השוק קיימות דוגמאות רבות הממחישות כיצד מצב זה עלול להוביל למשכנתאות בתנאים פחות משתלמים, וכך מתייקרות העלויות הכוללות של ההלוואה לאורך זמן. לעומת זאת, יועצי משכנתאות פרטיים גובים שכר טרחה חד-פעמי, שלעיתים קרובות נע בין 0.25% ל-1% מסכום המשכנתא. העלות הזו נמוכה באופן יחסי לחיסכון המצטבר שניתן להשיג בזכות המשכנתא המותאמת שתוכננה במקצועיות.
במקרים מסוימים, חיסכון זה יכול להגיע עד למאות אלפי שקלים לכל תקופת המשכנתא – דבר ההופך את הייעוץ הפרטי להשקעה משתלמת במיוחד.
תהליך העבודה והליווי המקצועי
תהליך הליווי עם יועץ משכנתאות פרטי מתחיל בשלבים המוקדמים של הגדרת צרכי הלקוח והבנת מטרותיו הכלכליות והאישיות. התהליך כולל מספר שלבים חשובים:
- ניתוח מקיף של המצב הפיננסי הנוכחי והעתידי של הלקוח, תוך הבנת ההתחייבויות הקיימות והאפשרויות הכלכליות בעתיד. ראוי לדעת כי בנק ישראל מגביל את ההחזר החודשי ל-50% מהכנסה נטו – יועץ מנוסה יוודא שהתמהיל שלכם נשמר בגבולות הבטוחים.
- השוואת חלופות בין כל הבנקים והמוסדות הרלוונטיים על סמך פרמטרים כמו ריביות, תנאי החזר, מסלולים ואורך ההלוואה.
- בניית תמהיל משכנתא מותאם אישית, שמאזן בין עקרונות יציבות פיננסית ונוחות החזר לבין שאיפות הלקוח לאורך זמן. לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, והיועץ הפרטי יוודא שהתמהיל עומד בדרישות הרגולטוריות.
- ליווי שוטף בתהליך המשא ומתן מול נציגי הבנק על מנת להבטיח את קבלת התנאים המיטביים. כדאי לדעת שהאישור העקרוני למשכנתא תקף בדרך כלל 90 יום, אך הריבית המאושרת תקפה רק 24 ימים בלבד – יועץ מיומן יוודא שלא מפסידים את ההצעה הטובה.
- סיוע בהכנת המסמכים ובתהליך האישור הפורמלי מול הבנק והרגולטורים.
|
צ'ק-ליסט: 6 שלבים לפני חתימה על משכנתא
|
מה שחשוב לדעת לפני לקיחת משכנתא
בין אם בוחרים ביועץ בנקאי ובין אם פרטי, כמה כללי יסוד חלים על כל לווה בישראל. תקנות בנק ישראל מגבילות את יחס המימון (LTV) לרוכשי דירה ראשונה ל-75% משווי הנכס – כלומר, הון עצמי מינימלי של 25% הוא תנאי בסיסי. בנוסף, תקופת המשכנתא המקסימלית בישראל היא 30 שנה, בכפוף לסיום ההלוואה לפני גיל 75-85 בהתאם למדיניות הבנק. הכרת המסגרת הרגולטורית הזו מראש מסייעת לתכנן נכון את המהלך.
שאלות נפוצות
כמה עולה יועץ משכנתאות פרטי?
העלות נעה בין 0.25% ל-1% מסכום המשכנתא, ותלויה במורכבות השירות הנדרש ובסכום ההלוואה. זו עלות חד-פעמית שנועדה להבטיח ללקוח חיסכון משמעותי לכל אורך חיי המשכנתא.
האם אפשר לקחת משכנתא ללא יועץ?
טכנית, כן. יחד עם זאת, מומחים רבים ממליצים להיעזר ביועץ כדי להימנע מהחלטות כלכליות שגויות שעשויות לגרום להוצאות מיותרות משמעותיות.
מה משך תהליך ייעוץ המשכנתא?
אורך התהליך משתנה בהתאם למורכבות המקרה ולמצב הפיננסי של הלקוח, אך לרוב ניתן לסיים את התהליך תוך שבועיים עד חודש.
סיכום והמלצות
בחירה נכונה ביועץ משכנתאות היא החלטה משמעותית שתשפיע על ההתנהלות הפיננסית שלכם לשנים הבאות. בעזרת יועץ משכנתאות פרטי, יש לכם אפשרות להשיג תנאים טובים יותר למשכנתא ולחסוך כסף רב לאורך השנים. ההשקעה בזמן ובעלות של ייעוץ מקצועי עשויה להיות אחת ההחלטות הפיננסיות הטובות ביותר שתעשו.
הבהרה חשובה: המידע המוצג במאמר זה הינו לצורכי ידע כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. כל מקרה צריך להיבחן לגופו בהתאם לנסיבות הספציפיות. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות משמעותיות.












