
תושב חוזר ותיק ועולה חדש מקבלים סל רחב של הטבות מס, שבמרכזו פטור ממס ופטור מדיווח על הכנסות שהופקו מחוץ לישראל לתקופה של עד עשר שנים. מדובר בהקלה משמעותית שנועדה לעודד השבת הון אנושי וכלכלי לישראל, והיא נוגעת כמעט לכל סוגי ההכנסה מחו״ל: דיבידנד, ריבית, שכר דירה, רווחי הון, קצבאות פנסיה ותמלוגים. במאמר הזה נסביר לכם בדיוק אילו הטבות מגיעות לכל מעמד, למשך כמה שנים הן חלות, מה ההבדל בין תושב חוזר רגיל לתושב חוזר ותיק, ומהם הצעדים המעשיים שכדאי לעשות עוד לפני שאתם דורכים על אדמת ישראל.
הנושא נראה פשוט על פני השטח, אבל בפועל הוא מלא במלכודות. מי שלא מתכנן את מועד החזרה, את סיווג ההכנסות ואת אופן ההצהרה עלול לוותר על הטבות בשווי מאות אלפי ₪. לכן שווה להכיר את הכללים לעומק לפני שמקבלים החלטות.
מיהו תושב חוזר ותיק ומיהו עולה חדש
ההגדרות קובעות הכל, כי הן שמכריעות אילו הטבות תקבלו. עולה חדש הוא מי שעולה לישראל לראשונה ומקבל מעמד של תושב לצורכי מס. תושב חוזר ותיק הוא מי שהיה תושב חוץ במשך עשר שנים רצופות לפחות לפני שחזר, וכעת שב להיות תושב ישראל. שתי הקבוצות האלו זכאיות לאותו סל הטבות מרחיב במיוחד, ולכן נהוג להתייחס אליהן יחד.
לצידן קיים מעמד שלישי, מצומצם יותר: תושב חוזר רגיל. מדובר במי שהיה תושב חוץ שש שנים רצופות לפחות, ופחות מהתקופה הנדרשת למעמד הוותיק. תושב חוזר רגיל מקבל הטבות מוגבלות בהרבה, שחלות בעיקר על הכנסות פסיביות ורווחי הון מנכסים שנרכשו בתקופת השהות בחו״ל, ולתקופה קצרה יותר. ההבדל בין המעמדות הוא לב העניין, ולכן חשוב לוודא מראש לאיזו קטגוריה אתם משתייכים.
שאלת התושבות עצמה היא לא רק טכנית. רשות המסים בוחנת מרכז חיים כולל: מקום המגורים של המשפחה, מיקום הנכסים, הקשרים הכלכליים והחברתיים ומספר ימי השהייה בישראל בכל שנה. מי שמדלג על שנה קלנדרית אחת בטעות עלול לאבד את הרצף הנדרש, ובכך את הזכאות למעמד הוותיק.
הפטור המרכזי: עשר שנים על הכנסות מחו״ל
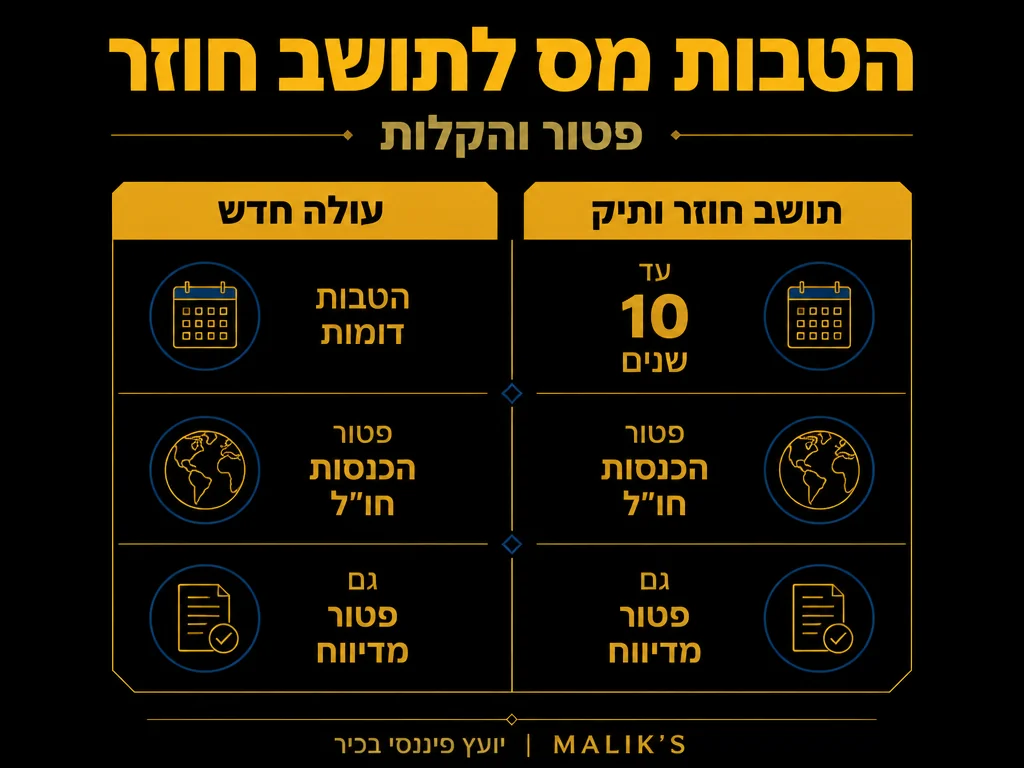
ההטבה המשמעותית ביותר היא פטור ממס על הכנסות שהופקו או נצמחו מחוץ לישראל, לתקופה של עשר שנים מיום שהפכתם לתושבי ישראל. הפטור הזה רחב מאוד והוא חובק גם הכנסות אקטיביות וגם הכנסות פסיביות שמקורן בחו״ל. כך למשל, שכר דירה מדירה שבבעלותכם בלונדון, דיבידנד ממניות אמריקאיות או רווח הון ממכירת נכס באירופה נשארים פטורים ממס בישראל לאורך כל התקופה. לפי רשות המסים בישראל, הזכאות חלה על הכנסות שמקורן מחוץ לישראל לתקופה של עד עשר שנים ממועד החזרה או העלייה.
נקודה שרבים מפספסים היא שהפטור חל גם על רווחי הון, ולא רק על הכנסה שוטפת. אם רכשתם נכס בזמן שהייתם תושבי חוץ ומכרתם אותו בתוך תקופת עשר השנים, הרווח פטור ממס בישראל. גם אם המכירה מתבצעת אחרי עשר השנים, חלק יחסי מהרווח, זה שנצבר עד תום התקופה, נותר פטור. חלוקה ליניארית כזו יכולה לחסוך סכומים ניכרים בעסקאות גדולות.
כדי להמחיש: משפחה שחזרה לישראל אחרי שתים עשרה שנים בקנדה, ומחזיקה תיק השקעות שמניב ₪180,000 דיבידנד בשנה, תשלם על ההכנסה הזו אפס מס בישראל למשך עשר שנים. במצב רגיל, מס על דיבידנד מגיע לעשרות אחוזים, כך שההטבה המצטברת חוצה בקלות את רף מיליון ה־₪ לאורך התקופה.
פטור מדיווח: ההקלה שחוסכת בירוקרטיה
לצד הפטור ממס, עומדת הטבה נוספת ומשמעותית לא פחות: פטור מדיווח. במשך עשר שנים אתם פטורים מהחובה לכלול בדוח השנתי לרשות המסים את ההכנסות והנכסים שמקורם מחוץ לישראל. המשמעות המעשית היא שאתם לא נדרשים לחשוף בפני הרשות את היקף התיק הבינלאומי שלכם, מספרי החשבונות בחו״ל או פרטי הנכסים שם.
ההקלה הזו נשמעת טכנית, אבל היא בעלת ערך אמיתי. היא חוסכת עלויות ייעוץ, מפחיתה חשיפה למחלוקות ומאפשרת לכם להתארגן בקצב שלכם. אבל כאן בדיוק טמונה אחת המלכודות הגדולות. הפטור מדיווח בישראל לא מבטל את חובות הדיווח שלכם במדינות אחרות, ולא פוטר מהתחייבויות מכוח אמנות בינלאומיות לחילופי מידע. אם החזקתם חשבון בבנק זר, ייתכן שאותו בנק מעביר מידע לרשות המסים הישראלית גם כשאתם פטורים מדיווח יזום.
בנוסף, יש הכנסות שלמרות הפטור עדיף לדווח עליהן מרצון. למשל, כשאתם רוצים לקזז הפסדים מחו״ל כנגד רווחים, או כשאתם מבקשים ליהנות מזיכוי מס זר. ויתור על דיווח יכול לחסום בפניכם מסלולי אופטימיזציה מסוימים, ולכן ההחלטה אם לדווח או לא צריכה להיות מושכלת ולא אוטומטית.
טבלת השוואה: שלושת המעמדות
הטבלה הבאה מרכזת את ההבדלים המרכזיים בין שלושת המעמדות, כדי שתוכלו לזהות במהירות היכן אתם עומדים ומה מגיע לכם.
| מעמד | תקופת הטבה | היקף הפטור |
|---|---|---|
| תושב חוזר רגיל | עד חמש שנים | פטור מוגבל: בעיקר על הכנסות פסיביות ורווחי הון מנכסים שנרכשו בתקופת השהות בחו״ל |
| תושב חוזר ותיק | עד עשר שנים | פטור רחב על כלל ההכנסות מחו״ל, אקטיביות ופסיביות, בתוספת פטור מדיווח |
| עולה חדש | עד עשר שנים | פטור רחב על כלל ההכנסות מחו״ל, אקטיביות ופסיביות, בתוספת פטור מדיווח |
כפי שרואים, הפער בין תושב חוזר רגיל למעמד הוותיק הוא דרמטי, גם במשך התקופה וגם בהיקף. מי שנמצא על הגבול בין שש לעשר שנות שהות בחו״ל צריך לבחון בקפידה האם דחיית החזרה בכמה חודשים תעביר אותו למסלול המשתלם יותר.
הכנסות שכדאי להכיר: מה נכנס לסל הפטור
הפטור חובק מגוון רחב של סוגי הכנסה, ולכן שווה למפות אותם מראש. כך תדעו על מה בדיוק חל הפטור ואיפה עלולות לצוץ שאלות.
- דיבידנד מחברות זרות: חלוקת רווחים ממניות של חברות הרשומות מחוץ לישראל נהנית מפטור מלא בתקופת ההטבה.
- ריבית מפיקדונות ואיגרות חוב זרות: הכנסות ריבית ממקורות בחו״ל פטורות, מה שרלוונטי במיוחד למי שמחזיק תיק אג״ח בינלאומי.
- שכר דירה מנדל״ן בחו״ל: הכנסה משכירות של נכס שבבעלותכם מחוץ לישראל נשארת פטורה לאורך התקופה.
- רווחי הון ממכירת נכסים: מכירת מניות, נדל״ן או נכסים אחרים שנרכשו בחו״ל פטורה, כולל חישוב יחסי גם אחרי תום עשר השנים.
- הכנסה מעסק או משלח יד בחו״ל: פעילות עסקית אקטיבית שמתנהלת מחוץ לישראל נכללת אף היא בפטור למעמד הוותיק ולעולה חדש.
- קצבאות ותמלוגים: קצבאות פנסיה זרות ותמלוגים ממקור חוצה גבולות זוכים אף הם להקלה.
שימו לב להבחנה עדינה: הפטור חל על הכנסה שמופקת מחוץ לישראל. אם אתם עולה חדש שממשיך לנהל עסק אמריקאי מרחוק, אבל חלק מהעבודה מתבצע פיזית בישראל, ייתכן שרשות המסים תראה בחלק הזה הכנסה מקומית החייבת במס. תיחום מדויק של מקום הפקת ההכנסה הוא קריטי, והוא אחד התחומים שבהם ליווי מקצועי מחזיר את עצמו במהירות.
שנת הסתגלות והחלטת מיסוי מקדמית
המחוקק העניק לעולים חדשים ולתושבים חוזרים ותיקים כלי נוסף: שנת הסתגלות. בשנה הראשונה אתם רשאים לבחור שלא להיחשב תושבי ישראל לצורכי מס, גם אם בפועל שהיתם כאן. הבחירה הזו מאפשרת לכם לבדוק אם הקליטה בישראל אכן מתאימה לכם, בלי שהשנה הראשונה תישרף מתוך מכסת עשר שנות הפטור. אם החלטתם להישאר, מניין עשר השנים מתחיל להיספר מתום שנת ההסתגלות, כך שלמעשה הרווחתם שנה נוספת של הקלה.
כלי חשוב נוסף הוא בקשה להחלטת מיסוי מקדמית מול רשות המסים. בעלי תיקים מורכבים, שותפויות בינלאומיות או מבני חברות רב־שכבתיים יכולים לפנות מראש ולקבל אישור בכתב לאופן שבו ההכנסות שלהם ימוסו. החלטה כזו מספקת ודאות, מונעת מחלוקות עתידיות ומאפשרת תכנון פיננסי שקט. עלות ההליך זניחה יחסית לסכומים שעל הפרק בתיקים גדולים.
המפתח בשני הכלים האלו הוא תזמון. ההחלטה על שנת הסתגלות צריכה להתקבל בחלון זמן קצוב מיום העלייה או החזרה, ואיחור עלול לחסום את האפשרות. גם כאן, תכנון מוקדם עדיף על תיקון בדיעבד.
טעויות נפוצות שמאבדות הטבות
הטבות המס נדיבות, אבל הן לא ניתנות אוטומטית ובלי תשומת לב. ריכזנו את הטעויות שחוזרות שוב ושוב, כדי שתוכלו להימנע מהן.
- חזרה מוקדמת מדי: מי שחוזר אחרי תשע שנים במקום עשר עלול לאבד את המעמד הוותיק כולו ולקבל הטבות מצומצמות בהרבה. שווה לבדוק את התאריכים לפני קניית כרטיס טיסה.
- ערבוב הכנסות מקומיות וזרות: משיכת כספים דרך מבנה לא נכון עלולה להפוך הכנסה פטורה להכנסה חייבת. סדר החזקות ותזרים נכון שומרים על הפטור.
- התעלמות מחובות דיווח בחו״ל: הפטור בישראל לא מגן עליכם מפני רשויות מס במדינות אחרות. מי שמתעלם מכך חשוף לקנסות במקום המקור.
- ויתור על ליווי בעסקאות גדולות: מכירת נכס מהותי בלי תכנון מוקדם עלולה למקם את העסקה מחוץ לגבולות הפטור. עסקה מתוזמנת נכון חוסכת מס משמעותי.
- הזנחת שאלת התושבות: הנחה שגויה לגבי המעמד יכולה להתפוצץ בביקורת. כדאי לתעד את מרכז החיים ואת ימי השהייה כבר מהיום הראשון.
ההיגיון המשותף לכל הטעויות האלו הוא אחד: הטבות המס בנויות סביב תזמון וסיווג. מי שמתייחס אליהן כאל נתון קבוע מפספס; מי שמתכנן אותן כמו פרויקט, ממצה אותן במלואן. כאן בדיוק נכנס הצורך במימוש זכויות מס לתושב חוזר בליווי מקצועי שמכיר את הדקויות.
איך ממצים את ההטבות עד הסוף
מיצוי מלא של ההטבות מתחיל הרבה לפני החזרה בפועל. השלב הראשון הוא מיפוי: לערוך רשימה של כל ההכנסות והנכסים בחו״ל, לסווג אותם לפי סוג, ולבדוק על אילו מהם חל הפטור. השלב השני הוא תזמון: לקבוע את מועד החזרה כך שיבטיח את המעמד הרצוי, ולתכנן עסקאות גדולות בתוך חלון עשר השנים. השלב השלישי הוא תיעוד: לשמור אסמכתאות על תושבות החוץ, על ימי השהייה ועל מקור ההכנסות, כדי לעמוד בכל ביקורת עתידית בביטחון מלא.
עבור מי שהתיק שלו מורכב, שילוב של שנת הסתגלות, החלטת מיסוי מקדמית ותכנון תזרים יכול להעלות את ההטבה המצטברת בעשרות אחוזים. ההשקעה בליווי מקצועי בשלב המוקדם הזה זניחה לעומת הסכומים שנחסכים בפועל, ולכן היא כמעט תמיד משתלמת. אנחנו במימוש זכויות מס לתושב חוזר מלווים משפחות ובעלי הון לאורך כל התהליך, מהתכנון הראשוני ועד הדיווח השוטף.
הטבות המס לתושב חוזר ותיק ולעולה חדש הן מהנדיבות בעולם, אבל הן מתגמלות את מי שמתכנן מראש. תזמון נכון של מועד החזרה וסיווג מדויק של ההכנסות הם ההבדל בין מיצוי מלא לבין ויתור על מאות אלפי ₪.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תיאום מס לריבוי הכנסות.
שאלות נפוצות
כמה זמן נמשכות ההטבות לתושב חוזר ותיק ולעולה חדש
הפטור ממס והפטור מדיווח על הכנסות מחו״ל נמשכים עד עשר שנים מהיום שבו הפכתם לתושבי ישראל. אם בחרתם בשנת הסתגלות, מניין עשר השנים מתחיל רק מתום אותה שנה, כך שבפועל אתם עשויים ליהנות מתקופה ארוכה יותר.
מה ההבדל בין תושב חוזר רגיל לתושב חוזר ותיק
תושב חוזר רגיל שהה בחו״ל שש שנים רצופות לפחות ומקבל הטבות מצומצמות, בעיקר על הכנסות פסיביות ורווחי הון, לתקופה קצרה יותר. תושב חוזר ותיק שהה עשר שנים רצופות לפחות, וזכאי לפטור רחב על כלל ההכנסות מחו״ל בתוספת פטור מדיווח, בדיוק כמו עולה חדש.
האם הפטור חל גם על רווחי הון ממכירת נכסים בחו״ל
כן. מכירת נכס שנרכש בזמן שהייתם תושבי חוץ פטורה ממס בישראל אם היא מתבצעת בתוך תקופת עשר השנים. גם אם המכירה מתבצעת מאוחר יותר, החלק היחסי מהרווח שנצבר עד תום התקופה נותר פטור בחישוב ליניארי.
האם הפטור מדיווח פוטר אותי מדיווח בכל מקום בעולם
לא. הפטור מדיווח חל מול רשות המסים בישראל בלבד. חובות דיווח במדינות אחרות, וכן העברות מידע מכוח אמנות בינלאומיות, ממשיכות לחול. מומלץ לבדוק את מצבכם בכל מדינה שבה יש לכם נכסים או חשבונות.
מתי כדאי לבחור בשנת הסתגלות
שנת הסתגלות מתאימה למי שעדיין לא בטוח שהוא נשאר בישראל לטווח ארוך, או למי שרוצה לדחות את תחילת מניין עשר השנים. הבחירה חייבת להתבצע בחלון זמן קצוב מיום העלייה או החזרה, ולכן כדאי להחליט מוקדם ולא לדחות.
המידע במאמר זה הוא כללי ולא מהווה תחליף לייעוץ מקצועי פרטני המותאם לנסיבות שלכם.












